SECP کا بڑا قدم: چھوٹے کاروباروں کے لیے 30 لاکھ روپے تک کی ڈیجیٹل فنانسنگ کی منظوری
★اہم نکات
- •بنیادی اعلان: SECP نے "شامل کار تاجر" ڈیجیٹل ایپ کی منظوری دی ہے جو چھوٹے کاروباروں کو 3 ملین روپے تک کی فنانسنگ فراہم کرے گی۔
- •مقصد: غیر رسمی معیشت سے وابستہ چھوٹے تاجروں کو باضابطہ مالیاتی نظام (Formal Credit System) میں لانا اور کاروبار کو وسعت دینا۔
- •طریقہ کار: مائیکرو انٹرپرینیورز منظور شدہ سپلائرز سے ڈیجیٹل عمل کے ذریعے انتہائی تیزی اور سادگی سے انوینٹری خرید سکیں گے۔
- •کارکردگی کا پس منظر: جولائی 2025 سے جون 2026 کے دوران لائسنس یافتہ NBFCs نے ایس ایم ایز کو تقریباً 253 ارب روپے کے قرضے فراہم کیے۔
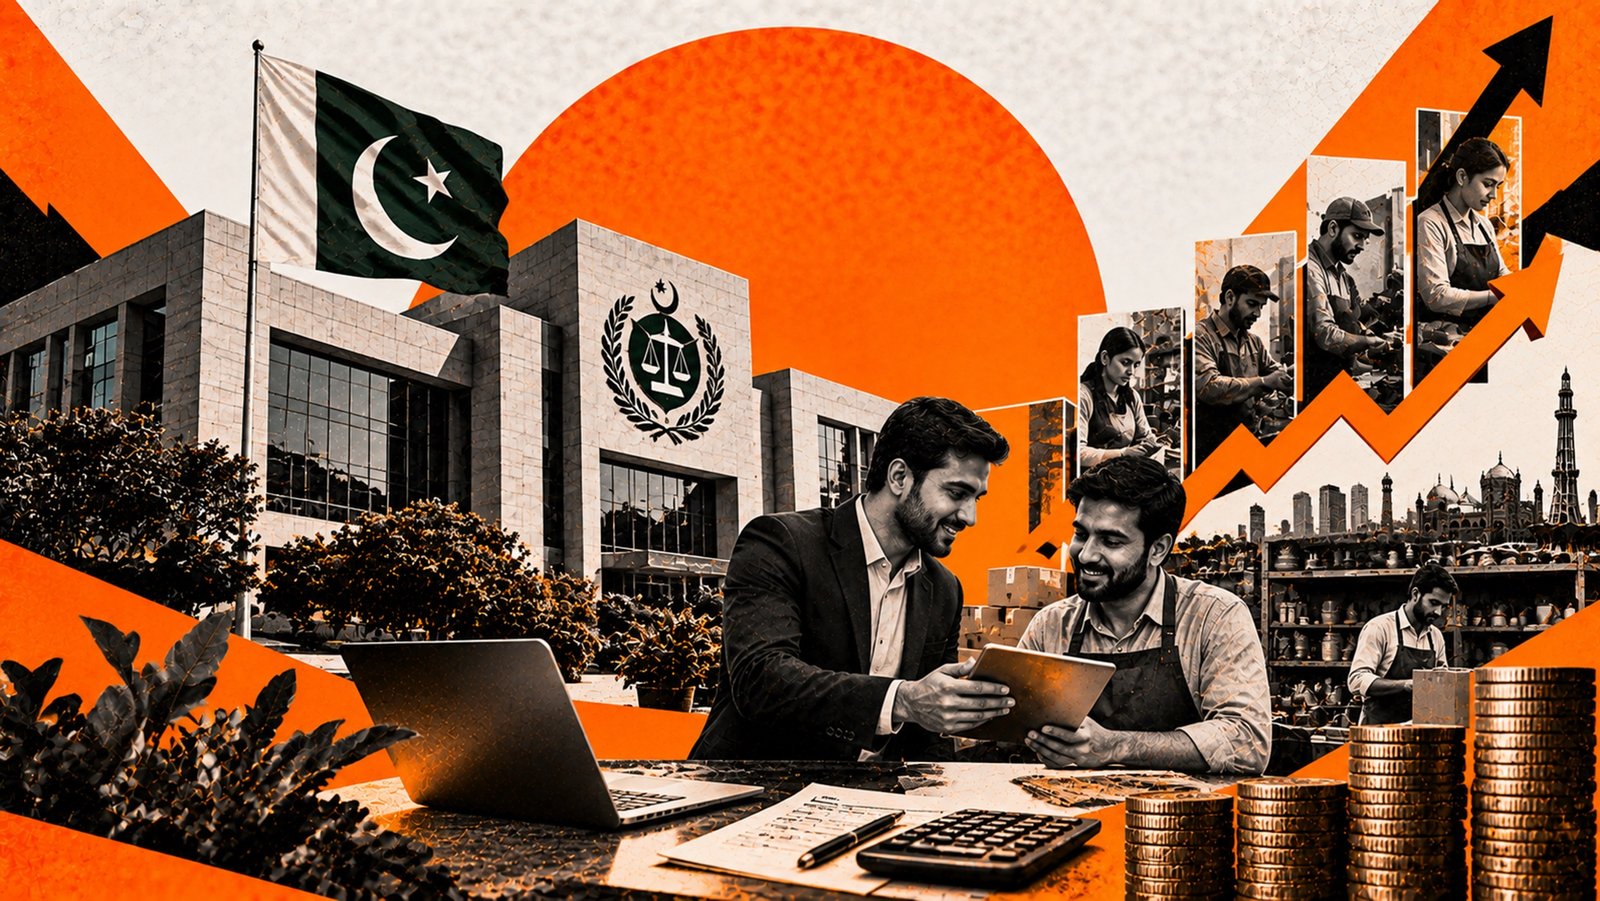
پاکستان میں چھوٹے اور درمیانے درجے کے کاروبار (Small and Medium Enterprises SMEs) ملکی معیشت کی ریڑھ کی ہڈی کی حیثیت رکھتے ہیں۔ ملک کے معاشی منظرنامے میں ایک اہم اور خوش آئند پیش رفت کے تحت، سیکیورٹیز اینڈ ایکسچینج کمیشن آف پاکستان (SECP) نے "شامل کار تاجر" (Shaamilkar Tajir) نامی ڈیجیٹل ایپلیکیشن کی منظوری دے دی ہے۔ اس اقدام کا بنیادی مقصد چھوٹے کاروباروں اور مائیکرو انٹرپرینیورز کو باضابطہ کریڈٹ سسٹم (formal credit system) کا حصہ بنانا اور انہیں آسان شرائط پر مالی معاونت فراہم کرنا ہے۔
معاشی تجزیے کے تناظر میں دیکھا جائے تو روایتی بینکنگ کے سخت ضابطے اور طویل دستاویزات ہمیشہ سے چھوٹے کاروباروں کی ترقی میں سب سے بڑی رکاوٹ رہے ہیں۔ جب ایک عام دکاندار یا چھوٹا تاجر بینکوں کا رخ کرتا ہے، تو ضمانت کی کمی اور کریڈٹ ہسٹری نہ ہونے کی وجہ سے اسے مایوسی کا سامنا کرنا پڑتا ہے۔
SECP کا یہ نیا ڈیجیٹل قدم اس دیرینہ مسئلے کا ایک عملی اور تکنیکی حل پیش کرتا ہے، جس کے تحت اب اہل چھوٹے کاروبار 30 لاکھ روپے تک کی شریعہ کمپلائنٹ فنانسنگ حاصل کر سکیں گے۔
SECP کی ڈیجیٹل فائنانسنگ
SECP Digital Financing for Small Businesses ایک جدید ڈیجیٹل فنانسنگ ماڈل ہے جس کا مقصد ٹیکنالوجی کے ذریعے ایسے چھوٹے کاروباروں اور تاجروں تک مالیاتی سہولیات پہنچانا ہے جو روایتی بینکنگ نظام تک آسانی سے رسائی حاصل نہیں کر پاتے۔
اس ماڈل کو SECP سے لائسنس یافتہ ادارے شامل کار فنانشل سروسز (Shaamilkar Financial Services) نے تیار کیا ہے، جس میں ڈیجیٹل ٹیکنالوجی کو استعمال کرتے ہوئے فنانسنگ کے عمل کو زیادہ آسان اور تیز بنانے کی کوشش کی گئی ہے۔
یہ ایپلیکیشن بنیادی طور پر سپلائی چین فنانسنگ (Supply Chain Financing) کے اصول پر کام کرتی ہے۔ اس عمل میں چھوٹے بزنس مین سب سے پہلے ڈیجیٹل ایپ کے ذریعے اپنی بنیادی کاروباری معلومات درج کرتے ہیں، جس کے بعد ان کی معلومات کی بنیاد پر ڈیجیٹل جانچ اور اسکورنگ کی جاتی ہے۔
فنانسنگ منظور ہونے کی صورت میں رقم براہِ راست نقد کی شکل میں فراہم کرنے کے بجائے منظور شدہ سپلائرز سے کاروباری انوینٹری (Inventory) خریدنے کے لیے استعمال کی جاتی ہے۔ اس طریقہ کار سے فنانسنگ کو کاروباری ضرورت کے ساتھ براہِ راست منسلک رکھا جاتا ہے۔
اس نظام کا ایک اہم پہلو اس کا ڈیجیٹل اور تیز رفتار عمل ہے۔ روایتی بینکنگ کے مقابلے میں درخواست، جانچ پڑتال اور فنانسنگ سے متعلق مختلف مراحل ڈیجیٹل طریقے سے مکمل کیے جاتے ہیں، جس سے کاغذی کارروائی اور انتظار کے وقت میں کمی آ سکتی ہے۔ اس کے نتیجے میں چھوٹے تاجروں کے لیے مالیاتی سہولت تک رسائی نسبتاً آسان ہو جاتی ہے۔
مزید برآں، اس ماڈل میں شریعہ کمپلائنٹ فنانسنگ کا پہلو بھی شامل ہے، جس کے تحت مالیاتی لین دین اسلامی مالیاتی اصولوں کے مطابق ترتیب دینے کا مقصد رکھا گیا ہے، تاکہ ایسے کاروباری افراد بھی اس سہولت سے فائدہ اٹھا سکیں جو اسلامی اصولوں کے مطابق مالیاتی خدمات کو ترجیح دیتے ہیں۔
چھوٹے کاروباروں کو باضابطہ کریڈٹ سسٹم میں لانے کی ضرورت کیوں ہے؟
پاکستان میں ایک بڑا کاروباری طبقہ اب بھی نقد لین دین (Cash Based Economy) پر انحصار کرتا ہے، جس کے باعث بہت سے چھوٹے کاروبار باضابطہ مالیاتی نظام کا حصہ نہیں بن پاتے۔ مناسب کریڈٹ ہسٹری اور مالیاتی ریکارڈ نہ ہونے کی وجہ سے ایسے کاروباروں کے لیے بینکوں اور دیگر رسمی مالیاتی اداروں سے فنانسنگ حاصل کرنا مشکل ہو جاتا ہے، جس کے نتیجے میں کاروباری توسیع اور سرمایہ کاری کے مواقع محدود رہتے ہیں۔
اسی طرح جب رسمی ذرائع سے قرض تک رسائی مشکل ہو تو بعض کاروباری افراد غیر رسمی ذرائع سے نسبتاً زیادہ لاگت پر ادھار لینے پر مجبور ہو سکتے ہیں، جس سے کاروبار کے منافع اور ترقی دونوں متاثر ہو سکتے ہیں۔
اس صورتحال کا اثر مجموعی معیشت پر بھی پڑتا ہے، کیونکہ چھوٹے اور درمیانے درجے کے کاروباروں کی حقیقی پیداواری صلاحیت مکمل طور پر استعمال نہیں ہو پاتی۔ اگر انہیں مناسب مالیاتی سہولیات، کریڈٹ ہسٹری بنانے کے مواقع اور باضابطہ مالیاتی نظام تک آسان رسائی فراہم کی جائے تو یہ کاروبار اپنی سرگرمیوں کو وسعت دے سکتے ہیں، نئی سرمایہ کاری کر سکتے ہیں اور روزگار کے مزید مواقع پیدا کر سکتے ہیں۔ اس طرح ایس ایم ای سیکٹر ملکی معاشی سرگرمی اور GDP میں زیادہ مؤثر کردار ادا کرنے کی صلاحیت حاصل کر سکتا ہے۔
SECP کی جانب سے ڈیجیٹل فنانسنگ کے فروغ کا یہ اقدام وفاقی حکومت کے ایس ایم ایز کے لیے فنانس تک رسائی (Access to Finance for SMEs) کے وسیع تر ایجنڈے سے ہم آہنگ ہے۔ دستیاب اعداد و شمار کے مطابق متعلقہ مالی سال کے دوران لائسنس یافتہ نان بینکنگ فنانس کمپنیوں (NBFCs) نے تقریباً 253 ارب روپے کی فنانسنگ 2.5 ملین چھوٹے اور درمیانے درجے کے کاروباری اداروں تک پہنچائی۔
یہ اعداد و شمار اس بات کو ظاہر کرتے ہیں کہ اگر ایس ایم ایز کے لیے مناسب، قابلِ رسائی اور باضابطہ مالیاتی پلیٹ فارم دستیاب ہوں تو اس شعبے میں فنانسنگ اور کاروباری سرگرمیوں کو مزید وسعت دینے کی گنجائش موجود ہے۔
اختتامیہ
SECP کی جانب سے 3 ملین روپے تک کی ڈیجیٹل فنانسنگ کی منظوری پاکستان کے چھوٹے کاروباری طبقے کے لیے ایک گیم چینجر ثابت ہو سکتی ہے۔ یہ قدم نہ صرف روایتی مالیاتی رکاوٹوں کو توڑتا ہے بلکہ معیشت کو ڈیجیٹل دور سے ہمکنار کرنے کی طرف ایک مستحکم قدم بھی ہے۔
فنانشل مارکیٹس کے تناظر میں، جب نچلی سطح پر کریڈٹ کی روانی بہتر ہوتی ہے تو اس کے مجموعی طلب اور سپلائی کے نظام پر گہرے اور خوشگوار اثرات مرتب ہوتے ہیں۔
اب دیکھنا یہ ہے کہ مالیاتی ادارے اس سہولت کو کتنی تیزی اور مؤثر طریقے سے عام تاجروں تک پہنچاتے ہیں۔ آپ کا اس حوالے سے کیا خیال ہے؟ کیا چھوٹے کاروبار اس ڈیجیٹل انقلاب سے خاطر خواہ فائدہ اٹھا سکیں گے؟ اپنے خیالات کا اظہار نیچے کمنٹس سیکشن میں کریں۔
اہم وضاحت۔
Urdu Markets کی جانب سے فراہم کردہ تمام معلومات، تجزیے، اعداد و شمار، خبریں، مارکیٹ ڈیٹا اور دیگر مواد صرف معلوماتی اور تعلیمی مقاصد کے لیے پیش کیے جاتے ہیں۔ یہ مواد کسی بھی صورت میں مالیاتی، سرمایہ کاری یا ٹریڈنگ مشورہ تصور نہیں کیا جانا چاہیے۔
قارئین کسی بھی Trading Decision، سرمایہ کاری یا دیگر مالیاتی فیصلے سے قبل اپنی تحقیق کریں اور ضرورت کے مطابق کسی مستند مالیاتی مشیر سے مشورہ حاصل کریں۔ Urdu Markets اپنی ویب سائٹ پر دستیاب معلومات کی بنیاد پر کیے گئے کسی بھی Trading Decision یا سرمایہ کاری کے نتیجے میں ہونے والے ممکنہ نقصان یا منافع کی ذمہ داری قبول نہیں کرتا۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
سفائر فائبرز ٹیکسٹائل کی آئیسکو پرائیویٹائزیشن میں انٹری
فیروزسنز کا گیلیڈ کے ساتھ تاریخی معاہدہ: ایچ آئی وی کی نئی میڈیسن کی تیاری کا آغاز
سویا سپریم کی PSX میں شاندار انٹری, سال کا چوتھا بڑا آئی پی او جاری
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔