پاکستان معاشی جائزہ: پالیسی ریٹ 11.50 فیصد اور افراط زر 11.10 فیصد پر مستحکم، USD/PKR 276.82 تک سستے روپوں میں تبدیل
★اہم نکات
- •پالیسی ریٹ 11.50 فیصد اور افراط زر (CPI) 11.10 فیصد پر رہنے سے معیشت میں 40 بیسس پوائنٹس کا مثبت حقیقی شرح سود (positive real rate) قائم ہے۔
- •انٹربینک مارکیٹ میں USD/PKR 0.33 فیصد کی بہتری کے ساتھ 276.82 پر بند ہوا، جبکہ گزشتہ سیشن میں یہ 277.10 پر تھا۔
- •پاکستان اسٹاک ایکسچینج کا KSE-100 انڈیکس معاشی استحکام کی عکاسی کرتے ہوئے 168,155 پوائنٹس کی مستحکم سطح پر موجود ہے۔
- •بنیادی بیانیے کے منسوخ ہونے کی حد CPI کا 13.00 فیصد سے تجاوز کرنا یا USD/PKR کا 282.00 سے اوپر بڑھنا مقرر ہے۔
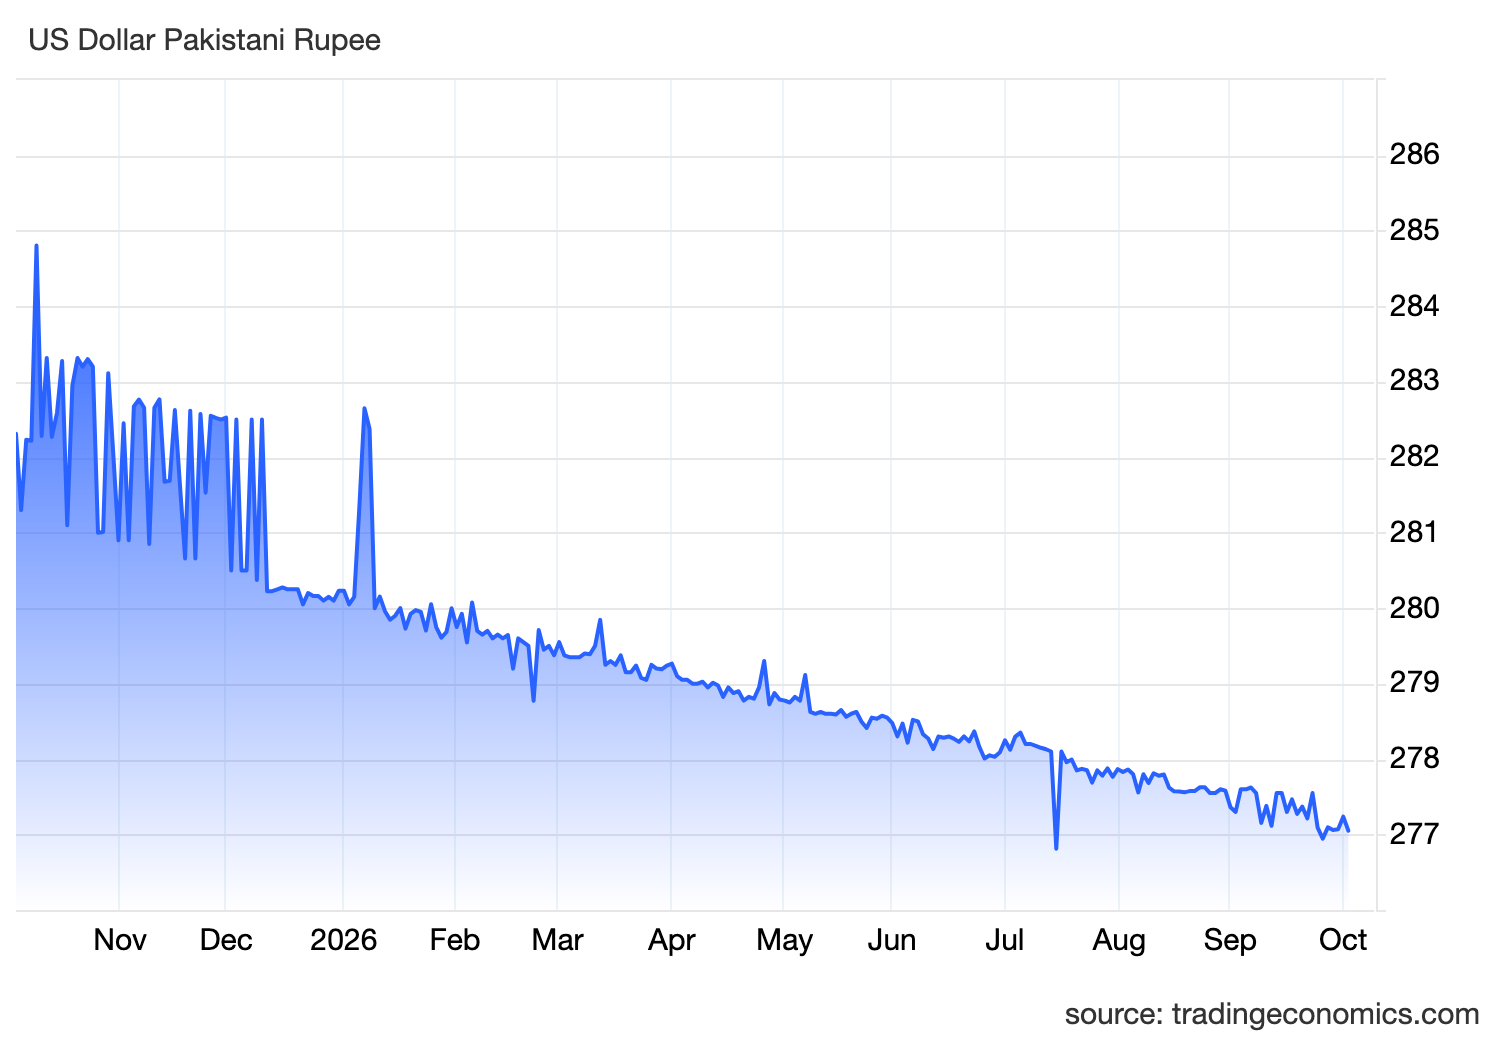
پاکستان کی معیشت اس وقت بنیادی معاشی اشاریوں میں تدریجی بہتری اور مالیاتی توازن کے ساتھ ایک اہم موڑ پر کھڑی ہے۔ مانیٹری پالیسی کمیٹی (MPC) کے قائم کردہ 11.50 فیصد پالیسی ریٹ (policy rate) اور پاکستان بیورو آف سٹیٹسٹکس (PBS) کے حالیہ کنزیومر پرائس انڈیکس (CPI) اعدادوشمار 11.10 فیصد کے ساتھ ملک میں 40 بیسس پوائنٹس کا مثبت حقیقی شرح سود (positive real interest rate) کا تناسب برقرار ہے۔ اس مثبت توازن نے انٹربینک کرنسی مارکیٹ اور اسٹاک ایکسچینج دونوں پر تعمیری اثرات مرتب کیے ہیں۔ غیر ملکی زرمبادلہ کی مارکیٹ میں امریکی ڈالر کے مقابلے میں پاکستانی روپیہ (USD/PKR) 0.33 فیصد مضبوط ہو کر 276.82 کی سطح پر پہنچ گیا ہے، جبکہ پچھلے سیشن میں یہ 277.10 پر بند ہوا تھا، جو کہ سپلائی اور ڈیمانڈ کے بہتر ہوتے ہوئے توازن کو ظاہر کرتا ہے۔
سرمایہ کاری کے محاذ پر، پاکستان اسٹاک ایکسچینج کا KSE-100 انڈیکس 168,155 پوائنٹس کی مستحکم ترین سطح کے قریب ٹریڈ کر رہا ہے۔ یہ استحکام اس بات کا عملی ثبوت ہے کہ مارکیٹ شرکاء میں معاشی پالیسیوں کے تسلسل اور بین الاقوامی مالیاتی اداروں کے ساتھ روابط کے حوالے سے اعتماد پیدا ہو رہا ہے۔ بین الاقوامی مالیاتی فنڈ (IMF) کے پروگرام کے طے شدہ اہداف کی پابندی، ترسیلات زر (remittances) کی آمد میں مسلسل بہتری، اور جاری کھاتے کے خسارے (current account deficit) کے کنٹرول میں رہنے سے اسٹیٹ بینک آف پاکستان (SBP) کے زرمبادلہ کے ذخائر (FX reserves) کو استحکام ملا ہے۔ ان تمام عوامل کے مجموعے نے ملک کے مجموعی مالیاتی خطرے (sovereign credit risk) کو کم کرنے میں کردار ادا کیا ہے۔
کیا ہوا اور موجودہ مارکیٹ کی صورتحال
پاکستان کی معیشت اور مالیاتی منڈیوں میں حالیہ سیشنز کے دوران پائیدار توازن کا مظاہرہ دیکھنے میں آیا ہے۔ پاکستان بیورو آف سٹیٹسٹکس کی جاری کردہ حالیہ رپورٹ کے مطابق سالانہ CPI افراط زر کی شرح 11.10 فیصد پر آ گئی ہے، جو کہ گزشتہ سالوں کی بلند ترین سطح کے مقابلے میں ایک نمایاں کمی ہے۔ اس کے جواب میں اسٹیٹ بینک آف پاکستان نے اپنی مانیٹری پالیسی کے ذریعے پالیسی ریٹ کو 11.50 فیصد پر برقرار رکھا ہے۔ یہ اقدام معاشی سست روی سے بچنے اور ساتھ ہی مہنگائی کو دوبارہ سر اٹھانے سے روکنے کی متوازن حکمت عملی کا حصہ ہے۔ اس پالیسی کا سب سے نمایاں نتیجہ یہ ہے کہ ملکی تاریخ میں طویل عرصے بعد مثبت حقیقی شرح سود قائم ہوئی ہے، جس سے بچت کرنے والوں کی حوصلہ افزائی ہو رہی ہے اور غیر ملکی سرمائے کا فرار رک گیا ہے۔
کرنسی مارکیٹ میں اس مانیٹری توازن کے اثرات صاف نظر آ رہے ہیں۔ انٹربینک کرنسی مارکیٹ میں USD/PKR 0.33 فیصد کمی کا شکار ہوا، جس سے ڈالر 277.10 روپے سے گر کر 276.82 روپے پر آ گیا۔ روپے کی اس تحرک کی وجہ درآمدی ادائیگیاں کنٹرول میں رہنا اور ترسیلات زر کے بہاؤ میں مستحکم اضافہ ہے۔ دوسری جانب ایکویٹی مارکیٹ میں KSE-100 انڈیکس 168,155 پوائنٹس پر برقرار ہے، جہاں بڑے اداروں اور ریٹیل سرمایہ کاروں نے ٹیکسٹائل، بینکاری، اور ایندھن کے شعبوں میں سلیکٹیو بائنگ کو ترجیح دی ہے۔ یہ اعدادوشمار اس بات کی تصدیق کرتے ہیں کہ ملکی معیشت سٹرکچرل ایڈجسٹمنٹ کے مرحلے سے نکل کر استحکام کی طرف بڑھ رہی ہے۔
ایسا کیوں ہوا: محرکات اور تعلقات
موجودہ معاشی بہتری اور مارکیٹ کے استحکام کے پیچھے متعدد ہم آہنگ بنیادی عوامل کارفرما ہیں۔ سب سے اہم محرک مانیٹری پالیسی کمیٹی کا محتاط اندازِ فکر ہے، جس نے افراط زر (CPI) کی شرح 11.10 فیصد تک نیچے آنے کے باوجود پالیسی ریٹ کو 11.50 فیصد پر قائم رکھا۔ اس 40 بیسس پوائنٹس کے مثبت گیپ نے مارکیٹ کو یہ واضح پیغام دیا ہے کہ مرکزی بینک افراط زر کو اپنے ہدف کے مطابق رکھنے کے لیے پرعزم ہے۔ جب معیشت میں حقیقی شرح سود مثبت ہو جاتی ہے تو یہ پیسے کی گردش کی رفتار کو اعتدال میں لاتی ہے اور غیر ضروری بنیادی اشیاء کی ذخیرہ اندوزی پر مبنی قیاس آرائیوں (speculation) کا خاتمہ کرتی ہے۔
بیرونی محاذ پر، آئی ایم ایف پروگرام کے تحت نافذ کردہ اصلاحات نے مالیاتی نظم و ضبط کو یقینی بنایا ہے۔ جاری کھاتے کے خسارے میں کمی اور سمندر پار پاکستانیوں کی جانب سے بھیجی جانے والی ترسیلات زر میں مسلسل اضافے نے انٹربینک مارکیٹ میں امریکی ڈالر کی رسد میں اضافہ کیا ہے۔ جب انٹربینک میں ڈالر کی سپلائی ڈیمانڈ سے متوازن یا زائد ہو تو USD/PKR نیچے کی طرف جھکتا ہے، جیسا کہ 276.82 کے ریٹ سے ظاہر ہے۔ اس کے نتیجے میں خام مال کی درامد سستی ہوتی ہے، جس کا حتمی فائدہ مقامی پیداواری لاگت میں کمی اور افراط زر میں مزید بہتری کی صورت میں نکلتا ہے۔ یہی وجہ ہے کہ KSE-100 انڈیکس میں بھی سرمایہ کاروں کا اعتماد 168,155 کی سطح پر مستحکم نظر آتا ہے۔
حمایتی شواہد
اس مثبت معاشی تھیسس کے حق میں طاقتور بنیادی اور اعدادوشمار کے شواہد موجود ہیں۔ پہلا اہم ثبوت اسٹیٹ بینک آف پاکستان کا زرمبادلہ کا ذخیرہ (FX reserves) ہے، جو بیرونی ادائیگیاں وقت پر مکمل کرنے کے باوجود مستحکم بنیادوں پر قائم ہے۔ ترسیلات زر کی آمد ماہانہ بنیادوں پر توقعات کے مطابق یا ان سے بہتر ریکارڈ کی جا رہی ہے، جس نے بیرونی مالیاتی دباؤ کو دور رکھا ہوا ہے۔ یہ بہاؤ انٹربینک کرنسی مارکیٹ کو تسلسل فراہم کر رہا ہے اور روپے کی قدر کو 276.82 پر برقرار رکھنے کا بنیادی سبب بنا ہے۔
دوسرا بڑا ثبوت مثبت حقیقی شرح سود کا تعمیری کردار ہے۔ 11.50 فیصد کا پالیسی ریٹ اور 11.10 فیصد افراط زر اس بات کی علامت ہے کہ مرکزی بینک نے بنیادی نقد بہاؤ پر قابو پا لیا ہے۔ تاریخی طور پر جب بھی پاکستان میں حقیقی شرح سود منفی زون سے نکل کر مثبت زون میں داخل ہوئی ہے، روپے کی قدر میں غیر ضروری اتار چڑھاؤ ختم ہوا ہے اور تجارتی خسارہ کنٹرول میں آیا ہے۔ مزید برآں، KSE-100 انڈیکس کا 168,155 پوائنٹس کے گرد مسلسل ٹریڈ کرنا ظاہر کرتا ہے کہ کارپوریٹ سیکٹر کی آمدنی (corporate earnings) کی توقعات مضبوط ہیں اور سرمایہ کار معاشی اصلاحات پر پورا اعتماد رکھتے ہیں۔
متضاد شواہد اور اہم غیر یقینیاں
جہاں بنیادی اشاریے استحکام دکھا رہے ہیں، وہاں کچھ متضاد شواہد اور بیرونی غیر یقینیاں بھی موجود ہیں جنہیں نظر انداز نہیں کیا جا سکتا۔ سب سے بڑا خطرہ عالمی مارکیٹ میں اشیائے صرف (commodities) بالخصوص خام تیل کی قیمتوں میں غیر متوقع پیش رفت سے جڑا ہے۔ پاکستان اپنی توانائی کی ضرورت کا بڑا حصہ درآمد کرتا ہے، اس لیے اگر عالمی تناؤ کی وجہ سے تیل کی قیمتیں بڑھتی ہیں تو اس سے پاکستان کا درامداتی بل فوراً بڑھ جائے گا، جس سے جاری کھاتے کا خسارہ دوبارہ چوڑا ہو سکتا ہے اور USD/PKR پر اوپر کا دباؤ آ سکتا ہے۔
دوسری اہم غیر یقینی صورتحال مقامی ٹیکس وصولیوں اور مالیاتی خسارے (fiscal deficit) کے گرد گھومتی ہے۔ فیڈرل بورڈ آف ریونیو (FBR) کے لیے طے شدہ ہدف کا حصول معاشی سرگرمیوں پر منحص رہے؛ اگر شرح سود 11.50 فیصد رہنے کی وجہ سے نجی شعبے کی کریڈٹ آف ٹیک (private sector credit takeoff) میں سستی قائم رہتی ہے تو اس سے معاشی نمو (GDP growth) کی رفتار دھیمی ہو سکتی ہے۔ علاوہ ازیں، درامدات پر عائد پابندیوں کے خاتمے کے بعد درامداتی طلب میں اچانک اضافہ زرمبادلہ کے ذخائر پر اثر انداز ہو سکتا ہے، جو موجودہ بیانیے کے لیے ایک منفی نقطہ ثابت ہو سکتا ہے۔
منظرنامے (تیزی اور مندی) اور ان کی تصدیق
موجودہ معاشی حالات کی روشنی میں دو واضح بنیادی منظرنامے قائم کیے جا سکتے ہیں:
تیزی کا منظرنامہ (Bullish Scenario): اس منظرنامے کی بنیاد بیرونی کھاتے میں مسلسل بہتری اور جاری کھاتے کے مثبت رہنے پر ہے۔ اگر ترسیلات زر اور برآمدات کے بہاؤ میں مزید اضافہ ہوتا ہے اور USD/PKR انٹربینک مارکیٹ میں 276.50 کی اہم حمایتی سطح سے نیچے نکل جاتا ہے، تو اس سے روپے کی قدر میں مزید تدریجی بہتری کی تصدیق ہوگی۔ کرنسی کی پائیداری سے درامداتی مہنگائی میں مزید کمی آئے گی اور افراط زر (CPI) سنگل ڈیجیٹ (9.00% سے 9.50%) کی طرف بڑھ سکتا ہے۔ اس صورت میں اسٹیٹ بینک آف پاکستان کے پاس پالیسی ریٹ میں مزید کمی کا راستہ کھلے گا، جس سے KSE-100 انڈیکس کو نیا ایندھن ملے گا اور وہ 170,000 پوائنٹس کی سطح کو عبور کرنے کی صلاحیت حاصل کر لے گا۔
مندی کا منظرنامہ (Bearish Scenario): اس منظرنامے کی تصدیق اس وقت ہوگی جب عالمی سپلائی چین کے مسائل یا اندرونی مالیاتی دباؤ کے باعث CPI افراط زر دوبارہ بڑھ کر 13.00 فیصد سے تجاوز کر جائے۔ اس کے نتیجے میں انٹربینک مارکیٹ میں ڈالر کا تقاضا بڑھے گا اور اگر USD/PKR 282.00 کی مزاحمتی سطح توڑ کر اوپر نکل جاتا ہے، تو موجودہ معاشی استحکام کا بیانیہ منسوخ ہو جائے گا۔ کرنسی کی اس گراوٹ سے اسٹیٹ بینک کو اپنی مانیٹری ایزنگ روکنی پڑے گی یا پالیسی ریٹ بڑھانا پڑے گا، جس کے باعث KSE-100 انڈیکس میں پرافٹ ٹیکنگ کا شدید دباؤ آئے گا اور وہ 167,000 پوائنٹس یا اس سے نیچے گراوٹ دکھا سکتا ہے۔
کیا بدلا اور آگے کیا اہم ہے
گزشتہ ڈیسک اپڈیٹ کے مقابلے میں سب سے اہم تبدیلی انٹربینک کرنسی مارکیٹ میں USD/PKR کا 277.10 کی سطح سے گر کر 276.82 پر آنا ہے۔ روپے میں یہ 0.33 فیصد کی بہتری اس بات کو ثابت کرتی ہے کہ مارکیٹ میں نقد بہاؤ مستحکم ہے اور غیر ملکی ادائیگیاں بغیر کسی تعطل کے جاری ہیں۔ پالیسی ریٹ 11.50 فیصد اور افراط زر 11.10 فیصد کے امتزاج نے معاشی بنیادی ڈھانچے کو مثبت حقیقی شرح سود کا تسلسل فراہم کیا ہے، جس کی بدولت KSE-100 انڈیکس 168,155 پوائنٹس کی مضبوط ترین سطح پر موجود ہے۔
آگے چل کر مارکیٹ کے لیے سب سے اہم کیٹالسٹ آنے والے مہینے کے کنزیومر پرائس انڈیکس (CPI) کے اعدادوشمار اور اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی (MPC) کا اگلا اجلاس ہوگا۔ سرمایہ کار اس بات کو باریک بینی سے دیکھیں گے کہ کیا افراط زر سنگل ڈیجیٹ کی طرف جاتا ہے یا عالمی قیمتوں کے اثرات ظاہر ہوتے ہیں۔ مزید براں، آئی ایم ایف کے اگلے جائزاتی اجلاس کے نتائج، FBR کی ماہانہ ٹیکس وصولیاں، اور روز مرہ کی بنیاد پر انٹربینک میں زرمبادلہ کا بہاؤ اس معاشی سفر کی اگلی سمت متعین کریں گے۔
📊 ڈیسک کا جائزہ
- ریگیم: monetary easing and macro stabilization
- کیا بدلا: USD/PKR پچھلے سیشن کے 277.10 سے مزید مستحکم ہو کر 276.82 پر آ گیا ہے، جس سے روپیہ 0.33% مضبوط ہوا ہے اور غیر ملکی ادائیگیوں کا دباؤ قدرے کم ہوا ہے۔
- تیزی کا منظرنامہ: اگر USD/PKR 276.50 سے نیچے مستحکم ہوتا ہے اور جاری کھاتے کا توازن مثبت رہتا ہے تو روپیہ مزید مضبوط ہو کر 275.00 کی طرف جا سکتا ہے اور KSE-100 انڈیکس میں نیا تیزی کا رجحان شروع ہو سکتا ہے۔
- مندی کا منظرنامہ: اگر عالمی سطح پر اشیائے صرف کی قیمتیں بڑھنے سے CPI افراط زر 13.00% سے تجاوز کر جائے اور USD/PKR 282.00 کی سطح توڑ دے تو موجودہ مانیٹری ایزنگ کا دور متاثر ہو سکتا ہے۔
- تھیسس کب غلط ہوگی: سی پی آئی افراط زر کا 13.00% سے اوپر نکل جانا یا انٹربینک مارکیٹ میں USD/PKR کا 282.00 سے اوپر بڑھ جانا اس معاشی استحکام کے بنیادی بیانیے کو منسوخ کر دے گا۔
- کلیدی سطحیں: USD/PKR Support: 276.50 | USD/PKR Resistance: 278.50 | KSE-100 Support: 167,000 | KSE-100 Resistance: 170,000
اکثر پوچھے جانے والے سوالات
پاکستان میں اس وقت پالیسی ریٹ اور افراط زر کی کیا صورتحال ہے؟
اسٹیٹ بینک آف پاکستان کا پالیسی ریٹ 11.50 فیصد ہے جبکہ کنزیومر پرائس انڈیکس (CPI) پر مبنی افراط زر 11.10 فیصد پر ریکارڈ کیا گیا ہے۔ اس کے نتیجے میں ملک میں 40 بیسس پوائنٹس کی مثبت حقیقی شرح سود (positive real interest rate) موجود ہے جو معاشی استحکام کو تقویت دے رہی ہے۔
USD/PKR میں حالیہ کمی سے پاکستانی معیشت پر کیا اثر پڑے گا؟
انٹربینک مارکیٹ میں USD/PKR کا 276.82 کی سطح پر آنا (0.33 فیصد روپے کی مضبوطی) درامداتی لاگت کو کم کرنے میں مددگار ثابت ہوگا۔ اس سے مائع ایندھن اور دیگر ضروری اشیاء کی قیمتوں میں تدریجی کمی آئے گی اور افراط زر کے دباؤ کو مزید کم کرنے میں مدد ملے گی۔
کیا آئی ایم ایف پروگرام اور بیرونی ذخائر معیشت کو سہارا دے رہے ہیں؟
جی ہاں، بین الاقوامی مالیاتی فنڈ (IMF) کا پروگرام اور ترسیلات زر (remittances) میں تسلسل بیرونی کھاتے کو استحکام فراہم کر رہے ہیں۔ زرمبادلہ کے ذخائر (FX reserves) میں بہتری سے انٹربینک مارکیٹ میں سپلائی اور ڈیمانڈ کا توازن برقرار ہے جس سے روپے کو سہارا مل رہا ہے۔
اسٹاک مارکیٹ (KSE-100) کا موجودہ معاشی تناظر میں کیا کردار ہے؟
KSE-100 انڈیکس کا 168,155 پوائنٹس کے گرد استحکام سرمایہ کاروں کے اعتماد کی عکاسی کرتا ہے۔ مثبت حقیقی شرح سود اور شرح سود میں تدریجی ہدف سازی کی وجہ سے ادارہ جاتی سرمایہ کار ایکویٹی مارکیٹ میں طویل المدتی پوزیشنز برقرار رکھے ہوئے ہیں۔
🔗 پاکستان سے متعلق مزید: پاکستان معیشت · تازہ ترین خبریں
🌐 بیرونی ذرائع: اسٹیٹ بینک آف پاکستان (SBP) ↗ · ادارہ شماریات پاکستان (PBS) ↗
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
✍ تحریر کردہ · UrduMarkets
Product & Editorial Lead · فِن ٹیک، اردو صحافت، مارکیٹ ڈیٹا · Founder, Urdu Markets
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم...
متعلقہ مضامین
3 مضامین
اسٹیٹ بینک کی مانیٹری پالیسی: 11.10 فیصد مہنگائی کے تناظر میں 11.50 فیصد شرح سود میں ممکنہ کٹوتی کا تجزیہ
پاکستان معاشی جائزہ: 11.50% پالیسی ریٹ، مثبت حقیقی شرح سود اور USD/PKR کا 276.83 پر استحکام
ڈالر ریٹ آج اور پاکستانی روپیہ: انٹربینک منڈی میں 276.82 کی سطح اور میکرو صورتحال کا تجزیہ
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔