شرح سود 12 فیصد پر آ گئی ۔ SBP Monetary Policy کا اعلان کر دیا گیا
★اہم نکات
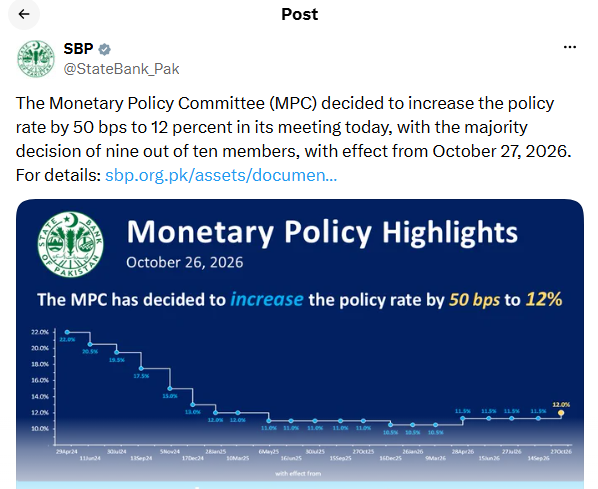
- •SBP Monetary Policy: اسٹیٹ بینک نے شرح سود 11.5 فیصد سے بڑھا کر 12 فیصد کر دی، جو 50 بنیادی پوائنٹس کا اضافہ ہے۔
- •Inflation: ستمبر 2026 میں سالانہ افراط زر 10.3 فیصد تک پہنچ گئی، جس میں توانائی اور گندم کی بلند قیمتوں کا اہم کردار رہا۔
- •Oil Prices: عالمی منڈی میں تیل کی قیمتیں 100 ڈالر فی بیرل سے اوپر رہنے اور مشرق وسطیٰ کی کشیدگی نے افراط زر کے خدشات بڑھا دیے۔
- •MPC Decision: مانیٹری پالیسی کمیٹی کے 10 میں سے 9 ارکان نے شرح سود میں اضافے کی حمایت کی۔
- •Remittances: پہلی سہ ماہی میں ترسیلات زر 10.9 ارب ڈالر رہیں، جس کے بعد سالانہ تخمینہ 44 ارب ڈالر سے بڑھا کر 45 ارب ڈالر کر دیا گیا۔
- •Foreign Exchange Reserves: اسٹیٹ بینک کے زرمبادلہ کے ذخائر تقریباً 21.5 ارب ڈالر پر مستحکم رہے، جو تین ماہ کی درآمدات کے لیے کافی ہیں۔
- •GDP Growth: مالی سال 2026-27 کے لیے معاشی ترقی کی شرح 3.5 سے 4.5 فیصد کے درمیان رہنے کا تخمینہ برقرار رکھا گیا۔
- •Current Account: جاری کھاتے کے خسارے کا تخمینہ جی ڈی پی کے صفر سے ایک فیصد کے درمیان برقرار ہے۔
- •Economic Outlook: بلند شرح سود افراط زر کو قابو میں رکھنے میں مدد دے سکتی ہے، تاہم عالمی توانائی قیمتیں، خوراک کی رسد اور جغرافیائی سیاسی خطرات معاشی منظرنامے کو متاثر کر سکتے ہیں۔
اسٹیٹ بینک آف پاکستان نے افراط زر اور عالمی توانائی قیمتوں میں اضافے کے خدشات کے پیش نظر شرح سود میں 50 بنیادی پوائنٹس کا اضافہ کرتے ہوئے اسے 12 فیصد کر دیا ہے۔ SBP Monetary Policy کا یہ فیصلہ ایسے وقت میں سامنے آیا ہے جب مشرق وسطیٰ میں کشیدگی، عالمی مارکیٹس میں تیل کی بلند قیمتیں اور مقامی سطح پر گندم کی مہنگی ہوتی قیمتیں معیشت کے لیے نئے چیلنجز پیدا کر رہی ہیں۔
اسٹیٹ بینک کی مانیٹری پالیسی کمیٹی کے 10 میں سے 9 ارکان نے اس اضافے کی حمایت کی، جبکہ ایک رکن اس سے زیادہ اضافے کا حامی تھا۔ جون 2026 کے بعد شرح سود میں یہ پہلا اضافہ ہے، جس کا بنیادی مقصد افراط زر کی توقعات کو قابو میں رکھنا، قیمتوں کے دباؤ کو محدود کرنا اور معاشی استحکام کو برقرار رکھنا ہے۔ تاہم، اس فیصلے کے اثرات قرضوں کی لاگت، کاروباری سرمایہ کاری، صارفین کے اخراجات اور مالی سال 2026-27 کی معاشی ترقی پر بھی مرتب ہو سکتے ہیں۔
SBP Monetary Policy کی تفصیلات
State Bank of Pakistan (SBP) کے گورنر جمیل احمد کے مطابق، مشرق وسطیٰ کے بحران اور عالمی اجناس کی قیمتوں میں اضافے نے پاکستان میں افراط زر کے منظرنامے کو پہلے کے مقابلے میں زیادہ مشکل بنا دیا ہے۔ مرکزی بینک کے لیے سب سے بڑا خدشہ یہ ہے کہ توانائی اور خوراک کی قیمتوں میں اضافہ صرف چند مصنوعات تک محدود نہ رہے بلکہ معیشت کے دوسرے شعبوں میں بھی قیمتوں کے دباؤ کو بڑھا دے۔
عالمی مارکیٹس میں تیل کی قیمتوں کا 100 ڈالر فی بیرل سے اوپر رہنا پاکستان جیسے درآمدات پر انحصار کرنے والے ملک کے لیے اہم خطرہ ہے۔ تیل مہنگا ہونے سے ٹرانسپورٹ، بجلی کی پیداوار، صنعتی لاگت اور اشیائے ضروریہ کی ترسیل متاثر ہو سکتی ہے۔ کاروباری ادارے جب یہ اضافی اخراجات صارفین تک منتقل کرتے ہیں تو مجموعی افراط زر میں مزید اضافہ ہونے کا امکان پیدا ہوتا ہے۔
اس کے ساتھ گزشتہ دو سے تین ماہ کے دوران گندم کی قیمتوں میں اضافے نے بھی مقامی مارکیٹ میں دباؤ بڑھایا۔ چونکہ گندم اور اس سے تیار ہونے والی مصنوعات گھریلو اخراجات کا اہم حصہ ہیں، اس لیے ان کی قیمتوں میں اضافہ عوام کی قوت خرید کو براہ راست متاثر کرتا ہے۔
ان حالات میں SBP Monetary Policy کے تحت شرح سود میں اضافہ افراط زر کی توقعات کو قابو میں رکھنے اور قیمتوں میں اضافے کے دوسرے مرحلے کے اثرات کو محدود کرنے کی کوشش ہے۔ تاہم، شرح سود بڑھانے سے عالمی تیل سستا نہیں ہو سکتا اور نہ ہی خوراک کی رسد فوری طور پر بہتر ہوتی ہے، اس لیے اس فیصلے کے نتائج کا انحصار دیگر معاشی اور بیرونی عوامل پر بھی ہوگا۔
مانیٹری پالیسی کمیٹی کا فیصلہ: 9 ارکان شرح سود بڑھانے کے حامی
اسٹیٹ بینک کی Monetary Policy Committee (MPC) کے 10 میں سے 9 ارکان نے پالیسی ریٹ میں 50 بنیادی پوائنٹس اضافے کی حمایت کی، جبکہ ایک رکن نے اس سے
زیادہ اضافے کی رائے دی۔ یہ تقسیم ظاہر کرتی ہے کہ کمیٹی کی بھاری اکثریت نے افراط زر کے بڑھتے ہوئے خطرات کو مدنظر رکھتے ہوئے سخت SBP Monetary Policy کو ضروری سمجھا۔
شرح سود بڑھنے سے بینکوں کے قرضوں کی لاگت میں اضافہ ہو سکتا ہے، جس کے نتیجے میں کاروباری ادارے نئی سرمایہ کاری، پیداواری صلاحیت میں اضافے اور توسیعی منصوبوں کے حوالے سے محتاط رویہ اختیار کر سکتے ہیں۔ اسی طرح، قرضوں کے ذریعے بڑی خریداری کرنے والے صارفین کے لیے مالیاتی بوجھ بڑھ سکتا ہے۔
دوسری جانب، بلند شرح سود بچت کی حوصلہ افزائی اور قرضوں پر مبنی اخراجات میں کمی کے ذریعے مجموعی طلب کو محدود کر سکتی ہے۔ اس سے وقت کے ساتھ افراط زر میں کمی لانے میں مدد مل سکتی ہے، لیکن توانائی اور خوراک کی رسد سے پیدا ہونے والے دباؤ کو کم کرنے کے لیے اضافی اقدامات بھی ضروری رہیں گے۔
افراط زر 10.3 فیصد، Inflation Outlook کی اہمیت
پاکستان میں ستمبر 2026 کے دوران سالانہ افراط زر 10.3 فیصد ریکارڈ کی گئی، جو مانیٹری پالیسی کمیٹی کی توقعات سے زیادہ تھی۔ مرکزی بینک کے مطابق، توانائی اور گندم کی بلند قیمتوں نے اس اضافے میں نمایاں کردار ادا کیا۔
Inflation Outlook کے حوالے سے اسٹیٹ بینک کا بنیادی خدشہ یہ ہے کہ اگر خوراک اور توانائی کی قیمتیں مسلسل بلند رہیں تو صارفین اور کاروباری ادارے مستقبل میں مزید قیمتوں میں اضافے کی توقع کرنے لگیں گے۔ ایسی صورتحال میں کاروبار اپنی مصنوعات اور خدمات کی قیمتیں بڑھا سکتے ہیں، جبکہ ملازمین کی اجرتوں اور پیداواری اخراجات میں اضافے کے مطالبات بھی بڑھ سکتے ہیں۔
مرکزی بینک کا ہدف افراط زر کو درمیانی مدت میں 5 سے 7 فیصد کے دائرے میں واپس لانا ہے۔ اس مقصد کے لیے حقیقی شرح سود کو مستقبل کی متوقع افراط زر کے مقابلے میں مثبت رکھنا اہم سمجھا جاتا ہے، تاکہ قرضوں پر مبنی طلب کو محدود کیا جا سکے اور قیمتوں کے استحکام کی جانب پیش رفت ہو۔
تاہم، افراط زر کا مستقبل مشرق وسطیٰ کی صورتحال، عالمی اجناس کی قیمتوں، توانائی کے نرخوں میں ممکنہ تبدیلیوں، گندم کی رسد اور موسمی حالات سے متاثر ہو سکتا ہے۔ اگر ان عوامل میں بہتری نہ آئی تو قیمتوں میں کمی کا عمل سست رہنے کا خطرہ موجود ہے۔
تیل کی عالمی قیمتیں اور US Iran Conflict کے معاشی اثرات
مشرق وسطیٰ میں کشیدگی پاکستان کی معاشی پالیسی کے لیے ایک اہم بیرونی خطرہ بن چکی ہے۔ US-Iran Conflict اور خطے میں غیر یقینی صورتحال عالمی توانائی منڈیوں پر دباؤ ڈال سکتی ہے، جس کے نتیجے میں تیل کی قیمتیں بلند رہنے کا خدشہ ہے۔
پاکستان کے لیے اس صورتحال کے اثرات متعدد سطحوں پر سامنے آ سکتے ہیں۔ سب سے پہلے، تیل کی مہنگی درآمدات سے بیرونی ادائیگیوں کا بوجھ بڑھ سکتا ہے۔ اس کے بعد ٹرانسپورٹ اور صنعتی لاگت میں اضافہ اشیائے ضروریہ کی قیمتوں کو متاثر کر سکتا ہے۔ اگر توانائی کے اخراجات طویل عرصے تک بلند رہیں تو کاروباری سرگرمیوں اور گھریلو بجٹ دونوں پر دباؤ بڑھ سکتا ہے۔
SBP Monetary Policy اس دباؤ کے بعض ثانوی اثرات کو محدود کرنے میں مدد دے سکتی ہے، لیکن توانائی کی عالمی مارکیٹس میں استحکام کے لیے صرف شرح سود میں اضافہ کافی نہیں ہوگا۔ درآمدی اخراجات کا بہتر انتظام، مالیاتی نظم و ضبط اور توانائی کے شعبے میں مؤثر اقدامات بھی اہم رہیں گے۔
ترسیلات زر کا سالانہ تخمینہ 45 ارب ڈالر، Remittances سے مثبت توقعات
پاکستان کے بیرونی شعبے کے لیے ایک مثبت پیش رفت ترسیلات زر میں بہتری کی توقع ہے۔ اسٹیٹ بینک کے گورنر جمیل احمد کے مطابق، مالی سال 2026-27 کی پہلی سہ ماہی میں پاکستان کو 10.9 ارب ڈالر کی ترسیلات زر موصول ہوئیں، جس کے بعد سالانہ تخمینہ 44 ارب ڈالر سے بڑھا کر 45 ارب ڈالر کر دیا گیا۔
Remittances پاکستان کے لیے زرمبادلہ کا اہم ذریعہ ہیں۔ ان سے درآمدی ادائیگیوں، بیرونی کھاتے کے توازن اور زرمبادلہ کے ذخائر کو سہارا مل سکتا ہے۔ اگر ترسیلات زر میں بہتری برقرار رہتی ہے تو عالمی توانائی قیمتوں سے پیدا ہونے والے کچھ دباؤ کو متوازن کرنے میں مدد مل سکتی ہے۔
تاہم، اس مثبت پیش رفت کو تمام بیرونی خطرات کا خاتمہ نہیں سمجھنا چاہیے۔ اگر تیل کی درآمدات پر اخراجات بڑھتے ہیں یا بین الاقوامی مالیاتی حالات سخت ہوتے ہیں تو بیرونی کھاتے پر دباؤ برقرار رہ سکتا ہے۔ اسی لیے ترسیلات زر کے ساتھ برآمدات، بیرونی سرمایہ کاری اور دیگر زرمبادلہ ذرائع کو مضبوط بنانا بھی ضروری ہے۔
زرمبادلہ کے ذخائر 21.5 ارب ڈالر، Foreign Exchange Reserves کی اہمیت
SBP Monetary Policy اسٹیٹمنٹ کے مطابق، اسٹیٹ بینک کے زرمبادلہ کے ذخائر تقریباً 21.5 ارب ڈالر پر مستحکم رہے، جو تقریباً تین ماہ کی درآمدات کے لیے کافی ہیں۔ مرکزی بینک نے ذخائر کے استحکام میں مسلسل زرمبادلہ خریداری کے کردار کی نشاندہی کی۔
زرمبادلہ کے مناسب ذخائر ملک کو درآمدی ادائیگیوں اور بیرونی مالیاتی دباؤ سے نمٹنے کی صلاحیت فراہم کرتے ہیں۔ تاہم، ان ذخائر کو مستحکم رکھنے کے لیے ترسیلات زر، برآمدات اور دیگر بیرونی مالیاتی آمدن کا تسلسل ضروری ہوگا۔
اسٹیٹ بینک کے مطابق، بین الاقوامی مالیاتی فنڈ کے ساتھ عملے کی سطح پر معاہدہ بھی طے پایا، جبکہ Federal Board of Revenue (FBR) نے مالی سال 2026-27 کی پہلی سہ ماہی میں محصولات کی وصولی کا ہدف عبور کیا۔ یہ پیش رفت مالیاتی نظم و ضبط اور بیرونی استحکام کے لیے مددگار ہو سکتی ہے، لیکن مستقبل کی صورتحال کا انحصار محصولات کی وصولی، سرکاری اخراجات اور اصلاحات پر عمل درآمد کے تسلسل پر ہوگا۔
مالی سال 2026-27 میں GDP Growth کا تخمینہ 3.5 سے 4.5 فیصد
SBP نے مالی سال 2026-27 کے لیے حقیقی معاشی ترقی کی شرح 3.5 سے 4.5 فیصد کے درمیان رہنے کا سابقہ تخمینہ برقرار رکھا ہے۔ تاہم، مانیٹری پالیسی کمیٹی نے خبردار کیا ہے کہ مشرق وسطیٰ کے بحران میں مزید شدت اور ناموافق موسمی حالات اس تخمینے کے لیے خطرات پیدا کر سکتے ہیں۔
بلند توانائی قیمتیں کاروباری لاگت بڑھا سکتی ہیں، جبکہ خراب موسم زرعی پیداوار اور خوراک کی رسد کو متاثر کر سکتا ہے۔ اس کے علاوہ، بلند شرح سود نجی شعبے کے قرضوں اور سرمایہ کاری کے فیصلوں پر دباؤ ڈال سکتی ہے۔ اگر کاروباری اداروں کے لیے مالی وسائل مہنگے ہو جائیں تو وہ نئی سرمایہ کاری یا توسیعی منصوبے مؤخر کر سکتے ہیں۔
اس صورتحال میں پالیسی سازوں کے لیے اہم چیلنج افراط زر پر قابو پانے کے ساتھ معاشی ترقی کے امکانات برقرار رکھنا ہے۔ اس مقصد کے لیے مالیاتی نظم و ضبط، ساختی اصلاحات اور کاروباری ماحول کو بہتر بنانا بھی ضروری ہوگا۔
Current Account کا خسارہ جی ڈی پی کے ایک فیصد تک رہنے کی توقع
مانیٹری پالیسی کمیٹی نے مالی سال 2026-27 کے لیے جاری کھاتے کے خسارے کا تخمینہ جی ڈی پی کے صفر سے ایک فیصد کے درمیان برقرار رکھا ہے۔ مرکزی بینک کے مطابق، اس سطح کے خسارے کے ساتھ بہتر مالیاتی آمدن زرمبادلہ کے ذخائر میں مزید اضافے کی گنجائش پیدا کر سکتی ہے۔
تاہم، یہ منظرنامہ عالمی اجناس کی قیمتوں، بین الاقوامی مالیاتی حالات اور رسد سے متعلق ممکنہ رکاوٹوں سے متاثر ہو سکتا ہے۔ اگر تیل کی قیمتیں بلند رہتی ہیں تو درآمدی ادائیگیوں میں اضافہ جاری کھاتے پر دباؤ ڈال سکتا ہے۔ اسی طرح، عالمی مالیاتی حالات سخت ہونے سے بیرونی سرمایہ کاری اور قرضوں کے حصول کی لاگت بڑھ سکتی ہے۔
پاکستان کے لیے ضروری ہوگا کہ وہ ترسیلات زر کے ساتھ برآمدات اور دیگر زرمبادلہ ذرائع کو مضبوط کرے، تاکہ بیرونی ادائیگیوں کی ضروریات پوری کرنے کے لیے ذخائر پر غیر ضروری دباؤ نہ پڑے۔
عالمی مرکزی بینکوں کی پالیسی اور Global Inflation کے خطرات
SBP Monetary Policy نے عالمی مالیاتی ماحول کو بھی اپنے فیصلے کے اہم عوامل میں شامل کیا۔ مانیٹری پالیسی کمیٹی کے مطابق، افراط زر کے دباؤ میں اضافے کے باعث بڑے عالمی مرکزی بینکوں نے شرح سود بڑھائی ہے، جبکہ International Monetary Fund (IMF) نے عالمی افراط زر کے تخمینے بھی بڑھا دیے ہیں۔
عالمی سطح پر بلند شرح سود مالیاتی حالات کو سخت کر سکتی ہے، جس سے سرمایہ کاری، قرضوں کی لاگت اور ترقی پذیر معیشتوں کو دستیاب مالی وسائل متاثر ہوتے ہیں۔ پاکستان کے لیے یہ صورتحال خاص اہمیت رکھتی ہے، کیونکہ ملک کو بیرونی مالیاتی استحکام برقرار رکھنے اور معاشی ترقی کے لیے سرمایہ کاری کی حوصلہ افزائی کرنے کی بیک وقت ضرورت ہے۔
کمیٹی نے بیرونی اور مالیاتی حفاظتی گنجائش بڑھانے، محتاط مانیٹری اور مالیاتی پالیسی جاری رکھنے اور ساختی اصلاحات پر بروقت عمل درآمد کو پائیدار معاشی ترقی کے لیے ضروری قرار دیا۔
اختتامیہ
SBP Monetary Policy کی جانب سے پالیسی ریٹ 12 فیصد تک بڑھانے کا فیصلہ ظاہر کرتا ہے کہ مرکزی بینک عالمی توانائی قیمتوں، گندم کی بڑھتی قیمتوں اور مشرق وسطیٰ کی کشیدگی سے پیدا ہونے والے افراط زر کے خطرات کو سنجیدگی سے لے رہا ہے۔ ستمبر 2026 میں افراط زر کا 10.3 فیصد تک پہنچنا اس فیصلے کا اہم محرک بنا، جبکہ ترسیلات زر میں بہتری اور زرمبادلہ کے ذخائر کا استحکام معیشت کے لیے مثبت پہلو ہیں۔
آنے والے مہینوں میں پاکستان کی معاشی سمت کا انحصار اس بات پر ہوگا کہ عالمی تیل کی قیمتیں کس سطح پر رہتی ہیں، خوراک کی رسد میں بہتری آتی ہے یا نہیں، اور بیرونی مالیاتی استحکام کس حد تک مضبوط ہوتا ہے۔ اگر عالمی توانائی اور خوراک کی قیمتوں کا دباؤ کم ہوتا ہے تو افراط زر کو 5 سے 7 فیصد کے ہدفی دائرے میں واپس لانے میں مدد مل سکتی ہے۔ اس کے برعکس، اگر عالمی تنازعہ طول پکڑتا ہے تو قیمتوں کو قابو میں رکھنے کے لیے مزید مشکل فیصلوں کی ضرورت پیش آ سکتی ہے۔
پاکستان کے لیے اصل چیلنج صرف افراط زر کم کرنا نہیں بلکہ ایسی معاشی پالیسی برقرار رکھنا ہے جو قیمتوں کے استحکام، کاروباری سرمایہ کاری، روزگار اور پائیدار ترقی کے درمیان توازن قائم رکھ سکے۔ یہی عوامل مستقبل میں SBP Monetary Policy کی سمت اور اس کے نتائج کا تعین کرنے میں اہم کردار ادا کریں گے۔
آپ کا کیا خیال ہے؟ کیا اسٹیٹ بینک کا 50 بنیادی پوائنٹس کا اضافہ افراط زر کو کنٹرول کرنے کے لیے کافی ثابت ہوگا یا آنے والے مہینوں میں ہمیں مزید سخت پالیسی کا سامنا کرنا پڑے گا؟ اپنی رائے نیچے کمنٹس میں ضرور شیئر کیجیے۔
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Official Website of State Bank of Pakistan
sbp.org.pk/assets/documents/press-release/PR-26-Oct-2026.pdf
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
پاکستان میں فی تولہ سونا 7 ہزار روپے سستا، عالمی مارکیٹس کے اثرات
پاکستان کے 24 شہروں میں5G Sites ایکٹیویٹ Jazz سب سے آگے
پاکستان اور مالدیپ میں دفاعی و معاشی تعاون بڑھانے پر اتفاق، باہمی تجارت 20 کروڑ ڈالر تک بڑھانے کا معاہدہ
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔