VIS کی طرف سے Macter International کی کریڈٹ ریٹنگ A برقرار، سیلز میں 18 فیصد اضافہ
★اہم نکات
- •VIS Credit Rating Company نے Macter International کی طویل مدتی اور قلیل مدتی کریڈٹ ریٹنگز A/A1 پر برقرار رکھتے ہوئے آؤٹ لک Stable رکھا ہے۔
- •مالی سال 2026 میں کمپنی کی فروخت 18.33 فیصد اضافے سے 11.7 ارب روپے تک پہنچ گئی، جبکہ Gross Margin بہتر ہو کر 48.25 فیصد ہوگیا۔
- •بہتر فروخت کے باوجود Net Margin کم ہو کر 5.95 فیصد رہ گیا، جبکہ Borrowings بڑھ کر 1.04 ارب روپے تک پہنچ گئیں۔
- •Cash Conversion Cycle بڑھ کر 83 دن ہوگیا، جس سے Working Capital کی ضروریات میں اضافہ ہوا۔
- •VIS کے مطابق آئندہ کریڈٹ ریٹنگ کے لیے قرضوں کی ادائیگی کی صلاحیت، منافع کے مارجنز، کاروباری ارتکاز اور درآمدی خام مال کی قیمتیں اہم رہیں گی۔
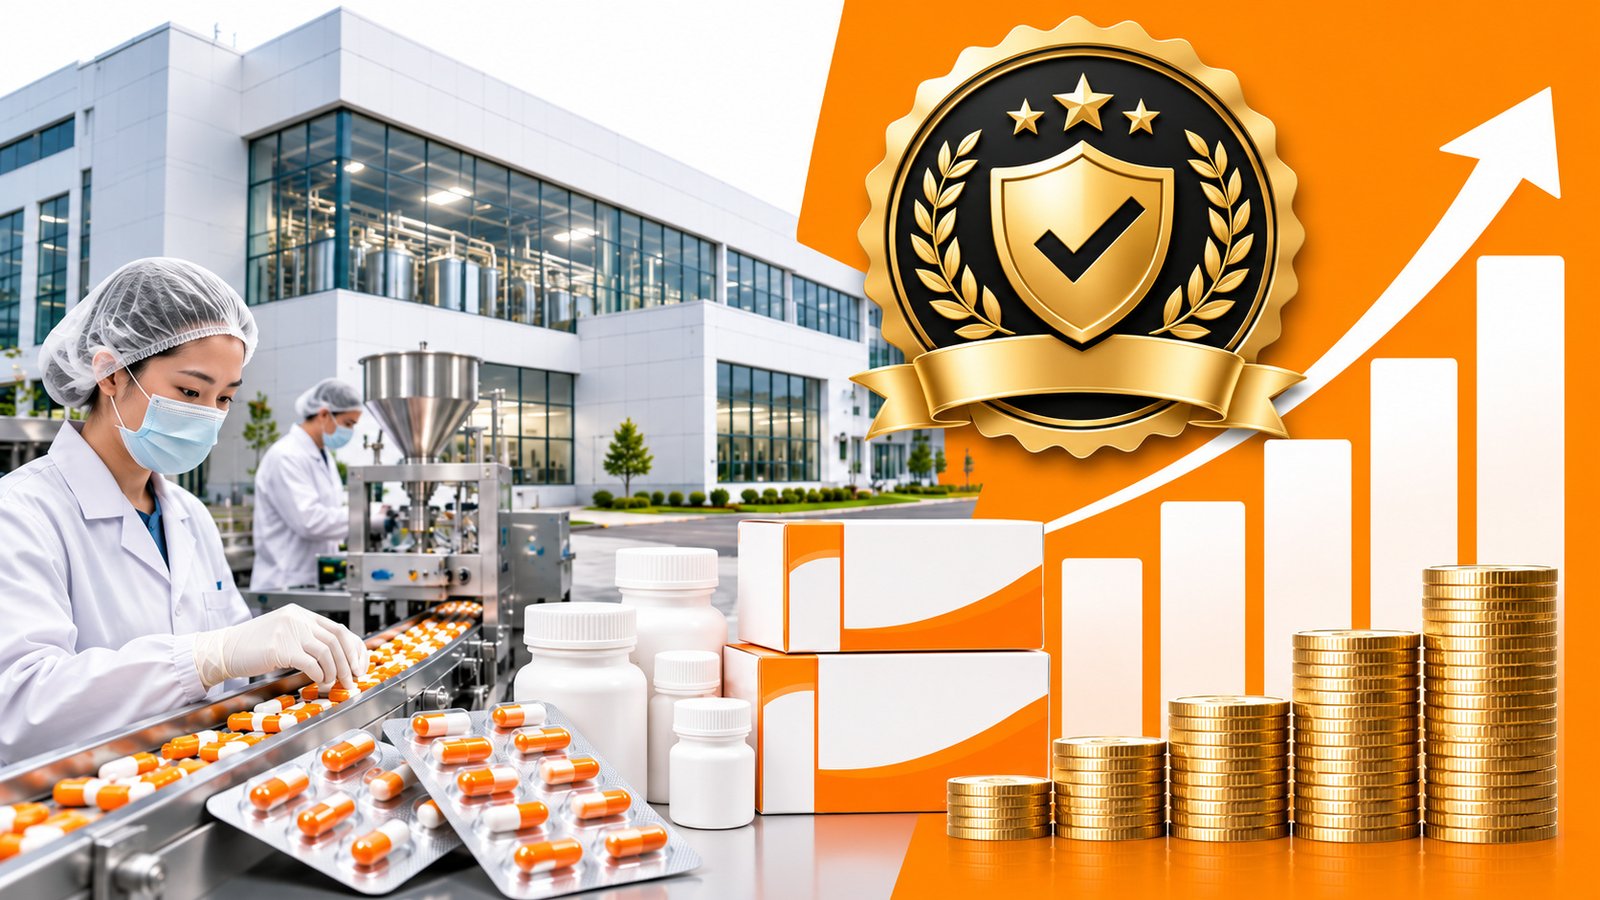
Macter International (PSX: MACTER) retains its A/A1 credit rating with a Stable outlook as FY26 sales climb 18.33% to Rs 11.7 billion and gross margins improve.
But rising borrowings, weaker net margins and longer cash conversion cycles raise important questions about financial resilience. Explore VIS's latest assessment in our Urdu report.
پاکستان کی فارماسیوٹیکل کمپنی Macter International Limited (PSX: MACTER) کی مستحکم آمدنی اور محتاط سرمایہ جاتی ڈھانچے کے پیش نظر VIS Credit Rating Company نے اس کی طویل مدتی اور قلیل مدتی ادارہ جاتی کریڈٹ ریٹنگز A/A1 پر برقرار رکھی ہیں، جبکہ ریٹنگ کا آؤٹ لک بھی Stable رکھا گیا ہے۔ مزید تفصیلات کیلئے رپورٹ کے لنک پر کلک کریں
19 نومبر 2026 کو جاری کردہ رپورٹ کے مطابق مالی سال 2026 میں کمپنی کی فروخت 18.33 فیصد بڑھ کر 11.7 ارب روپے تک پہنچ گئی اور Gross Margin میں بھی بہتری آئی۔ تاہم قرضوں میں اضافہ، Net Margin میں کمی اور Working Capital کی بڑھتی ہوئی ضروریات مستقبل کی مالیاتی کارکردگی کے لیے اہم چیلنجز ہیں۔
Macter International کی Credit Ratingمستحکم رہنے کی وجوہات
VIS Credit Rating Company کے مطابق Macter International کا محتاط سرمایہ جاتی ڈھانچہ اور مستحکم آمدنی اس کی کریڈٹ ریٹنگ برقرار رکھنے میں بنیادی اہمیت رکھتے ہیں۔ فارماسیوٹیکل سیکٹر کی ایک نمایاں خصوصیت یہ ہے کہ ادویات کی طلب عمومی معاشی حالات میں بھی نسبتاً مستحکم رہتی ہے، جس سے اس شعبے کی کمپنیوں کو آمدنی کے تسلسل میں مدد ملتی ہے۔
Macter International کے معاملے میں بھی یہی عوامل اس کی مالیاتی پوزیشن کو سہارا دے رہے ہیں۔ کمپنی کی گزشتہ ریٹنگ کا فیصلہ 29 ستمبر 2025 کو کیا گیا تھا، جبکہ تازہ جائزے میں VIS نے کاروباری کارکردگی کے ساتھ قرضوں کی ادائیگی، ورکنگ کیپیٹل اور منافع کے مارجنز کو بھی اہم پیمانے قرار دیا ہے۔
Sales Growth اور Gross Margin میں بہتری نے مالیاتی کارکردگی کو سہارا دیا
مالی سال 2026 میں Macter International کی فروخت 18.33 فیصد اضافے کے ساتھ 11.7 ارب روپے تک پہنچ گئی، جو گزشتہ مالی سال کے مقابلے میں نمایاں بہتری ہے۔ اس ترقی کے پیچھے مصنوعات کی فروخت کے بہتر امتزاج (Sales Mix)، نسخے کے ذریعے فروخت ہونے والی ادویات اور برآمدی کاروبار میں پیش رفت کو اہم عوامل قرار دیا گیا ہے۔
اسی دوران کمپنی کا Gross Margin بھی 44.69 فیصد سے بڑھ کر 48.25 فیصد ہوگیا۔ یہ بہتری ظاہر کرتی ہے کہ کمپنی اپنی مصنوعات کی فروخت سے مجموعی سطح پر زیادہ منافع حاصل کرنے میں کامیاب رہی۔ تاہم، اس مثبت پیش رفت کے باوجود خالص منافع کے مارجن میں کمی نے مالیاتی نتائج کی ایک مختلف تصویر بھی پیش کی۔
Net Margin میں کمی اور Borrowings میں اضافہ توجہ طلب
Macter International کے لیے مالی سال 2026 کا ایک اہم پہلو یہ رہا کہ مجموعی منافع کے مارجن میں بہتری خالص منافع کی سطح تک منتقل نہیں ہوسکی۔ کمپنی کا Net Margin مالی سال 2025 کے 7.44 فیصد سے کم ہو کر 5.95 فیصد رہ گیا۔
اس کے ساتھ کمپنی کے قرضے بھی بڑھ کر 1.04 ارب روپے تک پہنچ گئے۔ یہ صورتحال ظاہر کرتی ہے کہ فروخت اور مجموعی منافع میں اضافے کے باوجود کمپنی کو اپنے اخراجات، مالیاتی ذمہ داریوں اور نقدی کے انتظام پر مزید توجہ دینے کی ضرورت ہے۔
قرضوں میں اضافے کے باوجود کمپنی کی قرض ادا کرنے کی صلاحیت کے بعض اشاریے نسبتاً مضبوط رہے۔ VIS کے مالیاتی جائزے کے مطابق Funds From Operations (FFO) to Total Debt کا تناسب 109 فیصد جبکہ Debt Service Coverage Ratio (DSCR) تقریباً 3.03 گنا رہا۔ یہ اعداد ظاہر کرتے ہیں کہ موجودہ قرضوں کی ادائیگی کے لیے کمپنی کی مالیاتی گنجائش برقرار ہے، تاہم آئندہ مدت میں قرضوں اور ورکنگ کیپیٹل کی ضروریات میں اضافے کے اثرات پر نظر رکھنا ضروری ہوگا۔
Cash Conversion Cycle میں اضافہ Working Capital کے لیے چیلنج
کمپنی کے مالیاتی جائزے میں Cash Conversion Cycle کا 70 دن سے بڑھ کر 83 دن تک پہنچنا بھی ایک اہم پیش رفت ہے۔ اس دورانیے میں اضافے کا مطلب ہے کہ کاروبار میں لگائی گئی نقدی کو دوبارہ نقدی کی صورت میں حاصل کرنے کے لیے زیادہ وقت درکار ہو رہا ہے۔
یہ تبدیلی کمپنی کی Working Capital Management پر دباؤ بڑھا سکتی ہے، کیونکہ کاروباری سرگرمیوں کو جاری رکھنے کے لیے زیادہ سرمایہ درکار ہونے کا امکان پیدا ہوتا ہے۔ VIS نے بھی ورکنگ کیپیٹل کی صورتحال اور قرضوں کی ادائیگی کی صلاحیت کو مستقبل میں کریڈٹ ریٹنگ کے اہم جائزہ جاتی عوامل میں شامل رکھا ہے۔
Product Concentration اور Imported API Prices کے خطرات
Macter International کو اپنی مالیاتی کارکردگی برقرار رکھنے کے لیے کچھ کاروباری خطرات کا بھی سامنا ہے۔ VIS نے مصنوعات اور صارفین پر بڑھتے ہوئے ارتکاز (Concentration) کی نشاندہی کی ہے، جس کے باعث مخصوص مصنوعات یا بڑے صارفین کی فروخت میں کمی کمپنی کی مجموعی آمدنی کو متاثر کر سکتی ہے۔
اس کے علاوہ درآمدی Active Pharmaceutical Ingredients (API) کی قیمتوں میں تبدیلی اور ایکسچینج ریٹ کے اتار چڑھاؤ سے پیداواری لاگت اور منافع کے مارجنز متاثر ہونے کا امکان موجود ہے۔ چونکہ فارماسیوٹیکل صنعت کا ایک حصہ درآمدی خام مال پر انحصار کرتا ہے، اس لیے روپے کی قدر میں کمی یا عالمی سطح پر خام مال کی قیمتوں میں اضافے سے کمپنی کے اخراجات بڑھ سکتے ہیں۔
مستقبل میں Credit Rating کے لیے کن عوامل کی اہمیت ہوگی؟
VIS کے مطابق Macter International کی موجودہ ریٹنگ کو برقرار رکھنے کے لیے آئندہ مدت میں چند بنیادی مالیاتی اشاریوں کی نگرانی اہم ہوگی۔ ان میں ورکنگ کیپیٹل کی ضروریات، قرضوں کی بروقت ادائیگی کی صلاحیت، منافع کے مارجنز اور کاروباری ارتکاز شامل ہیں۔
کمپنی کے لیے اصل چیلنج یہ ہوگا کہ وہ فروخت میں اضافے اور بہتر مجموعی منافع کو پائیدار خالص منافع میں تبدیل کرے، قرضوں کے بوجھ کو قابو میں رکھے اور نقدی کی گردش کے دورانیے کو بہتر بنائے۔ اگر Macter International ان پہلوؤں میں بہتری برقرار رکھنے میں کامیاب رہتی ہے تو اس کی موجودہ مستحکم کریڈٹ پروفائل کو مزید تقویت مل سکتی ہے۔ تاہم، درآمدی خام مال کی لاگت اور شرح تبادلہ میں تبدیلیاں مستقبل کی مالیاتی کارکردگی کے لیے اہم خطرات رہیں گی۔
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر ماہر مالیاتی مشیر سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
سندھ ہائیکورٹ کا Unity Foods کے اثاثوں کی فروخت پر پابندی کا حکم، نئے بورڈ کے انتخاب کی ہدایت

نیسلے پاکستان کا Water Business ذیلی کمپنی کو منتقل کرنے کا فیصلہ، عالمی جوائنٹ وینچر کی راہ ہموار

Kohat Cement کی فروخت 38.53 ارب روپے، FY2026 میں منافع 7.59 فیصد کم
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔