
ایشیائی سٹاکس میں تیزی ، اے آئی چپ میکرز کی بحالی اور امریکی انفلیشن رپورٹ کا انتظار
★اہم نکات
- •چپ میکرز کی بحالی: سام سنگ الیکٹرانکس اور ایس کے ہائنکس جیسے جنوبی کوریائی ای آئی چپ میکرز میں 2 فیصد سے زائد کا اضافہ دیکھا گیا، جس سے Asian Stocks کو سہارا ملا۔
- •امریکی سی پی آئی کا انتظار: وال سٹریٹ اور ایشیائی سرمایہ کار ستمبر کے امریکی افراطِ زر کے اعداد و شمار کے منتظر ہیں، جہاں سالانہ بنیادوں پر 3.6 فیصد افراطِ زر کی توقع ہے، جو فیڈرل ریزرو کے اگلے اقدام کی سمت متعین کرے گی۔
- •تیل کی قیمتوں میں اضافہ: حوثی حملوں کے بعد مشرق وسطیٰ میں توانائی کی فراہمی کے خدشات نے امریکی خام تیل کو $94.96 اور برینٹ کروڈ کو $106.6 فی بیرل تک پہنچا دیا، جس سے معاشی دباؤ بڑھا ہے۔
- •بانڈ مارکیٹ کا حفاظتی رخ: سرمایہ کاروں نے محفوظ اثاثوں کی طرف پیش قدمی کی، جس سے 10 سالہ امریکی ٹریژری بانڈز کی پیداوار (Yield) 5.221 فیصد پر مستحکم رہی۔
آج ایشیائی اسٹاک مارکیٹس (Asian Stocks) میں ایک محتاط استحکام دیکھنے میں آیا، جہاں مصنوعی ذہانت (AI) کی صنعت سے منسلک چپ بنانے والی کمپنیوں (Chipmakers) کے شیئرز نے ایک دن پہلے کی شدید فروخت کے بعد سنبھلنے کی کوشش کی۔
تاہم، عالمی سطح پر خام تیل کی اونچی قیمتوں (Crude Oil Prices) اور امریکہ کے آنے والے کنزیومر پرائس انڈیکس (US CPI) یعنی افراطِ زر (Inflation) کے اعداد و شمار کے انتظار نے مارکیٹ کی مجموعی تیزی کو محدود رکھا۔ اس معاشی منظر نامے میں ایشیائی سٹاکس اور امریکی افراطِ زر کی شرح (Asian Stocks And US CPI Inflation Rate) کے درمیان تعلق کا موازنہ عالمی سرمایہ کاروں کے لیے بنیادی اہمیت کا حامل ہو چکا ہے۔
اس تفصیلی تجزیے میں ہم چپ بنانے والی کمپنیوں کی بازیافت، توانائی مارکیٹس کے تناؤ، بانڈ مارکیٹ کی صورتحال اور امریکی فیڈرل ریزرو (Federal Reserve) کی مانیٹری پالیسی پر اس کے گہرے اثرات کا احاطہ کریں گے۔
Asian Stocks میں ٹیکنالوجی سیکٹر کا کردار
مصنوعی ذہانت (AI) اور چپ بنانے والے اداروں کے اسٹاکس میں حالیہ مندی کے بعد بدھ کے روز ایشیائی اسٹاک مارکیٹس میں بحالی کے اشارے ملے۔ جنوبی کوریا کا Kospi Index ایک موقع پر 1.8 فیصد تک بڑھ گیا، جس کی بنیادی وجہ سام سنگ الیکٹرانکس (Samsung Electronics) اور ایس کے ہائنکس (SK Hynix) کے شیئرز میں 2 فیصد سے زیادہ کا اضافہ تھا۔ جاپان میں کیوکسیا (Kioxia) کے شیئرز میں بھی گزشتہ روز کے نقصانات کے بعد استحکام دیکھنے میں آیا۔
ٹیکنالوجی اور سیمی کنڈکٹر چپ بنانے والی کمپنیاں عالمی سپلائی چین (Supply Chain) میں مرکزی کردار ادا کرتی ہیں۔ ان کمپنیوں کے اسٹاکس میں فروخت کا دباؤ کم ہونے اور خریداری میں اضافے سے ایشیائی اسٹاک مارکیٹس کے مجموعی رجحان کو سہارا مل سکتا ہے۔ اسی تناظر میں MSCI Asia Pacific Index میں 0.5 فیصد اضافہ ریکارڈ کیا گیا، جو خطے کی بڑی مارکیٹوں میں سرمایہ کاروں کے اعتماد میں بہتری کی عکاسی کرتا ہے۔
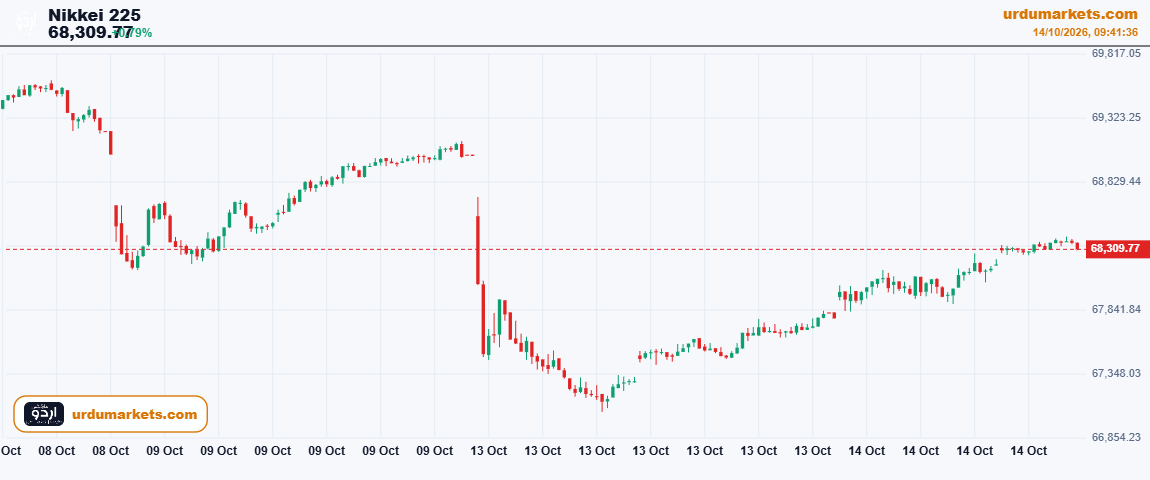
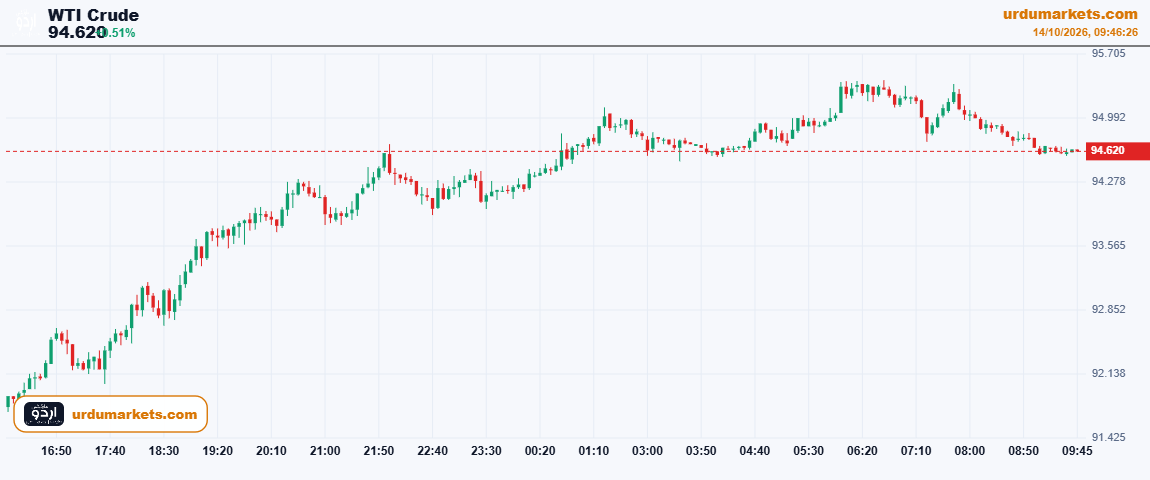
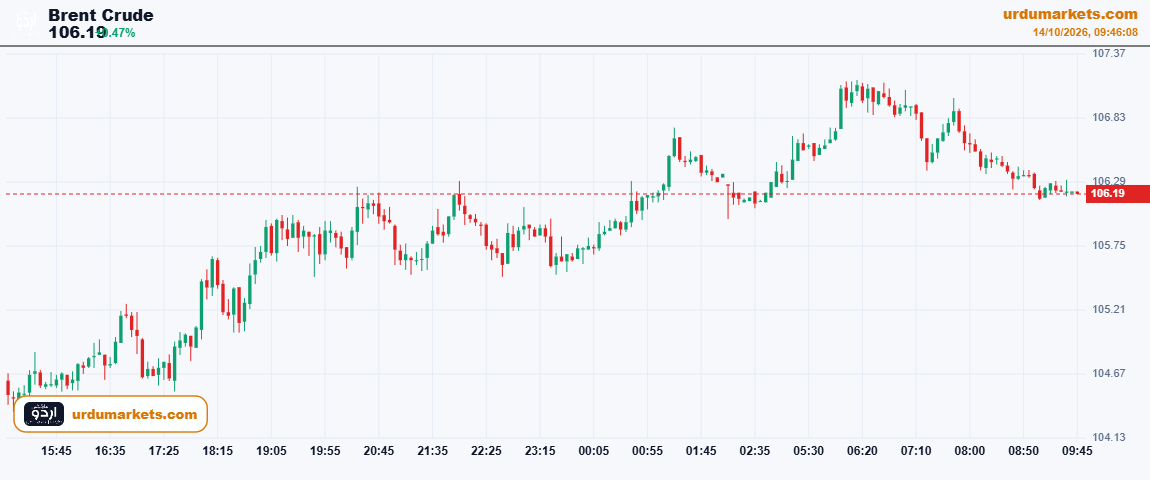
مارکیٹ کے دیگر اہم اشاریوں پر نظر ڈالیں تو جاپان کا Nikkei 225 Index بھی 0.2 فیصد اضافے کے ساتھ آگے بڑھا، جبکہ جنوبی کوریا کے Kospi Index میں 1.8 فیصد کی تیزی دیکھی گئی۔ توانائی کی مارکیٹ میں امریکی خام تیل WTI Crude Oil کی قیمت 0.8 فیصد اضافے کے بعد 94.96 ڈالر فی بیرل رہی، جبکہ برینٹ کروڈ آئل کی قیمت 106.60 ڈالر فی بیرل ریکارڈ کی گئی۔
دوسری جانب، امریکی ڈالر انڈیکس (DXY) 102.17 کی سطح پر رہا۔ ان اعداد و شمار سے ظاہر ہوتا ہے کہ Asian Stocks میں ٹیکنالوجی سیکٹر کی بحالی کے ساتھ توانائی کی قیمتوں اور امریکی ڈالر کی سمت بھی عالمی مارکیٹس کے لیے اہم عوامل ہیں۔
مارکیٹ کی اس معمولی بحالی کے باوجود، ادارہ جاتی سرمایہ کار (Institutional Investors) ابھی مکمل طور پر پرامید نہیں ہیں۔ خام تیل کی اونچی قیمتیں اور افراطِ زر کا خطرہ تاجروں کو بڑے اور جارحانہ پوزیشنز لینے سے روک رہا ہے۔
خام تیل کی قیمتیں اور مشرقِ وسطیٰ کے حالات
عالمی معاشی تناظر میں توانائی کی قیمتیں بنیادی ایندھن کا کام کرتی ہیں۔ سعودی عرب پر حوثی ڈرون اور میزائل حملوں کے بعد توانائی کی فراہمی کے خدشات شدید ہو گئے ہیں، جس کے نتیجے میں امریکی خام تیل 0.8 فیصد اضافے کے ساتھ 94.96 ڈالر فی بیرل جبکہ برینٹ کروڈ 106.6 ڈالر فی بیرل پر پہنچ گیا۔
بلند خام تیل کی قیمتیں ایشیائی معیشتوں کے لیے مختلف طریقوں سے نقصان دہ ثابت ہوتی ہیں۔ ایشیا کی بیشتر معیشتیں بشمول جاپان، جنوبی کوریا اور پاکستان ایندھن کی بڑی درآمد کنندہ ہیں جس سے ان کا تجارتی خسارہ (Trade Deficit) تیزی سے بڑھتا ہے۔ اس کے ساتھ ساتھ مہنگا تیل پیداواری اور نقل و حمل کی لاگت کو بڑھا کر معیشت پر شدید انفلیشنری دباؤ ڈالتا ہے جس سے افراطِ زر کو کنٹرول کرنے کی مرکزی بینکوں کی تمام تر کوششیں متاثر ہوتی ہیں۔
کیپیٹل ڈاٹ کام (Capital.com) کے سینئر تجزیہ کار کا کہنا ہے کہ گزشتہ روز چپ سیکٹر میں فروخت کے بعد مارکیٹ گراوٹ کو روکنے کی کوشش کر رہی ہے، لیکن عالمی جغرافیائی اور سیاسی (Geopolitical) صورتحال اور توانائی کے بحران کی وجہ سے سرمایہ کاروں کے حوصلے پست ہیں۔
امریکی افراطِ زر (US CPI) کے اعداد و شمار اور فیڈرل ریزرو کی حکمتِ عملی
عالمی مارکیٹ کے تمام شرکاء کی نظریں امریکی کنزیومر پرائس انڈیکس (US CPI) کی رپورٹ پر جمی ہوئی ہیں۔ یہ اعداد و شمار یہ طے کرنے میں مدد فراہم کریں گے کہ فیڈرل ریزرو (Fed) اپنی مانیٹری پالیسی (Monetary Policy) میں سخت موقف برقرار رکھے گا یا سود کی شرح میں مزید اضافے کو روکے گا۔
ماہرین کا اوسط تخمینہ یہ ہے کہ ستمبر میں توانائی کی بحالی کی وجہ سے ہیڈ لائن افراطِ زر (Headline Inflation) کی سالانہ شرح 3.6 فیصد تک پہنچ سکتی ہے، جبکہ کور سی پی آئی (Core CPI) میں ماہانہ بنیادوں پر 0.2 فیصد کا اضافہ متوقع ہے۔
امریکی سی پی آئی (US CPI) رپورٹ فیڈرل ریزرو کے سمارٹ فیصلے کرنے کی بنیادی کسوٹی ہوتی ہے۔ اگر افراط زر کا ڈیٹا توقع سے زیادہ مضبوط آتا ہے تو فیڈرل ریزرو کی جانب سے شرحِ سود میں اضافے کے امکانات بڑھ جاتے ہیں۔ اس سے امریکی ڈالر کی قدر میں تیزی آتی ہے جبکہ ایمرجنگ مارکیٹس، سٹاکس اور کموڈٹیز پر شدید دباؤ پیدا ہوتا ہے۔
کامن ویلتھ بینک آف آسٹریلیا (CBA) کی کرنسی سٹریٹجسٹ کیرول کونگ کا کہنا ہے کہ خاطر خواہ صارف طلب اور اعلیٰ پیداواری لاگت کے باعث کور سی پی آئی میں غیر متوقع اضافہ ہو سکتا ہے، جو اکتوبر میں فیڈ کی طرف سے ریٹ ہائیک (Rate Hike) اور ڈالر کی مضبوطی کی توقعات کو ہوا دے گا۔
سی ایم ای فیڈ واچ ٹول (CME FedWatch Tool) کے مطابق، سی پی آئی ڈیٹا سے قبل مارکیٹ میں اکتوبر کے اجلاس میں شرحِ سود میں اضافے کا امکان 22 فیصد کے قریب ریکارڈ کیا گیا۔ دریں اثناء، نیویارک فیڈ کے صدر جان ولیمز (John Williams) نے اشارہ دیا ہے کہ افراطِ زر کو قابو میں لانے کے لیے اس سال پالیسی ریٹ میں ایک اور اضافہ ممکن ہے، لیکن طویل المدتی بنیادوں پر مزید سخت پالیسیوں کی ضرورت کم ہو سکتی ہے۔
بانڈ مارکیٹس (Bond Markets) اور امریکی ڈالر کا ردِعمل
عالمی مارکیٹس میں رسک سے بچاؤ (Risk Aversion) کے رجحان کے تحت سرمایہ کاروں نے حفاظتی پوزیشنز اختیار کرتے ہوئے طویل المدتی امریکی ٹریژری بانڈز (US Treasury Bonds) کی جانب رخ کیا۔ 10 سالہ امریکی ٹریژری نوٹ کی پیداوار (Yield) 5.221 فیصد پر مستحکم رہی، جو دو ہفتوں کی کم ترین سطح کے قریب تھی، جبکہ 30 سالہ امریکی ٹریژری بانڈز کی پیداوار 5.569 فیصد پر برقرار رہی۔
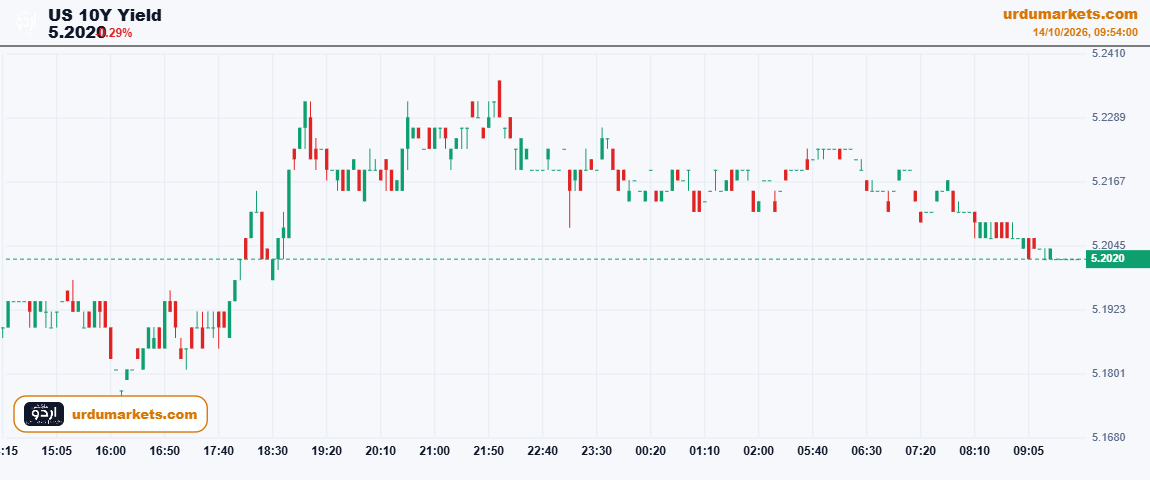
بانڈز کی قیمتوں میں اضافے اور ان کی پیداوار میں کمی کی صورت میں سرمایہ کار عموماً نسبتاً محفوظ اثاثوں کو ترجیح دیتے ہیں۔ تاہم، مارکیٹ کے اس رجحان کو مستقبل میں معاشی سست روی کے خدشات سے جوڑنے کے لیے دیگر معاشی اشاریوں اور سرمایہ کاروں کے رویے کا جائزہ لینا بھی ضروری ہے۔
کرنسی مارکیٹ میں امریکی ڈالر انڈیکس (DXY) معمولی کمی کے بعد 102.17 کی سطح پر رہا، جبکہ یورو کے مقابلے میں امریکی ڈالر کی شرح تبادلہ (EURUSD) تقریباً 1.1202 ڈالر ریکارڈ کی گئی۔
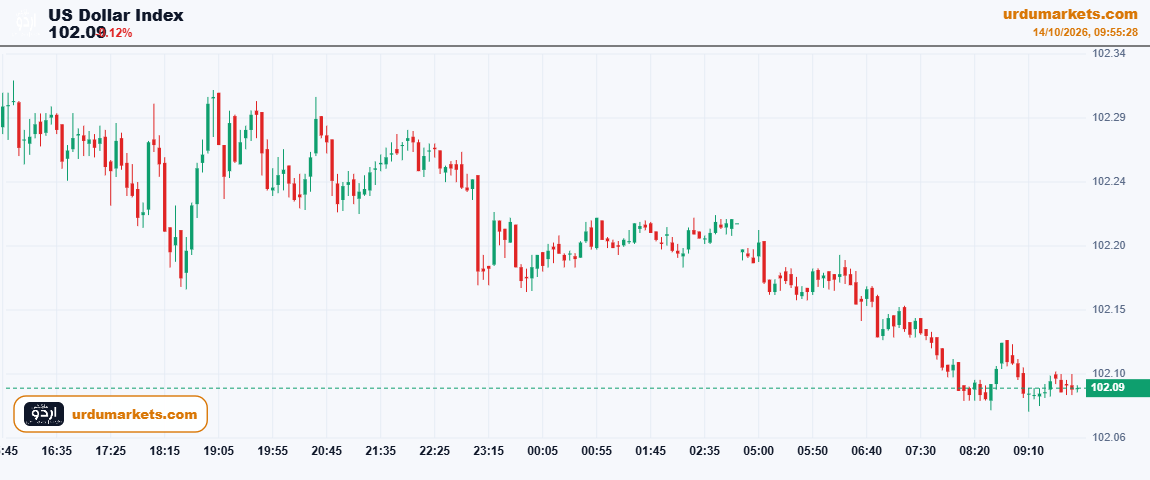
سرمایہ کاروں کی توجہ امریکی Consumer Price Index (CPI) کے اعداد و شمار پر مرکوز رہی، کیونکہ افراط زر کی یہ رپورٹ امریکی فیڈرل ریزرو (Federal Reserve) کی آئندہ مانیٹری پالیسی اور شرح سود کے فیصلوں سے متعلق توقعات پر اثر انداز ہو سکتی ہے۔ اہم معاشی اعداد و شمار کے اجرا سے پہلے سرمایہ کاروں کا بڑی کرنسی پوزیشنز لینے سے گریز کرنا مارکیٹ میں محتاط رویے کی عکاسی کرتا ہے
وال سٹریٹ کی صورتحال اور کارپوریٹ معاشی نتائج
گزشتہ رات وال اسٹریٹ (Wall Street) پر ملا جلا رجحان دیکھا گیا۔ سٹی گروپ (Citigroup) اور دیگر بڑے امریکی بینکوں کی جانب سے جاری کردہ سہ ماہی آمدن (Quarterly Earnings) کے ملٹی جلی نتائج نے سرمایہ کاروں کو محتاط کر دیا۔ مالیاتی اداروں کے ان نتائج کے باعث مجموعی مارکیٹ پر دباؤ رہا۔
تاہم، امریکی سٹاک فیوچرز (S&P 500 E) میں 0.04 فیصد کا معمولی اضافہ دیکھا گیا جو 7,858.8 پر برقرار تھا، جو اس بات کی نشاندہی کرتا ہے کہ امریکی مارکیٹ کھلنے سے پہلے ٹریڈرز کسی بڑے دھچکے کی بجائے استحکام کی متوقع پوزیشن بنا رہے ہیں۔
چین کا ڈیفلیشنری دباؤ اور اس کے ایشیائی اثرات
Asian Stocks کے لیے ایک اور اہم پہلو چین کے آنے والے افراطِ زر اور پروڈیوسر پرائس انڈیکس (PPI) کے اعداد و شمار ہیں۔ دنیا کی دوسری بڑی معیشت فی الوقت ڈیفلیشنری دباؤ (Deflationary Pressures) کا سامنا کر رہی ہے، یعنی وہاں اشیاء کی قیمتیں گر رہی ہیں اور داخلی طلب سست روی کا شکار ہے۔
اگر چین کے افراطِ زر کے اعداد و شمار میں بہتری کے کچھ آثار ملتے ہیں، تو اس سے نہ صرف چینی بورسز کو سہارا ملے گا بلکہ پوری ایشیا پیسیفک ریجن میں اشیاء کی تجارتی سرگرمیاں تیز ہوں گی۔ تاہم، اگر ڈیٹا مایوس کن رہا تو یہ خطے کے دیگر ممالک کے ایکسپورٹ سیکٹر کے لیے تشویش کا باعث بن سکتا ہے۔
حاصل کلام
خلاصہ یہ کہ Asian Stocks میں بدھ کو نظر آنے والا معمولی استحکام ایک عارضی سکون ثابت ہو سکتا ہے۔ جہاں ٹیکنالوجی اور چپ ساز کمپنیوں نے Asian Stocks کو سنبھالا دیا ہے، وہیں بلند خام تیل، جغرافیائی تناؤ اور خاص طور پر امریکی افراطِ زر (US CPI) کے متوقع اعداد و شمار نے تمام مارکیٹ پارٹیسیپینٹس کو محتاط کر دیا ہے۔ فیڈرل ریزرو کا اگلا اقدام امریکی اقتصادی ڈیٹا پر منحصر ہوگا، اور سرمایہ کاروں کو چاہیے کہ وہ ہائی امپیکٹ نیوز (High-Impact News) کے ان اوقات میں نظم و ضبط اور سخت رسک مینجمنٹ کے ساتھ ٹریڈنگ کریں۔
آپ کا کیا خیال ہے؟ کیا امریکی افراطِ زر کا نیا ڈیٹا فیڈرل ریزرو کو ریٹ بڑھانے پر مجبور کرے گا یا مارکیٹ میں مزید تیزی کا امکان ہے؟ نیچے کمنٹس میں اپنی رائے کا اظہار کریں۔
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Reuters News Agency: Asia shares edge up as chip selloff eases; US CPI awaited | Reuters
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
ایشیائی اسٹاکس میں ملا جلا رجحان، جغرافیائی تنازعات اور بڑھتی ہوئی بانڈ ییلڈز
ایشین اسٹاکس میں مثبت رجحان، امریکی ٹریژری ییلڈز کئی دہائیوں کی بلند ترین سطح پر
یورپی حصص میں محتاط تیزی، برطانوی ہاؤسنگ کمپنیوں میں بڑی خریداری
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔
