
ایشیائی اسٹاکس میں ملا جلا رجحان، جغرافیائی تنازعات اور بڑھتی ہوئی بانڈ ییلڈز
★اہم نکات
- •آرٹیفیشل انٹیلی جنس کی لاگت کا دباؤ: عالمی شیئر مارکیٹوں میں مصنوعی ذہانت (AI) کے انفراسٹرکچر پر اٹھنے والے خطیر اخراجات (Capital Expenditure) اور ان سے حاصل ہونے والے منافع (ROI) کے درمیان توازن نہ ہونے کی وجہ سے تشویش پائی جاتی ہے۔
- •خام تیل اور بانڈ مارکیٹ میں تحرک: خام تیل کی قیمتوں (Crude Oil Prices) میں کمی نے وال اسٹریٹ (Wall Street) اور عالمی بانڈز (Sovereign Bonds) کو سنبھالا دیا ہے، جبکہ امریکی 10 سالہ بانڈ ییلڈز گر کر 5.0525% پر آ گئی ہیں۔
- •چین کی معاشی بہتری: چین کی معاشی نمو 4.5% پر رہنے سے Asian Stocks کے نقصانات محدود ہوئے ہیں اور عالمی اقتصادی سست روی کے خطرات کم ہوئے ہیں۔
- •کامیابی کا انحصار نتائج پر: میٹا (Meta)، ٹیکساس انسٹرومنٹس (Texas Instruments) اور دیگر بڑی ٹیک کمپنیوں کی سہ ماہی رپورٹیں مارکیٹ کی مستقبل کی سمت کا تعین کریں گی۔
Asian Stocks میں اس وقت ایک غیر معمولی اور پیچیدہ مرحلہ دیکھنے کو مل رہا ہے۔ ایک طرف جہاں آرٹیفیشل انٹیلی جنس (AI) کی جدت نے پچھلے چند برسوں میں اسٹاکس کو بلندیوں پر پہنچایا، وہی اب سرمایہ کار اس ٹیکنالوجی پر ہونے والے اربوں ڈالر کے بنیادی ڈھانچے کے اخراجات (Capital Expenditure) کی معقولیت پر سوال اٹھا رہے ہیں۔
Asian Stocks کے رجحانات اس بات کی نشاندہی کرتے ہیں کہ صرف مستقبل کے خد و خال دکھانا اب کافی نہیں رہا، بلکہ کمپنیوں کو فوری طور پر منافع بخش نتائج پیش کرنے ہوں گے۔ ہفتے کے پہلے روز ایشیائی شیئر مارکیٹوں میں مندی کا رجحان دیکھا گیا، جس کی بنیادی وجہ ٹیک سیکٹر پر بڑھتا ہوا مالیاتی دباؤ اور آنے والے اہم کارپوریٹ نتائج (Corporate Earnings) سے پہلے احتیاط کی پالیسی ہے۔
تاہم، خام تیل کی قیمتوں (Crude Oil Prices) میں حالیہ کمی اور امریکی بانڈ مارکیٹ میں استحکام نے وال اسٹریٹ کے فیوچرز کو سہارا دیا ہے۔ فنانشل مارکیٹس میں کامیابی کا راز صرف خبروں کو پڑھنے میں نہیں، بلکہ ان خبروں کے پیچھے چھپے ہوئے اسٹرکچرل تبدیلیوں اور کیش فلو ڈائنامکس کو سمجھنے میں پنہاں ہے۔ اس مضمون میں ہم ایشیائی اسٹاکس کے تمام پہلوؤں، ٹیکنالوجی سیکٹر کی صورتحال، جغرافیائی سیاسی تناؤ (Geopolitical Tensions) اور چینی معاشی اعداد و شمار کا تفصیلی جائزہ لیں گے۔
آرٹیفیشل انٹیلی جنس (AI) پر سرمایہ کاری اور خدشات
اے آئی انفراسٹرکچر پر کیے جانے والے بے تحاشا سرمایہ کاری اخراجات (CapEx) کے مقابلے میں فوری آمدنی (Revenue Generation) نہ ہونے کی وجہ سے سرمایہ کاروں میں تشویش بڑھ رہی ہے۔ اس کی وجہ سے ڈائریکٹ بک ویلیو (Book Value) میں کمی اور قرض حاصل کرنے کی لاگت (Borrowing Costs) میں اضافہ ہو رہا ہے، جس نے ٹیک سیکٹر کے ویلیو ایشن (Valuations) اور Asian Stocks جن کا دارومدار بڑی حد تک ٹیکنالوجی سیکٹر ہے، پر منفی اثر ڈالا ہے۔
ٹیکنالوجی کی دنیا میں اس وقت سب سے بڑا سوال یہ ہے کہ کیا اے آئی انفراسٹرکچر پر خرچ کی جانے والی رقم کبھی منافع کی شکل میں واپس آئے گی؟ بڑی ہائپر اسکیلر (Hyperscaler) کمپنیاں، بشمول میٹا (Meta)، مائیکروسافٹ اور گوگل، اگلے سال تک تقریباً 1.2 ٹریلین ڈالر کے اخراجات کا تخمینہ لگا رہی ہیں۔
اس سلسلے میں قیمت میں کمی اور ڈیپریسی ایشن (Depreciation Concerns) ایک اہم عنصر ہیں کیونکہ اے آئی کے سرورز اور ڈیٹا سینٹرز کی عمر روایتی ٹیکنالوجی کے مقابلے میں کم ہوتی ہے اور جیسے جیسے یہ انفراسٹرکچر پرانا ہوتا ہے، اس کی ویلیو میں تیزی سے کمی آتی ہے، جس سے کمپنیوں کے اثاثوں کی مجموعی قدر متاثر ہوتی ہے۔
اس کے علاوہ، شرح سود اور کریڈٹ اسپریڈز (Interest Rates And Credit Spreads) عالمی سطح پر بانڈ ییلڈز میں اضافے اور کارپوریٹ کریڈٹ اسپریڈز کے وسیع ہونے سے کمپنیوں کے لیے ادھار لینا یا پرانے قرضوں کو ری فائنانس (Refinance) کرنا انتہائی مہنگا ہو گیا ہے، اور شعبہ فلیکس سیمی کنڈکٹر انڈیکس (PHLX Semiconductor Index) میں حالیہ 11.4% کی بڑی گراوٹ اس بات کی تصدیق کرتی ہے کہ سرمایہ کار اب زبانی دعوؤں کے بجائے ٹھوس مالیاتی نتائج دیکھنا چاہتے ہیں۔
ایشیائی اسٹاکس کی صورتحال اور چینی معاشی اعداد و شمار
ایشیائی خطے میں ٹیکنالوجی پر مبنی معیشتیں سب سے زیادہ متاثر ہوئی ہیں۔ جاپان کا نکئی (Nikkei) انڈیکس 1.2 فیصد گراوٹ کا شکار ہوا، جبکہ اس سے پہلے کے ہفتے میں اس نے 5.4 فیصد کی بڑی کمی دیکھی تھی۔ جنوبی کوریا کا کاسپی (KOSPI) انڈیکس بھی دبائو میں رہا، جو پچھلے ہفتے 14 فیصد سے زائد گر چکا تھا۔
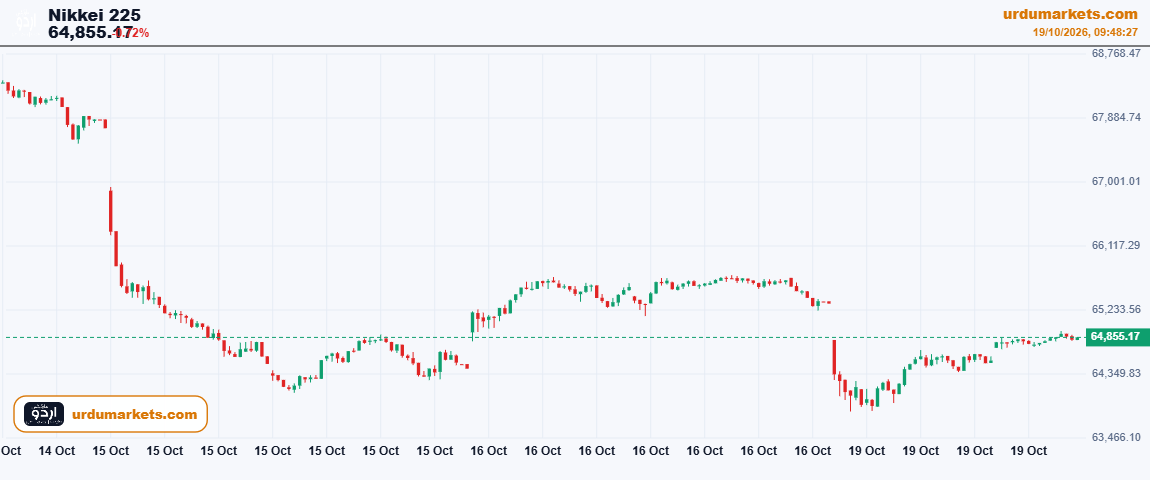
تائیوان کی مارکیٹ بھی ٹیکنالوجی شیئرز میں فروخت کے دباؤ کے باعث منفی زون میں رہی، اور ایم ایس سی آئی کا وسیع تر ایشیا پیسیفک انڈیکس (MSCI's Broadest Index Of Asia-Pacific Shares Outside Japan) بھی 0.6 فیصد کم ہوا۔
چینی معیشت کے مثبت اشارے
جہاں آغاز میں Asian Stocks میں کمی دیکھی گئی، وہیں چین سے آنے والے معاشی اعداد و شمار نے مارکیٹ کو گرنے سے بچایا۔ تیسری سہ ماہی میں چین کی اقتصادی نمو (GDP Growth) 4.5% رہی، جو کہ مارکیٹ کی توقعات سے تھوڑی بہتر تھی۔ خریداروں کی طلب میں بہتری کی بدولت ریٹیل سیلز (Retail Sales) میں 1.1% کا اضافہ درج کیا گیا، جبکہ صنعتی پیداوار (Industrial Output) کی شرح 5.5% کی توقعات کے عین مطابق رہی۔
چینی بلیو چپس (CSI300) نے ان اعداد و شمار کی بدولت ابتدائی نقصانات کو کافی حد تک پورا کر لیا، جس سے عالمی معیشت کے بارے میں طویل المدتی خدشات میں کچھ کمی آئی۔
کموڈیٹی اور بانڈ مارکیٹ کا باہمی تعلق
خام تیل کی قیمتوں میں اچانک کمی کی وجہ امریکی انتظامیہ کی جانب سے روس پر سے کچھ پابندیاں عارضی طور پر ہٹانے سے متعلق بیانات ہیں۔ برینٹ خام تیل (Brent Crude) 1.7 فیصد گر کر 107.95 ڈالر فی بیرل جبکہ امریکی خام تیل (US Crude) 0.8 فیصد کمی کے ساتھ 100.62 ڈالر فی بیرل پر آگیا۔
اگرچہ آبنائے ہرمز (Strait of Hormuz) میں آئل ٹینکرز سے متعلق جغرافیائی سیاسی تناؤ (Geopolitical Tensions) بدستور موجود ہے، لیکن تیل کی قیمتوں میں ریلیف نے انفلیشن (Inflation) کے خدشات کو کچھ حد تک کم کیا ہے۔
عالمی بانڈز اور محفوظ اثاثوں کی طلب
جب اسٹاک مارکیٹ میں بے یقینی بڑھتی ہے تو ادارہ جاتی سرمایہ کار اپنا سرمایہ محفوظ اثاثوں میں منتقل کرتے ہیں۔ امریکی 10 سالہ ٹریژری ییلڈز 4 بنیادی پوائنٹس گر کر 5.0525% پر آ گئیں۔ ییلڈز کا گرنا اصل میں بانڈز کی قیمتوں میں اضافے کو ظاہر کرتا ہے۔ اسی طرح، نان انٹرسٹ بیرنگ اثاثہ ہونے کے ناطے سونا (Gold) بھی بانڈ ییلڈز میں کمی سے مستفید ہوا اور 0.4% اضافے کے ساتھ 4,181 ڈالر فی اونس پر پہنچ گیا۔
اختتامیہ
ایشیائی اسٹاکس (Asian Stocks) اور عالمی اسٹاک مارکیٹ کے رجحانات اس بات کو واضح کرتے ہیں کہ ہم ایک ایسے عبوری دور سے گزر رہے ہیں جہاں صرف آئندہ کے ممکنہ وعدوں کی بنیاد پر اسٹاک کی قیمتیں نہیں بڑھائی جا سکتیں۔ ٹیکنالوجی کے شعبے میں حقیقت پسندی اور منافع کے اصل اعداد و شمار کا دور شروع ہو چکا ہے۔
خام تیل کی قیمتوں میں نرمی اور بانڈز میں سرمایہ کاری کی منتقلی نے فی الحال مارکیٹ کو ایک بڑا حادثہ پیش آنے سے روکا ہوا ہے، لیکن اس کا ہرگز یہ مطلب نہیں کہ تمام خطرات ٹل چکے ہیں۔ آنے والے دنوں میں میٹا، ڈیل، اور سیمی کنڈکٹر کمپنیوں کی مالیاتی رپورٹس ہی یہ طے کریں گی کہ آیا موجودہ مندی ایک عارضی تصحیح (Correction) ہے یا یہ کسی بڑی تبدیلی کی شروعات ہے۔ ایک منجمد اور متوازن تاجر کے طور پر، اس وقت جلدی میں فیصلہ کرنے کے بجائے بنیادی ڈیٹا کی تصدیق کا انتظار کرنا ہی سب سے بہترین دانشمندی ہے۔
آپ کا کیا خیال ہے؟
کیا آپ کے خیال میں آرٹیفیشل انٹیلی جنس پر ہونے والے یہ اخراجات واقعی کمپنیوں کو مستقبل میں بڑا منافع دیں گے، یا Asian Stocks میں ایک اور بڑا کریش آنے والا ہے؟ اپنے نظریات نیچے کمنٹس سیکشن میں ضرور شیئر کریں!
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Reuters News Agency
https://www.reuters.com/world/china/global-markets-global-markets-2026-10-19/
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
ایشیائی سٹاکس میں تیزی ، اے آئی چپ میکرز کی بحالی اور امریکی انفلیشن رپورٹ کا انتظار
ایشین اسٹاکس میں مثبت رجحان، امریکی ٹریژری ییلڈز کئی دہائیوں کی بلند ترین سطح پر
یورپی حصص میں محتاط تیزی، برطانوی ہاؤسنگ کمپنیوں میں بڑی خریداری
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔
