ایشیا کی معاشی نمو برقرار، مگر توانائی، El Niño اور قرض کا دباؤ بڑھنے کا خطرہ
★اہم نکات
- •ADB نے ترقی پذیر ایشیا و بحرالکاہل کی نمو 2026 میں 5.0 فیصد اور 2027 میں 5.1 فیصد رہنے کی پیش گوئی کی ہے؛ یہ پورے ایشیا کی یکساں شرح نہیں۔
- •2026 کی Inflation پیش گوئی 4.3 سے کم کرکے 4.2 فیصد، جبکہ 2027 کی 3.4 سے بڑھا کر 3.5 فیصد کی گئی ہے؛ اگلے سال کی شرح پھر بھی رواں سال سے کم متوقع ہے۔
- •توانائی کی طویل رکاوٹ اور شدید El Niño خوراک، پانی، پن بجلی اور بعض خام مال کی رسد متاثر کرسکتے ہیں؛ کم پن بجلی متبادل ایندھن کی طلب بھی بڑھا سکتی ہے۔
- •بلند قرض شرح سود بڑھانے کی معاشی لاگت میں اضافہ کرسکتا ہے، مگر اثر ہر ملک میں یکساں نہیں؛ قرض کی مدت، کرنسی، شرح اور مرکزی بینک کی خودمختاری اہم ہیں۔
- •نجی سرمایہ کاری، سرکاری معاونت اور AI سے متعلق برآمدات نمو کو سہارا دیتی ہیں؛ تاہم ٹیکنالوجی حصص میں بڑی گراوٹ، بلند Bond Yields اور مضبوط ڈالر خطرات بڑھا سکتے ہیں۔
- •اس لیے نمو کی پیش گوئی کو حصص کی یقینی تیزی نہ سمجھا جائے۔
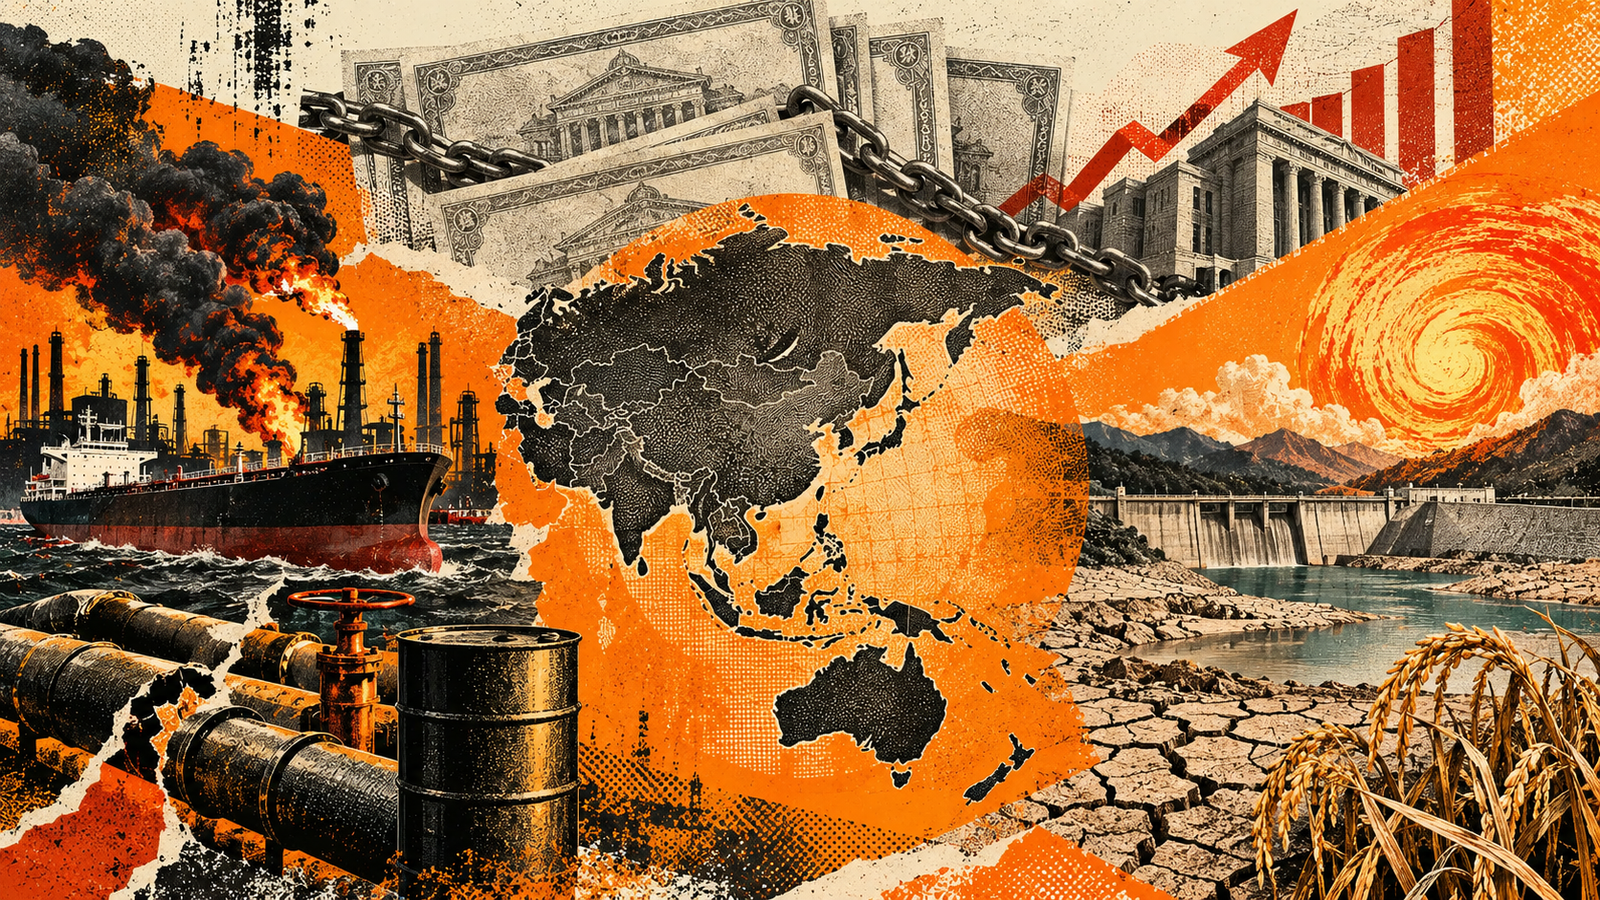
ایشیا کی معیشت کے لیے اگلا خطرہ صرف مہنگا تیل نہیں، بلکہ توانائی اور خوراک کی رسد میں بیک وقت خلل ہے۔ ایشیائی ترقیاتی بینک کے 23 ستمبر کو جاری کردہ جائزے (ADB Asia Economic Outlook) کے مطابق ترقی پذیر ایشیا اور بحرالکاہل کی معاشی نمو برقرار رہنے کی توقع ہے، لیکن مشرقِ وسطیٰ میں طویل کشیدگی اور شدید ال نینو (El Niño) اس بحالی کو مہنگا بنا سکتے ہیں۔ بلند قرض اور سخت مالیاتی حالات کے باعث حکومتوں اور مرکزی بینکوں کے لیے ان دباؤ کا مقابلہ کرنا بھی آسان نہیں ہوگا۔
معاشی اسنیپ شاٹ
اہم اشاریہ | تازہ تخمینہ | سابقہ تخمینہ یا تقابل | معاشی مفہوم |
|---|---|---|---|
2026 کی علاقائی نمو | 5.0 فیصد | جولائی کا تخمینہ: 4.9 فیصد | پیش گوئی میں معمولی بہتری |
2027 کی علاقائی نمو | 5.1 فیصد | 2026 کی متوقع نمو: 5.0 فیصد | اگلے سال معمولی تیزی متوقع |
2026 کی افراطِ زر | 4.2 فیصد | جولائی کا تخمینہ: 4.3 فیصد | تخمینہ معمولی کم کیا گیا |
2027 کی افراطِ زر | 3.5 فیصد | جولائی کا تخمینہ: 3.4 فیصد | سابقہ توقع سے زیادہ، مگر 2026 سے کم |
ال نینو کا خطرہ | خوراک، پانی اور توانائی کی رسد پر دباؤ | اثرات ملک اور موسم کے لحاظ سے مختلف | ممکنہ رسدی خطرہ، یکساں نقصان کا تخمینہ نہیں |
اعداد ترقی پذیر ایشیا اور بحرالکاہل (Developing Asia and the Pacific) کے لیے ہیں۔ انہیں ایشیا کی تمام ترقی یافتہ اور ترقی پذیر معیشتوں کا مشترکہ تخمینہ نہیں سمجھنا چاہیے۔ ADB کے ستمبر کے معاشی جائزے میں یہی علاقائی دائرہ استعمال کیا گیا ہے۔
توانائی اور ال نینو ایک دوسرے کا اثر کیسے بڑھا سکتے ہیں؟
مشرقِ وسطیٰ میں کشیدگی توانائی کی قیمتوں، نقل و حمل اور رسد کے تسلسل کے لیے خطرہ ہے۔ ال نینو اس کے ساتھ موسم سے متعلق ایک الگ دباؤ شامل کرتا ہے، جس کے اثرات زرعی پیداوار، پانی کی دستیابی، پن بجلی اور بعض صنعتی و معدنی سرگرمیوں تک پہنچ سکتے ہیں۔
ال نینو کا مطلب پورے ایشیا میں یکساں خشک سالی نہیں۔ بعض علاقوں میں بارش کی کمی اور شدید گرمی اہم ہوتی ہے، جبکہ دوسرے علاقوں میں غیر معمولی بارش اور سیلاب نقصان پہنچا سکتے ہیں۔ معاشی اثر فصل، علاقے، موسم اور مقامی حفاظتی انتظامات کے مطابق بدلتا ہے۔
ADB کے ال نینو سے متعلق خصوصی تجزیے میں اس موسمی خطرے کو خوراک اور توانائی سمیت متعدد شعبوں سے جوڑا گیا ہے۔ فصل متاثر ہونے سے غذائی قیمتیں بڑھ سکتی ہیں، جبکہ پانی کی کمی پن بجلی (Hydropower) کی پیداوار محدود کرسکتی ہے۔
جہاں بجلی کا متبادل انتظام تیل، گیس یا دوسرے ایندھن سے ہوتا ہے، وہاں کم پن بجلی اضافی ایندھن کی ضرورت پیدا کرسکتی ہے۔ اگر عالمی توانائی پہلے ہی مہنگی ہو تو بجلی کی پیداواری لاگت مزید بڑھ سکتی ہے۔
اسی طرح مہنگا ایندھن زرعی مشینری، آب پاشی، مال برداری اور خوراک کی تقسیم کو مہنگا کرتا ہے۔ یوں موسم سے پیدا ہونے والی غذائی قلت اور توانائی کی بلند لاگت ایک دوسرے کو تقویت دے سکتی ہیں۔
کیا ADB اگلے سال مزید بلند مہنگائی کی توقع کررہا ہے؟
یہاں پیش گوئی میں تبدیلی اور سالانہ رفتار کے درمیان فرق ضروری ہے۔
ADB کی تازہ پیش گوئی کے مطابق 2026 کی علاقائی افراطِ زر (Inflation) کا تخمینہ جولائی کے 4.3 فیصد سے کم کرکے 4.2 فیصد کیا گیا ہے۔ اس کے برعکس 2027 کا تخمینہ 3.4 فیصد سے بڑھا کر 3.5 فیصد کردیا گیا ہے۔ اس کا مطلب یہ ہے کہ اگلے سال مہنگائی پہلے کے اندازے سے کچھ زیادہ رہ سکتی ہے۔ تاہم 3.5 فیصد کی متوقع شرح اب بھی 2026 کے 4.2 فیصد سے کم ہے۔
لہٰذا درست تشریح یہ ہے کہ مہنگائی میں کمی متوقع ہے، لیکن اگلے سال کی کمی پہلے کی توقع سے کچھ محدود ہوسکتی ہے۔ اسے مسلسل بڑھتی ہوئی علاقائی مہنگائی کہنا درست نہیں ہوگا۔ یہ علاقائی اوسط بھی ہر ملک کا تجربہ بیان نہیں کرتی۔ توانائی درآمد کرنے والی معیشتوں، خوراک کی زیادہ درآمدی ضرورت رکھنے والے ممالک اور موسم سے زیادہ متاثر ہونے والے علاقوں پر دباؤ مختلف ہوسکتا ہے۔
مرکزی بینکوں کے لیے رسدی مہنگائی زیادہ مشکل کیوں ہے؟
شرح سود بڑھانے سے مرکزی بینک تیل کی پیداوار، بارش یا فصل کی مقدار براہِ راست نہیں بڑھا سکتے۔ رسد سے پیدا ہونے والی مہنگائی کے مقابلے میں ان کا کردار زیادہ تر مجموعی طلب، قرض کی دستیابی اور مہنگائی کی توقعات کو قابو میں رکھنے سے متعلق ہوتا ہے۔
اگر مہنگی توانائی اور خوراک کا اثر اجرتوں، خدمات اور دوسری اشیا کی قیمتوں تک پھیلنے لگے تو مرکزی بینکوں پر سخت پالیسی برقرار رکھنے کا دباؤ بڑھ سکتا ہے۔ لیکن زیادہ شرح سود معاشی سرگرمی اور قرض لینے والوں کی ادائیگی کی صلاحیت کو بھی متاثر کرتی ہے۔
یہ اثر ہر مقروض ادارے پر فوری اور یکساں نہیں پڑتا۔ قرض کی مدت، مقررہ یا متغیر شرح، ادائیگی کا نظام الاوقات اور مقامی یا غیر ملکی کرنسی میں قرض ہونا اہم فرق پیدا کرتے ہیں۔
کیا زیادہ قرض مرکزی بینکوں کے فیصلے روک دیتا ہے؟
زیادہ قرض پالیسی کا فیصلہ مشکل بنا سکتا ہے، لیکن اسے ہر مرکزی بینک کے لیے یکساں رکاوٹ سمجھنا درست نہیں۔
ADB کی بلند قرض اور زری پالیسی سے متعلق تحقیق سرکاری مالی ضروریات، مالیاتی استحکام اور زری پالیسی کی ترسیل (Monetary Policy Transmission) کے باہمی تعلق کا جائزہ لیتی ہے۔ زیادہ سرکاری قرض کی صورت میں حکومت کی مالی ضروریات مرکزی بینک پر قرض کی لاگت کم رکھنے کا دباؤ ڈال سکتی ہیں، جسے مالیاتی غلبہ (Fiscal Dominance) کہا جاتا ہے۔
تاہم ADB کے علاقائی جائزے میں ترقی پذیر ایشیا اور بحرالکاہل میں اوسطاً اس اثر کے شواہد محدود بتائے گئے ہیں۔ اس لیے پورے خطے کے بارے میں یہ کہنا درست نہیں کہ قرض نے مرکزی بینکوں کی خودمختاری ختم کردی ہے۔ نجی قرض ایک الگ پہلو ہے۔ زیادہ مقروض کمپنیوں اور گھرانوں کے لیے مہنگا قرض اخراجات اور سرمایہ کاری کم کرسکتا ہے، جبکہ ادائیگی میں مشکلات مالیاتی اداروں تک منتقل ہوسکتی ہیں۔ اس ماحول میں مہنگائی اور مالیاتی استحکام دونوں کو ساتھ دیکھنا پڑتا ہے۔
عالمی بانڈ منافع ایشیا تک کیسے اثر پہنچاتا ہے؟
عالمی مالیاتی حالات صرف مرکزی بینکوں کی موجودہ پالیسی شرح سے طے نہیں ہوتے۔ سرکاری بانڈ منافع (Bond Yields) میں تبدیلی مستقبل کی شرح سود، مہنگائی، حکومتی قرض کی ضرورت اور سرمایہ کاروں کے مطلوبہ اضافی معاوضے کی عکاسی بھی کرسکتی ہے۔
امریکی بانڈ منافع بڑھنے سے ڈالر میں سرمایہ کاری نسبتاً زیادہ پُرکشش ہوسکتی ہے۔ بعض حالات میں اس سے ابھرتی ہوئی منڈیوں (Emerging Markets) کی کرنسیوں اور سرمایہ بہاؤ پر دباؤ پڑ سکتا ہے، جبکہ نئے بیرونی قرض اور پرانے قرض کی تجدید مہنگی ہوسکتی ہے۔
یہ نتائج لازمی نہیں۔ زرمبادلہ ذخائر، بیرونی کھاتے، قرض کی ساخت اور مقامی پالیسی کی ساکھ کسی ملک کی حساسیت کم یا زیادہ کرسکتے ہیں۔
توانائی درآمد کرنے والی معیشت کے لیے مہنگا تیل اور مضبوط ڈالر ایک ساتھ زیادہ مشکل ہوتے ہیں، کیونکہ عالمی قیمت کے ساتھ مقامی کرنسی میں درآمدی لاگت بھی بڑھ سکتی ہے۔
ان خطرات کے باوجود ایشیا کی نمو کیوں برقرار ہے؟
ADB کے بنیادی منظرنامے میں علاقائی معیشت تیزی سے سکڑنے کے بجائے نمو جاری رکھتی ہے۔ نجی سرمایہ کاری، سرکاری معاونت اور مصنوعی ذہانت (Artificial Intelligence) سے متعلق ٹیکنالوجی برآمدات اس کی اہم وجوہ ہیں۔
2026 کے لیے 5.0 فیصد نمو کا تخمینہ جولائی سے معمولی بہتر ہے، اگرچہ یہ 2025 کی 5.5 فیصد رفتار سے کم ہے۔ 2027 میں 5.1 فیصد کی متوقع نمو معمولی بہتری ظاہر کرتی ہے، غیر معمولی معاشی تیزی نہیں۔
یہاں حقیقی معیشت اور حصص کی قیمتوں کا فرق بھی ضروری ہے۔ AI سے متعلق برآمدات کا بڑھنا کاروباری سرگرمی کو سہارا دے سکتا ہے، لیکن اس سے ٹیکنالوجی حصص کی ہر قیمت مناسب یا ان کی آئندہ تیزی یقینی نہیں ہوجاتی۔ ADB نے AI سے متعلق قدر بندی میں بڑی اصلاح کو بھی خطرات میں شامل کیا ہے۔ Asian Development Bank
اسی لیے صرف نمو کی پیش گوئی سے یہ نتیجہ اخذ نہیں کیا جاسکتا کہ عالمی سرمایہ کار خطرات کو نظرانداز کررہے ہیں۔ یورپی حصص میں تیل کی کمی سے پیدا ہونے والی بحالی بھی دکھاتی ہے کہ توانائی سے ملنے والا سہارا اور بلند بانڈ منافع کا دباؤ ایک ہی وقت میں موجود رہ سکتے ہیں۔
آنے والے مہینوں میں کون سے اشارے اہم ہوں گے؟
توانائی کے محاذ پر خام تیل اور گیس کی قیمتوں کے ساتھ حقیقی ترسیل، مال برداری اور رسدی رکاوٹوں کا دورانیہ اہم ہوگا۔ قیمت میں وقتی کمی اور رسد کی مستقل بحالی ایک جیسی پیش رفت نہیں۔
موسمی محاذ پر بارش، آبی ذخائر، فصلوں کے تخمینے اور پن بجلی کی پیداوار دیکھنا ضروری ہوگا۔ یہی اعداد واضح کریں گے کہ ال نینو کا خطرہ کس ملک میں عملی معاشی نقصان میں بدل رہا ہے۔
مالیاتی محاذ پر بانڈ منافع، ڈالر، قرض کی تجدید کی لاگت اور مرکزی بینکوں کے بیانات اہم رہیں گے۔ اگر توانائی کی رکاوٹ کم ہوتی ہے تو مہنگائی کا دباؤ ہلکا ہوسکتا ہے، لیکن خوراک یا بجلی کا موسمی دباؤ الگ برقرار رہ سکتا ہے۔
اس کے برعکس توانائی اور خوراک کی رسد بیک وقت متاثر ہونے پر بعض مرکزی بینکوں کے لیے پالیسی نرم کرنے کی گنجائش محدود ہوسکتی ہے۔ اس سے تمام ممالک میں شرح سود بڑھنے کا یکساں عالمی چکر ثابت نہیں ہوتا۔
ADB کا بنیادی منظرنامہ اب بھی علاقائی نمو کا ہے۔ خطرہ یہ ہے کہ اس نمو کو برقرار رکھنے کی قیمت توانائی، خوراک، قرض اور مالیاتی استحکام کے محاذ پر بڑھ جائے۔
📰 مزید پڑھیں: ADB کی رپورٹ: مالی سال 2027 میں پاکستان کی معاشی ترقی کی شرح 3.7 فیصد رہنے کی پیشگوئی
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔