Alphabet کے مایوس کن معاشی نتائج ، AI اخراجات سے اسٹاکس میں 10 فیصد گراوٹ
★اہم نکات
- •اشتہارات کی آمدنی: تیسری سہ ماہی میں اشتہارات سے آمدنی 82 ارب ڈالر رہی، جو تجزیہ کاروں کے 83.4 ارب ڈالر کے تخمینے سے کم تھی۔
- •مجموعی آمدنی: کمپنی کی مجموعی آمدنی 127.6 ارب ڈالر رہی، جبکہ مارکیٹ کا تخمینہ 128.2 ارب ڈالر تھا۔
- •Google Cloud: کلاؤڈ کاروبار کی آمدنی بڑھ کر 30.71 ارب ڈالر ہوگئی، جو توقعات سے بہتر اور گزشتہ سال کے مقابلے میں دوگنا سے زیادہ تھی۔
- •Free Cash Flow: کمپنی کا آزاد نقد بہاؤ 9.1 ارب ڈالر منفی رہا، جس سے سرمایہ کاروں کی تشویش میں اضافہ ہوا۔
- •منافع میں کمی: عام شیئر ہولڈرز کے لیے دستیاب خالص منافع 25 فیصد کم ہو کر 26.17 ارب ڈالر رہ گیا۔
- •فی شیئر آمدنی: ایڈجسٹڈ Earnings Per Share (EPS) 2.67 ڈالر رہی، جو 3.02 ڈالر کے متوقع ہدف سے کم تھی۔
- •AI پر سرمایہ کاری: کمپنی نے 2026 کے لیے سرمایہ جاتی اخراجات کا تخمینہ 195 ارب سے 205 ارب ڈالر رکھا ہے اور 2027 میں ان اخراجات میں مزید اضافے کا عندیہ دیا ہے۔
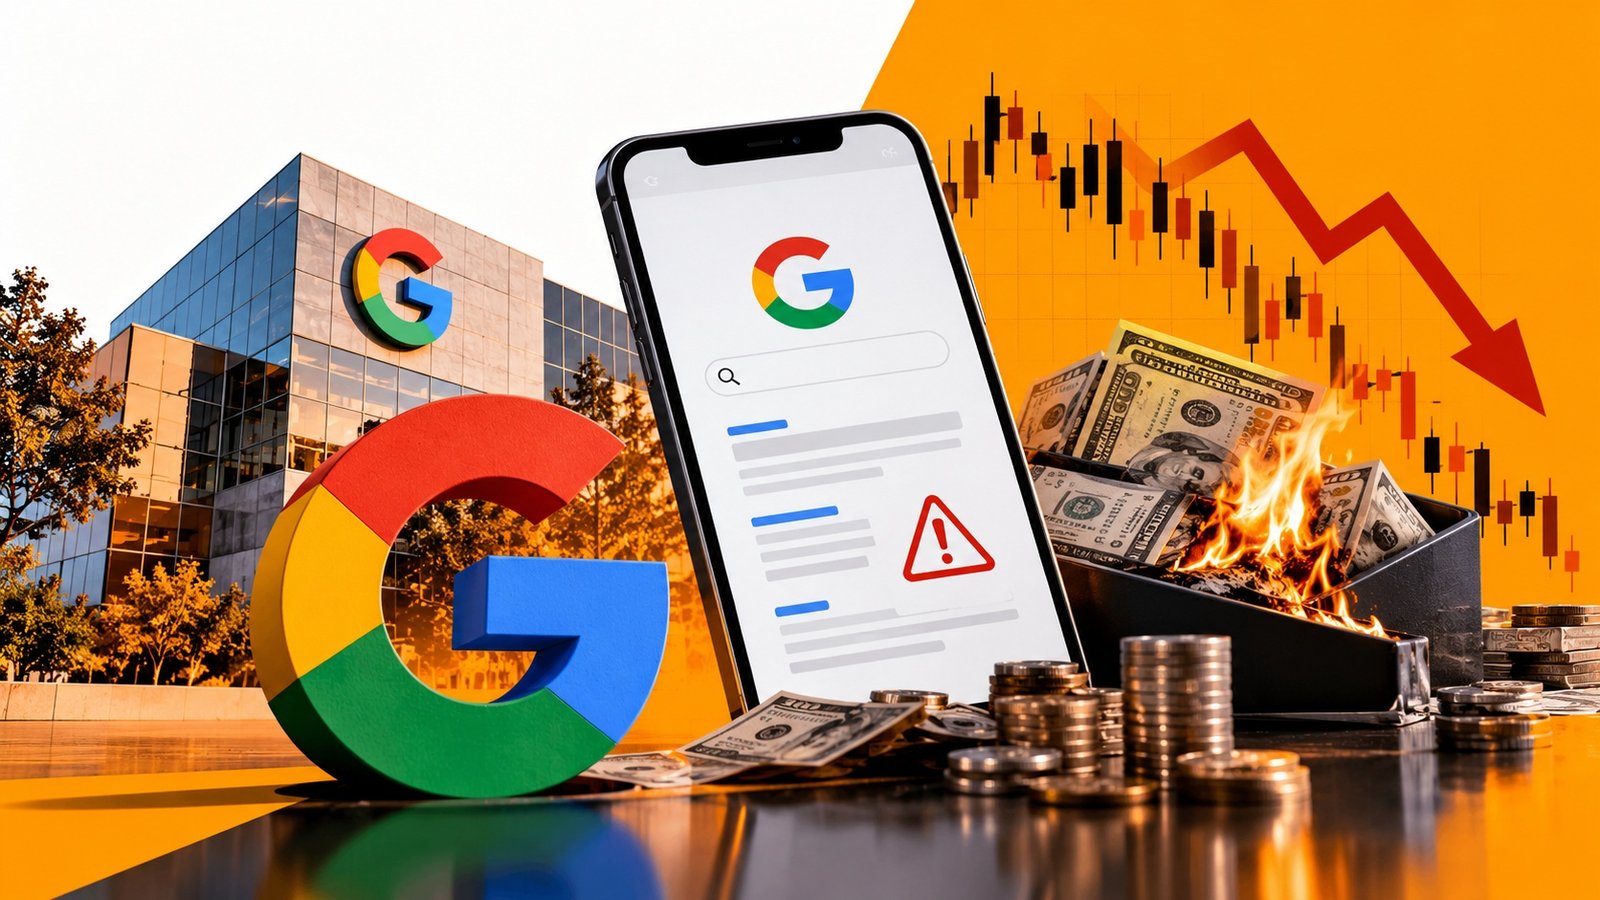
گوگل کی پیرنٹ کمپنی Alphabet کے معاشی نتائج نے عالمی ٹیکنالوجی مارکیٹ میں سرمایہ کاروں کی تشویش بڑھا دی ہے۔ کمپنی کے سرچ اشتہارات سے حاصل ہونے والی آمدنی توقعات سے کم رہی، جبکہ Artificial Intelligence (AI) کی ترقی اور ڈیٹا سینٹرز کی توسیع پر بھاری اخراجات نے لیکوئیڈٹی کو منفی کر دیا۔
اگرچہ Google Cloud کی آمدنی توقعات سے بہتر رہی اور گزشتہ سال کے مقابلے میں دوگنا سے بھی زیادہ ہوگئی، لیکن اس کامیابی سے اشتہارات کی کمزور کارکردگی اور بڑھتے ہوئے مالی دباؤ کے خدشات ختم نہ ہوسکے۔ نتائج سامنے آنے کے بعد کمپنی کے اسٹاکس میں کاروباری اوقات کے بعد تقریباً 10 فیصد گراوٹ دیکھی گئی۔
سرمایہ کاروں کے لیے بنیادی سوال یہ ہے کہ آیا گوگل اپنی روایتی سرچ سروس کو مصنوعی ذہانت کے دور میں آمدنی بڑھانے کا مؤثر ذریعہ بنا سکے گا یا پھر نئی ٹیکنالوجی کی ترقی کمپنی کے موجودہ کاروباری ماڈل پر دباؤ ڈالے گی۔ یہی غیر یقینی صورت حال Alphabet کے مستقبل کی مالی کارکردگی اور اسٹاکس کی سمت کے لیے اہم بنتی جا رہی ہے۔
Alphabet کے مایوس کن معاشی نتائج
Alphabet کے معاشی نتائج میں سب سے زیادہ توجہ اشتہارات سے حاصل ہونے والی آمدنی پر رہی، کیونکہ گوگل کا سرچ کاروبار طویل عرصے سے کمپنی کی آمدنی کا بنیادی ذریعہ ہے۔ تیسری سہ ماہی میں اشتہارات کی مجموعی آمدنی 82 ارب ڈالر رہی، جبکہ تجزیہ کاروں کو 83.4 ارب ڈالر کی توقع تھی۔ اس طرح کمپنی کو اس شعبے میں تقریباً 1.4 ارب ڈالر کی کمی کا سامنا کرنا پڑا۔
اس کمزور کارکردگی کے پیچھے ایک اہم وجہ AI Mode کا بڑھتا ہوا استعمال بھی ہے، جس کے ذریعے صارفین روایتی سرچ نتائج کے بجائے گفتگو پر مبنی مصنوعی ذہانت سے معلومات حاصل کر سکتے ہیں۔
کمپنی کے چیف بزنس آفیسر فلپ شِنڈلر کے مطابق، اس نئے انٹرفیس میں اشتہارات کی آزمائش ابھی جاری ہے، جس کے باعث سرچ اشتہارات کی آمدنی میں توقع سے زیادہ سست روی دیکھی گئی۔ گوگل اب بین الاقوامی مارکیٹس میں بھی AI Mode کے اندر اشتہارات متعارف کرانے کی تیاری کر رہا ہے۔
سرمایہ کاروں کے لیے اصل تشویش یہ ہے کہ اگر صارفین روایتی سرچ کے بجائے مصنوعی ذہانت پر مبنی جوابات کو ترجیح دینے لگے تو گوگل کو اپنے اشتہاری کاروبار کی آمدنی برقرار رکھنے کے لیے نئے طریقے تلاش کرنا ہوں گے۔ اس کے برعکس، اگر AI ٹیکنالوجی سرچ کے استعمال اور اشتہارات کی افادیت میں اضافہ کرتی ہے تو یہی تبدیلی مستقبل میں کمپنی کے لیے نئے مواقع بھی پیدا کر سکتی ہے۔
Google Cloud کی تیز رفتار ترقی
سرچ اشتہارات کی کمزور کارکردگی کے برعکس، Google Cloud نے تیسری سہ ماہی میں نمایاں ترقی کی۔ اس شعبے کی آمدنی بڑھ کر 30.71 ارب ڈالر ہوگئی، جبکہ تجزیہ کاروں کا اوسط تخمینہ 29.57 ارب ڈالر تھا۔ گزشتہ سال کی اسی سہ ماہی کے مقابلے میں آمدنی میں 103 فیصد اضافہ ہوا، جس سے ظاہر ہوتا ہے کہ کاروباری اداروں میں کلاؤڈ کمپیوٹنگ اور AI انفراسٹرکچر کی طلب تیزی سے بڑھ رہی ہے۔
کمپنی کے مطابق، کلاؤڈ کاروبار میں ترقی کو مختلف شعبوں، بشمول سائبر سکیورٹی، ریٹیل اور مالیاتی خدمات میں طویل مدتی معاہدوں سے مدد ملی۔ مزید برآں، Google Cloud کے زیر التوا معاہدوں کی مالیت بڑھ کر 561 ارب ڈالر ہوگئی، جس میں سے 55 فیصد سے زیادہ رقم اگلے 24 ماہ میں آمدنی کے طور پر تسلیم کیے جانے کی توقع ہے۔ یہ صورت حال کمپنی کے مستقبل کے کاروبار کے لیے مثبت اشارہ ہے، تاہم معاہدوں کی مجموعی مالیت کو فوری آمدنی یا یقینی منافع تصور نہیں کیا جا سکتا۔
گوگل اپنے تیار کردہ Tensor Processing Units (TPUs) کی فروخت کو بھی وسعت دے رہا ہے۔ یہ مخصوص چپس مصنوعی ذہانت کے نظام چلانے اور ڈیٹا کی بڑی مقدار پراسیس کرنے کے لیے تیار کی گئی ہیں۔ کمپنی کے مطابق، ان چپس کے ساتھ متعلقہ ہارڈویئر اور سافٹ ویئر کی فروخت بھی کلاؤڈ آمدنی میں اہم کردار ادا کرنے لگی ہے۔
تاہم، ان مصنوعات کا ذخیرہ بڑھانے اور کلاؤڈ انفراسٹرکچر کی صلاحیت میں اضافے کے لیے مزید سرمایہ درکار ہے، جو قلیل مدت میں نقد بہاؤ پر دباؤ برقرار رکھ سکتا ہے۔
AI پر بھاری اخراجات اور منفی Free Cash Flow کا مسئلہ
Free Cash Flow سے مراد وہ نقد رقم ہے جو کمپنی اپنے معمول کے کاروباری آپریشنز سے حاصل ہونے والے نقد بہاؤ میں سے سرمایہ جاتی اخراجات نکالنے کے بعد بچاتی ہے۔ Alphabet کے لیے یہ پیمانہ اس سہ ماہی میں منفی 9.1 ارب ڈالر رہا، جبکہ تجزیہ کار توقع کر رہے تھے کہ کمپنی کا نقد بہاؤ تقریباً متوازن رہے گا۔ گزشتہ سہ ماہی میں بھی آزاد نقد بہاؤ تقریباً 5.9 ارب ڈالر منفی تھا، جس سے واضح ہوتا ہے کہ بڑے پیمانے پر سرمایہ کاری کے مالی اثرات بڑھ رہے ہیں۔
یہ صورتحال اس لیے اہم ہے کہ Alphabet ماضی میں ٹیکنالوجی شعبے کی ان بڑی کمپنیوں میں شمار ہوتی رہی ہے جو اپنے کاروبار سے خاطر خواہ نقد رقم پیدا کرتی تھیں۔ اب ڈیٹا سینٹرز، جدید چپس، نیٹ ورکنگ آلات اور AI تحقیق پر اخراجات بڑھنے سے کمپنی کی نقد رقم کے استعمال کا انداز تبدیل ہو رہا ہے۔
کمپنی کی چیف فنانشل آفیسر Anat Ashkenazi نے بتایا کہ 2026 کے لیے سرمایہ جاتی اخراجات کا تخمینہ 195 ارب سے 205 ارب ڈالر برقرار ہے، جبکہ 2027 میں ان اخراجات میں مزید نمایاں اضافے کی توقع ہے۔ اگر مستقبل میں یہ اخراجات 300 ارب ڈالر کے قریب پہنچتے ہیں تو سرمایہ کاروں کے خدشات مزید بڑھ سکتے ہیں، خصوصاً اس صورت میں جب آزاد نقد بہاؤ منفی رہے اور نئی سرمایہ کاری سے حاصل ہونے والی آمدنی اس رفتار سے نہ بڑھے جس کی مارکیٹ توقع کر رہی ہے۔
اس کے باوجود، منفی آزاد نقد بہاؤ کا مطلب لازماً یہ نہیں کہ کمپنی خسارے میں ہے یا اس کے پاس نقد رقم ختم ہو رہی ہے۔ اصل سوال یہ ہے کہ موجودہ سرمایہ کاری مستقبل میں کتنی آمدنی، منافع اور نقد بہاؤ پیدا کر سکتی ہے۔
منافع میں کمی اور Earnings Per Share پر دباؤ
Alphabet کا خالص منافع عام حصص یافتگان کے لیے گزشتہ سال کے 34.98 ارب ڈالر سے کم ہو کر 26.17 ارب ڈالر رہ گیا، جو تقریباً 25 فیصد کمی ظاہر کرتا ہے۔ کمپنی کی Adjusted Earnings Per Share (EPS) بھی 2.67 ڈالر رہی، جبکہ تجزیہ کاروں نے 3.02 ڈالر کی توقع کی تھی۔ اس طرح آمدنی اور فی حصص منافع دونوں میں کمی نے سرمایہ کاروں کے خدشات میں اضافہ کیا۔
یہ نتائج ظاہر کرتے ہیں کہ کمپنی کے لیے صرف آمدنی میں اضافہ کافی نہیں ہوگا۔ سرمایہ کار یہ بھی دیکھنا چاہیں گے کہ AI پر بڑھتے ہوئے اخراجات کے باوجود منافع کی شرح اور نقد رقم پیدا کرنے کی صلاحیت کس حد تک برقرار رہتی ہے۔ مزید یہ کہ کمپنی کو اپنے جدید AI ماڈلز کی تیاری اور کاروباری سطح پر ان کے مؤثر استعمال کے درمیان توازن قائم کرنا ہوگا۔
Gemini 4 Carbon اور مصنوعی ذہانت کی دوڑ
معاشی نتائج جاری کرنے سے پہلے گوگل نے اپنے نئے Gemini 4 Carbon ماڈل کی رونمائی بھی کی، جس کا مقصد AI مارکیٹ میں کمپنی کی پوزیشن کو مضبوط بنانا ہے۔ چیف ایگزیکٹو آفیسر سندر پچائی نے اس پیش رفت کو کمپنی کی جدید AI ٹیکنالوجی میں مسلسل پیش قدمی کے طور پر پیش کیا۔
تاہم، نئی ٹیکنالوجی متعارف کرانا اور اس سے پائیدار منافع حاصل کرنا دو مختلف معاملات ہیں۔ سرمایہ کار یہ جاننا چاہتے ہیں کہ آیا جدید ماڈلز گوگل کی سرچ سروس، کلاؤڈ کاروبار اور اشتہاری آمدنی کو مضبوط بنائیں گے یا ان کی تیاری اور استعمال کے اخراجات کمپنی کے مالی نتائج پر مزید دباؤ ڈالیں گے۔
گوگل کو اس دوڑ میں Microsoft Azure اور Amazon Web Services (AWS) جیسے بڑے حریفوں کا سامنا ہے۔ مائیکروسافٹ کے حصص میں اسی روز مالیاتی نتائج کے بعد 5 فیصد سے زیادہ اضافہ ہوا، جس کی ایک وجہ تجزیہ کاروں کی توقعات سے بہتر آزاد نقد بہاؤ تھا۔ اس تقابل نے مارکیٹ میں اس بحث کو مزید نمایاں کر دیا کہ AI میں بھاری سرمایہ کاری کے ساتھ نقد رقم پیدا کرنے کی صلاحیت برقرار رکھنا بھی اتنا ہی ضروری ہے۔
مستقبل کا منظرنامہ
Alphabet کے اسٹاکس میں تقریباً 10 فیصد گراوٹ اس بات کی نشاندہی کرتی ہے کہ سرمایہ کار کمپنی کی طویل مدتی ترقی کے امکانات کے باوجود فوری مالی نتائج اور اخراجات کے بارے میں محتاط ہیں۔ کمپنی کے لیے سب سے اہم چیلنج سرچ اشتہارات کی ترقی کو دوبارہ مضبوط کرنا، AI مصنوعات سے آمدنی بڑھانا اور کلاؤڈ کی توسیع کے ساتھ نقد بہاؤ کو بہتر بنانا ہوگا۔
اگر Google Cloud کی ترقی برقرار رہتی ہے اور AI Mode اشتہارات کے لیے ایک مؤثر ذریعہ ثابت ہوتا ہے تو کمپنی کی مالی کارکردگی میں بہتری آ سکتی ہے۔ اس کے برعکس، اگر سرمایہ جاتی اخراجات مسلسل بڑھتے رہیں اور سرچ اشتہارات کی آمدنی توقعات سے کم رہے تو اسٹاکس پر دباؤ برقرار رہنے کا امکان ہوگا۔
آپ کا کیا خیال ہے؟ کیا الفابیٹ کے اسٹاکس میں 10 فیصد کی یہ گراوٹ ایک بہترین خریداری کا موقع (Buying Opportunity) ہے، یا پھر AI اخراجات کمپنی کو مزید نیچے لے جائیں گے؟ نیچے کمنٹس میں اپنی رائے کا اظہار کریں!
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Alphabet stock sinks as search woes cause revenue miss, cash burn worsens | Reuters
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
اسپیس ایکس اور اپولو کا 40 ارب ڈالر کا معاہدہ: اے آئی چپس، وال اسٹریٹ کا نیا رخ
اسپیس ایکس کا 40 ارب ڈالر کا قرضہ اور نیو کلاؤڈز کا ممکنہ بحران

Samsung اور SK Hynix کی چین میں میموری چپس اپ گریڈ کرنے کی تیاریاں
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔