یورپی حصص میں بحالی، Brent کی کمی سے ایئرلائنز مضبوط؛ بانڈ منافع کا خطرہ برقرار
★اہم نکات
- •جمعہ، 25 ستمبر کو 07:04 UTC پر STOXX 600 تقریباً 0.7 فیصد بڑھ کر 640.66 پوائنٹس پر تھا؛ یہ ابتدائی سیشن کی ریڈنگ ہے، دن کی اختتامی قیمت نہیں۔
- •Brent جمعرات کے 106.60 ڈالر کے تصفیے کے مقابلے میں جمعہ کی ایشیائی تجارت میں تقریباً 105.50 ڈالر رہا؛ کمی کے باوجود توانائی کی لاگت اب بھی بلند ہے۔
- •سفری اور تفریحی شعبہ تقریباً 1.2 فیصد بڑھا، Ryanair اور Lufthansa میں 2 فیصد سے زیادہ تیزی آئی، جبکہ توانائی کے حصص تقریباً 0.7 فیصد نیچے رہے۔
- •جرمنی کا DAX تقریباً 0.6 فیصد اوپر تھا، مگر اکتوبر کے لیے صارف اعتماد کا اشاریہ منفی 30.6 پر آگیا؛ ستمبر کی نظرثانی شدہ ریڈنگ منفی 26.8 تھی۔
- •امریکی Bond Yields جمعہ کو بلند سطحوں سے کچھ نیچے آئے، لیکن مشرق وسطیٰ اور مہنگائی کے خطرات برقرار ہیں؛ بحالی کا تسلسل تیل، بانڈز اور خریداری کی وسعت سے جانچا جائے گا۔
- •ابتدائی تیزی کو پائیدار رجحان سمجھنے کے لیے مزید تجارتی تصدیق درکار ہے۔
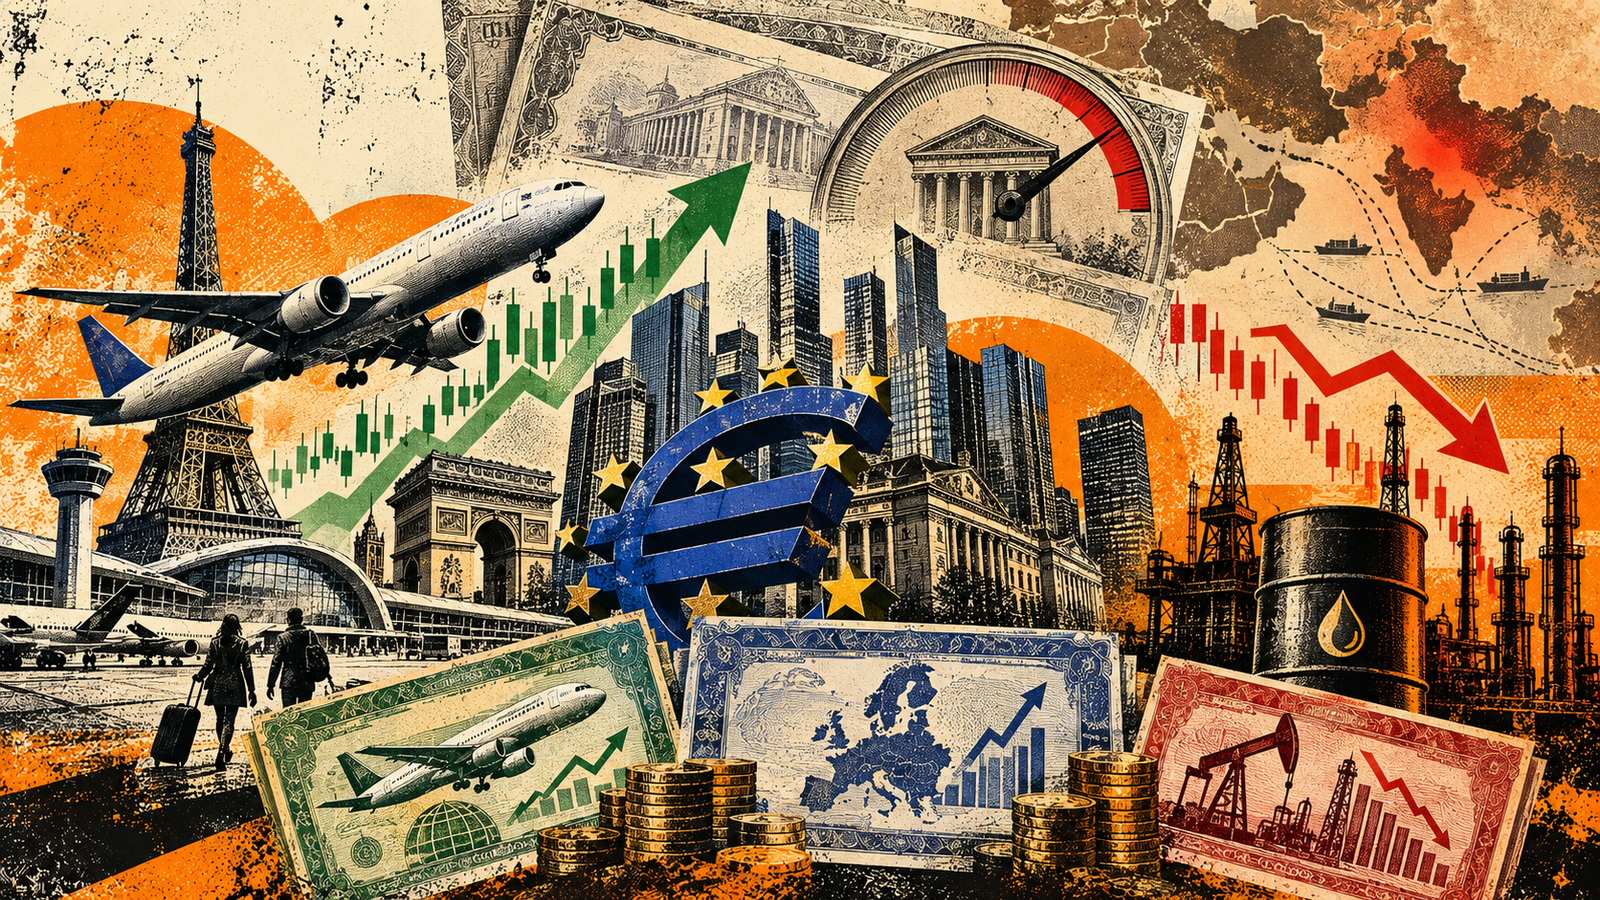
یورپی حصص نے جمعہ، 25 ستمبر کی ابتدائی تجارت میں واپسی کی، جب خام تیل کی قیمتوں میں کمی نے توانائی کی لاگت اور مہنگائی سے متعلق فوری خدشات کچھ کم کیے۔ STOXX 600 تقریباً 0.7 فیصد بڑھ کر 640.66 پوائنٹس پر پہنچا، جبکہ جرمنی کا DAX تقریباً 0.6 فیصد اوپر تھا۔ تاہم تیل اب بھی بلند سطح پر ہے اور عالمی بانڈ مارکیٹ کا دباؤ پوری طرح ختم نہیں ہوا، اس لیے موجودہ تیزی کو فی الحال محتاط بحالی سمجھنا زیادہ مناسب ہے۔
مارکیٹ اسنیپ شاٹ
اثاثہ یا اشاریہ | متعلقہ ریڈنگ | سابقہ سطح یا تقابل | مارکیٹ کی نوعیت |
|---|---|---|---|
STOXX 600 | 640.66 پوائنٹس | جمعرات کا اختتام 636.43 | تقریباً 0.7 فیصد بحالی |
DAX | تقریباً 0.6 فیصد اضافہ | گزشتہ اختتامی سطح کے مقابلے میں | جرمن حصص میں ابتدائی خریداری |
سفر و تفریح کا شعبہ | تقریباً 1.2 فیصد اضافہ | گزشتہ اختتامی سطح کے مقابلے میں | ایندھن کی لاگت میں کمی سے فائدے کی توقع |
توانائی کا شعبہ | تقریباً 0.7 فیصد کمی | گزشتہ اختتامی سطح کے مقابلے میں | خام تیل کی واپسی کے ساتھ دباؤ |
Brent Crude | تقریباً 105.50 ڈالر فی بیرل | جمعرات کا تصفیہ 106.60 ڈالر | تقریباً ایک فیصد کمی، مگر قیمت بلند |
جرمن صارف اعتماد | اکتوبر کے لیے منفی 30.6 | ستمبر کی نظرثانی شدہ سطح منفی 26.8 | 3.8 پوائنٹس کی خرابی |
حصص کی ریڈنگز ابتدائی یورپی تجارت، STOXX 600 کے لیے 07:04 UTC یعنی دوپہر 12:04 پاکستانی وقت، سے متعلق ہیں۔ Brent کا مذکورہ نرخ 05:18 UTC، یعنی صبح 10:18 پاکستانی وقت کی ایشیائی ریڈنگ ہے۔ انہیں ایک ہی لمحے کے نرخ یا دن کے اختتامی اعداد نہ سمجھا جائے۔
خام تیل کی کمی نے یورپی حصص کو کیسے سہارا دیا؟
جمعرات کو خام تیل کی تیزی اور عالمی بانڈ مارکیٹ میں فروخت نے یورپی حصص پر دباؤ ڈالا تھا۔ جمعہ کی صبح تیل میں کچھ واپسی آئی، جس سے توانائی کے بڑھتے اخراجات کے بارے میں فوری تشویش کم ہوئی۔
خام تیل کی متعلقہ سیشن رپورٹ کے مطابق Brent جمعرات کو 3.4 فیصد بڑھ کر 106.60 ڈالر فی بیرل پر طے ہوا تھا۔ جمعہ کی ایشیائی تجارت میں یہ تقریباً 105.50 ڈالر پر آیا۔ یوں قیمت میں کمی ضرور ہوئی، مگر پچھلے سیشن کی تیزی کا پورا اثر واپس نہیں ہوا۔
یورپی کمپنیوں کے لیے کم تیل نقل و حمل اور بعض پیداواری اخراجات میں نرمی کی امید پیدا کرتا ہے۔ لیکن ایک سیشن کی کمی سے کمپنیوں کے اصل اخراجات یا صارف قیمتیں فوراً نہیں بدل جاتیں۔ اس کے لیے کم نرخوں کا برقرار رہنا اور سپلائی معاہدوں میں ان کا منتقل ہونا ضروری ہے۔
اسی طرح خام تیل میں روزانہ کمی کو افراط زر (Inflation) کے مستقل کم ہونے یا مرکزی بینک کی پالیسی میں فوری نرمی کا ثبوت نہیں سمجھنا چاہیے۔
سفری حصص کیوں بڑھے اور توانائی کا شعبہ کیوں گرا؟
ابتدائی یورپی تجارت کے اعداد میں سفری اور تفریحی شعبہ (Travel and Leisure) تقریباً 1.2 فیصد اوپر تھا۔ Ryanair اور Lufthansa کے حصص میں دو فیصد سے زیادہ اضافہ ہوا، جبکہ توانائی کے حصص تقریباً 0.7 فیصد نیچے رہے۔
یہ شعبہ جاتی فرق تیل کی قیمت میں کمی کے مختلف اثرات سے مطابقت رکھتا ہے۔ ایئرلائنز کے لیے ایندھن ایک اہم خرچ ہے، اس لیے کم قیمت مستقبل کے منافع کے بارے میں توقعات بہتر کرسکتی ہے۔ تاہم اصل فائدہ ایندھن کی پیشگی قیمت بندی یا ہیجنگ (Fuel Hedging)، جیٹ فیول کی قیمت اور مسافروں کی طلب پر بھی منحصر ہوگا۔
تیل پیدا کرنے والی کمپنیوں کے لیے خام تیل میں کمی آمدنی کی توقعات پر دباؤ ڈال سکتی ہے۔ البتہ توانائی کے شعبے کی ہر کمپنی کا کاروبار یکساں نہیں؛ پیداوار، ریفائننگ اور دوسری سرگرمیوں کے اثرات مختلف ہوسکتے ہیں۔
اس لیے جمعہ کی بحالی کے اندر واضح شعبہ جاتی فرق موجود تھا۔ تمام حصص میں یکساں تیزی نہیں آئی۔
DAX کی تیزی کے باوجود جرمن صارف اعتماد کیوں تشویش ناک ہے؟
جرمن حصص میں تقریباً 0.6 فیصد اضافہ ہوا، لیکن گھرانوں سے متعلق تازہ سروے نے کمزور تصویر پیش کی۔
نیورمبرگ انسٹی ٹیوٹ فار مارکیٹ ڈیسیژنز کے صارف اعتماد سروے، یعنی NIM Consumer Climate powered by GfK، کے مطابق اکتوبر کے لیے اشاریہ 3.8 پوائنٹس گر کر منفی 30.6 ہوگیا۔ ستمبر کی نظرثانی شدہ سطح منفی 26.8 تھی۔ آمدنی کی توقعات کا ذیلی اشاریہ بھی 16.7 پوائنٹس کم ہوکر منفی 15.0 پر آیا۔
یہ اکتوبر میں ہونے والے اخراجات کا حتمی نتیجہ نہیں، بلکہ ستمبر میں جمع کیے گئے جوابات سے اگلے ماہ کے رجحان کا پیشگی اشارہ ہے۔ سروے میں توانائی کی بڑھتی قیمتوں سے آمدنی کی توقعات متاثر ہونے، بچت کی خواہش بڑھنے اور خریداری کی آمادگی قدرے کم ہونے کا ذکر ہے۔
حصص اور صارف اعتماد کے مختلف رخ میں لازماً تضاد نہیں۔ اسٹاک مارکیٹ روزانہ عالمی شرح سود، کمپنیوں کی آمدنی اور تیل کی حرکت پر ردعمل دیتی ہے، جبکہ گھرانوں کا اعتماد روزمرہ اخراجات اور آئندہ آمدنی کے اندازوں سے بنتا ہے۔ خام تیل کی ایک صبح کی کمی کئی ہفتوں کے مالی دباؤ کو فوراً ختم نہیں کرتی۔
بانڈ منافع میں نرمی کے باوجود خطرہ کیوں برقرار ہے؟
جمعہ کی صورتحال بیان کرتے ہوئے جمعرات کی فروخت اور اگلے سیشن کی جزوی بحالی کو الگ رکھنا ضروری ہے۔ ابتدائی یورپی اوقات کی بانڈ رپورٹ کے مطابق امریکی ٹریژری بانڈ منافع (Treasury Yields) جمعہ کو کئی سال کی بلند سطحوں سے کچھ نیچے آیا۔ اس نرمی نے حصص پر فوری دباؤ کم کرنے میں مدد دی، لیکن مجموعی سطح اب بھی بلند تھی۔
یہ دباؤ صرف امریکی مارکیٹ تک محدود نہیں۔ اسی صبح جاپانی سرکاری بانڈ منافع میں اضافے نے بھی عالمی قرض مارکیٹ کی حساسیت نمایاں رکھی؛ جاپان کی دس سالہ ییلڈ نے تین دہائیوں کی بلند سطح چھوئی۔
بلند بانڈ منافع حصص کو دو راستوں سے متاثر کرسکتا ہے۔ کمپنیوں کے لیے نئی فنڈنگ اور قرض کی تجدید مہنگی ہوسکتی ہے، جبکہ مستقبل کی آمدنی کی موجودہ قدر نکالتے وقت زیادہ شرحِ تنزیل (Discount Rate) حصص کی قدر بندی (Valuation) پر دباؤ ڈالتی ہے۔
اس لیے تیل کی کمی سے ملنے والا فائدہ محدود رہ سکتا ہے اگر قرض لینے کی لاگت مسلسل بلند رہے۔
کیا مشرق وسطیٰ سے رسد کا خطرہ کم ہوگیا ہے؟
تیل میں واپسی کے دوران امریکا اور ایران کے درمیان ممکنہ سمجھوتے اور آبنائے ہرمز سے آمدورفت بہتر بنانے کی بات چیت سے متعلق اطلاعات سامنے آئیں۔ تاہم اسی پس منظر میں سعودی عرب پر حوثی حملوں اور خطے کی فوجی کشیدگی نے رسد کے خدشات برقرار رکھے۔
بات چیت کی اطلاع، جنگ بندی کا معاہدہ اور تیل کی حقیقی ترسیل بحال ہونا الگ مراحل ہیں۔ منڈی سفارتی امید پر قیمت میں شامل رسدی خطرے کا اضافی معاوضہ (Supply Risk Premium) کم کرسکتی ہے، مگر پائیدار بہتری کے لیے جہاز رانی، لوڈنگ اور برآمدی حجم میں عملی پیش رفت درکار ہوگی۔
اسی وجہ سے Brent کی موجودہ کمی کو توانائی بحران ختم ہونے کی خبر نہیں سمجھنا چاہیے۔
بحالی کے تسلسل کی تصدیق کیسے ہوگی؟
یورپی حصص کے لیے مثبت امکان اس وقت مضبوط ہوگا جب خام تیل کی کمی برقرار رہے، بانڈ منافع دوبارہ تیزی سے نہ بڑھے اور خریداری مزید شعبوں تک پھیلے۔ زیادہ کمپنیوں کا تیزی میں شامل ہونا، یعنی مارکیٹ کی وسعت (Market Breadth)، بحالی کی مضبوطی جانچنے میں مدد دے گا۔
اس کے برعکس Brent میں نئی تیزی، بانڈ مارکیٹ میں دوبارہ فروخت یا توانائی تنصیبات پر مزید حملے ابتدائی فائدہ محدود کرسکتے ہیں۔
جمعہ کی صبح STOXX 600 مسلسل تین ہفتوں کی کمی کے بعد ہفتہ وار اضافے کی طرف بڑھ رہا تھا، لیکن ہفتہ وار نتیجہ اختتامی تجارت کے بعد ہی طے ہوگا۔ اگلا امتحان یہی ہے کہ ابتدائی خریداری دن کے اختتام تک برقرار رہتی ہے یا تیل اور بانڈز کا دباؤ دوبارہ غالب آجاتا ہے۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
اینتھروپک کے آئی پی او میں بگ ٹیک پر گہرے انحصار اور مالیاتی خطرات کا انکشاف
اینتھروپک کا آئی پی او: دو ٹریلین ڈالر کی ویلیو ایشن اور مصنوعی ذہانت کی دنیا کا نیا چیلنج
Global AI Stocks میں بڑی گراوٹ , سرکردہ رہنماؤں کی ترقی سست کرنے کی اپیل
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔