ایشیائی اسٹاکس میں محتاط ٹریڈنگ: سونے اور خام تیل کی قیمتیں، مرکزی بینکوں کے فیصلے اور ٹیک ارننگز
★اہم نکات
- •Asian Stocks میں محتاط کاروبار، جنوبی کوریا اور چین کی مارکیٹس میں نمایاں دباؤ دیکھا گیا۔
- •Brent Crude Oil کی قیمت 1.6 فیصد کم ہوکر 114.88 ڈالر فی بیرل پر آگئی، جبکہ امریکی خام تیل 101.29 ڈالر تک گر گیا۔
- •مرکزی بینکوں کے اجلاسوں سے قبل افراط زر اور شرح سود میں اضافے کے امکانات نے سرمایہ کاروں کو محتاط رکھا۔
- •امریکہ میں ستمبر کی بنیادی افراط زر کی شرح 3.1 فیصد رہنے کی پیش گوئی کی گئی، جبکہ معیشت کی سالانہ بنیاد پر شرح نمو 3.2 فیصد متوقع ہے۔
- •Microsoft، Alphabet اور Amazon کے مالی نتائج مصنوعی ذہانت سے وابستہ سرمایہ کاری اور ٹیکنالوجی اسٹاکس کی سمت کا تعین کرنے میں اہم کردار ادا کرسکتے ہیں۔
- •امریکی 10 سالہ ٹریژری بانڈز کی پیداوار 4.97 فیصد رہی، جبکہ سونے کی قیمت گزشتہ ہفتے کی کمی کے بعد تقریباً 4,001 ڈالر فی اونس پر پہنچ گئی۔
- •جاپانی ین کی محفوظ سرمایہ کاری کے طور پر طلب برقرار رہی، جبکہ برازیل کے انتخابی نتائج نے وہاں کے اسٹاکس سے منسلک سرمایہ کاری پر دباؤ ڈالا۔
ایشیائی اسٹاکس (Asian Stocks) میں نئے ہفتے کا آغاز محتاط انداز میں ہوا، کیونکہ سرمایہ کار مرکزی بینکوں کے اہم فیصلوں، بڑی ٹیکنالوجی کمپنیوں کے معاشی نتائج اور مشرق وسطیٰ میں کشیدگی کے ممکنہ اثرات کا جائزہ لے رہے ہیں۔ دوسری جانب، Brent Crude Oil کی قیمت چھ ماہ کی بلند ترین سطح سے نیچے آگئی، تاہم توانائی کی سپلائی میں رکاوٹوں اور افراط زر کے خدشات نے عالمی مارکیٹس اور Asian Stocks پر دباؤ برقرار رکھا۔
خام تیل کی قیمتوں میں کمی کی ایک وجہ قطر کی ثالثی کوششوں سے متعلق اطلاعات ہیں، جن کے مطابق قطری ثالث اتوار کو تہران پہنچے تاکہ امریکہ کے ساتھ رابطوں کے ذریعے علاقائی کشیدگی کم کرنے کی کوشش کی جا سکے۔ تاہم، سعودی عرب میں حوثی حملوں کے بعد تیل کی عالمی سپلائی کے بارے میں خدشات بدستور موجود ہیں۔ سرمایہ کاروں کی توجہ اب اس بات پر مرکوز ہے کہ آیا مرکزی بینک توانائی کی بلند قیمتوں کے باعث شرح سود میں اضافہ کریں گے یا معاشی حالات کو دیکھتے ہوئے مزید انتظار کریں گے۔
Asian Stocks میں دباؤ، سرمایہ کار محتاط
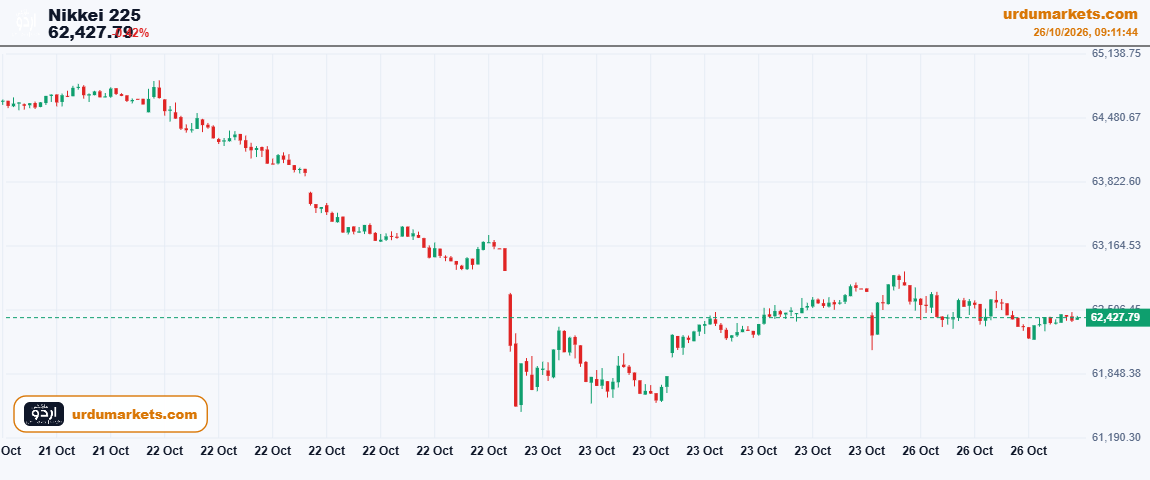
آج Asian Stocks میں سرمایہ کاروں نے محتاط حکمت عملی اختیار کی۔ جاپان سے باہر ایشیا پیسیفک کے اسٹاکس پر مشتمل MSCI Asia Pacific Index میں 0.1 فیصد کمی ہوئی، جبکہ چین کے بڑے اسٹاکس پر مشتمل CSI 300 Index ایک فیصد نیچے آگیا۔ اس صورتحال میں یہ امر قابل ذکر ہے کہ چین کی حکمران کمیونسٹ پارٹی کا پانچواں اجلاس بھی سرمایہ کاروں کی توجہ کا مرکز رہا، کیونکہ ملک میں مقامی طلب کی کمزوری کے خدشات مارکیٹ پر اثرانداز ہورہے ہیں۔
چینی اسٹاک مارکیٹس مسلسل 11 ہفتوں سے گراوٹ کا سامنا کررہی ہیں ، حالانکہ ملک کی برآمدات نسبتاً مضبوط ہیں۔ اس صورت حال سے ظاہر ہوتا ہے کہ عالمی تجارت میں بہتری کے باوجود اندرونی معیشت میں طلب کی کمزوری سرمایہ کاروں کے اعتماد کو متاثر کررہی ہے۔
جنوبی کوریا کا مرکزی KOSPI Index بھی 1.1 فیصد گر گیا۔ اس انڈیکس میں رواں ماہ اب تک تقریباً 20 فیصد کمی ہوچکی ہے، جس سے ایشیائی مارکیٹس میں سرمایہ کاری کے خطرات نمایاں ہوئے ہیں۔
دوسری جانب، وال اسٹریٹ میں S&P 500 Futures معمولی 0.1 فیصد اوپر رہے، جبکہ Nasdaq Futures میں کوئی خاص تبدیلی نہیں آئی۔ یورپی مارکیٹس کے فیوچرز میں معمولی بہتری دیکھی گئی، لیکن سرمایہ کاروں کی توجہ آنے والے معاشی اعدادوشمار اور کمپنیوں کے نتائج پر مرکوز رہی۔
Brent Crude Oil کی قدر میں کمی،لیکن توانائی کی سپلائی کے خدشات برقرار
عالمی توانائی مارکیٹ میں برینٹ کروڈ آئل کی قیمت 1.6 فیصد کم ہوکر 114.88 ڈالر فی بیرل ہوگئی، جبکہ امریکی WTI Crude Oil کی قیمت 1.9 فیصد گر کر 101.29 ڈالر فی بیرل پر آگئی۔ اس کمی کے باوجود تیل کی قیمتیں بلند سطح پر موجود ہیں، کیونکہ مشرق وسطیٰ میں جاری تنازع اور ممکنہ حملوں سے عالمی توانائی کی سپلائی متاثر ہونے کا خدشہ برقرار ہے۔
گزشتہ ہفتے برینٹ خام تیل کے مستقبل کی ڈیلز میں 6.2 فیصد اضافہ ہوا تھا، جس کے نتیجے میں قیمت 2022 کے وسط کے بعد اپنی بلند ترین ہفتہ وار اختتامی سطح پر پہنچ گئی۔ سعودی عرب میں حوثی حملوں نے توانائی کی تنصیبات اور سپلائی کے ممکنہ تعطل کے خدشات کو مزید بڑھایا تھا۔
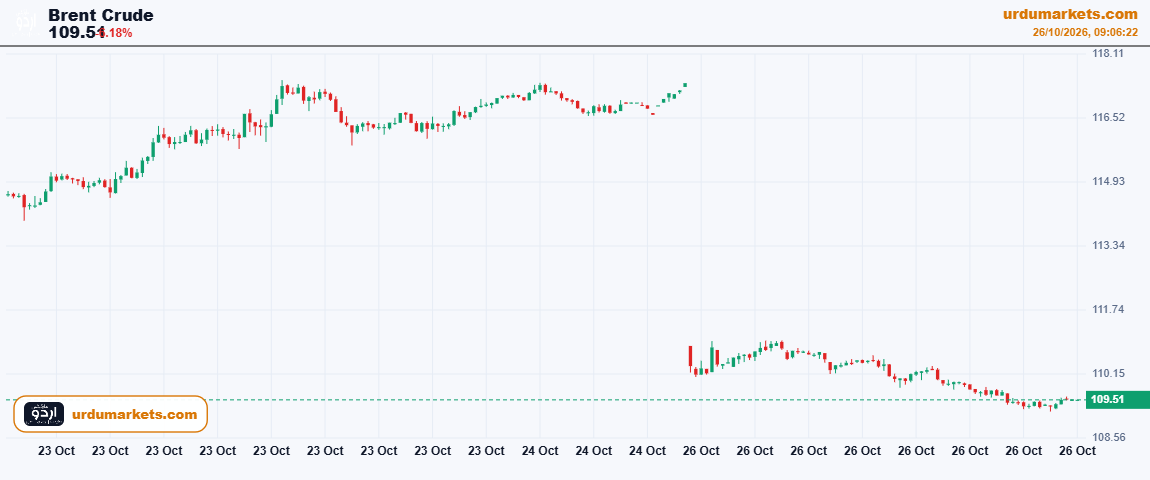
قطر کی جانب سے کشیدگی کم کرنے کے لیے ثالثی کی کوششوں کی اطلاعات نے پیر کو تیل کی قیمتوں پر کچھ دباؤ کم کیا۔ تاہم، مارکیٹ کے لیے بنیادی خطرہ یہ ہے کہ اگر ایران اور خطے میں تنازع طویل ہوتا ہے تو خام تیل کی قیمتیں مزید بڑھ سکتی ہیں۔ اس کا اثر نہ صرف توانائی کے شعبے بلکہ عالمی نقل و حمل، پیداواری لاگت اور صارفین کی قوت خرید پر بھی پڑسکتا ہے۔
مرکزی بینکوں کی مانیٹری پالیسیز ، شرح سود میں اضافے کا خدشہ
اس ہفتے متعدد مرکزی بینکوں کے اجلاس Asian Stocks کے لیے اہم ثابت ہوسکتے ہیں۔ توانائی کی بلند قیمتوں کے باعث افراط زر میں اضافے کا خدشہ بڑھ رہا ہے، جس سے مرکزی بینکوں کے لیے شرح سود میں کمی کرنا مشکل ہوسکتا ہے۔ بعض ادارے فوری طور پر شرح سود بڑھانے کے بجائے انتظار کرسکتے ہیں، لیکن مالیاتی مارکیٹس مستقبل میں سخت پالیسی کے امکانات کو اہمیت دے رہی ہیں۔
جے پی مورگن کے عالمی معاشی امور کے سربراہ بروس کاسمن کے مطابق، عالمی مرکزی بینکوں کے لیے موجودہ معاشی حالات ایک محدود شرح سود اضافے کے دور کی نشاندہی کرتے ہیں۔ ان کے جائزے کے مطابق، امریکہ، یورپ اور جاپان کے مرکزی بینک فوری طور پر شرح سود برقرار رکھ سکتے ہیں، جبکہ کینیڈا میں سخت مالیاتی پالیسی کے آغاز اور برطانیہ و سویڈن میں اگلے ماہ ممکنہ اضافے کی توقعات موجود ہیں۔
نیوزی لینڈ کے مرکزی بینک سے بدھ کو شرح سود بڑھانے کی وسیع پیمانے پر توقع کی جارہی ہے۔ دوسری جانب، سرمایہ کاروں کو توقع ہے کہ امریکی فیڈرل ریزرو اکتوبر کے اجلاس میں شرح سود برقرار رکھے گا، تاہم دسمبر میں اضافے کا امکان تقریباً 80 فیصد لگایا جارہا ہے۔ اسی طرح، بینک آف جاپان اور یورپی مرکزی بینک کے بارے میں بھی دسمبر میں ممکنہ اضافے کی توقعات مالیاتی مارکیٹس میں شامل ہیں۔
یہ صورت حال عالمی اور Asian Stocks ، بانڈز اور دیگر مالیاتی اثاثوں کی قیمتوں پر اثرانداز ہوسکتی ہے، کیونکہ بلند شرح سود کمپنیوں کے قرض لینے کی لاگت بڑھاتی ہے اور مستقبل میں متوقع منافع کی موجودہ قدر کو کم کرسکتی ہے۔
امریکی افراط زر کی رپورٹس اور معاشی نمو پر سرمایہ کاروں کی نظریں
امریکی معیشت سے متعلق آنے والے اعدادوشمار بھی اس ہفتے عالمی اور Asian Stocks کی سمت طے کرنے میں اہم ہوں گے۔ ستمبر میں Core Inflation کی سالانہ شرح 3.1 فیصد رہنے کی پیش گوئی کی گئی ہے، جو اس بات کی نشاندہی کرتی ہے کہ قیمتوں کے دباؤ میں ابھی خاطر خواہ کمی نہیں آئی۔ اسی دوران، امریکی معیشت کی سالانہ بنیاد پر شرح نمو 3.2 فیصد رہنے کی توقع ہے۔
معاشی سرگرمی میں تیزی کے ایک اہم محرک کے طور پر ڈیٹا سینٹرز پر بڑے پیمانے پر اخراجات کو دیکھا جارہا ہے۔ مصنوعی ذہانت کے نظام چلانے کے لیے کمپیوٹنگ صلاحیت، سرورز اور ڈیجیٹل انفرااسٹرکچر میں سرمایہ کاری نے ٹیکنالوجی کے شعبے کو سہارا دیا ہے۔ تاہم، اگر توانائی کی قیمتیں بلند رہتی ہیں تو اس سے پیداواری لاگت اور افراط زر کے دباؤ میں مزید اضافہ ہوسکتا ہے۔
Goldman Sachs کے تجزیہ کاروں کے مطابق، امریکی مرکزی بینک اکتوبر میں شرح سود برقرار رکھ سکتا ہے، لیکن دسمبر میں ایک اور اضافہ ممکن ہے۔ ان کے نزدیک سب سے اہم خطرہ یہ ہے کہ خام تیل کے مستقبل کے سودوں کی قیمتیں پیش گوئیوں سے بلند رہیں، خصوصاً ایران سے متعلق تنازع مزید شدت اختیار کرے۔
اگر توانائی کی قیمتوں میں اضافہ طویل عرصے تک جاری رہا تو افراط زر کا دباؤ صرف ایندھن تک محدود نہیں رہے گا بلکہ نقل و حمل، اشیائے ضروریہ اور خدمات کی قیمتوں تک بھی پھیل سکتا ہے۔ ایسی صورت میں امریکی مرکزی بینک کو شرح سود طویل عرصے تک بلند رکھنے یا مزید اضافہ کرنے پر غور کرنا پڑسکتا ہے۔
Microsoft، Alphabet اور Amazon کے نتائج مصنوعی ذہانت کی سرمایہ کاری کا امتحان
عالمی اور Asian Stocks میں اس ہفتے بڑی ٹیکنالوجی کمپنیوں کے مالی نتائج غیر معمولی اہمیت رکھتے ہیں۔ Microsoft، Alphabet اور Amazon سمیت S&P 500 میں شامل تقریباً ایک تہائی کمپنیوں کی آمدنی کی رپورٹس سامنے آنے والی ہیں۔ ان نتائج سے سرمایہ کاروں کو اندازہ ہوگا کہ مصنوعی ذہانت پر ہونے والے بڑے اخراجات حقیقی آمدنی اور منافع میں کس حد تک تبدیل ہورہے ہیں۔
تجزیہ کاروں کی توقعات کے مطابق، Microsoft کی آمدنی 90.6 ارب ڈالر اور فی حصص ایڈجسٹ شدہ آمدنی 4.73 ڈالر رہ سکتی ہے۔ Amazon کی آمدنی تقریباً 202 ارب ڈالر اور فی حصص آمدنی 1.97 ڈالر متوقع ہے، جبکہ Alphabet کی آمدنی 128 ارب ڈالر اور فی حصص آمدنی 3 ڈالر رہنے کا اندازہ لگایا گیا ہے۔
ان اعدادوشمار کے ساتھ سرمایہ کار کمپنیوں کی مستقبل کی رہنمائی، ڈیٹا سینٹرز پر سرمایہ کاری اور مصنوعی ذہانت سے حاصل ہونے والی آمدنی کی رفتار کو بھی دیکھیں گے۔ اگر اخراجات تیزی سے بڑھتے رہیں لیکن منافع توقعات کے مطابق نہ بڑھے تو ٹیکنالوجی اسٹاکس کی بلند قدر پر سوالات اٹھ سکتے ہیں۔
دوسری جانب، Intel اور SanDisk کے نتائج بھی اہم ہوں گے، کیونکہ سیمی کنڈکٹرز، ڈیٹا اسٹوریج اور مصنوعی ذہانت کے انفرااسٹرکچر سے وابستہ کاروباروں کی کارکردگی اس شعبے میں سرمایہ کاروں کے اعتماد کو متاثر کرسکتی ہے۔
ایشیا میں SK Hynix اور Samsung Electronics کی آمدنی کی رپورٹس بھی اسی ہفتے متوقع ہیں۔ ان کمپنیوں کے نتائج سے میموری چپس اور مصنوعی ذہانت کے لیے ضروری ہارڈویئر کی طلب کے بارے میں مزید معلومات مل سکتی ہیں۔
امریکی ٹریژری بانڈز ییلڈز اور اسٹاکس پر اثرات
عالمی فنانشل مارکیٹس میں بانڈز کی پیداوار بھی سرمایہ کاروں کے فیصلوں پر اثرانداز ہورہی ہے۔ امریکی 10 سالہ بانڈز ییلڈز تقریباً 4.97 فیصد رہی، جو رواں ماہ کے آغاز میں ریکارڈ کی گئی 5.36 فیصد کی بلند سطح سے کم ہے۔ تاہم، جمعے کو دوبارہ فروخت کے دباؤ نے ظاہر کیا کہ بانڈ مارکیٹ میں غیر یقینی صورت حال برقرار ہے۔
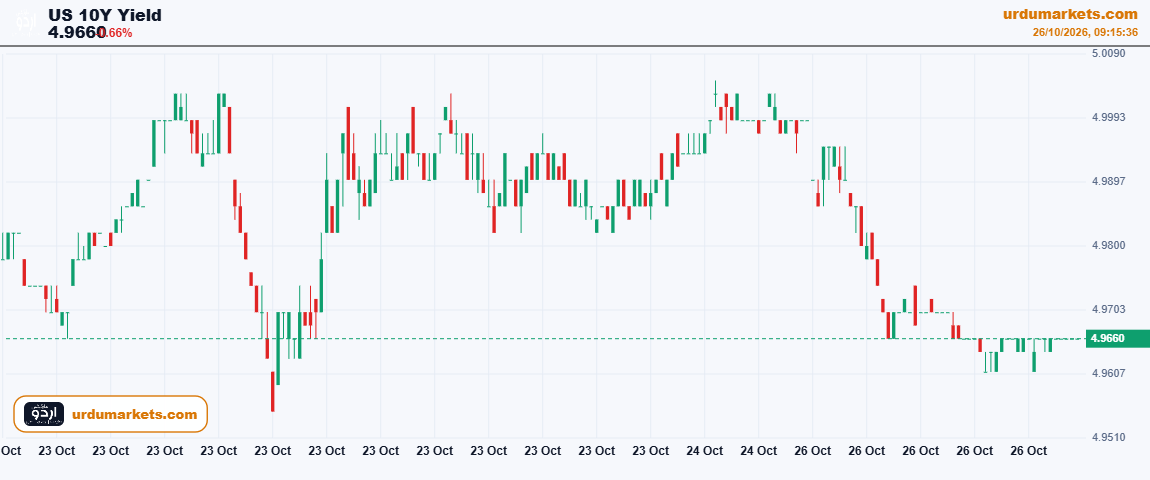
بانڈز کی بلند پیداوار عموماً استاکس کی قدر پر دباؤ ڈالتی ہے، کیونکہ سرمایہ کار نسبتاً محفوظ اثاثوں سے بہتر منافع حاصل کرنے کے قابل ہوجاتے ہیں۔ اس کے علاوہ، بلند شرح سود کمپنیوں کی مالی اعانت مہنگی کرتی ہے اور مستقبل میں متوقع آمدنی کی موجودہ قدر کو کم کرتی ہے۔
یہ خطرہ خصوصاً ان ٹیکنالوجی کمپنیوں کے لیے اہم ہے جن کی مارکیٹ ویلیو مستقبل میں تیز رفتار ترقی کی توقعات پر قائم ہے۔ اگر بانڈز کی پیداوار دوبارہ بڑھی تو مصنوعی ذہانت سے وابستہ کمپنیوں سمیت وسیع تر اسٹاک مارکیٹ میں اتار چڑھاؤ بڑھ سکتا ہے۔
جاپانی ین، یورو اور برطانوی پاؤنڈ کی صورتحال
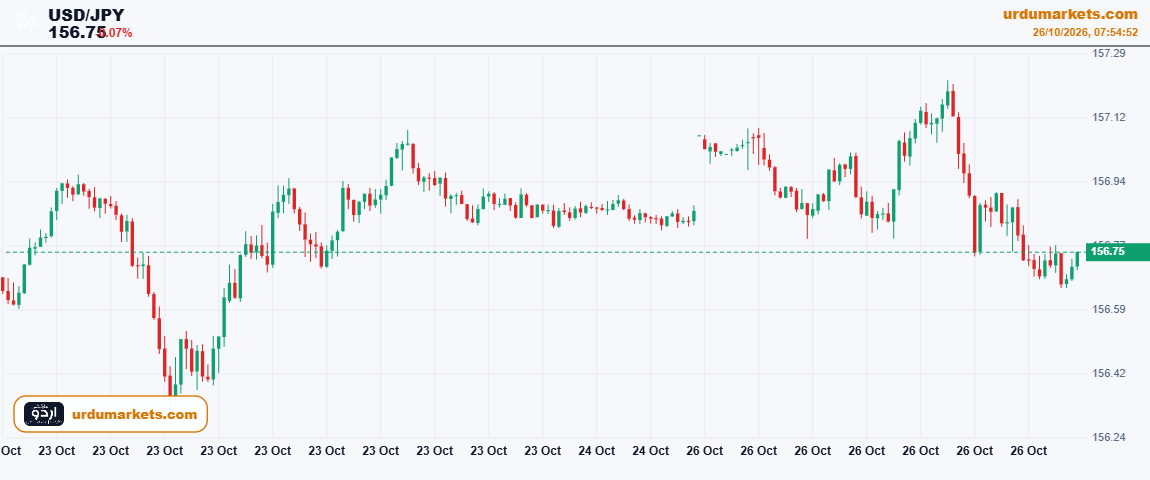
Asian Stocks کے علاوہ کرنسی مارکیٹ میں جاپانی ین نے محفوظ سرمایہ کاری کے طور پر اپنی کشش برقرار رکھی۔ ڈالر کے مقابلے میں ین کی قدر 156.70 کے قریب رہی، جبکہ گزشتہ ہفتے اس میں تقریباً 0.8 فیصد اضافہ ہوا تھا۔ عالمی غیر یقینی صورت حال میں سرمایہ کار اکثر ایسی کرنسیوں کی طرف رجوع کرتے ہیں جنہیں نسبتاً محفوظ سمجھا جاتا ہے، اگرچہ ان کی قیمتوں پر شرح سود کے فرق اور مرکزی بینکوں کی پالیسی بھی اثرانداز ہوتی ہے۔
یورو 0.1 فیصد بڑھ کر 1.1222 ڈالر تک پہنچ گیا۔ فرانس کو گزشتہ ہفتے کریڈٹ ریٹنگ میں کمی سے بچنے کے بعد کچھ سہارا ملا، جس نے یورو پر فوری دباؤ محدود کیا۔
دوسری طرف برطانوی پاؤنڈ تقریباً 1.3346 ڈالر پر مستحکم رہا۔ برطانیہ کے نئے وزیر خزانہ جان ہیلی بدھ کو اپنا پہلا بجٹ پیش کرنے والے ہیں۔ عالمی قرض لینے کی بڑھتی ہوئی لاگت اور توانائی کی بلند قیمتوں کے پس منظر میں بجٹ کے فیصلے برطانوی معیشت، سرکاری مالیات اور پاؤنڈ کی سمت کے لیے اہم ہوسکتے ہیں۔
برازیل کے انتخابی نتائج سے عالمی اسٹاکس میں اتار چڑھاؤ
برازیل میں صدارتی انتخابات کے نتائج نے عالمی سرمایہ کاروں کی توجہ اپنی جانب مبذول کرلی۔ انتخابی حکام کے مطابق، صدر لوئیز اناسیو لولا دا سلوا نے اتوار کو چوتھی مدت حاصل کرلی، تاہم سینیٹر فلاویو بولسونارو نے نتائج تسلیم کرنے سے انکار کرتے ہوئے دوسرے مرحلے کے انتخاب کو کالعدم قرار دینے کی کوشش کا اعلان کیا۔
اس سیاسی غیر یقینی صورت حال کا اثر عالمی اسٹاکس سے منسلک سرمایہ کاری پر بھی پڑا۔ ٹوکیو میں کاروبار کرنے والے برازیلی اسٹاکس کے ایکسچینج ٹریڈڈ فنڈ میں 15 فیصد کمی ہوئی، جس سے پہلے مرحلے میں بولسونارو کی برتری کے دوران ہونے والے فوائد ختم ہوگئے۔
سرمایہ کاروں کے لیے اب اہم سوال یہ ہوگا کہ آیا انتخابی نتائج کے بعد سیاسی تناؤ برقرار رہتا ہے یا نئی حکومت کی معاشی پالیسیوں کے بارے میں وضاحت سامنے آتی ہے۔ مالیاتی منڈیوں میں سیاسی غیر یقینی عموماً کرنسی، بانڈز اور حصص کی قیمتوں میں اتار چڑھاؤ بڑھا سکتی ہے۔
گولڈ پرائس میں معمولی اضافہ
قیمتی دھاتوں کی مارکیٹ میں Gold کی قیمت معمولی اضافے کے بعد تقریباً 4,001 ڈالر فی اونس رہی۔ اس سے پہلے گزشتہ ہفتے سونے کی قیمت میں 4 فیصد سے زیادہ کمی ریکارڈ کی گئی تھی۔
سونے کی سمت پر ایک طرف جغرافیائی سیاسی کشیدگی اور محفوظ سرمایہ کاری کی طلب اثرانداز ہوتی ہے، جبکہ دوسری جانب بلند بانڈ پیداوار اور شرح سود میں اضافے کے امکانات اس پر دباؤ ڈال سکتے ہیں۔ چونکہ سونا براہ راست سود نہیں دیتا، اس لیے جب بانڈز سے زیادہ منافع ملنے کی توقع بڑھتی ہے تو سونے کو رکھنے کی وقتی لاگت بھی بڑھ جاتی ہے۔
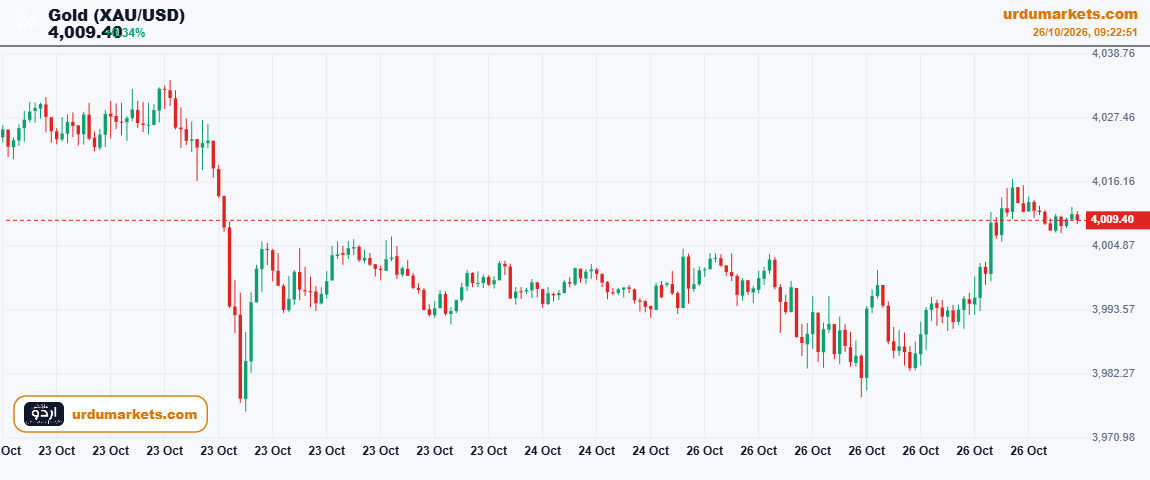
آنے والے دنوں میں سونے کی قیمت کا انحصار امریکی افراط زر کے اعدادوشمار، مرکزی بینکوں کے بیانات، ڈالر کی حرکت اور مشرق وسطیٰ کی صورت حال پر ہوگا۔ اگر تنازع مزید شدت اختیار کرتا ہے تو محفوظ اثاثوں کی طلب سونے کو سہارا دے سکتی ہے، لیکن بلند شرح سود کا امکان اس کی تیزی کو محدود رکھ سکتا ہے۔
عالمی مارکیٹس کے لیے اہم عوامل
مجموعی طور پر، عالمی فنانشل مارکیٹس میں اس ہفتے تین بڑے عوامل فیصلہ کن ثابت ہوسکتے ہیں: توانائی کی قیمتوں کا رجحان، مرکزی بینکوں کے شرح سود سے متعلق فیصلے اور بڑی ٹیکنالوجی کمپنیوں کے مالی نتائج۔
اگر مشرق وسطیٰ میں کشیدگی کم ہوتی ہے اور خام تیل کی قیمتوں میں مزید کمی آتی ہے تو افراط زر کے خدشات میں کچھ کمی آسکتی ہے۔ اس کے برعکس، توانائی کی سپلائی میں خلل اور تیل کی قیمتوں میں دوبارہ اضافہ مرکزی بینکوں کو سخت مالیاتی پالیسی برقرار رکھنے پر مجبور کرسکتا ہے۔
اسی طرح، اگر Microsoft، Alphabet اور Amazon کی آمدنی مصنوعی ذہانت پر بڑھتے ہوئے اخراجات کے مقابلے میں مضبوط منافع کی عکاسی کرتی ہے تو ٹیکنالوجی اسٹاکس کو سہارا مل سکتا ہے۔ لیکن اگر نتائج توقعات سے کمزور رہے تو حصص کی بلند قدر پر دباؤ بڑھنے کا امکان ہے۔
سرمایہ کاروں کے لیے اس مرحلے پر صرف اسٹاک انڈیکس کی روزانہ حرکت دیکھنا کافی نہیں ہوگا۔ تیل کی قیمتوں، بانڈز کی پیداوار، افراط زر کے اعدادوشمار اور کمپنیوں کی مستقبل کی رہنمائی کو ایک ساتھ سمجھنا ضروری ہوگا، کیونکہ یہی عوامل آنے والے ہفتوں میں عالمی مارکیٹس کی سمت متعین کرسکتے ہیں۔
آپ کا کیا خیال ہے؟ کیا مرکزی بینکوں کی جانب سے شرح سود میں متوقع اضافہ اور خام تیل کی غیر یقینی قیمتیں Asian Stocks میں ایک نئی گراوٹ کا سبب بنیں گی، یا بگ ٹیک کے نتائج مارکیٹ کو سنبھالا دیں گے؟ نیچے کمنٹس باکس میں اپنے خیالات کا اظہار کریں!
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Reuters News Agency: Stocks trade cautiously in Asia, Brent off six-month top | Reuters
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
ٹرمپ کا ایران پر آج حملہ نہ کرنے کا اعلان، سفارت کاری کی امید برقرار
امریکی معیشت کی رفتار برقرار،US Manufacturing PMI نے 53 ماہ کی بلند ترین سطح چھو لی
Bitcoin اور Gold میں بحالی، لیکن تیل کی قیمتوں کے باعث عالمی مارکیٹس کے خدشات برقرار
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔