بینک آف جاپان کا شرح سود برقرار رکھنے کا فیصلہ، ین کی قدر میں اتار چڑھاؤ
★اہم نکات
- •شرح سود 1.25 فیصد پر برقرار: BoJ Monetary Policyنے مختصر مدتی شرح سود میں کوئی تبدیلی نہیں کی، جبکہ پالیسی بورڈ کے رکن Takata نے اس فیصلے سے اختلاف کیا۔
- •بنیادی افراط زر کا تخمینہ: مالی سال 2026 کے لیے بنیادی صارف قیمتوں کے اشاریے (Core CPI) کا اوسط تخمینہ 2.5 فیصد برقرار رکھا گیا۔
- •2027 کے لیے افراط زر کی پیش گوئی میں اضافہ: Core CPI کا مالی سال 2027 کا تخمینہ جولائی کے 2.6 فیصد سے بڑھا کر 2.7 فیصد کر دیا گیا۔
- •شرح سود میں مزید اضافے کا امکان: مرکزی بینک نے عندیہ دیا ہے کہ معاشی حالات، قیمتوں اور مالیاتی صورتحال کے مطابق شرح سود میں بتدریج اضافہ کیا جا سکتا ہے۔
- •افراط زر کے اضافے کا خطرہ: بینک کے مطابق قیمتوں میں اضافے کے خدشات اب زیادہ نمایاں ہیں اور بنیادی افراط زر مقررہ ہدف سے اوپر جا سکتا ہے۔
- •ETF فروخت کی رفتار تیز: مرکزی بینک نے اپنے ETF اثاثوں کی سالانہ فروخت تقریباً 330 ارب ین سے بڑھا کر 860 ارب ین کرنے کا فیصلہ کیا ہے۔
- •ین کی قدر میں بہتری: پالیسی اعلان کے بعد جاپانی ین کو کچھ خریداری کی حمایت ملی، جبکہ USD/JPY کی شرح 157.40 تک گر گئی۔
جاپان کے مرکزی بینک Bank of Japan (BoJ) نے جمعہ کو ہونے والے دو روزہ پالیسی اجلاس کے اختتام پر BoJ Monetary Policy کا اعلان کرتے ہوئے شرح سود 1.25 فیصد پر برقرار رکھنے کا فیصلہ کیا ہے، جو مارکیٹ کی توقعات کے عین مطابق ہے۔ تاہم، اس فیصلے کے ساتھ بینک نے واضح کیا ہے کہ جاپان میں بنیادی افراط زر کے دباؤ میں اضافے کے خدشات برقرار ہیں اور مستقبل میں شرح سود مزید بڑھانے کا امکان موجود ہے۔
اس پالیسی فیصلے کی اہمیت اس لیے بھی بڑھ گئی ہے کہ جاپان کی معیشت اب ماضی کے برعکس افراط زر میں کمی کے بجائے اس کے مقررہ ہدف سے تجاوز کرنے کے خطرے کا سامنا کر رہی ہے۔ اسی تناظر میں BoJ Monetary Policy نے سرمایہ کاروں کی توجہ مستقبل کی شرح سود، ین کی قدر اور مرکزی بینک کی مالیاتی پالیسی کے اگلے مرحلے پر مرکوز کر دی ہے۔
BoJ Monetary Policy بغیر کسی تبدیلی کے برقرار
Bank of Japan کے پالیسی سازوں نے موجودہ معاشی حالات کا جائزہ لینے کے بعد شرح سود 1.25 فیصد پر برقرار رکھنے کا فیصلہ کیا۔ اگرچہ بنیادی افراط زر جاپان کے 2 فیصد کے ہدف کے قریب پہنچ چکا ہے، تاہم مرکزی بینک نے مستقبل کے معاشی منظرنامے اور عالمی خطرات کو مدنظر رکھتے ہوئے فوری طور پر مزید سخت BoJ Monetary Policy اختیار کرنے سے گریز کیا۔
پالیسی بیان کے مطابق جاپان میں بنیادی افراط زر اب عمومی طور پر مرکزی بینک کے ہدف سے مطابقت رکھنے والی سطح پر پہنچ چکا ہے۔ اس کے ساتھ درمیانی اور طویل مدت کی افراط زر کی توقعات بھی تقریباً 2 فیصد کے آس پاس موجود ہیں، جو قیمتوں میں اضافے کے رجحان کو مستحکم کرنے کے لیے اہم سمجھی جاتی ہیں۔
تاہم، بورڈ کے رکن Takata کی جانب سے BoJ Monetary Policy کے فیصلے سے اختلاف ظاہر کرتا ہے کہ پالیسی سازوں کے درمیان شرح سود کے مستقبل کے راستے پر مکمل اتفاق رائے موجود نہیں۔ دوسری جانب بینک نے واضح کیا کہ معاشی اور مالیاتی حالات میں تبدیلی کے ساتھ شرح سود میں مزید اضافہ کیا جا سکتا ہے۔
افراط زر کے بڑھتے ہوئے خدشات
BoJ Inflation Forecast میں مالی سال 2026 کے لیے Core CPI کا اوسط تخمینہ 2.5 فیصد پر برقرار رکھا گیا ہے، جبکہ مالی سال 2027 کے لیے Core CPI کی پیش گوئی 2.6 فیصد سے بڑھا کر 2.7 فیصد کر دی گئی ہے۔
یہ تبدیلی اس بات کی نشاندہی کرتی ہے کہ جاپان میں قیمتوں کا دباؤ توقعات کے مقابلے میں زیادہ دیر تک برقرار رہ سکتا ہے۔ مرکزی بینک کے مطابق کمپنیوں کا رویہ بھی تبدیل ہو رہا ہے اور کاروباری ادارے اجرتوں اور مصنوعات کی قیمتوں میں اضافے کی طرف زیادہ مائل ہیں۔
اس رجحان سے صارفین کی قوت خرید، کاروباری لاگت اور مجموعی معاشی سرگرمیوں پر اثرات مرتب ہو سکتے ہیں۔ مرکزی بینک کے لیے اب اہم چیلنج یہ ہے کہ بنیادی افراط زر کو 2 فیصد کے ہدف کے قریب مستحکم رکھا جائے اور قیمتوں میں غیر متوقع اضافے کو معیشت کے لیے طویل مدتی نقصان کا سبب بننے سے روکا جائے۔
جاپانی معیشت کو درپیش خطرات
Bank of Japan نے اپنی تازہ رپورٹ میں واضح کیا کہ عالمی معاشی صورتحال کے متعدد عوامل جاپان کی قیمتوں اور معاشی سرگرمیوں کو متاثر کر سکتے ہیں۔ ان میں مشرق وسطیٰ کا تنازعہ، خام تیل کی بلند قیمتیں، مصنوعی ذہانت (AI) سے متعلق سرمایہ کاری اور زرمبادلہ کی شرح میں اتار چڑھاؤ شامل ہیں۔
خام تیل کی درآمدی لاگت میں اضافے سے جاپانی کمپنیوں کے پیداواری اخراجات بڑھ سکتے ہیں، جبکہ کاروباری ادارے ان اضافی اخراجات کو اپنی مصنوعات اور خدمات کی قیمتوں میں منتقل کر سکتے ہیں۔ اس کا نتیجہ صارفین کے لیے زیادہ قیمتوں کی صورت میں سامنے آ سکتا ہے۔
اسی طرح عالمی جغرافیائی سیاسی کشیدگی اور موسمی حالات کے باعث اناج کی قیمتوں میں حالیہ اضافہ بھی جاپان کے لیے ایک اہم خطرہ ہے۔ دوسری طرف AI سے متعلق بڑھتی ہوئی طلب معاشی سرگرمیوں کو سہارا دے سکتی ہے، لیکن اگر اس شعبے میں سرمایہ کاری کے مقابلے میں آمدنی میں متوقع اضافہ نہ ہوا تو اثاثوں کی قیمتوں میں تبدیلی اور سرمایہ کاری کے دباؤ سے فنانشل مارکیٹس میں عدم استحکام پیدا ہو سکتا ہے۔
مرکزی بینک نے یہ بھی خبردار کیا کہ لیبر کی کمی کے باعث کمپنیوں کے لیے انسانی محنت کی جگہ ٹیکنالوجی اور سرمایہ استعمال کرنے کی محدود صلاحیت معاشی ترقی کی رفتار کو متاثر کر سکتی ہے۔
ETF اثاثوں کی فروخت میں تیزی کا فیصلہ
BoJ Monetary Policy کے فیصلے کے ساتھ Bank of Japan نے اپنے ETF اثاثوں کی فروخت کی رفتار بڑھانے کا بھی اعلان کیا ہے۔ مرکزی بینک اب سالانہ بنیاد پر تقریباً 860 ارب ین کے ETF اثاثے فروخت کرے گا، جبکہ اس سے قبل یہ رفتار تقریباً 330 ارب ین سالانہ تھی۔ یہ فروخت بک ویلیو کی بنیاد پر مقرر کی گئی ہے اور اس اقدام کو مرکزی بینک کے بیلنس شیٹ مینجمنٹ کے تناظر میں اہم سمجھا جا رہا ہے۔
ETF اثاثوں کی فروخت میں اضافے سے جاپانی اسٹاک مارکیٹ پر ممکنہ اثرات مرتب ہو سکتے ہیں، کیونکہ مرکزی بینک کی جانب سے اسٹاکس سے متعلق سرمایہ کاری کم کرنے کا عمل مارکیٹ میں طلب اور رسد کے توازن کو متاثر کر سکتا ہے۔ تاہم، اس فیصلے کے اثرات کا انحصار فروخت کی رفتار، سرمایہ کاروں کے ردعمل اور مجموعی مارکیٹ کی صورتحال پر ہوگا۔
ٹیکس میں ممکنہ کمی اور افراط زر کے اثرات
جاپان میں مجوزہ ٹیکس کٹوتی بھی مرکزی بینک کے معاشی تخمینوں میں ایک اہم عنصر ہے۔ BoJ کے مطابق اگر مجوزہ ٹیکس میں کمی نافذ ہوتی ہے تو مالی سال 2027 میں Core CPI کی شرح تقریباً 1.3 فیصد پوائنٹس کم ہو سکتی ہے۔
اس پیش رفت سے افراط زر کے اعداد و شمار پر وقتی دباؤ کم ہونے کا امکان ہے، تاہم مرکزی بینک کے لیے یہ دیکھنا ضروری ہوگا کہ ٹیکس میں کمی کے اثرات مستقل ہیں یا صرف عارضی طور پر قیمتوں کے اشاریے کو نیچے لاتے ہیں۔
USDJPY کا ردعمل
BoJ Monetary Policy کے بعد جاپانی ین نے کچھ بہتری دکھائی۔ USD/JPY کی شرح تبادلہ 0.20 فیصد کمی کے ساتھ 157.40 کی سطح پر آ گئی، جس سے ظاہر ہوتا ہے کہ امریکی ڈالر کے مقابلے میں جاپانی ین کو محدود خریداری کی حمایت حاصل ہوئی۔
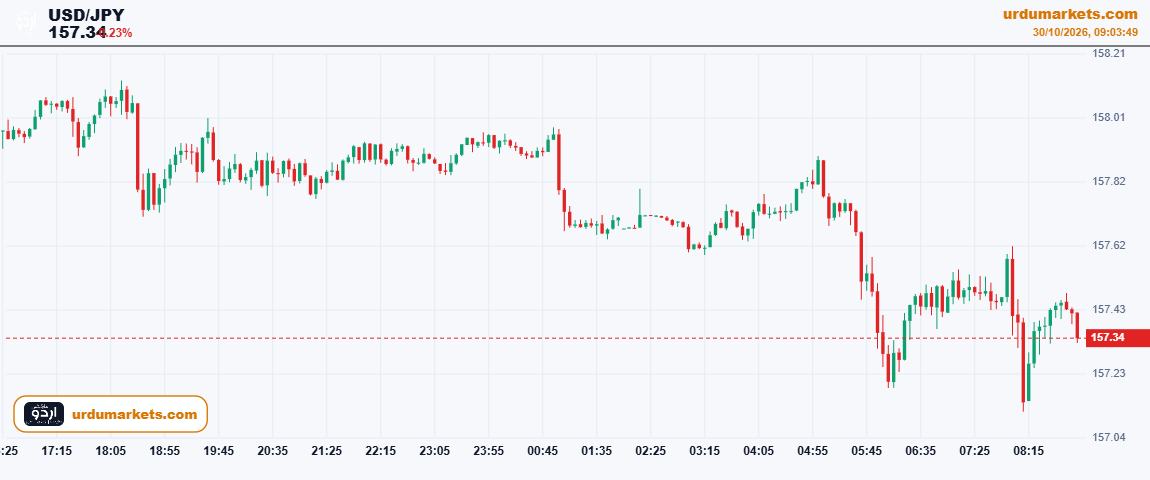
اگرچہ مرکزی بینک نے شرح سود برقرار رکھی، لیکن مستقبل میں مزید اضافے کے اشارے نے ین کے لیے مثبت توقعات پیدا کیں۔ سرمایہ کار اب اس بات کا جائزہ لے رہے ہیں کہ جاپان میں افراط زر کے دباؤ اور مرکزی بینک کی پالیسی میں ممکنہ سختی کے باعث دونوں کرنسیوں کے درمیان شرح سود کا فرق کس حد تک تبدیل ہو سکتا ہے۔
BoJ Monetary Policy کا اگلا مرحلہ
مجموعی طور پر BoJ Monetary Policy کا تازہ فیصلہ فوری پالیسی تبدیلی کے بجائے محتاط حکمت عملی کی عکاسی کرتا ہے۔ مرکزی بینک ایک طرف معاشی سرگرمیوں اور مالیاتی استحکام کو برقرار رکھنا چاہتا ہے، جبکہ دوسری طرف افراط زر کو مقررہ ہدف سے زیادہ بڑھنے سے روکنے کے لیے بھی تیار ہے۔
آئندہ پالیسی فیصلوں میں جاپانی اجرتوں، صارف قیمتوں، خام تیل کی عالمی قیمتوں، ین کی قدر اور کمپنیوں کے کاروباری رجحانات کو خصوصی اہمیت حاصل ہوگی۔ اگر بنیادی افراط زر مسلسل بلند رہتا ہے اور اجرتوں میں اضافہ برقرار رہتا ہے تو شرح سود میں مزید اضافے کا امکان مضبوط ہو سکتا ہے۔
اس لیے 1.25 فیصد پر شرح سود برقرار رکھنے کا فیصلہ جاپان کی مالیاتی پالیسی میں نرمی کی واپسی نہیں بلکہ معاشی حالات کا مزید جائزہ لینے کی حکمت عملی ہے۔ آنے والے مہینوں میں BoJ Monetary Policy کے فیصلے نہ صرف جاپانی ین بلکہ عالمی کرنسی مارکیٹ اور بین الاقوامی سرمایہ کاری کے رجحانات کے لیے بھی اہم رہیں گے۔
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
BOJ keeps interest rates steady, signals further rate hikes | Reuters
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
جاپانی افراط زر کی شرح بڑھ گئی، Tokyo CPI اکتوبر میں 2.8% تک پہنچ گئی، ین کی محدود رینج
کرسٹین لیگارڈ مستعفی، ECB اور یورپی معیشت کو نئے چیلنجز کا سامنا
US PCE Price Index ریلیز، افراط زر میں اضافہ ، شرح سود پر دباؤ برقرار
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔