عالمی مالیاتی منڈیوں میں رسک آن ماحول: امریکی افراط زر 3.35% اور ڈالر انڈیکس 101.16 کی سطح پر مستحکم
★اہم نکات
- •امریکی افراط زر (US CPI) 3.35% کی حد میں مستحکم ہے، جو عالمی سطح پر ڈس انفلیشن کے تسلسل اور نرم مالیاتی پالیسی کی حمایت کرتا ہے۔
- •ڈالر انڈیکس (DXY) 101.16 کی اہم سطح پر ٹریڈ ہو رہا ہے، جس سے عالمی لکوئیڈیٹی اور ابھرتی ہوئی مارکیٹوں کے اثاثوں کو سہارا مل رہا ہے۔
- •عالمی یکوئٹی منڈیوں اور کیری ٹریڈز میں 'رسک آن' ماحول قائم ہے، تاہم مرکزی بینکوں کی پالیسیوں کا تفاوت پیش نظر رکھنا ضروری ہے۔
- •تھیسس کے لیے بنیادی خطرہ CPI کا 3.50% سے اوپر جانا یا DXY کا 102.00 کی مزاحمتی سطح کو عبور کرنا ہے، جو تھیسس کو باطل کر دے گا۔
- •آنے والے اہم معاشی محرکات میں فیڈرل ریزرو کا شرح سود کا فیصلہ، امریکی PCE ڈس انفلیشن ڈیٹا اور BOJ کی پالیسی پیش رفت شامل ہیں۔
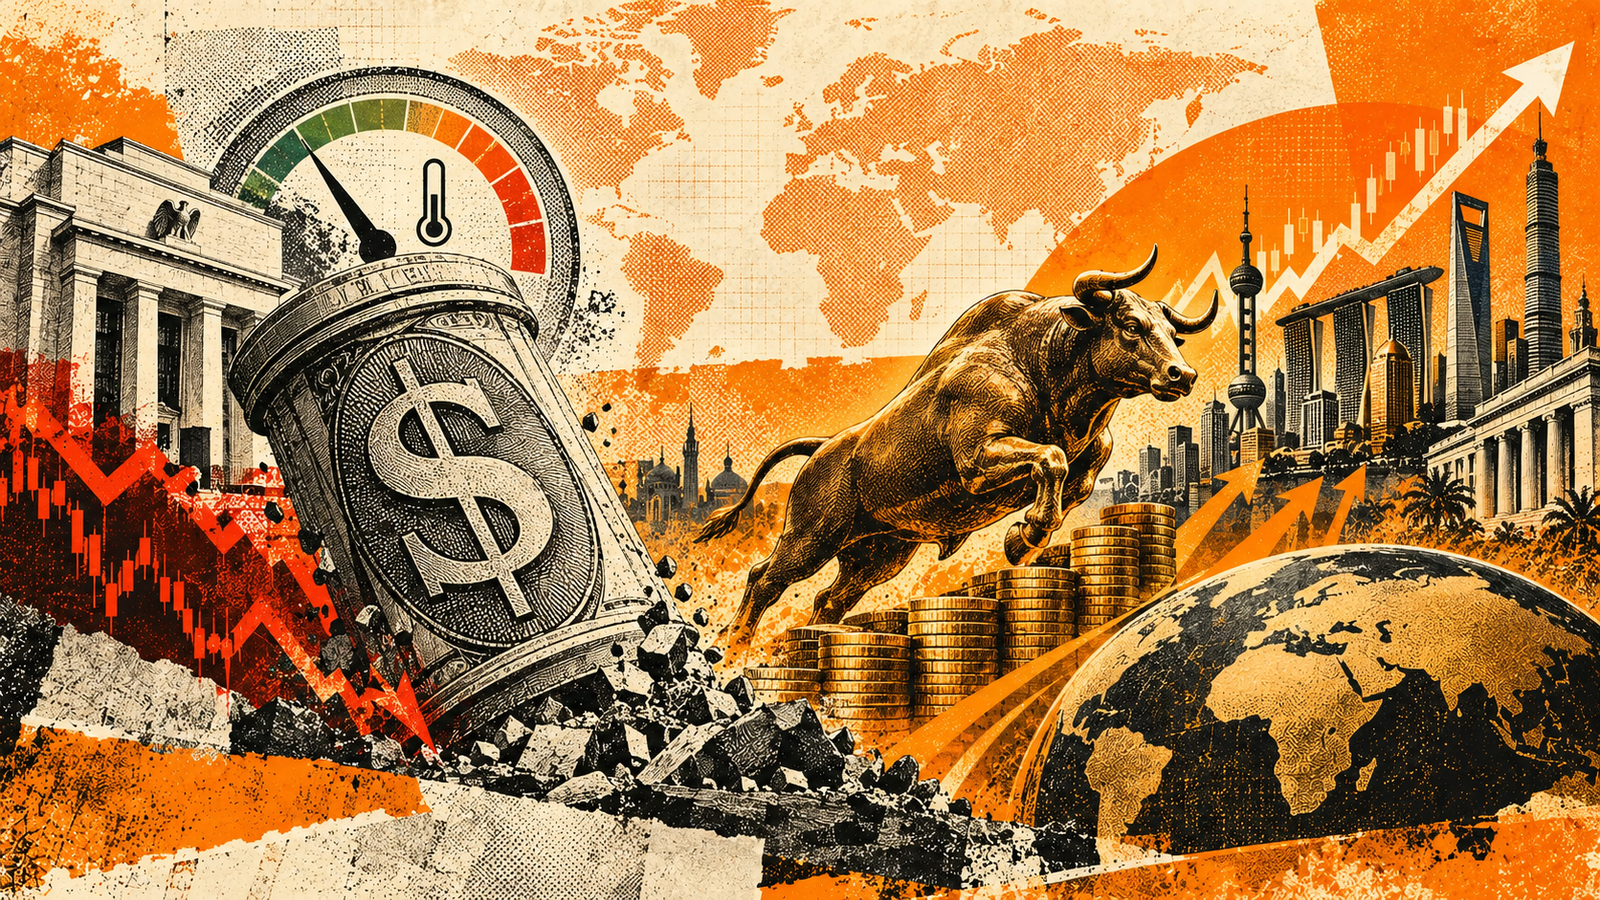
عالمی مالیاتی منڈیاں اس وقت ایک انتہائی حساس اور متوازن پیش رفت کے مرحلے سے گزر رہی ہیں، جہاں تمام تر توجہ مرکزی بینکوں کی مالیاتی پالیسیوں (monetary policies) اور ڈس انفلیشن (disinflation) کی رفتار پر مرکوز ہے۔ 28 ستمبر 2026 کو دستیاب ہونے والے تازہ ترین معاشی اعداد و شمار کے مطابق، امریکی افراط زر (US CPI) 3.35 فیصد کی سطح پر ریکارڈ کیا گیا ہے، جبکہ امریکی ڈالر انڈیکس (DXY) 101.16 کی اہم سطح پر کا روبار کر رہا ہے۔ ان اعداد و شمار سے واضح ہوتا ہے کہ عالمی معاشی نظام میں افراط زر کا دباؤ آہستہ آہستہ کم ہو رہا ہے، جس سے مرکزی بینکوں بالخصوص فیڈرل ریزرو (Federal Reserve) کے لیے شرح سود (policy rate) میں نرمی کے راستے ہموار ہو رہے ہیں۔ اس صورتحال کے نتیجے میں عالمی یکوئٹیز (global equities)، ابھرتی ہوئی مارکیٹوں کے اثاثوں اور کیری ٹریڈز (carry trades) میں تجدیدِ نو کی لہر دیکھی جا رہی ہے۔
ڈالر انڈیکس (DXY) میں 101.16 کی سطح پر برپا ہونے والا استحکام اس بات کی علامت ہے کہ امریکی معیشت کی رفتار میں اعتدال آ رہا ہے اور یہ 'سافٹ لینڈنگ' (soft landing) کی جانب گامزن ہے۔ جب افراط زر کنٹرول میں آ رہا ہو اور امریکی فیڈرل ریزرو اپنی سخت مالیاتی پالیسی میں نرمی کے اشارے دے رہا ہو، تو عالمی اثاثوں میں رسک مانگ (risk appetite) میں اضافہ قدرتی امر ہے۔ یہ صورتحال سرمایہ کاروں کو محفوظ اثاثوں (safe-haven assets) سے رقم نکال کر زیادہ منافع دینے والے اور رسکی اثاثوں کی جانب منتقل کرنے پر مجبور کر رہی ہے۔ تاہم، اس تمام تر مثبت پیش رفت کے ساتھ ساتھ دیگر بڑے مرکزی بینکوں جیسا کہ یوروپی مرکزی بینک (ECB)، بینک آف انگلینڈ (BOE) اور بینک آف جاپان (BOJ) کی پالیسیوں کا تفاوت مارکیٹ میں اتار چڑھاؤ کا نیا سبب بن رہا ہے۔
کیا ہوا اور موجودہ مارکیٹ کی صورتحال
موجودہ مارکیٹ سیشن میں عالمی معاشی منظر نامے پر اہم مثبت اور متوازن تبدیلیاں دیکھنے کو مل رہی ہیں۔ امریکی افراط زر (US CPI) کے 3.35 فیصد پر آنے سے یہ بات ثابت ہو چکی ہے کہ سابقہ بنیادوں پر اٹھائے جانے والے سخت مالیاتی اقدامات اب اپنا اثر دکھا رہے ہیں۔ افراط زر کا یہ پرنٹ مارکیٹ کی توقعات کے مطابق ہے اور اس نے اس خدشے کو ختم کر دیا ہے کہ قیمتوں میں یکلخت دوبارہ اضافہ ہو سکتا ہے۔ اس کا براہ راست اثر فاریکس منڈیوں پر پڑا ہے جہاں ڈالر انڈیکس (DXY) گر کر 101.16 کی حد میں مستحکم ہوتا ہوا دکھائی دے رہا ہے۔ ڈالر کی اس کمزوری نے عالمی مالیاتی حالات (financial conditions) کو نمایاں طور پر نرم کیا ہے، جس سے سرحد پار سرمایہ کاری کے بہاؤ میں بہتری آئی ہے۔
عالمی یکوئٹی مارکیٹوں نے اس صورتحال پر مثبت ردعمل کا اظہار کیا ہے۔ وال اسٹریٹ کے اہم انڈیکسز سے لے کر یورپی اور ایشیائی اسٹاک مارکیٹوں تک، خریداروں کی دلچسپی (buying interest) میں اضافہ ریکارڈ کیا گیا ہے۔ ڈالر انڈیکس کی 101.16 کی سطح پر موجودگی کے باعث ایشیائی اور ابھرتی ہوئی مارکیٹوں کی مقامی کرنسیوں پر قائم دباؤ میں سست روی آئی ہے۔ ابھرتی ہوئی مارکیٹوں میں سرمائے کی آمد (capital inflows) دوبارہ شروع ہو چکی ہے کیونکہ سرمایہ کار اب کم خطرے والے امریکی بانڈز کے بجائے زیادہ ییلڈ (yield) والے اثاثوں کی تلاش میں ہیں۔ اس کے ساتھ ہی، عالمی کریڈٹ مارکیٹوں میں اسپریڈز (spreads) تنگ ہوئے ہیں جو مالیاتی نظام میں لکوئیڈیٹی (liquidity) کی بہتری کی نشاندہی کرتے ہیں۔
دوسری جانب، اشیائے صرف (commodities) کی منڈیوں میں ملا جلا رجحان دیکھا جا رہا ہے۔ ڈالر کی قیمت میں کمی سے خام تیل اور سونے کی بین الاقوامی قیمتوں کو نچلی سطح پر سہارا ملا ہے۔ خاص طور پر سونا، جو کہ سود کی شرح میں کمی کے ماحول میں ایک بہتر غیر سود آور اثاثہ ثابت ہوتا ہے، استحکام کی جانب گامزن ہے۔ فاریکس مارکیٹ میں یورو، پاؤنڈ اور ین کے مقابلے میں ڈالر کا تبادلہ متوازن حد میں ہو رہا ہے۔ تاہم، مارکیٹ کے شرکاء محض ایک یا دو معاشی اشاریوں پر انحصار کرنے کے بجائے آئندہ آنے والے میکرو معاشی ڈیٹا کا باریک بینی سے جائزہ لے رہے ہیں تاکہ اس بات کی تصدیق کی جا سکے کہ آیا یہ رسک آن ماحول طویل مدتی ثابت ہو سکتا ہے یا نہیں اور یہ کہ معیشت واقعی پائیدار ترقی کے راستے پر ہے۔
ایسا کیوں ہوا: محرکات اور تعلقات
اس موجودہ مارکیٹ رجحان کے پیچھے سب سے بڑا محرک امریکی افراط زر کی شرح (CPI) کا 3.35 فیصد تک محدود رہنا ہے، جس نے معاشی ماہرین اور سرمایہ کاروں کے اس موقف کو تقویت دی ہے کہ عالمی سطح پر افراط زر کا بدترین دور اب ختم ہو چکا ہے۔ اس ڈس انفلیشنری عمل (disinflationary process) نے فیڈرل ریزرو کی جانب سے شرح سود میں کٹوتی کے امکانات کو انتہائی قوی بنا دیا ہے۔ جب افراط زر کی شرح مرکزی بینک کے ہدف کے قریب آنے لگتی ہے، تو شرح سود کو زیادہ دیر تک بلند رکھنا معاشی نمو (economic growth) کے لیے خطرہ بن جاتا ہے۔ یہی وجہ ہے کہ بانڈ مارکیٹ میں امریکی 10 سالہ بانڈز کی ییلڈ میں کمی آئی ہے، جس نے ڈالر انڈیکس (DXY) کو 101.16 کی سطح تک پہنچایا ہے۔
مختلف اثاثوں کے باہمی تعلق (cross-asset relationship) کا جائزہ لیا جائے تو یہ بات واضح ہوتی ہے کہ ڈالر انڈیکس اور عالمی رسک اثاثوں کے درمیان معکوس تعلق (inverse correlation) کام کر رہا ہے۔ DXY میں 101.16 تک کی کمی کا مطلب ہے کہ عالمی مارکیٹ میں امریکی ڈالر کی مانگ میں عارضی کمی آئی ہے، جس کے نتیجے میں سرمائے کا بہاؤ یکوئٹیز اور اعلیٰ ییلڈ دینے والی معیشتوں کی طرف منتقل ہو رہا ہے۔ اس کا بڑا اثر کیری ٹریڈز (carry trades) کی بازیافت کی صورت میں نظر آ رہا ہے۔ کیری ٹریڈ کی حکمت عملی کے تحت سرمایہ کار کم سود والی کرنسیوں (مثلاً جاپانی ین) میں قرض لے کر زیادہ سود والی کرنسیوں اور اثاثوں میں سرمایہ کاری کرتے ہیں۔ DXY کی نرمی اس عمل کو مزید منافع بخش بناتی ہے۔
مزید برآں، عالمی مرکزی بینکوں کے مابین پالیسی میں انحراف (policy divergence) بھی ایک بنیادی محرک ہے۔ جہاں فیڈرل ریزرو، یورپی مرکزی بینک (ECB) اور بینک آف انگلینڈ (BOE) افراط زر میں کمی کے باعث شرح سود میں کٹوتی کے قریب پہنچ چکے ہیں، وہیں بینک آف جاپان (BOJ) انتہائی نرم مالیاتی پالیسی سے نکلنے اور شرح سود کو صفر سے اوپر برقرار رکھنے کی کوشش کر رہا ہے۔ اس تفاوت کی وجہ سے ین کی قدر میں ہونے والی تبدیلیاں عالمی کیری ٹریڈز کو ری بیلنس کر رہی ہیں۔ امریکی افراط زر کا 3.35 فیصد ہونا اس بات کو یقینی بناتا ہے کہ فیڈ کو مزید سخت پالیسی اپنانے کی ضرورت نہیں ہے، جس کے باعث عالمی مارکیٹ میں شرح سود کی توقعات (interest rate expectations) میں شفافیت آئی ہے اور سرمایہ کار اپنے پورٹ فولیو کو ازسرنو ترتیب دے رہے ہیں۔
حمایتی شواہد
موجودہ رسک آن ماحول اور تھیسس کے حق میں سب سے مضبوط بنیادی دلیل امریکی افراط زر کے اعداد و شمار کا 3.35 فیصد پر رہنا ہے۔ یہ اس بات کا صریح ثبوت ہے کہ طلب و رسد کے خلل میں بہتری آئی ہے اور خدمات اور اشیاء کی قیمتوں میں اضافہ اب قابو میں ہے۔ افراط زر کے اعداد و شمار کا یہ مثبت رجحان کسی ایک شعبے تک محدود نہیں ہے بلکہ بنیادی افراط زر (Core CPI) کے اشاریے بھی اس بات کی تصدیق کرتے ہیں کہ قیمتوں کا مجموعی دباؤ آہستہ آہستہ زائل ہو رہا ہے۔ اس استحکام نے فیڈرل ریزرو کو اپنی مستقبل کی میٹنگز میں شرح سود میں مزید اضافہ نہ کرنے اور آئندہ کٹوتی کے وقت کے تعین کے لیے سازگار ماحول فراہم کیا ہے۔
دوسرا اہم حمایتی ثبوت ڈالر انڈیکس (DXY) کا 101.16 کی تکنیکی اور بنيادی حد پر مستحکم ہونا ہے۔ فاریکس مارکیٹ میں 101.16 کی سطح ایک اہم نقطہء نظر سمجھی جاتی ہے؛ اس سطح پر ڈالر کی موجودگی ظاہر کرتی ہے کہ سرمایہ کار اب ڈالر میں موجود پریمیم کو ختم کر رہے ہیں۔ ڈالر کی اس کمزوری سے عالمی کریڈٹ مارکیٹوں میں تناؤ کم ہوا ہے اور انٹر بینک لکوئیڈیٹی میں اضافہ دیکھنے کو ملا ہے۔ ابھرتی ہوئی مارکیٹوں کے مرکزی بینکوں پر اپنی کرنسیوں کی دفاعی فروخت کا دباؤ بھی کم ہوا ہے، جس کے نتیجے میں ان کے اپنے زرمبادلہ کے ذخائر (foreign exchange reserves) کو استحکام حاصل ہو رہا ہے اور عالمی مالیاتی حالات میں بہتری کا اثر نچلی سطح تک پہنچ رہا ہے۔
تیسرا حمایتی ثبوت یکوئٹی منڈیوں اور کارپوریٹ بانڈز کے شعبے میں سرمایہ کاروں کی مثبت پوزیشننگ (positioning) ہے۔ وال اسٹریٹ کے ساتھ ساتھ بین الاقوامی اسٹاک مارکیٹوں میں تجارتی حجم (trading volume) اور والٹیلیٹی انڈیکس (VIX) کی نیچی سطحیں اس بات کی عکاسی کرتی ہیں کہ مارکیٹ میں خوف کا عنصر کم ہے اور سرمایہ کار منافع کی تلاش میں یکوئٹی کا رخ کر رہے ہیں۔ کمپنیوں کی جانب سے مستقبل کی گائیڈنس (forward guidance) اور معاشی نمو کے اشاریے ظاہر کرتے ہیں کہ سخت مالیاتی پالیسی کے باوجود معیشت میں كساد بازاری (recession) کے بجائے نرمی سے سنبھالنے کے قوی امکانات موجود ہیں، جو کہ موجودہ 'رسک آن' رجحان کو تسلسل فراہم کرتے ہیں۔
متضاد شواہد اور اہم غیر یقینیاں
اگرچہ بنیادی اشاریے رسک آن ماحول کی حمایت کر رہے ہیں، تاہم کچھ متضاد شواہد اور غیر یقینیاں بھی موجود ہیں جو اس تھیسس کے لیے خطرہ بن سکتی ہیں۔ سب سے بڑی غیر یقینی امریکی افراط زر کا 3.35 فیصد پر رک جانا یا نیچے جانے میں سستی دکھانا ہے۔ اگر لیبر مارکیٹ (labour market) میں مضبوطی یا توانائی کی قیمتوں میں اچانک اضافے کی وجہ سے افراط زر دوبارہ 3.50 فیصد سے اوپر جانے لگتا ہے، تو فیڈرل ریزرو کو اپنی پالیسی زیادہ دیر تک سخت رکھنا پڑے گی۔ افراط زر کا یہ 'چپچپا' (sticky) عنصر موجودہ تمام تر ڈس انفلیشنری توقعات کو زائل کر سکتا ہے اور مارکیٹ کو فوری طور پر 'رسک آف' موڈ میں دھکیل سکتا ہے۔
دوسرا بڑا خدشہ بینک آف جاپان (BOJ) کی جانب سے شرح سود کی پیش رفت اور اس کا عالمی کیری ٹریڈز پر پڑنے والا اثر ہے۔ جاپان میں افراط زر کے دباؤ کے باعث اگر BOJ توقع سے زیادہ تیزی سے شرح سود میں اضافہ کرتا ہے، تو دنیا بھر میں موجود 'ین کیری ٹریڈز' کی بڑے پیمانے پر unwinding (واپسی) ہو سکتی ہے۔ اس طرح کا اقدام ماضی میں بھی عالمی منڈیوں میں شدید بگاڑ کا سبب بن چکا ہے، کیونکہ سرمایہ کار دیگر اثاثے بیچ کر جاپانی ین کے قرضے واپس کرنے پر مجبور ہو جاتے ہیں۔ DXY کا 101.16 پر ہونا ین کی قدر میں اچانک لچک کے باعث شدید اتار چڑھاؤ کا شکار ہو سکتا ہے۔
تیسری غیر یقینی کی وجہ جیواپولیٹیکل تناؤ (geopolitical tensions) اور سپلائی چینز کے خطرات ہیں۔ مشرق وسطیٰ یا دیگر خطوں میں بڑھتے ہوئے تنازعات بین الاقوامی تجارت اور نقل و حمل کے اخراجات میں اضافے کا باعث بن سکتے ہیں، جس سے خام تیل اور دیگر خام مال کی قیمتوں میں اضافہ ہو سکتا ہے۔ اگر تیل کی قیمتوں میں غیر معمولی اضافہ ہوتا ہے تو یہ براہ راست عالمی افراط زر کو متاثر کرے گا اور مرکزی بینکوں کو اپنے نرم رویے پر ازسرنو غور کرنا پڑے گا۔ اس کے علاوہ، عالمی جیو پولیٹیکل عدم استحکام کسی بھی وقت محفوظ اثاثوں کی مانگ کو ناگہاں بڑھا سکتا ہے، جس سے ڈالر انڈیکس دوبارہ اوپر کی جانب پرواز کر سکتا ہے۔
منظرنامے (تیزی اور مندی) اور ان کی تصدیق
مستقبل کی مارکیٹ کی سمت کا تعین کرنے کے لیے ہم دو بنیادی منظرنامے پیش کرتے ہیں، جن کی تصدیق مخصوص تکنیکی اور میکرو معاشی سطحوں سے ہوگی۔ پہلا منظرنامہ 'تیزی یا رسک آن کا منظرنامہ' (Bullish/Risk-On Scenario) ہے۔ اس منظرنامے میں امریکی افراط زر مزید کم ہو کر 3.0 فیصد کی جانب گامزن ہوگا جبکہ DXY انڈیکس 100.80 کی تکنیکی سپورٹ کو نیچے کی طرف توڑ دے گا۔ اس کی تصدیق کے لیے ضروری ہے کہ آنے والے لیبر مارکیٹ ڈیٹا اور سروسز پی ایم آئی (Services PMI) میں متوازن سست روی دیکھی جائے۔ اگر ایسا ہوتا ہے تو فیڈ کی جانب سے شرح سود میں کٹوتی کی تصدیق ہو جائے گی، جس سے عالمی یکوئٹیز، کریڈٹ مارکیٹس اور ابھرتی ہوئی مارکیٹوں میں زبردست تیزی کی لہر آئے گی۔
اس کے برعکس، دوسرا منظرنامہ 'مندی یا رسک آف کا منظرنامہ' (Bearish/Risk-Off Scenario) ہے۔ اگر امریکی افراط زر کا پرنٹ غیر متوقع طور پر بڑھ کر 3.50 فیصد یا اس سے تجاوز کر جاتا ہے اور DXY انڈیکس 102.00 کی اہم مزاحمتی سطح (resistance level) سے اوپر نکل جاتا ہے، تو موجودہ مثبت تھیسس مکمل طور پر باطل (invalidate) ہو جائے گا۔ اس منظرنامے کی تصدیق بانڈ مارکیٹ میں ییلڈز کے اچانک اضافے اور ڈالر کی شدید خرید سے ہوگی۔ ایسی صورت میں سرمایہ کار یکوئٹیز اور کیری ٹریڈز سے فوری طور پر سرمایے کو نکال کر امریکی ڈالر اور شارٹ ٹرم ٹریژریز جیسے محفوظ اثاثوں میں منتقل کر دیں گے، جس سے عالمی منڈیوں میں شدید فروخت کا دباؤ (selling pressure) پیدا ہوگا۔
ان دونوں منظرناموں میں درمیانی راہ 'رینج باؤنڈ منظرنامہ' (Range-bound Scenario) کی بھی ہو سکتی ہے، جہاں DXY 100.80 اور 102.00 کے درمیان ہی گردش کرتا رہے اور CPI 3.30% سے 3.40% کی حد میں رہے تاوقتیکہ کوئی نیا بڑا پالیسی محرک سامنے نہ آ جائے۔ اس درمیانی حالت میں، مارکیٹ کے شرکاء انفرادی اسٹاکس اور مخصوص کرنسیاں چننے پر زیادہ توجہ مرکوز کریں گے اور مجموعی مارکیٹ میں بڑے رجحانات کا فقدان رہے گا۔ تاہم، تاجروں کو 100.80 اور 102.00 کی سطحوں پر کڑی نظر رکھنی ہوگی کیونکہ ان میں سے کسی بھی سطح کا ٹوٹنا اگلے بڑے رجحان کی نشاندہی کرے گا۔
کیا بدلا اور آگے کیا اہم ہے
25 ستمبر 2026 کو شائع ہونے والی پچھلی ڈیسک تھیسس کے مقابلے میں، مارکیٹ کا بنیادی ساخت بظاہر وہی ہے تاہم اعداد و شمار میں مزید پختگی آئی ہے۔ پچھلی اپ ڈیٹ کی نسبت افراط زر 3.35 فیصد کی سطح پر استحکام دکھا رہا ہے اور DXY 101.16 پر موجود ہے، جس سے اس بات کی تصدیق ہوتی ہے کہ ڈس انفلیشن کا رجحان عارضی نہیں بلکہ قائم ہے۔ کیا بدلا ہے؟ بدلا یہ ہے کہ سرمائے کا بہاؤ اب عارضی قیاس آرائیوں (speculations) سے ہٹ کر زیادہ پائیدار اور منظم پوزیشننگ کی طرف بڑھ رہا ہے۔ سرمایہ کاروں نے اب یہ قبول کر لیا ہے کہ مرکزی بینک شرح سود میں شدید اور تیز کٹوتی کے بجائے تدریجی نرمی کا راستہ اپنائیں گے، جس سے منڈیوں میں غیر معمولی والٹیلیٹی کم ہوئی ہے۔
آگے دیکھتے ہوئے، آنے والے دنوں اور ہفتوں میں کئی اہم معاشی محرکات (catalysts) مارکیٹ کی سمت متعین کریں گے۔ سب سے اہم پیش رفت فیڈرل ریزرو، ECB، اور BOJ کی آئندہ پالیسی میٹنگز اور ان کے صدور کی پریس کانفرنسز ہوں گی۔ سرمایہ کار خاص طور پر فیڈ کے 'ڈاٹ پلاٹ' (Dot Plot) اور مستقبل کی شرح سود کے تخمینوں کا جائزہ لیں گے تاکہ یہ معلوم کیا جا سکے کہ سال کے اختتام تک کتنی کٹوتی ممکن ہے۔ اس کے علاوہ امریکی غیر زرعی روزگار کے اعداد و شمار (Non-Farm Payrolls) اور پرسنل کنزمپشن ایکسپنڈیچرز (PCE) افراط زر کا ڈیٹا بھی بنیادی محرک ثابت ہوں گے، جو فیڈ کے پسندیدہ اشاریے ہیں۔
مجموعی طور پر، عالمی معاشی منڈیاں ایک نازک موڑ پر ہیں جہاں ڈس انفلیشن کا عمل جاری ہے اور ڈالر انڈیکس کی 101.16 کی سطح عالمی مالیاتی نظام کو آکسیجن فراہم کر رہی ہے۔ تاجروں اور سرمایہ کاروں کو مشورہ دیا جاتا ہے کہ وہ تمام تر معاشی اشاریوں کا بغور جائزہ لیں اور جذبات پر مبنی فیصلوں سے گریز کرتے ہوئے رسک مینجمنٹ (risk management) کے اصولوں پر سختی سے عمل کریں۔ اگر معاشی ڈیٹا موجودہ حدود کے اندر رہتا ہے تو 'رسک آن' رجحان برقرار رہنے کے روشن امکانات ہیں، تاہم 3.50% CPI اور 102.00 DXY کی حدود میں کسی بھی خلاف ورزی پر فوری حکمت عملی کی تبدیلی ضروری ہوگی۔
🤖 AI خلاصہ
ریگیم: Risk-On / Soft-Landing Repricing · اعتماد: 88/100
کیا بدلا: 25 ستمبر کی پچھلی اپ ڈیٹ کے بعد سے، امریکی افراط زر کا ڈیٹا 3.35% پر مستحکم رہا ہے اور DXY 101.16 کی سطح پر دباؤ کا شکار ہوا ہے، جس سے مالیاتی حالات مزید نرم ہوئے ہیں اور عالمی سرمایہ کار کیری ٹریڈز کو ری بیلنس کر رہے ہیں۔
مثبت منظرنامہ: اگر DXY 100.80 سے نیچے گرتا ہے اور افراط زر کے اعداد و شمار میں مزید نرمی آتی ہے تو عالمی یکوئٹیز اور کمیوڈٹیز میں تیز رفتار تیزی دیکھی جائے گی۔
منفی منظرنامہ: اگر DXY 102.00 سے اوپر نکلتا ہے اور شرح سود میں کمی کے امکانات کم ہوتے ہیں تو کیری ٹریڈز میں unwinding اور رسک-آف لہر پیدا ہو سکتی ہے۔
تھیسس کب غلط ہوگی: اگر امریکی CPI 3.50% کی سطح سے تجاوز کر جائے اور فیڈ کی پالیسی میں دوبارہ سخت موقف اپنایا جائے تو موجودہ رسک-آن تھیسس باطل ہو جائے گا۔
کلیدی سطحیں: DXY Support: 100.80 | DXY Resistance: 102.00 | US CPI Target Threshold: 3.35%
🔗 عالمی سے متعلق مزید: عالمی منڈی · تازہ ترین خبریں
🌐 بیرونی ذرائع: Reuters Markets ↗ · TradingEconomics ↗
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
✍ تحریر کردہ · UrduMarkets
Product & Editorial Lead · فِن ٹیک، اردو صحافت، مارکیٹ ڈیٹا · Founder, Urdu Markets
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم...
متعلقہ مضامین
3 مضامین
ECB کا درمیانی راستہ:افراط زر کے بڑھتے ہوئے خدشات اور یورو پر دباؤ
عالمی سرکاری بانڈز میں بیئر اسٹیپننگ جاری: US 10Y ییلڈ کی نئی اوپر کی سمت
فیڈرل ریزرو کا پالیسی آؤٹ لک: 5.184 فیصد ییلڈ اور 3.35 فیصد افراط زر نے منڈیوں کو جکڑ لیا
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔