محفوظ پناہ والے اثاثوں کی طلب (Safe-Haven Flows) کیا ہے؟ سونا، ڈالر، ین اور بانڈز کی جامع گائیڈ
★اہم نکات
- •محفوظ پناہ کی طلب صرف سونا یا ڈالر خریدنے کا نام نہیں۔
- •بحران کی نوعیت، نقدی کی ضرورت، حقیقی شرحِ سود اور بنیادی کرنسی فیصلہ کن ہوتے ہیں۔
- •اس گائیڈ میں Safe-Haven Flows، حفاظتی اثاثوں، اہم اشاریوں اور عام غلط فہمیوں کو تاریخی اور فرضی مثالوں سے سمجھیں۔
جب بھی دنیا میں کوئی جنگ چھڑتی ہے، بینکوں کا کوئی بحران آتا ہے یا اسٹاک مارکیٹ اچانک نیچے گرتی ہے، تو اکثر یہ سننے کو ملتا ہے کہ سرمایہ کار اپنا پیسہ نکال کر محفوظ اثاثوں کی طرف لے جا رہے ہیں۔ مگر اکثر ایسا بھی دیکھنے میں آتا ہے کہ عین اسی دن سونا سستا ہو رہا ہوتا ہے، ڈالر تیزی سے اوپر جا رہا ہوتا ہے اور امریکہ کے سرکاری بانڈز بھی لوگ مارکیٹ میں بیچ رہے ہوتے ہیں۔ یہ کوئی تضاد یا حیرت کی بات نہیں ہے؛ کیونکہ برے حالات میں انویسٹرز کبھی اپنے پیسے کی سیکیورٹی چاہتے ہیں، کبھی انہیں فوراً نقد رقم (کیش) چاہیے ہوتی ہے اور کبھی وہ اپنے اوپر واجب الادا قرضے یا مارجن کالز پورا کرنے کے لیے اپنے اثاثے بیچ رہے ہوتے ہیں۔
سیف ہیون اثاثوں کی مانگ (Safe-Haven Flows) کو پرکھنے کا بنیادی تجزیاتی فریم ورک یہ ہے کہ آپ یہ دیکھیں کہ خطرہ کس نوعیت کا ہے، سرمایہ کار کس نقصان سے تحفظ چاہتے ہیں، فوری نقدی کی ضرورت کتنی ہے، اور متعلقہ مدت اور بنیادی کرنسی کیا ہے۔ کسی اثاثے کا پرانا ریکارڈ یا اس کی اچھی ریپوٹیشن ان بنیادی باتوں کا پکا متبادل نہیں ہو سکتی۔
اس گائیڈ میں سونے، ڈالر، جاپانی ین، سوئس فرانک، سرکاری بانڈز اور کیش کے اصل کردار، ان کو ناپنے والے بڑے انڈیکس، سرمائے کے بہاؤ سے متعلق دستیاب قابلِ تصدیق شواہد، ڈیٹا اور ان کی حدود اور عام لوگوں میں پھیلی ہوئی بڑی غلط فہمیوں کو بالکل صاف اور آسان زبان میں تفصیل سے سمجھایا گیا ہے۔
محفوظ پناہ والے اثاثے (Safe-Haven Assets) سے کیا مراد ہے؟
محفوظ پناہ والے اثاثے سے مراد ایسا اثاثہ یا کرنسی ہے جس کا رویہ شدید مالیاتی دباؤ کے دوران کسی متعلقہ پورٹ فولیو یا خطرے کے مقابلے میں مددگار ہو۔ ایک معروف تحقیقی تعریف کے مطابق ایسے حالات کے دوران اس کی شرحِ منافع (Return) کا منتخب پرخطر اثاثے یا تقابلی معیار سے غیر متعلق (Uncorrelated) یا منفی تعلق (Negatively Correlated) دیکھا جاتا ہے۔ یہ اس اثاثے کی طویل مدتی اوسط کارکردگی سے الگ معیار ہے۔
محفوظ پناہ والی کرنسیوں پر تحقیق واضح کرتی ہے کہ تعریف، تقابلی کرنسی اور بحران کی حالت بدلنے سے نتائج بھی بدل سکتے ہیں۔ اس لیے کسی اثاثے کو ہر پرخطر سرمایہ کاری کے مقابل، ہر بحران اور ہر مدت میں یکساں تحفظ دینے والا سمجھنا درست نہیں۔
کسی ملک کا محض مستحکم ہونا کافی نہیں۔ مالیاتی آلے (Financial Instrument) کی ادائیگی کی ساکھ (Creditworthiness)، اسے بروقت فروخت کرنے کی سہولت، متعلقہ کرنسی، میعادِ تکمیل (Maturity)، اور دوسرے اثاثوں کے ساتھ اس کا باہمی تعلق بھی اہم ہیں۔ بانڈ کے معاملے میں شرحِ منافع بدلنے سے قیمت کی حساسیت، یعنی ڈوریشن (Duration)، کو میعاد سے الگ جانچنا ضروری ہے۔ مختلف سرمایہ کاروں کے لیے ایک ہی اثاثے کا خطرہ مختلف ہو سکتا ہے۔
یہ بھی ممکن ہے کہ کوئی اثاثہ اسٹاک مارکیٹ کے مقابلے میں کم گرے، مگر اس کے باوجود وہ سرمایہ کار کو نقصان دے رہا ہو۔ ایسی نسبتاً بہتر کارکردگی مفید تو ہو سکتی ہے، لیکن یہ ہر تحقیقی تعریف کے معیار پر 'محفوظ پناہ' (Safe Haven) ثابت نہیں ہوتی۔ اس لیے اصل ہدف کو واضح کرنا ضروری ہے: کیا تحفظ اصل رقم (Principal Capital) کا مطلوب ہے، قوتِ خرید (Purchasing Power) کا، فوری نقدی (Immediate Liquidity) کا، یا پھر پورٹ فولیو کی مجموعی گراوٹ کو روکنے کا؟
محفوظ پناہ (Safe Haven)، ہیج (Hedge) اور تنوع (Diversification) میں فرق
پورٹ فولیو کے تحفظ میں محفوظ پناہ، ہیجنگ اور تنوع کے کردار الگ ہیں۔ ہیجنگ کسی متعین خطرے کی نمائش کم کرنے کا بندوبست ہے، تنوع مختلف سرمایہ کاریوں میں خطرہ تقسیم کرنے کی حکمتِ عملی، جبکہ محفوظ پناہ کسی اثاثے کا شدید مالیاتی دباؤ کے دوران متعلقہ خطرے کے مقابل حفاظتی کردار بیان کرتی ہے۔
ان تصورات کو سمجھتے وقت صرف اثاثے کا نام کافی نہیں؛ مطلوبہ تحفظ، سرمایہ کاری کی مدت، بنیادی کرنسی اور متعلقہ اخراجات بھی واضح ہونے چاہییں۔
تصور | بنیادی مقصد | ضروری وضاحت |
|---|---|---|
محفوظ پناہ (Safe Haven) | شدید مالیاتی دباؤ میں متعلقہ پورٹ فولیو یا خطرے کے مقابل مددگار کردار | ہر بحران، مدت اور کرنسی میں یکساں تحفظ یا مثبت منافع کی ضمانت نہیں |
ہیج (Hedge) | کسی مخصوص خطرے کے مالی اثر کو کم یا محدود کرنا | مؤثریت متعلقہ نمائش، مقدار، مدت اور معاہدے کی ساخت پر منحصر ہے؛ تحفظ جزوی بھی ہو سکتا ہے |
تنوع (Diversification) | مختلف اثاثوں، شعبوں اور خطوں میں خطرہ تقسیم کرنا | مشترکہ عوامل سے نمائش اور بحران میں بدلتے باہمی تعلقات کو جانچنا ضروری ہے |
نقدی کا انتظام | قریب کی ادائیگیوں اور ہنگامی ضروریات کے لیے رقم دستیاب رکھنا | رقم تک رسائی، متعلقہ کرنسی اور قوتِ خرید کا تحفظ الگ سوال ہیں |
باہمی تعلق کی درست تعبیر
محفوظ پناہ کا تحقیقی جائزہ شدید دباؤ کے دوران کسی منتخب پرخطر اثاثے یا تقابلی معیار کے مقابل کیا جاتا ہے۔ اسے ہر دوسرے اثاثے سے مستقل طور پر آزاد یا منفی تعلق رکھنے کی شرط نہ سمجھیں۔
اسی طرح، ہر ہیج کے لیے ہر لمحہ مستقل منفی باہمی تعلق ضروری نہیں۔ اصل معیار یہ ہے کہ وہ متعین خطرے کا اثر کس حد تک کم کرتا ہے۔ تنوع میں بھی منفی تعلق لازمی نہیں؛ نامکمل مثبت تعلق رکھنے والے اثاثے بھی، ان کے وزن اور خطرے کی خصوصیات کے مطابق، مجموعی اتار چڑھاؤ کم کرنے میں مدد دے سکتے ہیں۔
عملی مثالیں
کسی درآمد کنندہ کے لیے مستقبل میں واجب الادا ڈالر کی ادائیگی کی شرحِ تبادلہ پہلے سے طے کرنا کرنسی کے ایک مخصوص خطرے کا ہیج ہو سکتا ہے۔ اس بندوبست سے یہ ثابت نہیں ہوتا کہ ڈالر ہر سرمایہ کار کے لیے بہترین طویل مدتی سرمایہ کاری ہے۔
اسی طرح مختلف کمپنیوں کے حصص رکھنا تنوع فراہم کر سکتا ہے، لیکن اگر وہ ایک ہی معاشی جھٹکے سے متاثر ہوں تو بحران میں ان کی کارکردگی کا فرق کم ہو سکتا ہے۔ اس لیے اثاثوں کی تعداد کے ساتھ شرحِ سود، کرنسی، معاشی نمو اور لیکویڈیٹی جیسے مشترکہ عوامل سے ان کی نمائش بھی دیکھیں۔
تحفظ کی لاگت اور حدود
ان میں سے کسی طریقے کو عمومی طور پر بلا لاگت نہ سمجھیں۔ متعلقہ مالی آلے کے مطابق پریمیم، خرید و فروخت کا فرق، فیس، تحویل، فنانسنگ، دوبارہ توازن یا متبادل لاگت شامل ہو سکتی ہے۔
محفوظ پناہ، ہیجنگ اور تنوع کی افادیت مطلوبہ خطرے اور مجموعی پورٹ فولیو کے نتیجے سے جانچی جاتی ہے۔ ان میں سے کوئی اصطلاح بذاتِ خود اصل رقم، مکمل نقصان کے ازالے یا مستقل منافع کی ضمانت نہیں۔
رسک آن اور رسک آف سے کیا مراد ہے؟
مارکیٹ میں خطرہ قبول کرنے کا رجحان بڑھے تو اسے 'رسک آن' (Risk-on) اور خطرے سے بچنے یا اس کی نمائش کو کم کرنے کا رجحان بڑھے تو اسے 'رسک آف' (Risk-off) کہا جاتا ہے۔ یہ اصطلاحات مارکیٹ کے مجموعی ماحول (Market Sentiment) کی مختصر تعبیر ہیں، نہ کہ تمام سرمایہ کاروں کے ایک جیسے فیصلوں کا کوئی حتمی نام۔
مثال کے طور پر، اسٹاک مارکیٹ میں گراوٹ، کریڈٹ رسک پریمیم (Credit Risk Premium) میں اضافہ، اور محفوظ اثاثوں کی طلب میں تیزی مل کر ایک کلاسک 'رسک آف' منظرنامہ بناتے ہیں۔ تاہم، مہنگائی کے شدید جھٹکے (Inflationary Shock) کے دوران اسٹاکس اور بانڈز دونوں ایک ساتھ دباؤ کا شکار ہو سکتے ہیں، جبکہ ڈالر کی قلت (Dollar Liquidity Crunch) کے وقت بظاہر محفوظ سمجھے جانے والے اثاثے بھی نقد رقم حاصل کرنے کے لیے بیچے جا سکتے ہیں۔ اس لیے ان اصطلاحات کو ہر مارکیٹ کے لیے پہلے سے طے شدہ سمتوں کی کوئی مستقل فہرست نہ سمجھیں۔
مارکیٹ کی روانی یا لیکویڈیٹی (Liquidity) سے مراد مناسب حجم میں، قیمت پر محدود اثر کے ساتھ، بروقت خرید و فروخت کی سہولت ہے۔ اسے ادائیگی کی ساکھ سے الگ سمجھنا چاہیے۔ مضبوط کریڈٹ ساکھ رکھنے والا اثاثہ بھی عارضی طور پر کم خریداروں، وسیع خرید و فروخت کے فرق یا محدود مارکیٹ گہرائی کے باعث ناموافق قیمت پر فروخت ہو سکتا ہے۔
سرمایہ کس طرح محفوظ پناہ (Safe Haven) کی طرف جاتا ہے؟
ظاہری طور پر قیمت کی ایک جیسی حرکت کے پیچھے کئی مختلف عوامل کارفرما ہو سکتے ہیں۔ ایک سرمایہ کار حصص فروخت کرکے مختصر مدت کے سرکاری کاغذات یا ٹریژری بلز خریدتا ہے۔ دوسرا اپنی غیر ملکی سرمایہ کاری برقرار رکھتے ہوئے صرف کرنسی کا ہیج بڑھاتا ہے۔ تیسرا قرض کی نمائش کم کرنے (Deleveraging) کے لیے ایسا اثاثہ فروخت کرتا ہے جسے نسبتاً آسانی سے نقدی میں بدلا جا سکے۔
اس نقل و حرکت پر قرضوں کی واپسی، شارٹ پوزیشنز کا بند ہونا (Short Covering)، فنڈز سے رقم نکلوانے کی درخواستیں (Redemptions)، مارجن کے تقاضے اور ادارہ جاتی حدود بھی اثر انداز ہوتی ہیں۔ مارجن معاہدے کے لیے درکار ضمانتی رقم ہے؛ مارجن کال (Margin Call) اضافی رقم یا ضمانت جمع کرانے کا مطالبہ ہو سکتی ہے۔ قیمت طلب، دستیاب رسد اور لین دین کی شرائط کے نئے توازن سے بدلتی ہے؛ ہر قیمت کی حرکت کے لیے اسی تناسب سے نئے سرمائے کا داخل ہونا لازم نہیں۔
خاص طور پر مشتق مالیاتی معاہدوں (Derivatives)، جن کی قدر کسی بنیادی اثاثے یا شرح سے جڑی ہوتی ہے، میں پوزیشن یا ہیج کی تبدیلی قیمتوں کو متاثر کر سکتی ہے، چاہے روایتی سرحد پار سرمائے کی منتقلی نہ ہوئی ہو۔ اسی لیے قیمت کی حرکت، پوزیشننگ، حقیقی لین دین اور ان کے بارے میں اخذ کیے گئے محرکات کو الگ رکھنا ضروری ہے۔
سونا محفوظ پناہ (Safe Haven) کیوں سمجھا جاتا ہے؟
براہِ راست ملکیت میں موجود جسمانی سونا (Physical Gold) کسی کمپنی کے منافع یا کسی جاری کنندہ کی مقررہ ادائیگی کے وعدے پر مبنی نہیں ہوتا۔ تاہم اس سے قیمت، تحویل (Custody)، خالص پن، فروخت اور رسائی کے خطرات ختم نہیں ہوتے۔ سونے پر مبنی فنڈز، فیوچرز اور فرق کے معاہدوں (Contracts for Difference، CFDs) میں متعلقہ معاہدے، فریقِ مقابل اور مالیاتی ڈھانچے کے الگ خطرات شامل ہو سکتے ہیں۔
سونے کی طلب معاشی غیر یقینی صورتحال، مہنگائی کی توقعات (Inflation Expectations)، مرکزی بینکوں کی پالیسیوں، سرمایہ کاروں کے رجحانات اور صارفین کی طلب سے جڑی ہوتی ہے۔ اسے محض جنگ یا خوف کے کسی ایک متغیر (Variable) تک محدود کر کے نہیں سمجھا جا سکتا۔
جسمانی سونا اپنے پاس رکھنے سے باقاعدہ سودی آمدن حاصل نہیں ہوتی؛ قیمت میں اضافے سے ممکنہ سرمایہ جاتی منافع الگ معاملہ ہے۔ متبادل اثاثوں پر متوقع مہنگائی کے اثر کے بعد حقیقی شرحِ منافع (Real Yield) بڑھے تو سونا رکھنے کی متبادل لاگت (Opportunity Cost) بڑھ سکتی ہے۔ شکاگو فیڈ کی تحقیق حقیقی شرحِ سود، مہنگائی کی توقعات اور خراب معاشی حالات کے خدشات کو ایک ساتھ دیکھتی ہے؛ ان کے باہمی تعلق کو ہر دور کا مستقل فارمولا نہیں بناتی۔
یہی وجہ ہے کہ مہنگائی بڑھنے کے باوجود سونے کی قیمت دباؤ میں آ سکتی ہے، بشرطیکہ مارکیٹ مرکزی بینک کی سخت مانیٹری پالیسی، بلند حقیقی ییلڈ (Real Yields)، یا مضبوط امریکی ڈالر کی توقع کر رہی ہو۔ اس کے برعکس، ان تمام منفی عوامل کے باوجود بعض اوقات مرکزی بینکوں یا صارفین کی مخصوص طلب سونے کی قیمت کو سہارا بھی دے سکتی ہے۔
سونے کی خریداری کے مختلف طریقوں اور متعلقہ اخراجات کی تفصیل سونے میں سرمایہ کاری کی گائیڈ میں پڑھیں۔
سونا اور ڈالر کیا ایک ساتھ بڑھ سکتے ہیں؟
عام طور پر سونے کی قیمت ڈالر میں طے (Denominated) ہوتی ہے، لیکن ان دونوں کے درمیان کوئی لازمی یا مستقل الٹا تعلق (Inverse Correlation) نہیں پایا جاتا۔ کسی ایسے بحران کے دوران جہاں مارکیٹ کو قلیل مدتی ادائیگیوں کے لیے فوری ڈالر کی نقدی (Dollar Liquidity) درکار ہو، اور اس کے ساتھ ہی طویل مدتی سرمائے کے تحفظ کے لیے سونے کی طلب میں بھی تیزی آ جائے، تو یہ دونوں اثاثے مختلف وجوہات کی بنا پر بیک وقت مضبوط ہو سکتے ہیں۔
اس کے برعکس، امریکی ڈالر کی مضبوطی اور بلند حقیقی ییلڈ سونے کی محفوظ پناہ والی طلب پر غالب آ سکتی ہیں۔ یورپی مرکزی بینک کی سونے اور مالیاتی خطرات پر تحقیق اس کے حفاظتی کردار کے ساتھ مارکیٹ کے دیگر خطرات بھی بیان کرتی ہے۔
لہذا، مارکیٹ میں محض ایک ہی دن کی قیمت کی نقل و حرکت کو دیکھ کر کوئی مستقل اصول یا فارمولا قائم نہ کریں۔ ہمیشہ اپنی سرمایہ کاری کی مدت (Time Horizon)، قیمت کے لیے استعمال ہونے والی کرنسی، اور متعلقہ معاشی واقعے کی نوعیت کا جائزہ لیں۔ سونے کی قیمت میں اضافہ تنہا عالمی خوف کی درست مقدار نہیں بتاتا؛ اس میں طلب، رسد اور دیگر مالیاتی محرکات کا اثر بھی شامل ہو سکتا ہے۔
امریکی ڈالر کی طلب کہاں سے آتی ہے؟
امریکی ڈالر کی قدر درحقیقت عالمی تجارت، بیرونی قرضوں، فنڈنگ مارکیٹس اور مالیاتی اثاثوں میں اس کے بڑے پیمانے پر ہونے والے استعمال سے جڑی ہوئی ہے۔ معاشی دباؤ یا بحران کے دنوں میں، بعض مالیاتی اداروں کو ڈالر پر مبنی اپنے واجبات (Liabilities)، مارجن کالز (Margin Calls)، یا قرضوں کی واپسی کے لیے فوری طور پر نقد رقم کی ضرورت ہوتی ہے۔ یہی وجہ ہے کہ مارکیٹ میں ڈالر کی طلب میں اضافہ محض امریکہ کے معاشی حالات پر اعتماد کا اظہار نہیں ہوتا۔
بینک فار انٹرنیشنل سیٹلمنٹس کی ڈالر فنڈنگ پر تحقیق عالمی مالیاتی نظام میں ڈالر کے کلیدی کردار اور فنڈنگ کے خطرات کو واضح کرتی ہے۔ جب پرانے قرض کی تجدید (Rollover) مشکل ہو تو ادارے ڈالر حاصل کرنے کے لیے دوسرے اثاثے فروخت کر سکتے ہیں۔ اس کا مطلب یہ نہیں کہ ہر ادارہ لازماً ایک ہی طریقے سے نقدی حاصل کرتا ہے۔
اس کے علاوہ، مختلف ممالک کے درمیان شرحِ سود کا متوقع فرق (Interest Rate Differentials) اور امریکہ کی نسبتاً مضبوط معاشی نمو بھی ڈالر کو سہارا دیتے ہیں۔ لہٰذا، ڈالر کی قیمت بڑھنے کو فوراً ہی 'خطرے سے گریز' (Risk Aversion) کا نتیجہ قرار نہ دیں۔ بعض اوقات ڈالر امریکی معیشت کے بہتر امکانات کی وجہ سے مضبوط ہوتا ہے، اور بعض اوقات عالمی معاشی دباؤ کی وجہ سے۔
اگر خطرے کا مرکز خود امریکی پالیسی، مالیاتی اعتماد یا ڈالر سے متعلق نمائش ہو تو دوسری کرنسیوں کے مقابلے میں اس کا ردعمل مختلف ہو سکتا ہے۔ ڈالر کی محفوظ پناہ والی حیثیت ایک مفید تاریخی مشاہدہ ہے، ہر صورت میں برقرار رہنے والا غیر مشروط اصول نہیں۔
جاپانی ین اور کیری ٹریڈ کا تعلق
جاپانی ین اور کیری ٹریڈ (Carry Trade) کا تعلق درحقیقت عالمی مالیاتی نظام کی پیچیدہ ترین کڑیوں میں سے ایک ہے۔ کیری ٹریڈ (Carry Trade) میں نسبتاً کم لاگت کی کرنسی سے مالی بندوبست کرکے زیادہ آمدنی یا متوقع فائدے والے اثاثے میں نمائش لی جاتی ہے۔ اگر جاپانی ین ایسی فنڈنگ میں استعمال ہوا ہو تو پوزیشن بند کرتے وقت اسے واپس خریدنے کی ضرورت پڑ سکتی ہے۔ اس عمل کو کیری ٹریڈ کا سمٹنا یا ان وائنڈنگ (Unwinding) کہا جاتا ہے۔
ین کی واپسی کی خریداری اس کی قدر کو سہارا دے سکتی ہے، لیکن شرحِ سود کا فرق، پہلے سے موجود پوزیشنوں کا حجم اور بینک آف جاپان کی پالیسی بھی اہم ہیں۔ ہر دور میں ین کی فنڈنگ لاگت اور کیری ٹریڈ میں اس کا کردار یکساں فرض نہیں کرنا چاہیے۔
ین کی اچانک مضبوطی کو لازماً جاپانی سرمایہ کاروں کے بیرونی اثاثے فروخت کرکے رقم وطن واپس لانے (Capital Repatriation) کا حتمی ثبوت قرار دینا درست نہیں۔ IMF کی فارنزک تحقیق نے اپنے زیرِ مطالعہ تاریخی واقعات میں ڈیریویٹوز، ہیجنگ اور پوزیشن میں تبدیلی کا کردار پایا، جسے سرمائے کی سادہ واپسی سے پوری طرح نہیں سمجھا جا سکتا تھا۔
لہذا، مارکیٹ کے گہرے تجزیے کے لیے ہمیشہ یہ سوال سامنے رکھنا چاہیے کہ ین کی موجودہ نقل و حرکت فنڈنگ پوزیشنز کے بند ہونے، شرحِ سود کے فرق، ہیجنگ کی تبدیلیوں، یا محض عمومی محفوظ پناہ کی طلب میں سے کس محرک سے زیادہ مطابقت رکھتی ہے۔ کسی بھی ایک نظریے کو ہر واقعے پر بلا امتیاز لاگو کرنے سے گریز کریں۔
سوئس فرانک کا کردار اور مرکزی بینک
مالیاتی غیر یقینی صورتِ حال میں سوئس فرانک (Swiss Franc) کی طلب بڑھ سکتی ہے، لیکن اس کی غیر معمولی مضبوطی مقامی قیمتوں اور برآمدات پر دباؤ بھی ڈال سکتی ہے۔ سوئس نیشنل بینک قیمتوں کے استحکام کے لیے شرحِ سود اور زرمبادلہ کی کارروائیاں استعمال کر سکتا ہے۔
سوئس نیشنل بینک کی پالیسی وضاحت کے مطابق وہ غیر ملکی کرنسی خرید اور فروخت کر سکتا ہے۔ لہٰذا فرانک کی محفوظ پناہ والی طلب کے ساتھ مرکزی بینک کا ممکنہ ردعمل بھی دیکھیں۔ اسے شرحِ تبادلہ کی کسی مستقل سطح کی ضمانت نہ سمجھیں۔
یاد رہے کہ سوئس فرانک خریدنا کسی سرمایہ کار کو ہر قسم کے مالیاتی خطرات سے آزادی کی ضمانت نہیں دیتا۔ فزیکل کرنسی اپنے پاس رکھنا، کسی تجارتی بینک میں ڈپازٹ کروانا، اور کسی بروکر کے ذریعے ہائی لیوریج والا ڈیریویٹو معاہدہ (Leveraged Contract) کرنا، یہ تمام بالکل الگ چیزیں ہیں جن کے اپنے تکنیکی خطرات ہیں۔ سوئٹزرلینڈ کے سیاسی استحکام یا اس کی تاریخی غیر جانب داری کو کبھی بھی ہر مالیاتی نقصان سے بچاؤ کا سرٹیفکیٹ نہ سمجھیں۔
کسی کرنسی کی تاریخی ساکھ کے باوجود اچانک پالیسی تبدیلی، ناموافق تکمیلی قیمت یا پوزیشن کے نامناسب حجم سے بڑا نقصان ہو سکتا ہے۔ مضبوط بنیادی کرنسی اور محفوظ تجارتی معاہدہ ایک ہی چیز نہیں۔
امریکی ٹریژریز: ادائیگی کی ساکھ اور قیمت کا خطرہ
کسی حکومتی بانڈ کی ادائیگی کی ساکھ (Creditworthiness) اور مارکیٹ میں اس کی قیمت (Market Price) دو بالکل الگ سوالات ہیں۔ امریکی ٹریژریز عالمی مالیاتی نظام میں کلیدی حیثیت رکھنے والے اور بڑے پیمانے پر استعمال ہونے والے سرکاری مالیاتی آلات (Instruments) ہیں، لیکن انہیں ہر ٹائم ہورائزن (Time Horizon) میں قیمت کے نقصان (Price Risk) سے پاک سمجھنا فنی غلطی ہے۔
کسی اثاثے کی طلب محض روایتی سرمایہ کاری سے ہی نہیں، بلکہ قرضوں یا مشتق معاہدوں (Derivatives) میں اسے ضمانتی اثاثے (Collateral) کے طور پر قبول کیے جانے سے بھی پیدا ہوتی ہے۔ BIS کی ضمانتی اثاثوں کی وضاحت ان کی مختلف اقسام اور افادیت کو الگ کرتی ہے۔ مارکیٹ میں بطور ضمانت قبول ہونا اور ہر معاشی بحران میں قیمت کا بڑھنا، دو بالکل مختلف خصوصیات ہیں۔
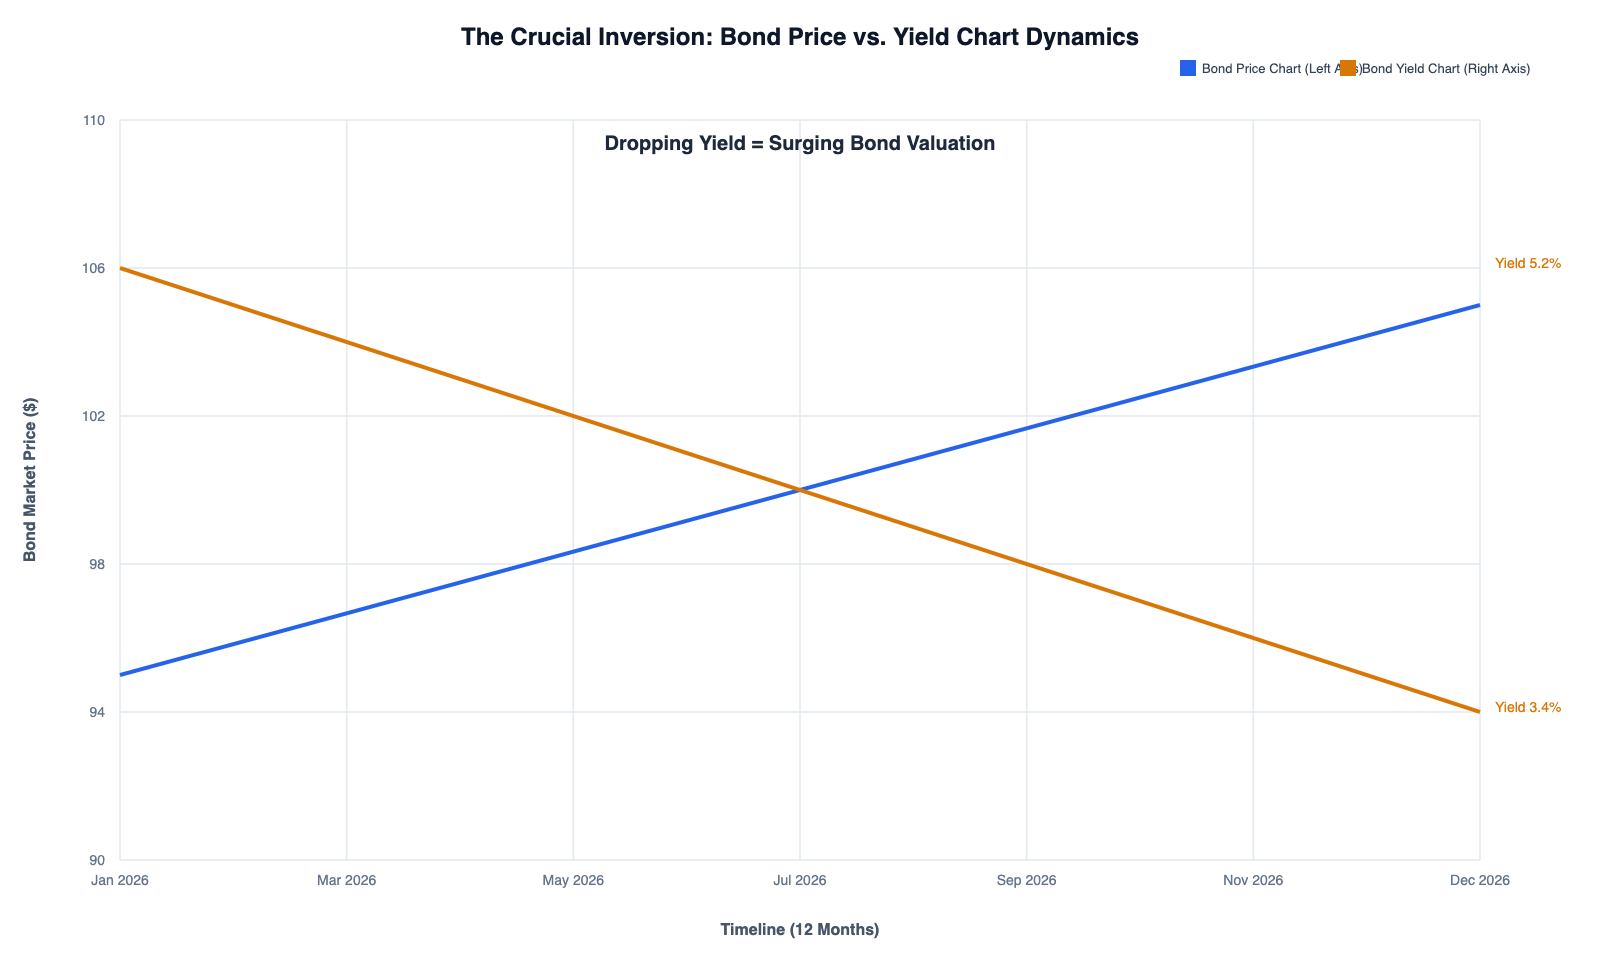
ایک روایتی مقرر کوپن (Fixed Coupon)، یعنی طے شدہ سودی ادائیگی، والے بانڈ میں مارکیٹ کی مطلوبہ ییلڈ بڑھے تو قیمت کم ہوتی ہے، اور ییلڈ کم ہو تو قیمت بڑھتی ہے۔ TreasuryDirect کی قیمت بندی کی وضاحت یہ معکوس تعلق بیان کرتی ہے۔
ییلڈ (Yield) بانڈ کی قیمت اور متوقع ادائیگیوں سے متعلق شرحِ منافع ہے؛ یہ مقررہ کوپن ریٹ کے برابر ہونا لازم نہیں۔ ییلڈ میں تبدیلی کے مقابل بانڈ کی قیمت کی حساسیت کو ڈوریشن سے سمجھا جاتا ہے۔ دیگر متعلقہ عوامل یکساں ہوں تو زیادہ ڈوریشن والا بانڈ ییلڈ کی تبدیلی پر زیادہ قیمت اثر دکھاتا ہے۔ اس لیے چند ماہ کے ٹریژری بل اور طویل مدتی بانڈ کو ایک جیسی حفاظتی نمائش نہ سمجھیں۔
کسی بانڈ کو اس کی میچورٹی (Maturity) تک ہولڈ کرنا اور متوقع ادائیگیاں وصول کرنا، اسے میچورٹی سے پہلے مارکیٹ میں فروخت کرنے سے بالکل مختلف معاملہ ہے۔ خریداری کی اصل قیمت، کوپن ریٹ، افراطِ زر (Inflation)، بنیادی کرنسی، اور حاصل شدہ منافع کو دوبارہ سرمایہ کاری میں لگانے کی شرح (Reinvestment Rate) حتمی نتائج کو یکسر بدل سکتے ہیں۔ میچورٹی پر اسمی مالیت (Face Value) کی واپسی کا ملنا، خریداری پر ادا کی گئی پوری قیمت یا حقیقی قوتِ خرید (Purchasing Power) کے تحفظ کے برابر نہیں ہوتا۔
ڈوریشن (Duration) کی ایک فرضی مثال
فرض کریں ایک بانڈ کی تبدیل شدہ ڈوریشن (Modified Duration) 8 ہے۔ دیگر متعلقہ عوامل کو مستقل رکھتے ہوئے مارکیٹ کی مطلوبہ ییلڈ میں 0.50 فیصدی پوائنٹ، یعنی 50 بیسس پوائنٹس، اضافہ ہو تو قیمت میں تقریباً 4% کمی کا ابتدائی اندازہ بنتا ہے۔
قیمت کی تقریبی نسبتی تبدیلی = −تبدیل شدہ ڈوریشن × ییلڈ میں اعشاری تبدیلی
−8 × 0.005 = −0.04، یعنی تقریباً −4%۔
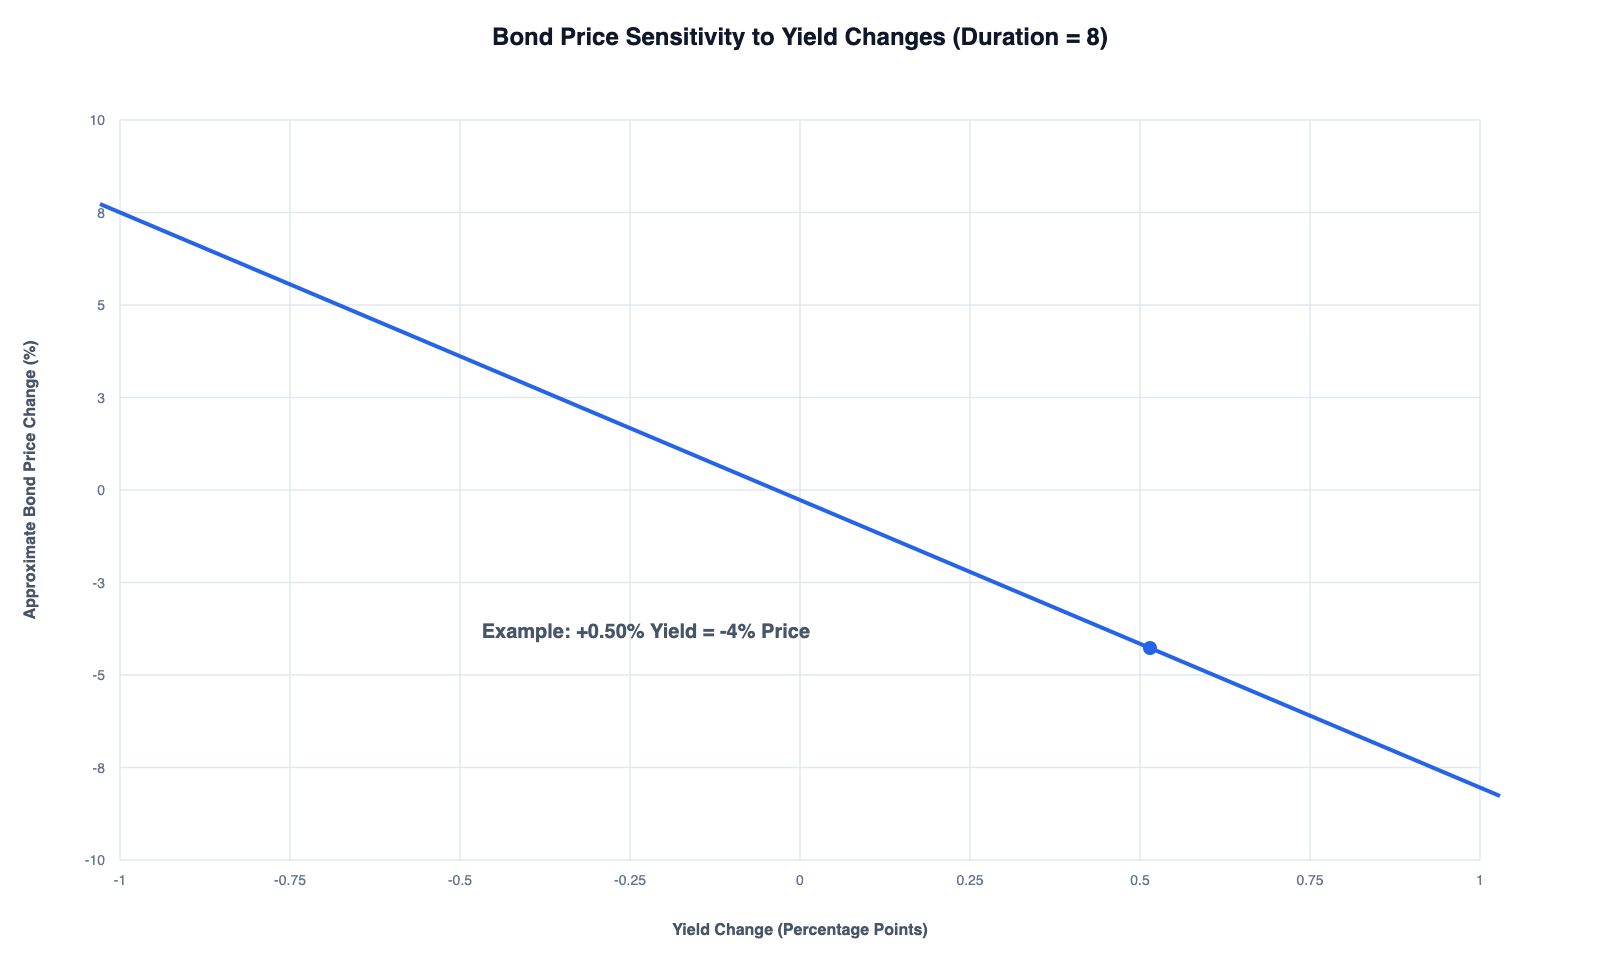
یہ خطی تخمینہ کوپن کی آمدن، گزرتے وقت، قیمت کی خمیدگی (Convexity) اور دوسرے عوامل کو الگ رکھ کر ییلڈ کی تبدیلی کا ابتدائی قیمت اثر دکھاتا ہے؛ یہ مجموعی منافع (Total Return) کی پیش گوئی نہیں۔ FINRA کی ڈوریشن کی وضاحت بھی قیمت کی حساسیت اور دیگر خطرات میں فرق بیان کرتی ہے۔
اگر سرمایہ کار کو بانڈ میعاد سے پہلے فروخت کرنا پڑے تو قیمت میں آنے والی یہی کمی اس کے نتیجے پر اثر ڈالے گی۔ اس لیے مطلوبہ نقدی کی تاریخ اور سرمایہ کاری کی مدت کو بانڈ کی ادائیگی کی ساکھ سے الگ نہ دیکھیں۔
مہنگائی سے منسلک امریکی بانڈز، ٹریژری انفلیشن پروٹیکٹڈ سیکیورٹیز (TIPS)، کی اصل رقم متعلقہ امریکی قیمت اشاریے کے مطابق ایڈجسٹ ہوتی ہے۔ تاہم حقیقی ییلڈ بدلنے سے ان کی مارکیٹ قیمت بھی بدل سکتی ہے۔ TIPS کی شرائط کسی دوسرے ملک کی مقامی مہنگائی یا غیر ملکی سرمایہ کار کی بنیادی کرنسی کا مکمل تحفظ فراہم نہیں کرتیں۔
حقیقی ییلڈ اور مہنگائی کی توقع کا درست تجزیہ کیسے کریں؟
کسی روایتی یا اسمی بانڈ (Nominal Bond) کی ییلڈ اور مہنگائی سے منسلک بانڈ (Inflation-Linked Bond) کی ییلڈ دو بالکل مختلف چیزیں ہیں۔ مستقبل کی متوقع حقیقی آمدنی (Real Return) کو سمجھنے کے لیے محض آج کی اسمی شرحِ سود (Nominal Rate) سے گزشتہ ماہ کی مہنگائی کی شرح کو منہا کر دینا ایک نامکمل طریقہ کار ہے؛ کیونکہ اس کے لیے سرمایہ کاری کی کل مدت (Maturity Horizon) اور مستقبل کی متوقع مہنگائی (Expected Inflation) کا جائزہ لینا بھی یکساں ضروری ہے۔
متعلقہ یکساں مدت کے اسمی اور مہنگائی سے منسلک بانڈ کی ییلڈ کے فرق کو بریک ایون افراطِ زر (Breakeven Inflation) کہا جاتا ہے۔ اسے مستقبل کی مہنگائی کی خالص یا بے خطا پیش گوئی نہ سمجھیں۔ فیڈرل ریزرو کی تحقیق واضح کرتی ہے کہ اس میں مہنگائی کے خطرے کا معاوضہ اور دونوں بازاروں کی لیکویڈیٹی کا فرق بھی شامل ہو سکتا ہے۔
یہی وجہ ہے کہ مارکیٹ میں عمومی یا اسمی ییلڈ کے کم ہونے سے فوراً یہ نتیجہ اخذ نہیں کیا جا سکتا کہ سونے کی قیمت کے لیے حقیقی شرحِ سود کا دباؤ بھی کم ہو گیا ہے۔ کسی بھی بحران کے دوران، افراطِ زر کی قیمت بندی (Inflation Pricing)، حقیقی ییلڈ، اور مارکیٹ کی لیکویڈیٹی کو ہمیشہ الگ الگ پیرامیٹرز کے طور پر دیکھنا چاہیے۔
کیا ہر سرکاری بانڈ محفوظ پناہ کا کردار ادا کرتا ہے؟
جی نہیں؛ کیونکہ ہر ملک کی قرض ادا کرنے کی صلاحیت (Sovereign Solvency)، قرض کی بنیادی کرنسی، میچورٹی کی مدت (Maturity)، قانونی شرائط اور مارکیٹ کی گہرائی (Market Depth) ایک دوسرے سے یکسر مختلف ہوتی ہیں۔ کسی بانڈ پر زیادہ ییلڈ (High Yield) کا ملنا اس کی پائیداری یا حفاظت کا ثبوت نہیں ہوتا، بلکہ اس میں سرمایہ کار کے لیے اضافی خطرے کا معاوضہ (Risk Premium) شامل ہو سکتا ہے۔
کسی ملک کے اپنے مالیاتی یا زرمبادلہ کے بحران میں اس کے سرکاری بانڈز اور مقامی کرنسی دونوں دباؤ میں آ سکتے ہیں۔ امریکی ٹریژریز یا کسی دوسرے مالیاتی آلے کے تاریخی کردار کو تمام سرکاری قرضوں پر یکساں لاگو نہ کریں۔ بنیادی قرض کی ادائیگی کی ساکھ، متعلقہ دستاویزات اور شرحِ منافع بدلنے سے قیمت کی حساسیت الگ جانچیں۔ کریڈٹ ریٹنگ ساکھ کی ایک رائے ہے، ہر خطرے کا مکمل متبادل نہیں۔
نقدی اور قلیل مدتی مالیاتی آلات کب اہم ہوتے ہیں؟
اگر سرمایہ کاری کا بنیادی مقصد مستقبل قریب کی واجب الادا ادائیگیوں کو پورا کرنا ہو، تو فوری دستیاب نقد رقم کا کردار کسی طویل مدتی سرمایہ کاری (Long-term Investment) سے بالکل مختلف ہوتا ہے۔ بعض مالیاتی بحرانوں کے دوران مارکیٹ میں نقد رقم کی طلب محض اس لیے بڑھ جاتی ہے کیونکہ سرمایہ کار بدلتے ہوئے حالات میں اپنے متبادل اختیارات کو کھلا رکھنا چاہتے ہیں یا اپنے فوری مالیاتی واجبات (Obligations) ادا کرنے پر مجبور ہوتے ہیں۔
تاہم، نقد رقم کو کبھی بھی متعلقہ کرنسی کے تناظر کے بغیر نہ دیکھیں۔ آپ کے حقیقی اخراجات جس کرنسی میں ہیں، اس کے مقابلے میں کسی دوسری کرنسی کی نقد رقم کی قدر (Exchange Rate) وقت کے ساتھ بدل سکتی ہے۔ اس کے علاوہ، افراطِ زر (Inflation) آپ کی نقد رقم کی حقیقی قوتِ خرید (Purchasing Power) کو بتدریج کم کر سکتی ہے، جبکہ مختلف مالیاتی اداروں میں فنڈز تک رسائی، ادائیگی کی صلاحیت، اور فریقِ مقابل کا خطرہ (Counterparty Risk) بھی یکسر مختلف ہو سکتا ہے۔
کمرشل بینک ڈپازٹ، مختصر مدت کے سرکاری کاغذات (T-Bills)، اور منی مارکیٹ فنڈز (Money Market Funds) تین بالکل الگ مالیاتی مصنوعات ہیں۔ کسی بھی فنڈ میں سرمایہ کاری سے قبل اس کے بنیادی اثاثوں کی نوعیت، نیٹ اثاثہ قدر (NAV)، رقم واپسی کی شرائط (Redemption Terms) اور انتظامی اخراجات کا بغور مطالعہ کریں۔ کسی بھی مالیاتی پروڈکٹ کے نام میں محض 'کیش' یا 'محفوظ' لکھے ہونے کا یہ مطلب ہرگز نہیں کہ وہ مقررہ قیمت اور فوری رقم واپسی کی ضمانت ہے۔
شرحِ سود سے کم حساسیت رکھنے والا آلہ قیمت کا خطرہ گھٹا سکتا ہے، مگر سرمایہ دوبارہ نئی شرح پر لگانے کا خطرہ (Reinvestment Risk) باقی رہتا ہے۔ دفاعی انتخاب میں موجودہ آمدنی کے ساتھ یہ بھی جانچیں کہ ضرورت کی تاریخ پر کتنی رقم اور کن شرائط کے ساتھ دستیاب ہو سکتی ہے۔
کیا بٹ کوائن، اسٹیبل کوائنز یا دفاعی حصص محفوظ پناہ کا متبادل ہیں؟
بٹ کوائن کی ڈیجیٹل کمیابی (Digital Scarcity) کی نظریاتی دلیل اور مارکیٹ کے حقیقی بحران میں اس کا اب تک کا حفاظتی رویہ دو بالکل الگ سوالات ہیں۔ بٹ کوائن کی قیمت میں پائے جانے والے نمایاں اتار چڑھاؤ اور دیگر اثاثوں کے ساتھ بدلتے ہوئے باہمی تعلق (Changing Correlations) کی وجہ سے، اسے اسٹاک مارکیٹ کے ہر بحران کا خودکار متبادل (Automatic Substitute) سمجھنا درست نہیں؛ سرمایہ کاروں کو ہمیشہ متعلقہ مدت اور دباؤ کے مخصوص معاشی واقعات میں اس کے تاریخی شواہد کا جائزہ لینا چاہیے۔
ڈالر سے منسلک اسٹیبل کوائن (Stablecoin) کو ڈالر کی نقدی یا بینک ڈپازٹ کے برابر نہ سمجھیں۔ جاری کنندہ، ذخائر، اصل کرنسی میں واپسی، تجارتی پلیٹ فارم اور تکنیکی نظام کے خطرات شامل ہو سکتے ہیں۔ BIS کی اسٹیبل کوائن تحقیق میں بعض crypto stress episodes کے دوران نسبتاً اعلیٰ معیار کے stablecoins کی طرف اندرونی flight-to-quality دیکھی گئی، لیکن aggregate stablecoin market میں مستقل safe-haven inflows کا ثبوت نہیں ملا۔ اس لیے stablecoin کو نہ dollar cash یا bank deposit کے برابر سمجھیں اور نہ اسے عمومی financial safe haven قرار دیں۔
دفاعی شعبوں، مثلاً یوٹیلیٹیز یا صحت، کے حصص بعض بحرانوں میں نسبتاً کم متاثر ہو سکتے ہیں، مگر کاروباری اور مارکیٹ کے خطرات برقرار رہتے ہیں۔ سونے کی کان کنی کرنے والی کمپنی کا حصہ بھی سونے کی براہِ راست ملکیت نہیں۔ اس میں انتظام، پیداواری لاگت، آپریشنز اور کمپنی کے قرض کا اثر شامل ہوتا ہے۔
اسی تناظر میں، غیر منقولہ جائیداد (Real Estate) بھی شدید بحران کے وقت نقد رقم کی فوری ضرورت کا موزوں جواب ثابت نہیں ہو سکتی۔ لہذا، کسی بھی اثاثے میں سرمایہ کاری کرتے وقت سرمائے کے تحفظ کی نوعیت اور مارکیٹ میں اس کی فوری فروخت کے لیے درکار وقت (Liquidity Horizon) کو ہمیشہ بیک وقت دیکھنا ضروری ہے۔
ہر بحران میں ایک ہی اثاثہ کیوں کام نہیں کرتا؟
نیچے کا جدول ممکنہ معاشی راستے دکھاتا ہے، یقینی تجارتی سمتیں نہیں:
دباؤ کی نوعیت | اہم سوال | ممکنہ تعبیر اور حد |
|---|---|---|
نمو کمزور، مہنگائی نرم | کیا شرحوں میں نرمی کی گنجائش ہے؟ | اعلیٰ ساکھ والے بانڈز کو سہارا مل سکتا ہے؛ پہلے سے شامل توقعات اہم ہیں |
رسد کا جھٹکا، مہنگائی بلند | کیا حقیقی ییلڈ اور پالیسی سخت ہوں گی؟ | حصص اور بانڈز دونوں دب سکتے ہیں؛ سونے کا نتیجہ بھی یک طرفہ نہیں |
ڈالر کی فوری قلت | کون سے واجبات ڈالر میں ہیں؟ | نقدی کی طلب کے لیے سونا یا ٹریژریز بھی فروخت ہو سکتے ہیں |
کسی ایک ملک کا بحران | خطرے کا مرکز کہاں ہے؟ | اسی ملک کی کرنسی یا بانڈ عالمی محفوظ پناہ جیسا رویہ نہ دکھائیں |
جغرافیائی سیاسی جھٹکا | توانائی، تجارت اور پالیسی کا اثر کیا ہے؟ | ابتدائی خوف اور بعد کا معاشی اثر مختلف ہو سکتا ہے |
پالیسی سے اعتماد کی بحالی | کس دباؤ میں واقعی کمی آئی؟ | فوری نقدی کا بحران نرم ہو، مگر طویل مدتی خطرہ باقی رہ سکتا ہے |
صرف خبر کی شدت سے اثاثہ منتخب نہیں کیا جا سکتا۔ اس خبر کا معاشی راستہ پہچاننا ضروری ہے۔
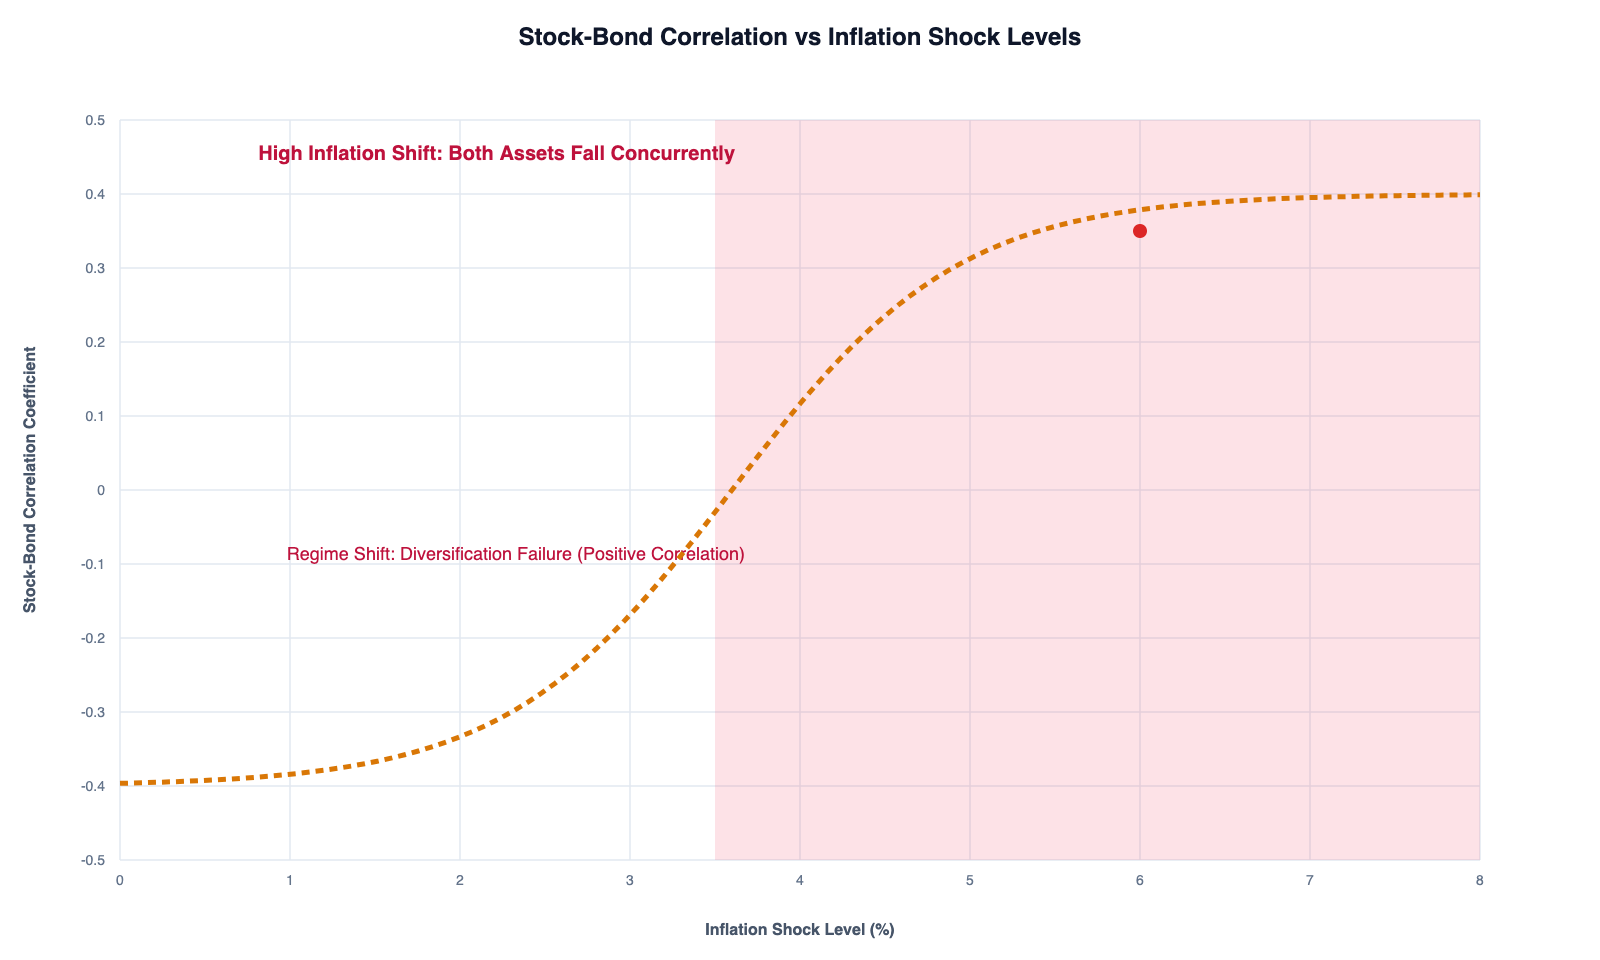
مہنگائی کے جھٹکے میں حصص اور بانڈز ساتھ کیوں گر سکتے ہیں؟
اگر غیر متوقع مہنگائی سخت مانیٹری پالیسی کی توقع بڑھائے تو بانڈ کی مطلوبہ ییلڈ اوپر جا سکتی ہے اور قیمت کم ہو سکتی ہے۔ بڑھتی لاگت اور بلند شرحِ تنزیل (Discount Rate) حصص کی قدر پر بھی دباؤ ڈال سکتی ہیں۔ ایسے ماحول میں حصص اور بانڈز کے درمیان روایتی حفاظتی تعلق کمزور پڑ سکتا ہے، مگر نتیجہ پہلے سے قیمت میں شامل توقعات، متعلقہ اثاثوں اور بحران کی نوعیت پر منحصر ہوگا۔
ECB کی 2022 کی تحقیق مہنگائی، پالیسی کی توقعات اور حصص و بانڈز کے بدلتے تعلق کا جائزہ لیتی ہے۔ اس سے واضح ہوتا ہے کہ کسی مخصوص دور کا باہمی تعلق مستقل فرض کرنا کیوں مشکل ہے۔
سونا اس مخصوص منظرنامے میں ایک طرف تو مہنگائی کے خدشات کی وجہ سے حفاظتی طلب (Inflation Hedge Demand) حاصل کر سکتا ہے، لیکن دوسری طرف مارکیٹ میں بڑھتی ہوئی بلند حقیقی ییلڈ (High Real Yields) اس کی قیمت پر دباؤ بھی لا سکتی ہے۔ اس لیے کسی بھی حتمی فیصلے سے قبل یہ تعین کرنا ضروری ہے کہ اس وقت مارکیٹ میں کون سا محرک (Driver) زیادہ حاوی ہے۔
ماضی کی مانوس ترکیب کو ہر نئے بحران پر دہرانے کے بجائے دونوں اثاثوں کی بیک وقت کمزوری کا امکان بھی جانچیں۔ بانڈ کی ییلڈ کم ہونے، یعنی قیمت بڑھنے، کے ساتھ حصص کی گراوٹ ایک صورت ہے؛ حصص اور بانڈز کی قیمتوں کا ساتھ گرنا دوسری۔ ان دونوں کی معاشی تعبیر یکساں نہیں۔
بحران کا ابتدائی ردعمل اور بعد کے مراحل
بحران کا پہلا مرحلہ کسی بھی ناگہانی خبر پر مارکیٹ کا فوری ردعمل (Shock Reaction) ہو سکتا ہے۔ دوسرے مرحلے میں، سرمایہ کار اپنے نقصانات کو متوازن کرنے، مارجن کالز (Margin Calls) کو سنبھالنے، اور نقدی کی ہنگامی ضرورت کو پورا کرنے کی کوشش کرتے ہیں۔ جبکہ تیسرے مرحلے میں، مرکزی بینکوں کی مانیٹری پالیسی، نئی موصول ہونے والی معلومات اور طویل مدتی اقتصادی نتائج کی بنیاد پر قیمتوں کا ازسرِنو تعین (Re-pricing) ہوتا ہے۔ یہ مراحل لازمی نہیں کہ مختلف دنوں میں یا ہمیشہ اسی مخصوص ترتیب سے سامنے آئیں۔
ابتدائی خوف میں خریدا گیا اثاثہ بعد میں نقدی حاصل کرنے کے لیے فروخت ہو سکتا ہے۔ مرکزی بینک کی فنڈنگ یا نقدی سہولت سے ڈالر کی قلت نرم پڑ سکتی ہے، جبکہ سونے کی طویل مدتی حفاظتی طلب برقرار رہ سکتی ہے۔ نقدی سہولت، شرحِ سود میں کمی اور کسی ادارے کی مالی امداد الگ اقدامات ہیں؛ انہیں ایک ہی پالیسی ردعمل نہ سمجھیں۔
اسی لیے بحران کے چند منٹ، ایک دن اور تین ماہ کے نتائج مختلف ہو سکتے ہیں۔ خبر سے پہلے کی قیمت اور پوزیشننگ، فوری ردعمل، اور پالیسی اقدامات کے بعد کا عرصہ الگ جانچیں۔ ایک مدت کی درست تعبیر کو دوسری مدت کا یقینی نتیجہ نہ بنائیں۔
کارکردگی دکھانے کے لیے صرف موافق ابتدائی اور آخری قیمتیں منتخب کرنا (Cherry-picking) گمراہ کن ہو سکتا ہے۔ شفاف تجزیے میں درمیانی کمی اور اس وقت فروخت کی ضرورت بھی شامل ہونی چاہیے۔ میکسمم ڈرا ڈاؤن (Maximum Drawdown) مقرر مدت میں بلند ترین قدر سے اس کے بعد آنے والی کم ترین قدر تک سب سے بڑی کمی ہے؛ یہ عمومی اتار چڑھاؤ یا سرمایہ کار کی ذاتی برداشت کا مترادف نہیں۔
مارچ 2020 کا بحران: بظاہر محفوظ سمجھے جانے والے اثاثے بھی کیوں فروخت ہوئے؟
مارچ 2020 کے شدید دباؤ میں امریکی ٹریژری مارکیٹ سمیت کئی advanced sovereign bond markets میں وسیع فروخت، dash-for-cash اور market functioning کی خرابی دیکھی گئی۔ نیویارک فیڈ کی تحقیق اس وسیع فروخت اور مارکیٹ کی liquidity deterioration کا جائزہ لیتی ہے، جبکہ اسی دور میں عالمی dollar-funding stress کے الگ شواہد BIS کی تحقیق میں ملتے ہیں۔
سونے کی فروخت میں بھی نقدی حاصل کرنے، دوسرے اثاثوں کے نقصانات اور مارجن کے تقاضے پورے کرنے کی ضرورت ممکنہ عوامل تھے۔ ورلڈ گولڈ کونسل کی 19 مارچ 2020 کی وضاحت اس وقت کی حرکت کو وسیع اثاثہ جاتی فروخت اور لیوریج سے ممکنہ طور پر بڑھنے والے دباؤ سے جوڑتی ہے۔ یہ مارکیٹ حالات کی تعبیر ہے، ہر فروخت کنندہ کی نیت کا براہِ راست ریکارڈ نہیں۔
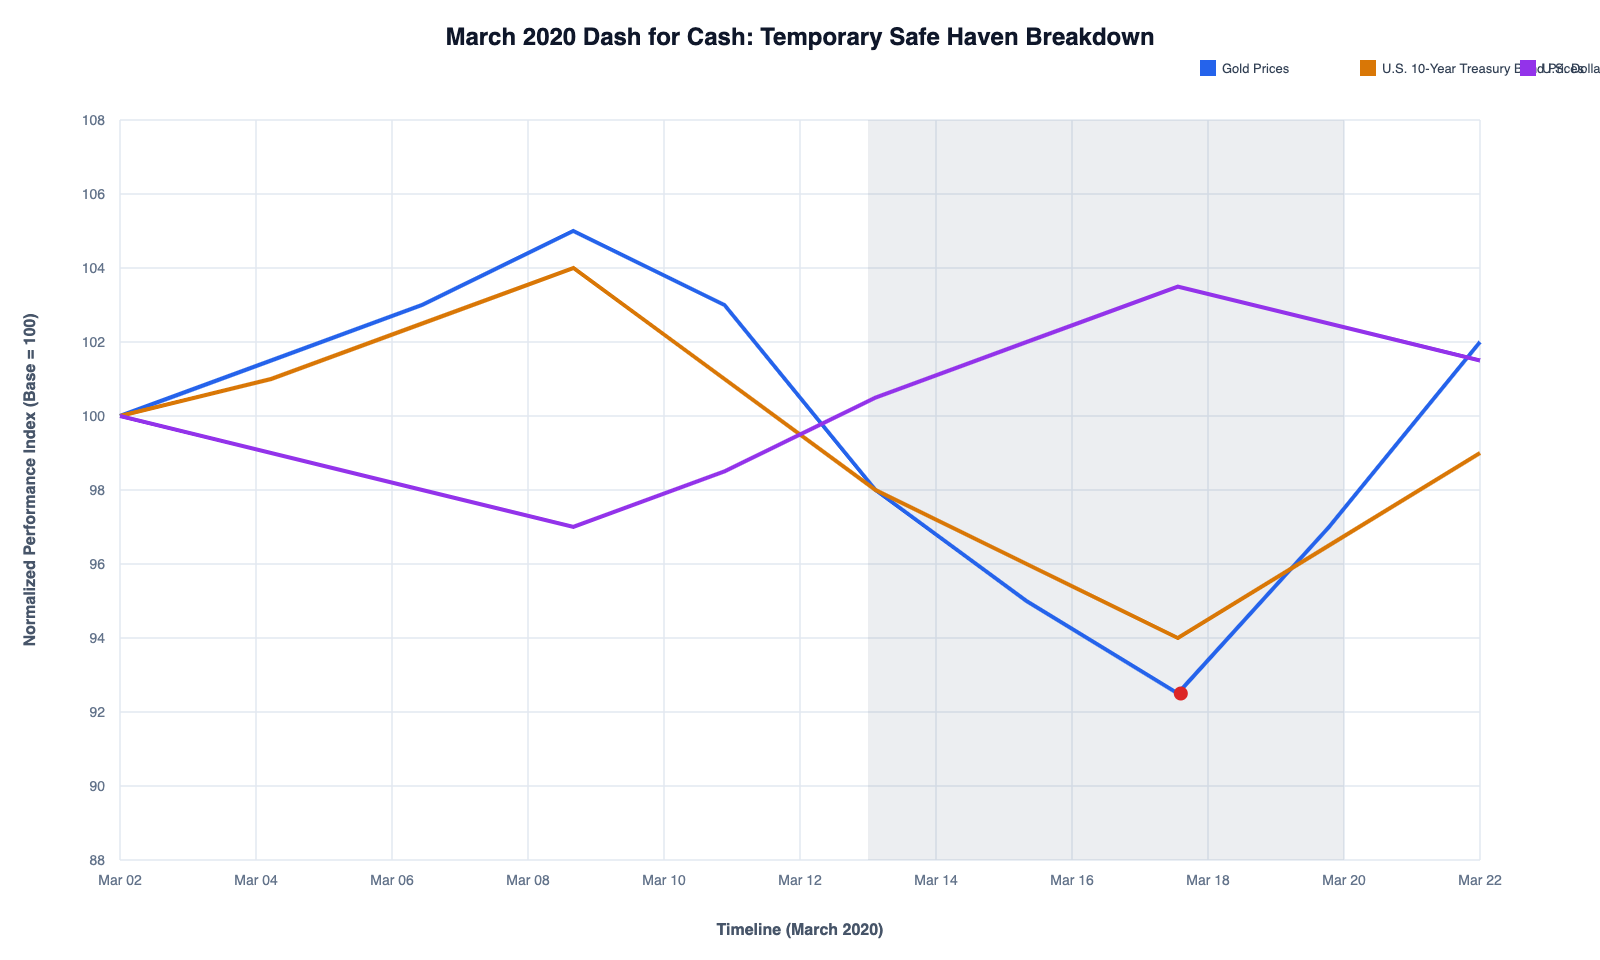
اس مثال کا بنیادی سبق یہ ہے کہ فوری نقدی کی ضرورت کسی اثاثے کی طویل مدتی حفاظتی طلب پر عارضی طور پر غالب آ سکتی ہے۔ اس سے محفوظ پناہ کا تصور یکسر ختم نہیں ہوتا، مگر یہ واضح ہو جاتا ہے کہ تحفظ کو مدت اور مالی ضرورت کے ساتھ جانچنا ضروری ہے۔
تاہم، اس تاریخی مثال کو ہر آنے والے معاشی بحران کے لیے ایک پہلے سے طے شدہ مستقل ترتیب یا فارمولا تسلیم نہ کریں۔ مستقبل میں مارکیٹ کی اندرونی ساخت، سرمایہ کاروں کی پوزیشننگ، اور مرکزی بینکوں کا پالیسی ردعمل یکسر مختلف ہو سکتا ہے۔ یہ مثال محض ایک ممکنہ راستے کی نشاندہی کرتی ہے، کوئی حتمی پیش گوئی نہیں ہے۔
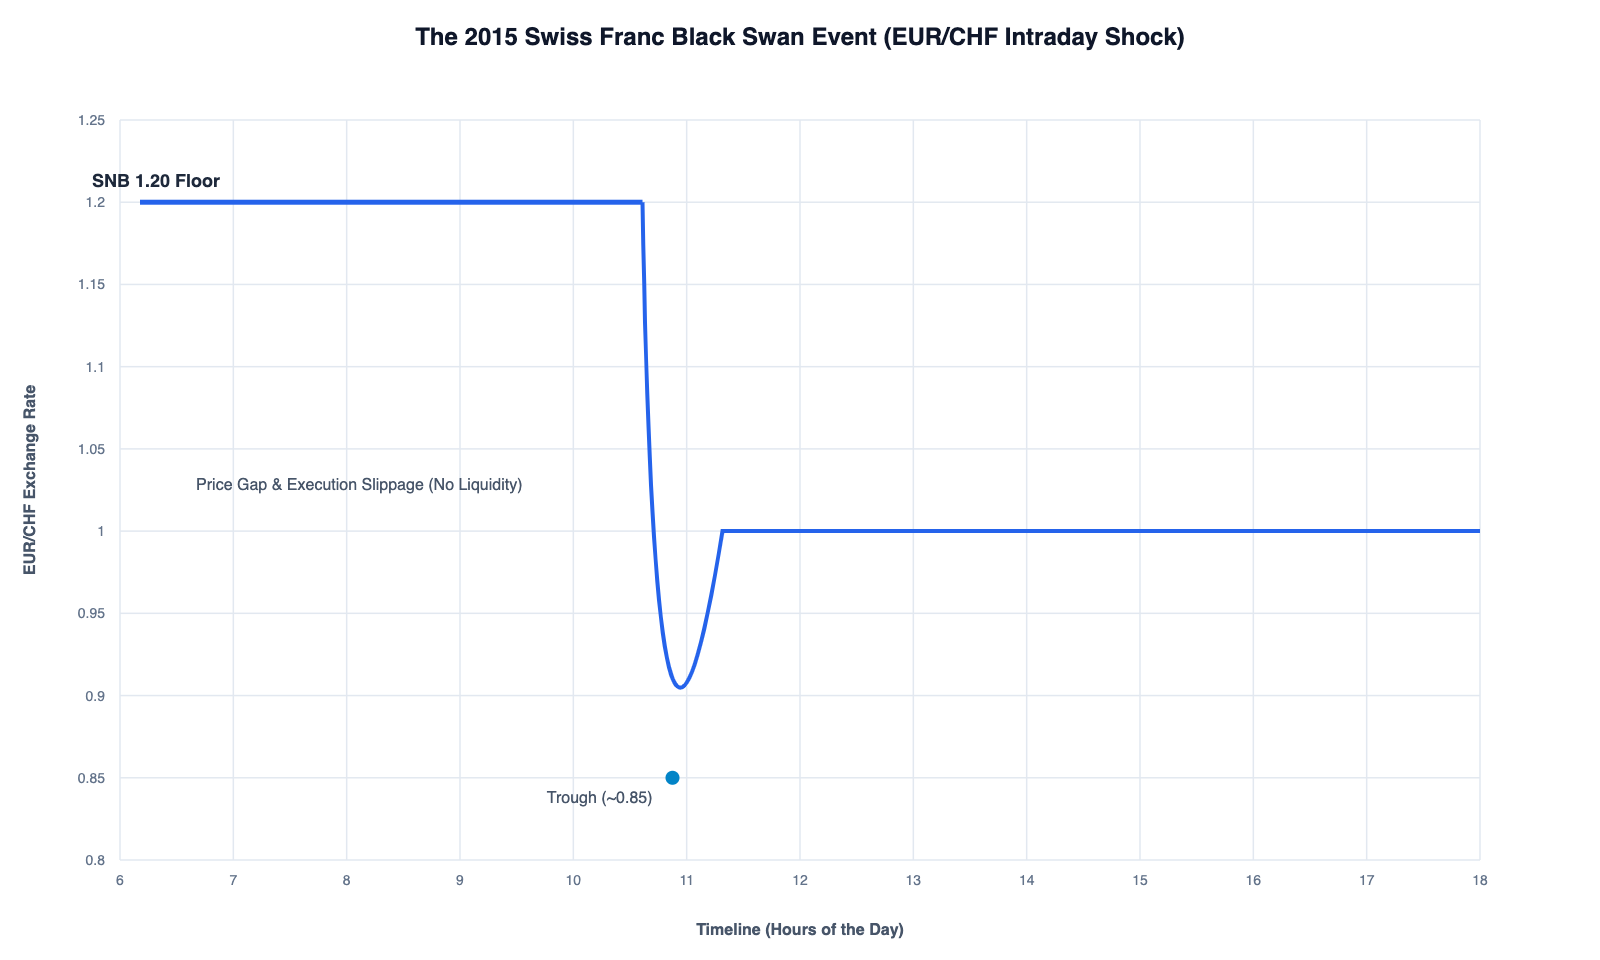
سوئس فرانک کا 2015 کا واقعہ کیا سکھاتا ہے؟
سوئس نیشنل بینک نے 15 جنوری 2015 کو یورو کے مقابلے میں کم از کم شرحِ تبادلہ برقرار رکھنے کی پالیسی ختم کی۔ اس پالیسی کو EUR/CHF شرح کی کم از کم حد کے طور پر سمجھنا چاہیے۔ بینک کی سرکاری وضاحت اس تبدیلی کا پس منظر بیان کرتی ہے۔
یہ تاریخی مثال ہمیں یاد دلاتی ہے کہ کسی بھی مستحکم اور 'محفوظ پناہ' (Safe Haven) سمجھی جانے والی کرنسی میں بھی یک لخت غیر معمولی اتار چڑھاؤ آ سکتا ہے۔ کسی کرنسی کی مضبوط عالمی شہرت، اس کے برعکس لی گئی ہائی لیوریجڈ پوزیشنز (Leveraged Positions) کو مارکیٹ کے جھٹکوں سے محفوظ رکھنے کی کوئی ضمانت فراہم نہیں کرتی۔
کسی مرکزی بینک کی پالیسی کو مستقل فرش فرض کرکے معمول کی چھوٹی حرکت کی بنیاد پر حد سے بڑی پوزیشن رکھنا اضافی خطرہ پیدا کرتا ہے۔ رسک کی جانچ میں پالیسی کی تبدیلی، قیمت کا اچانک خلا (Price Gap)، اور مطلوبہ قیمت پر آرڈر مکمل نہ ہونے کا امکان شامل کریں۔ قیمت کا خلا، سلپیج اور تکمیل میں تاخیر متعلقہ مگر الگ تصورات ہیں۔
اثاثوں کے باہمی تعلق (Correlation) کا درست تجزیہ کیسے کریں؟
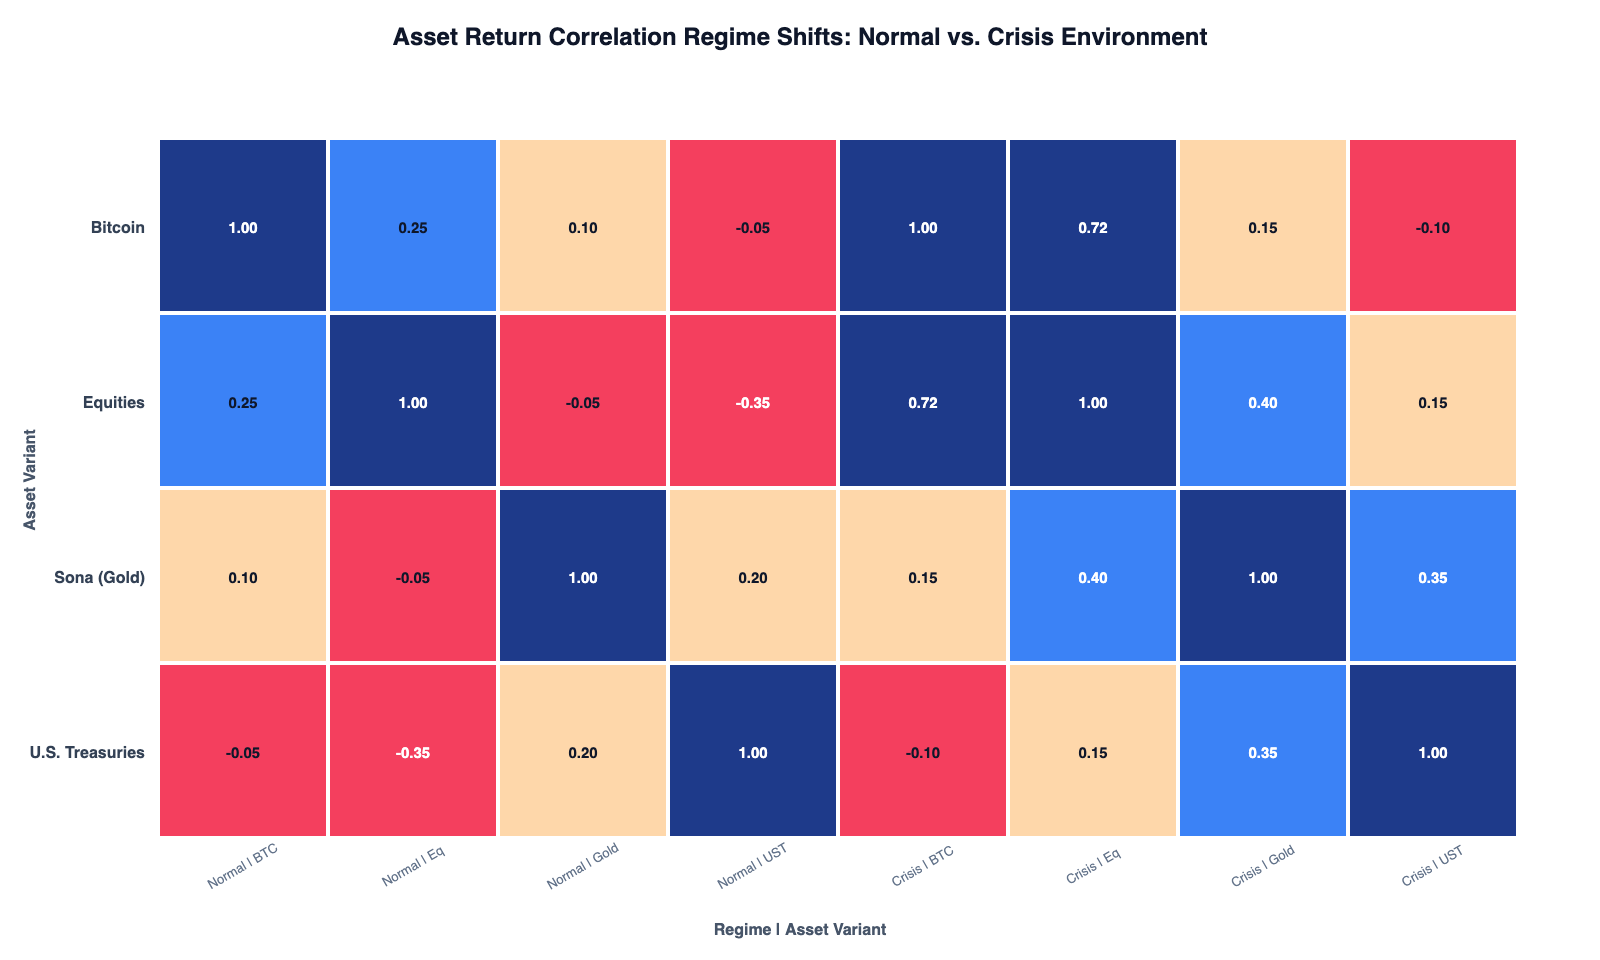
باہمی تعلق یا کورلیشن (Correlation) دو مالیاتی سلسلوں کی ساتھ بدلنے کی شماریاتی پیمائش ہے۔ اسے استعمال کرتے وقت قیمت کی سطحوں کے بجائے مناسب شرحِ منافع یا فیصد تبدیلی، مدت، مشاہدات کی فریکوئنسی اور بنیادی کرنسی واضح کریں۔ یہاں شرحِ منافع سے مراد Returns ہے؛ مہنگائی ایڈجسٹ شدہ حقیقی منافع صرف اسی وقت کہیں جب واقعی وہ حساب کیا گیا ہو۔
مارکیٹ کے ایک طویل پرسکون معاشی دور (Normal Market Regime) کا باہمی تعلق، شدید مالیاتی نقصان یا کریش والے دنوں کے تعلق سے یکسر مختلف ہو سکتا ہے۔ محض چند بحرانوں کے چھوٹے ڈیٹا سیمپل (Small Sample Size) کی بنیاد پر کوئی پختہ یا حتمی نتیجہ اخذ کرنا درست طریقہ نہیں۔ اگرچہ ایک متحرک مدت کا حساب کتاب (Rolling Correlation) بدلتے ہوئے رجحانات کو تو دکھا سکتا ہے، لیکن وہ بھی مستقبل میں اثاثوں کے تحفظ کی کوئی قطعی ضمانت فراہم نہیں کرتا۔
دنیا کے تمام سیف ہیون اثاثوں کے درمیان ہمیشہ ایک مستقل اور مثبت تعلق (Constant Positive Correlation) کا دعویٰ کرنا بالکل غلط ہے۔ مارکیٹ کے مختلف محرکات (Macro Drivers) بیک وقت ایک محفوظ اثاثے کو اوپر اور دوسرے کو نیچے لے جا سکتے ہیں۔ اسی طرح، اگر دو اثاثے مارکیٹ میں ایک ساتھ بڑھ رہے ہوں، تو یہ لازمی طور پر اس بات کا ثبوت نہیں کہ ان کے پیچھے سرمایہ کاروں کا ایک ہی گروپ (Market Participants) یا ایک جیسی معاشی وجہ کارفرما ہے۔
باہمی تعلق کو سبب (Causation) کے برابر نہ سمجھیں۔ دو قیمتیں کسی تیسرے عامل، مثلاً حقیقی ییلڈ یا نقدی کی طلب، کا جواب دے سکتی ہیں۔ معیاری تحقیق میں مدت، ڈیٹا اور طریقۂ حساب واضح ہوتے ہیں؛ بغیر ماخذ یا متعلقہ پیرامیٹرز کے عددی کورلیشن میٹرکس شائع کرنا مناسب نہیں۔
کرنسی اور بانڈ کے چارٹس میں قیمت اور سمت درست کیسے پڑھیں؟
USD/JPY کی شرح کم ہو تو ایک امریکی ڈالر خریدنے کے لیے کم جاپانی ین درکار ہیں؛ اس معنی میں ین ڈالر کے مقابلے میں مضبوط ہوا ہے۔ اسی طرح USD/CHF کم ہونے سے فرانک کی مضبوطی ظاہر ہوتی ہے۔ ہر جوڑی میں پہلے یہ دیکھیں کہ پہلی کرنسی، یعنی بیس کرنسی، کی ایک اکائی کے مقابل دوسری کرنسی کی کتنی اکائیاں دکھائی گئی ہیں۔
امریکی ڈالر انڈیکس (DXY) منتخب کرنسیوں کی ٹوکری کے مقابل ڈالر کی قدر ناپتا ہے۔ اسے ہر ملک یا ہر سرمایہ کار کے ڈالر خطرے کا مکمل پیمانہ نہ سمجھیں۔ ICE کی کرنسی انڈیکس وضاحت اس ٹوکری کی نوعیت واضح کرتی ہے۔
بانڈ مارکیٹ کے چارٹس کا تجزیہ کرتے وقت سب سے اہم نکتہ یہ ہے کہ آپ یہ واضح دیکھیں کہ خاکہ بانڈ کی مارکیٹ قیمت (Price) کا ہے یا اس کی ییلڈ (Yield) کا۔کسی ایک مقرر کوپن والے بانڈ میں market yield اور price عموماً مخالف سمت میں حرکت کرتے ہیں۔ تاہم US 10-Year benchmark yield series کو کسی ایک مسلسل برقرار رہنے والے Treasury note کی price chart نہ سمجھیں؛ benchmark yield اور individual bond price متعلق مگر الگ data series ہیں۔ یاد رہے کہ ییلڈ کے چارٹ کو غلطی سے بانڈ کی قیمت کا چارٹ سمجھ لینے سے آپ کا پورا مالیاتی تجزیہ اور تجارتی فیصلہ یکسر الٹ سکتا ہے۔
وِکس (VIX) انڈیکس: یہ مارکیٹ کے بارے میں کیا بتاتا ہے اور کیا نہیں؟
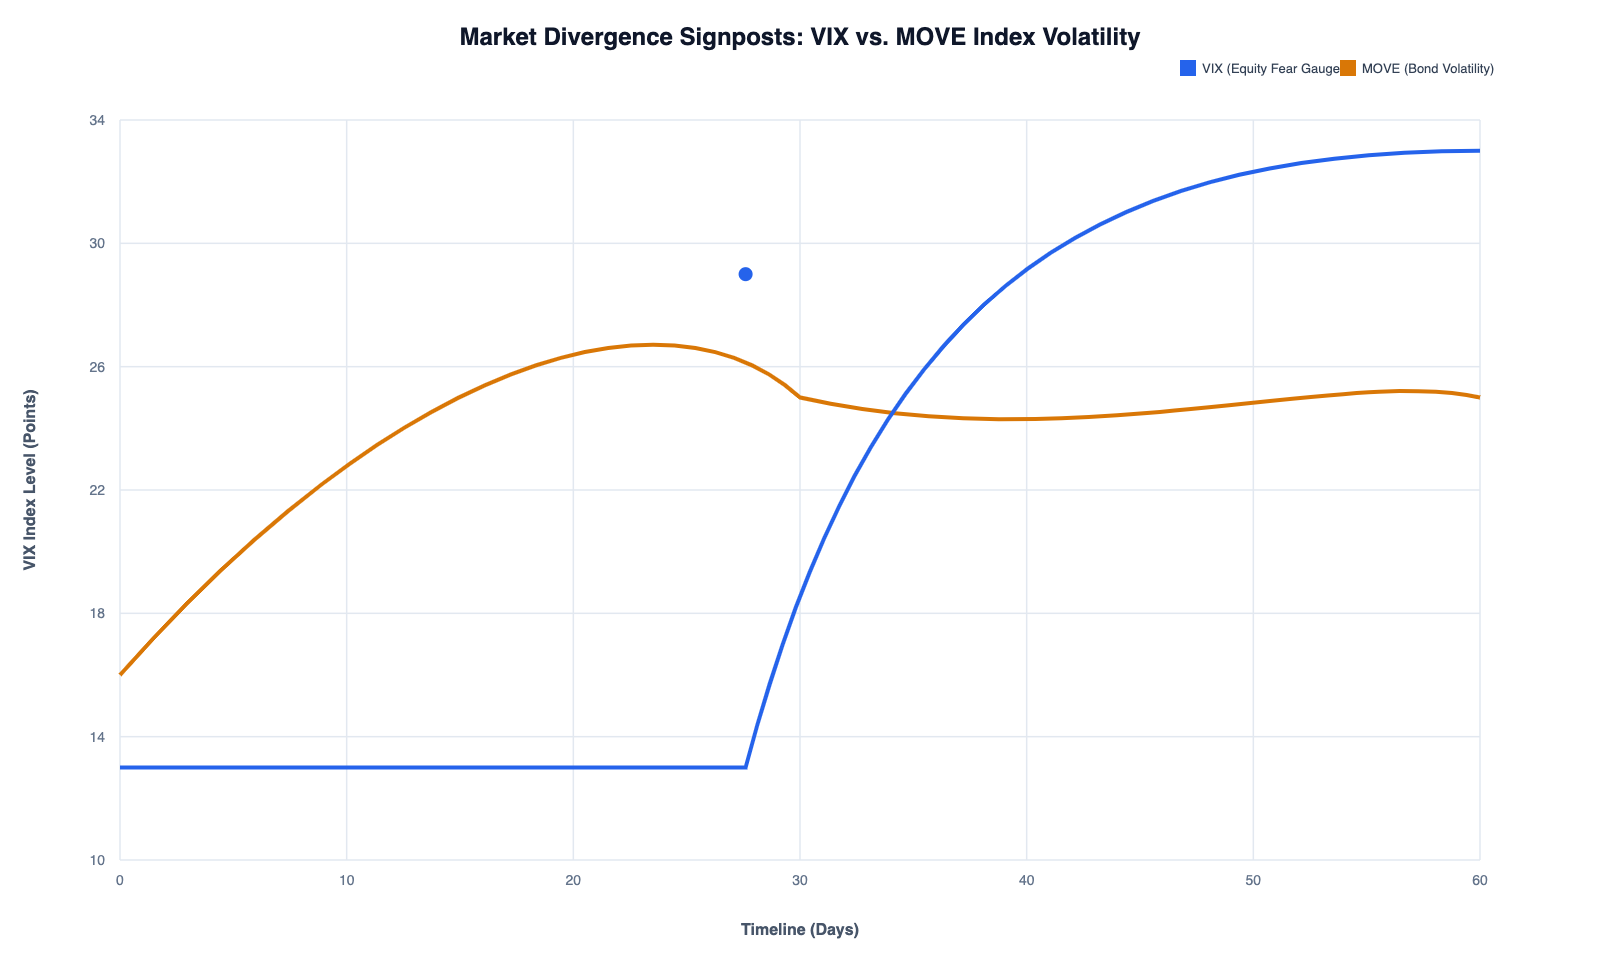
Cboe کی وضاحت کے مطابق، VIX متعلقہ S&P 500 آپشنز کی قیمتوں سے اخذ کردہ، اگلے تقریباً 30 دن کے متوقع اتار چڑھاؤ کو سالانہ بنیاد پر ظاہر کرتا ہے۔ یہ قیمت کی یقینی سمت یا پوری عالمی معیشت کے خوف کی براہِ راست پیمائش نہیں۔
VIX بڑھنے سے متعلقہ آپشن بازار میں بلند متوقع اتار چڑھاؤ کی قیمت بندی ظاہر ہو سکتی ہے، مگر کسی مخصوص ہیج کی مجموعی لاگت اس کی ساخت، مدت اور دیگر شرائط سے بھی بدلتی ہے۔ اس سے یہ ثابت نہیں ہوتا کہ سرمایہ لازماً سونے، ین یا بانڈز میں منتقل ہو چکا ہے۔ اسی طرح کم ہوتا VIX ہر بنیادی خطرے کے خاتمے کی تصدیق نہیں۔
کسی مقرر سطح کو ہر دور کا خودکار خرید و فروخت کا اشارہ نہ بنائیں۔ حالیہ تبدیلی، معمول کی حد، واقعے کا وقت اور دوسرے بازاروں کا ردعمل ساتھ دیکھیں۔
VIX انڈیکس کو حصص کی طرح براہِ راست خرید کر نہیں رکھا جا سکتا۔ اس سے متعلق فیوچرز، آپشنز اور دوسری مصنوعات کے نتائج اسپاٹ انڈیکس کی سادہ نقل نہیں ہوتے۔ اشاریے سے بازار کی کیفیت سمجھنا اور اس پر مبنی مالی آلے میں نمائش لینا الگ کام ہیں۔
دوسرے مالیاتی بازاروں سے کون سے شواہد مل سکتے ہیں؟
بانڈ بازار کے متوقع اتار چڑھاؤ کے لیے ICE کا MOVE اشاریہ الگ حوالہ ہے۔ حصص میں کم متوقع اتار چڑھاؤ کے ساتھ بانڈ بازار میں تناؤ موجود ہو سکتا ہے۔ ایک اشاریہ تمام بازاروں کی کیفیت نہیں بتاتا۔
کریڈٹ اسپریڈ (Credit Spread) متعلقہ قرض کی ییلڈ اور مناسب تقابلی شرح کا فرق ہے۔ اس کا پھیلنا ادائیگی کے خطرے، لیکویڈیٹی کے دباؤ یا اضافی خطرہ برداشت کرنے کے لیے مطلوب معاوضے میں اضافے سے مطابقت رکھ سکتا ہے۔ اسے ہر صورت جاری کنندہ کی ادائیگی کی صلاحیت میں بالفعل کمی کا ثبوت نہ سمجھیں۔ موازنے میں کرنسی، مدت اور آلے کی نوعیت ملانا ضروری ہے۔
ڈالر فنڈنگ کی لاگت اور کراس کرنسی بیسس (Cross-Currency Basis) بھی اہم ہیں۔ ڈالر کے معاملے میں بیسس کرنسی سواپ کے ذریعے حاصل فنڈنگ اور براہِ راست ڈالر قرض کی لاگت کے فرق کو سمجھنے میں مدد دیتا ہے۔ اس کا مثبت یا منفی نشان متعلقہ کوٹیشن کے طریقے کے ساتھ پڑھیں۔ BIS کی فنڈنگ کی وضاحت یہ بھی بتاتی ہے کہ مختلف پیمانے ایک جیسے حالات نہیں دکھاتے۔
FX swap اور cross-currency swap کو ایک ہی معاہدہ نہ کہیں۔ ان کی مدت اور ادائیگیوں کی ساخت میں فرق ہے، جس کی تفصیل BIS کی متعلقہ توضیح میں موجود ہے۔
خام تیل عمومی محفوظ پناہ کا متبادل نہیں۔ اس کی تیزی مضبوط طلب یا رسد کی رکاوٹ، اور کمی کمزور طلب یا اضافی رسد سے آ سکتی ہے۔ اس لیے تیل کی قیمت کو بحران کی نوعیت سمجھنے کے لیے استعمال کریں؛ اکیلی قیمت سے معاشی سبب متعین نہ کریں۔
قیمت کی نقل و حرکت (Price Action) اور سرمائے کے حقیقی بہاؤ (Capital Flows) کا الگ تجزیہ کیسے کریں؟
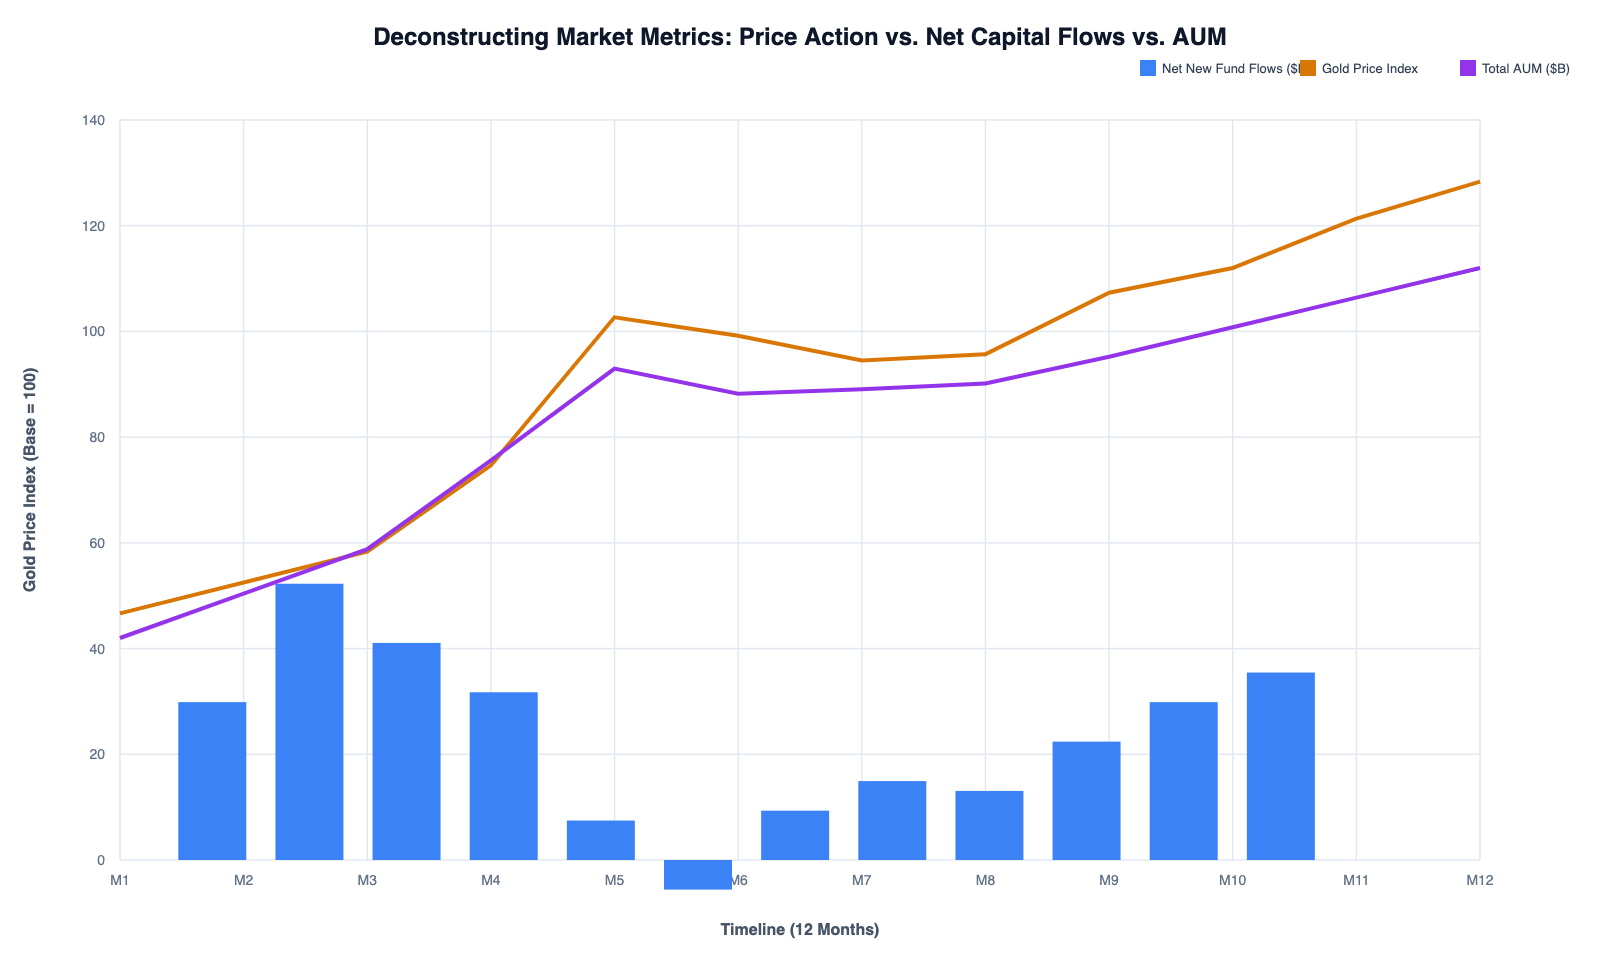
اگر مارکیٹ میں سونے کا ریٹ بڑھتا ہے، تو یہ محض قیمت کا ایک ظاہری مشاہدہ (Price Observation) ہے۔ اگر کسی مخصوص فنڈ میں خالص نئی رقم داخل ہوتی ہے، تو یہ فنڈ کا حقیقی بہاؤ (Fund Inflow) کہلاتا ہے۔ اور اگر کسی مخصوص گروپ کی فیوچرز پوزیشنز تبدیل ہوتی ہیں، تو یہ مارکیٹ کی پوزیشننگ کا ریکارڈ (Positioning Record) ہے۔ کسی بھی معیاری فنانشل تجزیے میں ان تینوں بالکل الگ عوامل کو ایک ہی خبر کے تحت ایک جیسے معنی دینا فنی غلطی ہے۔
ایکسچینج ٹریڈڈ فنڈز (ETFs) کے حوالے سے ورلڈ گولڈ کونسل کے اعداد و شمار فنڈز کی مادی ہولڈنگز (ٹنوں میں)، فنڈز کے بہاؤ (Flows)، اور زیرِ انتظام کل اثاثوں کی مالیت (AUM) کو ہمیشہ ایک دوسرے سے الگ رکھتے ہیں۔ فنڈ کی مجموعی مالیت (AUM) میں اضافے کی وجہ صرف نیا فنڈ آنا نہیں، بلکہ قیمت کا بڑھنا یا کرنسی کے اتار چڑھاؤ کا اثر بھی ہو سکتا ہے۔ اسی طرح، سیکنڈری مارکیٹ (Secondary Market) میں ٹریڈنگ کے حجم (Trading Volume) میں اضافے کا ہرگز یہ مطلب نہیں ہوتا کہ اتنی ہی مقدار میں فنڈ کے اندر نیا خالص سرمایہ (Net Capital Investment) داخل ہوا ہے۔
امریکی کموڈٹی فیوچرز ٹریڈنگ کمیشن کی COT رپورٹ مخصوص فیوچرز اور آپشنز مارکیٹس میں مختلف تجارتی گروہوں کی پوزیشنز کی واضح نشاندہی کرتی ہے۔ یاد رہے کہ یہ ایک خاص وقفے (Weekly) سے آنے والا تاریخی ریکارڈ ہے، اسے لمحہ بہ لمحہ ہونے والی عالمی سرمائے کی منتقلی یا ہر ٹریڈر کی نیت کا فوری ثبوت تسلیم نہیں کیا جا سکتا۔
علاوہ ازیں، امریکی ٹریژری انٹرنیشنل کیپٹل (TIC) نظام سرحد پار مالیاتی نقل و حرکت کے مستند اعداد و شمار تو فراہم کرتا ہے، لیکن اس کا ڈیٹا وقت (Time Lag) اور جغرافیائی نسبت کی حدود کا شکار ہوتا ہے۔ مثال کے طور پر، ٹرانزیکشن میں سامنے آنے والا درمیانی کسٹوڈین کا ملک (Custodian Country) لازمی طور پر اس اثاثے کا اصل فائدہ اٹھانے والے (Ultimate Beneficial Owner) کا ملک نہیں ہوتا۔ لہذا، مارکیٹ کے بارے میں اپنے کسی بھی دعوے کو ہمیشہ دستیاب ریکارڈ کے دائرے اور اس کی تکنیکی حدود تک محدود رکھیں۔
مالیاتی خبر کو جانچنے کا مرحلہ وار طریقۂ کار
پہلا مرحلہ (شروعاتی خاکہ): سب سے پہلے مارکیٹ کے واقعے یا جھٹکے کو ایک واضح اور جامع جملے میں قلمبند کریں؛ یعنی یہ تعین کریں کہ آیا یہ معاشی نمو (Economic Growth)، افراطِ زر (Inflation)، مارکیٹ فنڈنگ، بینکنگ سسٹم، یا کسی مخصوص ملک کے مالیاتی اعتماد کا جھٹکا (Sovereign Confidence Shock) ہے۔ اس کے فوراً بعد خبر کے باقاعدہ جاری ہونے کا درست وقت اور اس سے ٹھیک پہلے کی بنیادی قیمت (Baseline Price) کو ریکارڈ کریں۔
دوسرا مرحلہ (اثاثوں کا ردعمل): اس مرحلے میں تمام متعلقہ اثاثوں کے فوری ردعمل کا بغور جائزہ لیں۔ بانڈ کی مارکیٹ قیمت بنام اس کی ییلڈ، امریکی ڈالر انڈیکس، متعلقہ کرنسی جوڑیاں (FX Pairs)، سونا، حصص (Stocks) اور مارکیٹ کے موزوں ترین رسک انڈیکیٹرز (جیسے VIX یا MOVE) کے اعداد و شمار الگ الگ درج کریں۔ یاد رکھیں کہ ایک ہی بنیادی معاشی معلومات کی مختلف شکلوں کو کبھی بھی ایک دوسرے سے آزاد یا الگ شواہد (Independent Evidence) تسلیم نہ کریں۔
تیسرا مرحلہ (متبادل نظریات کا موازنہ): اس مرحلے پر اپنے تجزیے میں کم از کم ایک متبادل معاشی وضاحت (Alternative Hypothesis) لازمی شامل رکھیں۔ مثال کے طور پر، امریکی ڈالر کی تیزی معیشت کی بہتر نمو، شرحِ سود میں متوقع اضافے، یا مارکیٹ میں نقد رقم کی شدید قلت (Liquidity Crunch) میں سے کسی بھی وجہ سے آ سکتی ہے۔ اسی طرح، سونے کی اچانک خریداری طویل مدتی تحفظ، شارٹ پوزیشنز کے بند ہونے (Short Covering)، یا پہلے سے جاری کسی میکرو رجحان (Macro Trend) کا تسلسل بھی ہو سکتی ہے۔
چوتھا مرحلہ (ناکامی کی شرط کا تعین): آخر میں، بالکل واضح طور پر یہ تحریر کریں کہ کس نئی اطلاع، معاشی ڈیٹا یا قیمت کے مخصوص رویے کے سامنے آنے سے آپ کی ابتدائی تعبیر یا مفروضہ غلط (Falsified) ثابت ہو جائے گا۔ یاد رہے کہ اگر آپ اپنے ماڈل میں کسی واضح ناکامی کی شرط (Falsification Criteria) کا پہلے سے تعین نہیں کریں گے، تو مارکیٹ کی ہر بعد میں ہونے والی نقل و حرکت کو اپنی پرانی کہانی میں زبردستی فٹ کرنا انتہائی آسان ہو جاتا ہے۔
فرضی صورتِ اول: کساد بازاری کا خدشہ (Recession Fear Scenario)
فرض کریں غیر متوقع کمزور معاشی سرگرمی کی خبر آئے، حصص دباؤ میں آئیں، کریڈٹ اسپریڈ پھیلیں اور اعلیٰ ساکھ والے حکومتی بانڈ کی ییلڈ کم ہو۔ یہ نمو کے خوف اور شرحِ سود میں نرمی کی قیمت بندی سے مطابقت رکھنے والی صورت ہو سکتی ہے۔ یہ ایک فرضی تعلیمی منظرنامہ ہے، کسی موجودہ بازار کا بیان نہیں۔
اگر سونے کی قیمت بھی بڑھے تو حقیقی ییلڈ اور ڈالر کو ساتھ دیکھیں۔ ین مضبوط ہو تو کیری پوزیشن، فنڈنگ اور شرحوں کا فرق بھی متعلقہ ہیں۔ قیمت کا بڑھنا بذاتِ خود حقیقی فنڈ بہاؤ یا کسی ایک معاشی محرک کی تصدیق نہیں۔
اگر بعد میں بانڈ کی ییلڈ تیزی سے بڑھے، مہنگائی کی خبر غالب آ جائے یا حصص خبر سے پہلے کی سطح واپس حاصل کر لیں تو ابتدائی تعبیر دوبارہ جانچیں۔ کسی ایک مخالف حرکت سے پورا مفروضہ لازماً غلط ثابت نہیں ہوتا، مگر اسے نظر انداز کرکے پرانی تعبیر برقرار رکھنا بھی مناسب نہیں۔
فرضی صورتِ دوم: تیل اور مہنگائی کا جھٹکا (Oil & Inflation Shock Scenario)
فرض کریں رسد میں رکاوٹ سے تیل مہنگا ہو، مہنگائی کی توقع بڑھے اور شرحِ سود میں نرمی کی امید کم ہو۔ حصص کمزور اور بانڈ کی ییلڈ بلند ہو سکتی ہے۔ یہ روایتی نمو کی کمزوری والے منظرنامے سے مختلف صورت ہے، جس میں حصص و بانڈز کے درمیان حفاظتی تعلق کمزور پڑ سکتا ہے۔
اگر سونا پہلے خوف پر بڑھے مگر بعد میں بلند حقیقی ییلڈ اور مضبوط ڈالر کے ساتھ دباؤ میں آئے تو مختلف محرکات ایک ممکنہ وضاحت ہیں۔ قیمت کی ترتیب تنہا ان محرکات کا ثبوت نہیں۔ اس سے سونے کی پوری تاریخی حفاظتی حیثیت کے خاتمے کا نتیجہ بھی نہیں نکلتا۔
اگر رسد کا یہ بحران جلد حل ہو جائے یا متوقع مہنگائی کا مجموعی اثر مارکیٹ کے اندازوں سے کم نکلے، تو یہ ابتدائی منظرنامہ بھی کمزور پڑ جائے گا۔ لہٰذا، کسی بھی مالیاتی تجزیے میں محض خبر کی فوری شدت یا سنسنی خیز سرخیوں پر توجہ دینے کے بجائے، اس خبر کے معاشی اثرات کی منتقلی کے راستے (Transmission Mechanism) اور مارکیٹ پر برقرار رہنے والے طویل مدتی اثرات کا گہرائی سے مطالعہ کریں۔
فرضی صورتِ سوم: فوری نقدی کی تلاش (Dash for Cash / Liquidity Crunch Scenario)
فرض کریں کئی اثاثے ایک ساتھ گر رہے ہوں، خرید و فروخت کے اسپریڈ اور کریڈٹ اسپریڈ وسیع ہو رہے ہوں، اور بین الاقوامی فنڈنگ مارکیٹ میں امریکی ڈالر کا حصول انتہائی مہنگا (Surge in Dollar Funding Costs) ہو چکا ہو۔ ایسی ہنگامی صورتحال کے دوران اگر سونے یا امریکی ٹریژریز جیسے محفوظ اثاثوں میں بھی فروخت کا دباؤ دیکھا جائے، تو اسے محض ان اثاثوں کی اندرونی ساکھ یا ان پر اعتماد کے خاتمے کی علامت قرار دینا جلد بازی ہوگی۔
مارجن کی ادائیگیاں، قرض کی نمائش کم کرنا اور فنڈز سے واپسی کی درخواستیں ممکنہ وجوہ ہو سکتی ہیں۔ پالیسی سہولت سے فنڈنگ کا دباؤ کم ہونے پر اثاثوں کے باہمی تعلقات بدل سکتے ہیں؛ کسی مقرر روایتی سمت میں واپسی ضروری نہیں۔
یاد رہے کہ اس تعبیر یا مفروضے کو درست ثابت کرنے کے لیے بھی فنڈنگ مارکیٹ کے حقیقی شواہد اور لیکویڈیٹی اشاریوں (جیسے Cross-Currency Basis Spreads) کا ڈیٹا درکار ہوتا ہے۔ مارکیٹ میں آنے والی ہر مشترکہ گراوٹ کو ٹھوس دستاویزی ثبوت کے بغیر بلا امتیاز 'جبری فروخت' (Forced Liquidation) کا نام نہ دیں۔ ایک معیاری اور مستند مالیاتی تحریر کا بنیادی اصول یہ ہے کہ اس میں براہِ راست مشاہدہ (Empirical Observation)، اس کی ممکنہ معاشی وجہ، اور مارکیٹ کے غیر یقینی پہلو (Uncertainty Risk) ہمیشہ ایک دوسرے سے بالکل واضح اور الگ نظر آتے ہیں۔
سرمایہ کاری کے نتائج پر بنیادی کرنسی (Base Currency Effect) کا اثر
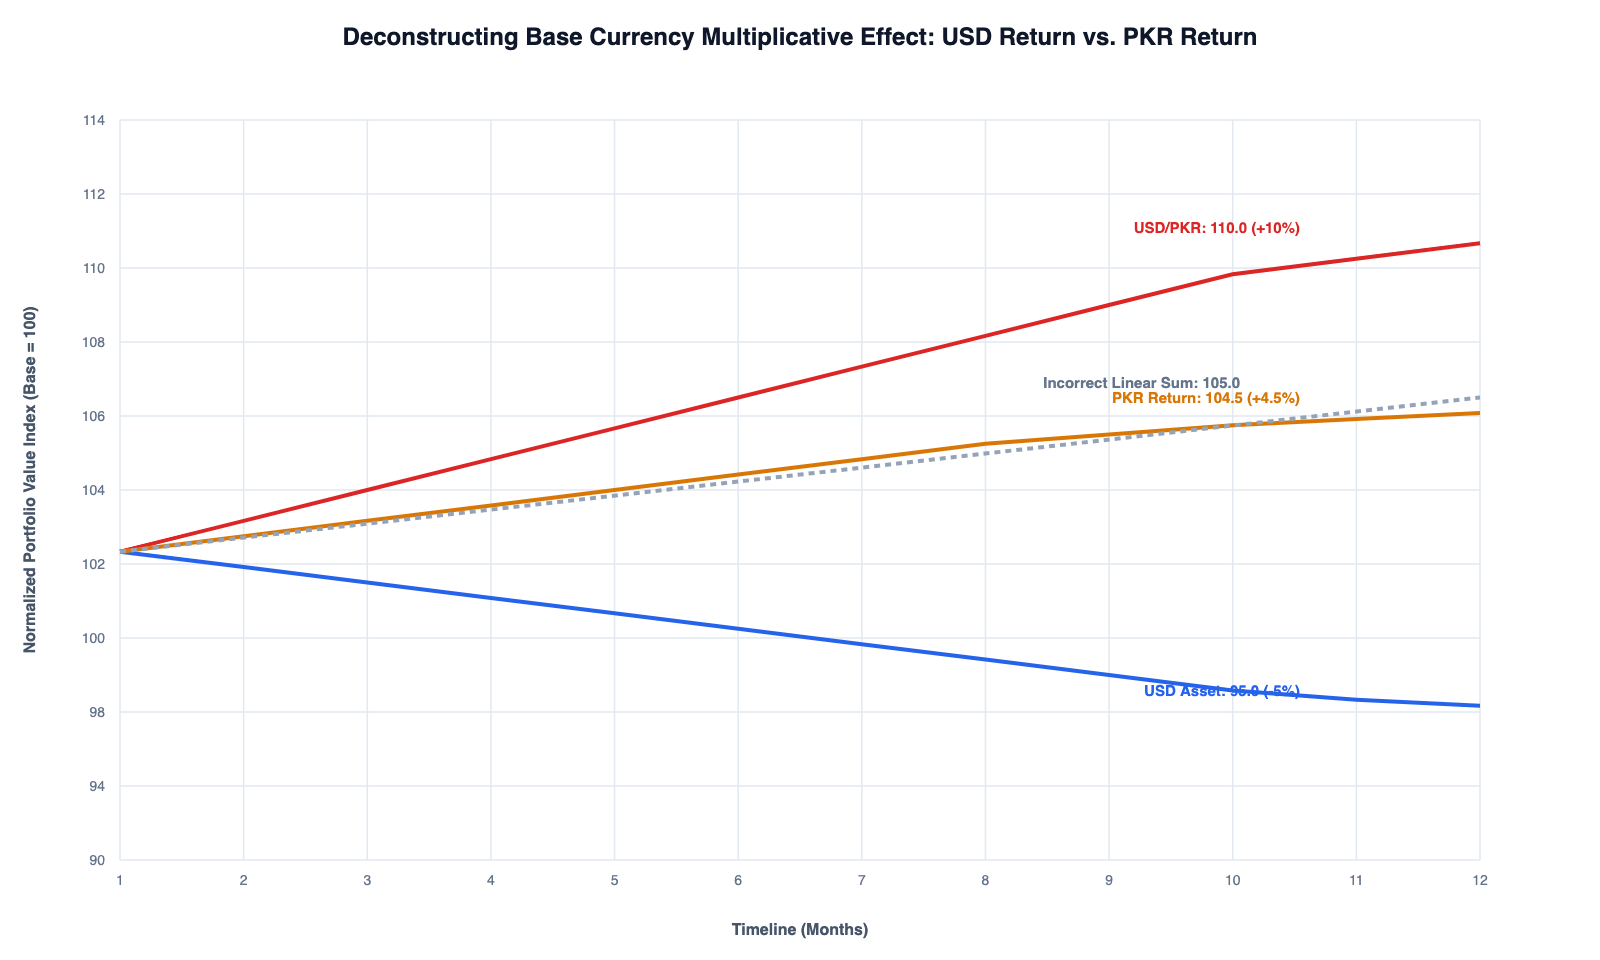
اگر کسی پاکستانی سرمایہ کار نے امریکی ڈالر میں طے شدہ (Dollar-Denominated) کوئی اثاثہ اپنے پورٹ فولیو میں رکھا ہو، تو پاکستانی روپے (PKR) میں اس کا حتمی نتیجہ محض اس اثاثے کی عالمی قیمت کے اتار چڑھاؤ سے طے نہیں ہوتا۔ ایک ہی اثاثے کا ڈالر میں حاصل ہونے والا منافع اور روپے میں نکلنے والا ریٹرن ایک دوسرے سے یکسر مختلف ہو سکتا ہے۔ یہ درحقیقت بنیادی کرنسی کا اثر (Currency Translation Effect) ہے، جسے اثاثے کی اپنی اندرونی 'محفوظ پناہ' (Safe Haven) کی خصوصیت کا نام دینا تکنیکی طور پر غلط ہے۔
فرض کریں عالمی مارکیٹ میں سونے کی ڈالر قیمت 5% کم ہو اور اسی مدت میں USD/PKR کی شرح 10% بڑھے۔ دیگر مقامی عوامل کو الگ رکھتے ہوئے روپے میں قیمت کی تبدیلی دونوں اثرات کو ضرب دینے سے نکلے گی۔
روپے میں قیمت کا نیا تناسب = (1 − 0.05) × (1 + 0.10)
0.95 × 1.10 = 1.045، یعنی اخراجات سے پہلے تقریباً 4.5% اضافہ۔
مالیاتی تجزیے میں محض منفی 5 اور مثبت 10 کو روایتی طور پر جمع کر کے اسے عین 5 فیصد منافع قرار دینا ریاضیاتی طور پر بالکل غلط ہے۔ ایک حقیقی سرمایہ کار کے حتمی منافع میں خرید و فروخت کا درمیانی فرق (Bid-Ask Spread)، بروکریج فیس، مقامی مارکیٹ کا پریمیم، اور دوبارہ کیش کروانے کا وقت بھی اثر انداز ہوتے ہیں۔
کرنسی کا ہیج اس اثر کو بدل سکتا ہے، مگر ہیجنگ کی اپنی لاگت اور معاہدے کی شرائط الگ ہیں۔ تحفظ اس کرنسی کے مقابل جانچیں جس میں اخراجات اور مالی ذمہ داریاں واجب الادا ہیں۔ ہیج کا فائدہ اور اس کی لاگت دونوں نتیجے میں شامل کریں۔
پورٹ فولیو میں حقیقی تحفظ کا تعین: ریاضیاتی وزن اور مشترکہ خطرات کا جائزہ
پورٹ فولیو کے تحفظ کو جانچنے کے لیے صرف دفاعی اثاثے کی تیزی دیکھنا کافی نہیں۔ اس کا وزن، اخراجات اور باقی نمائش کے ساتھ پورے پورٹ فولیو کا نتیجہ کیا بنتا ہے، یہ اصل سوال ہے۔
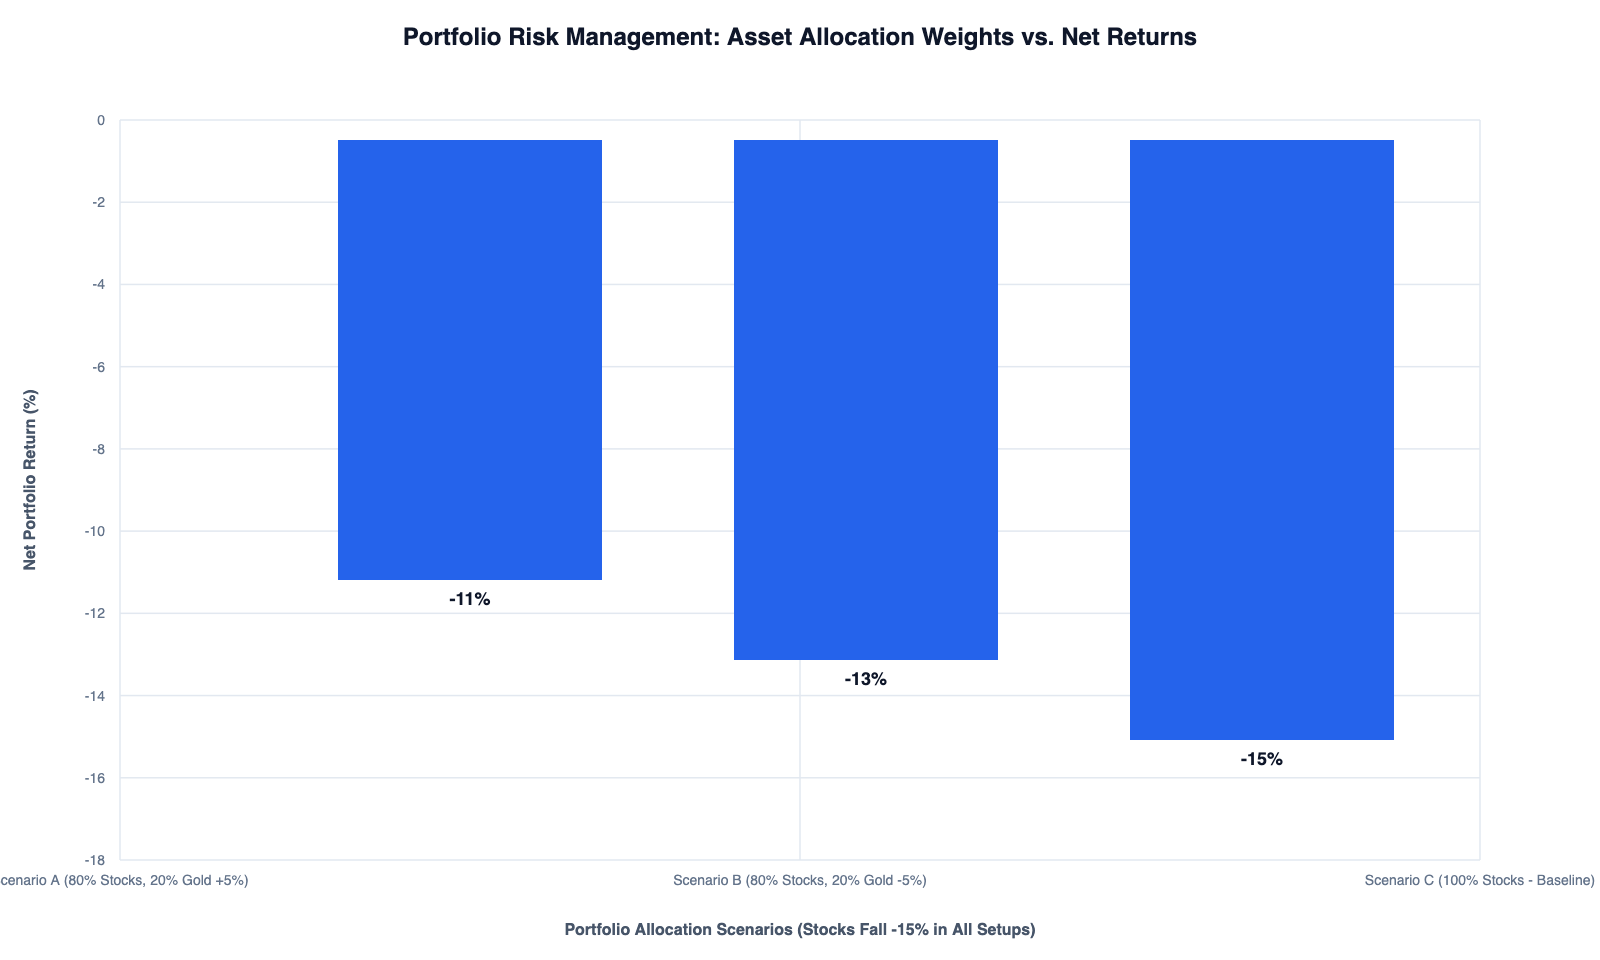
ایک فرضی پورٹ فولیو میں ابتدائی وزن 80% حصص اور 20% سونا ہے۔ اگر ایک ہی مدت میں حصص 15% گریں اور سونا 5% بڑھے تو اخراجات، اضافی سرمایہ آمد اور دوبارہ توازن کو شامل کیے بغیر سادہ وزنی نتیجہ یوں ہوگا:
پورٹ فولیو کی شرحِ منافع = حصص کا ابتدائی وزن × ان کی شرحِ منافع + سونے کا ابتدائی وزن × اس کی شرحِ منافع
0.80 × (−15%) + 0.20 × 5% = −12% + 1% = −11%۔
اس مثال میں سونے کی تیزی نے پورٹ فولیو کے نقصان کو صرف کم (Mitigate) کیا ہے، اسے مکمل طور پر ختم نہیں کیا۔ اس کے برعکس، اگر اسی بحران میں سونا بھی 5 فیصد گر جائے (−5%)، تو پورٹ فولیو کا مجموعی نقصان بڑھ کر منفی 13 فیصد (−13%) ہو جائے گا۔ یاد رہے کہ یہ فرضی اعداد و شمار کسی مخصوص اثاثے کے وزن کی سفارش یا مستقبل کی کارکردگی کی کوئی پیش گوئی نہیں ہیں۔
پورٹ فولیو کی جانچ میں شرحِ سود، کرنسی، لیوریج اور لیکویڈیٹی کے مشترکہ خطرات شامل کریں۔ مختلف نام رکھنے والے کئی آلات ایک ہی عامل سے متاثر ہو سکتے ہیں۔ یہ مشترکہ نمائش لازماً نظامی خطرہ (Systemic Risk) نہیں؛ نظامی خطرہ مالیاتی نظام کے کام کرنے میں وسیع خرابی اور اس کے پھیلاؤ سے متعلق ہے۔ ہنگامی نقدی اور کئی سال کی سرمایہ کاری کے مقاصد بھی الگ رکھیں۔
بنیادی اثاثہ (Underlying Asset) اور مالیاتی آلہ (Financial Instrument): ساختی خطرات اور ملکیت کا فرق
جسمانی سونا، سونے پر مبنی فنڈ اور لیوریج والا گولڈ CFD مختلف مالیاتی ڈھانچے ہیں۔ کرنسی نوٹ، بینک ڈپازٹ، کرنسی فیوچرز اور بروکر کے ساتھ معاہدہ بھی یکساں ملکیت یا رقم تک رسائی نہیں دیتے۔ بنیادی اثاثے کے نام کے ساتھ اسے رکھنے کا طریقہ بھی جانچیں۔
فیوچرز میں میعاد، مارجن اور اسپاٹ و فیوچرز قیمتوں کا فرق اہم ہے۔ CFD میں معاہدے کی شرائط، جہاں لاگو ہو وہاں فنانسنگ کی لاگت، اور بروکر کا فریقِ مقابل خطرہ شامل ہوتا ہے۔ ان اخراجات کو ہر معاہدے کے لیے ایک مقرر روزانہ شرح نہ سمجھیں۔
فنڈز میں اثاثوں کی نوعیت، انتظامی اخراجات، خالص اثاثہ جاتی قدر (NAV) اور خرید و فروخت کی شرائط دیکھیں۔ میوچل فنڈ اور ETF کی ساخت یکساں نہیں؛ ETF کی بازار میں فروخت اور فنڈ سے براہِ راست ریڈمپشن الگ معاملات ہو سکتے ہیں۔
عام بانڈ فنڈ کا پورٹ فولیو بدلتا رہ سکتا ہے۔ اسے کسی ایک انفرادی بانڈ کی مقرر میعاد پر ادائیگی کے برابر نہ سمجھیں؛ مخصوص میعاد والے فنڈ کی شرائط بھی الگ جانچیں۔ آپشن کا نتیجہ قیمت کے علاوہ وقت کے گزرنے، متوقع اتار چڑھاؤ اور ادا شدہ پریمیم سے بھی بدلتا ہے۔
محفوظ پناہ والے بنیادی اثاثے پر زیادہ خطرہ رکھنے والا معاہدہ بنانا ممکن ہے۔ غلط سمت یا ضرورت سے زیادہ لیوریج کے ساتھ ایسا آلہ بھی فوری بڑا نقصان دے سکتا ہے۔ سرمایہ کاری کی بنیادی تیاری کے لیے ابتدائی رہنمائی کی گائیڈ پڑھیں۔
عملی خطرات اور تجارتی اخراجات کا انتظام
بحران میں خرید و فروخت کا فرق (Bid-Ask Spread)، سلپیج، مارجن کے تقاضے اور قیمت کے خلا بڑھ سکتے ہیں۔ سلپیج (Slippage) متوقع یا حوالہ جاتی قیمت اور حقیقی تکمیلی قیمت کا فرق ہے؛ آرڈر مکمل ہونے کی تاخیر (Latency) الگ معاملہ ہے۔ معمول کے دن کی تکمیل شدید دباؤ والے دن کا کافی نمونہ نہیں۔ اسٹاپ آرڈر بھی ہر حالت میں مقرر قیمت کی ضمانت نہیں دیتا۔
سب سے پہلے مالیاتی مقصد اور سرمایہ کاری کی مدت لکھیں۔ پھر قابلِ برداشت نقصان، قریب کی ادائیگیوں، ہنگامی نقدی تک رسائی اور منتخب آلے کی شرائط کو ساتھ دیکھیں۔ نقصان برداشت کرنے کی صلاحیت اور تاریخی میکسمم ڈرا ڈاؤن الگ سوال ہیں۔ صرف اچھی خبر یا محفوظ پناہ کے نام پر پوزیشن کا حجم بڑھانا مجموعی خطرہ بڑھا سکتا ہے۔
اگر ایک ہی معاشی خیال کی بنیاد پر سونا، طویل مدتی بانڈز اور مختلف کرنسیوں میں کئی پوزیشنیں لی جائیں تو مشترکہ عوامل اور دباؤ کے وقت ان کا باہمی تعلق جانچیں۔ ہر ٹریڈ کو الگ محفوظ سمجھنے سے مجموعی نمائش اور ممکنہ نقصان پوشیدہ رہ سکتا ہے۔
نمائش گھٹانا، قریب کی نقدی الگ رکھنا یا بہتر شواہد تک انتظار کرنا بھی ممکنہ راستے ہیں۔ یہ عمومی تعلیمی گائیڈ کسی خاص فرد کے لیے اثاثے، مقدار یا ٹریڈ کی انفرادی موزونیت متعین نہیں کرتی۔
اپنے مالیاتی مفروضے اور تجزیاتی طریقۂ کار کو کیسے جانچیں؟
پہلا مرحلہ، تحقیقی خاکہ: تاریخی مطالعے یا بیک ٹیسٹنگ سے پہلے بحران کی تعریف، اثاثے، بنیادی کرنسی، مدت اور نتائج کی پیمائش واضح لکھیں۔ صرف کامیاب واقعات یا بہترین انٹری قیمتیں منتخب کرنے سے نتیجہ جانبدار ہو سکتا ہے۔
دوسرا مرحلہ، مدت اور اخراجات: خبر سے پہلے، فوری ردعمل اور بعد کے مرحلے کے نتائج الگ رکھیں۔ مجموعی منافع میں کوپن، فیس، اسپریڈ، فنانسنگ اور کرنسی کا اثر جہاں متعلق ہو شامل کریں۔ جو خرچ پہلے سے خالص نتیجے میں منہا ہے، اسے دوبارہ نہ گھٹائیں۔
تیسرا مرحلہ، جامع موازنہ: صرف منافع نہیں، بلند قدر سے بعد کی کم ترین قدر تک سب سے بڑی کمی، رقم کی دستیابی، ناکام تحفظ اور معمول کے مقابل شدید دباؤ کے نتائج بھی دیکھیں۔ چھوٹے نمونوں اور غیر معمولی واقعات کی وجہ سے غیر یقینی کیفیت برقرار رہتی ہے۔
چوتھا مرحلہ، عمل درآمد: قلیل مدتی ٹریڈنگ کے مطالعے میں معاشی منظرنامے کو حقیقی تکمیل کے ریکارڈ سے الگ نہ کریں۔ آرڈر فلو اور ٹیپ ریڈنگ کی گائیڈ ڈیٹا اور تکمیل کی متعلقہ حدود بیان کرتی ہے۔ معاشی تعبیر کا درست ہونا ہر قیمت پر منافع بخش انٹری کے برابر نہیں۔
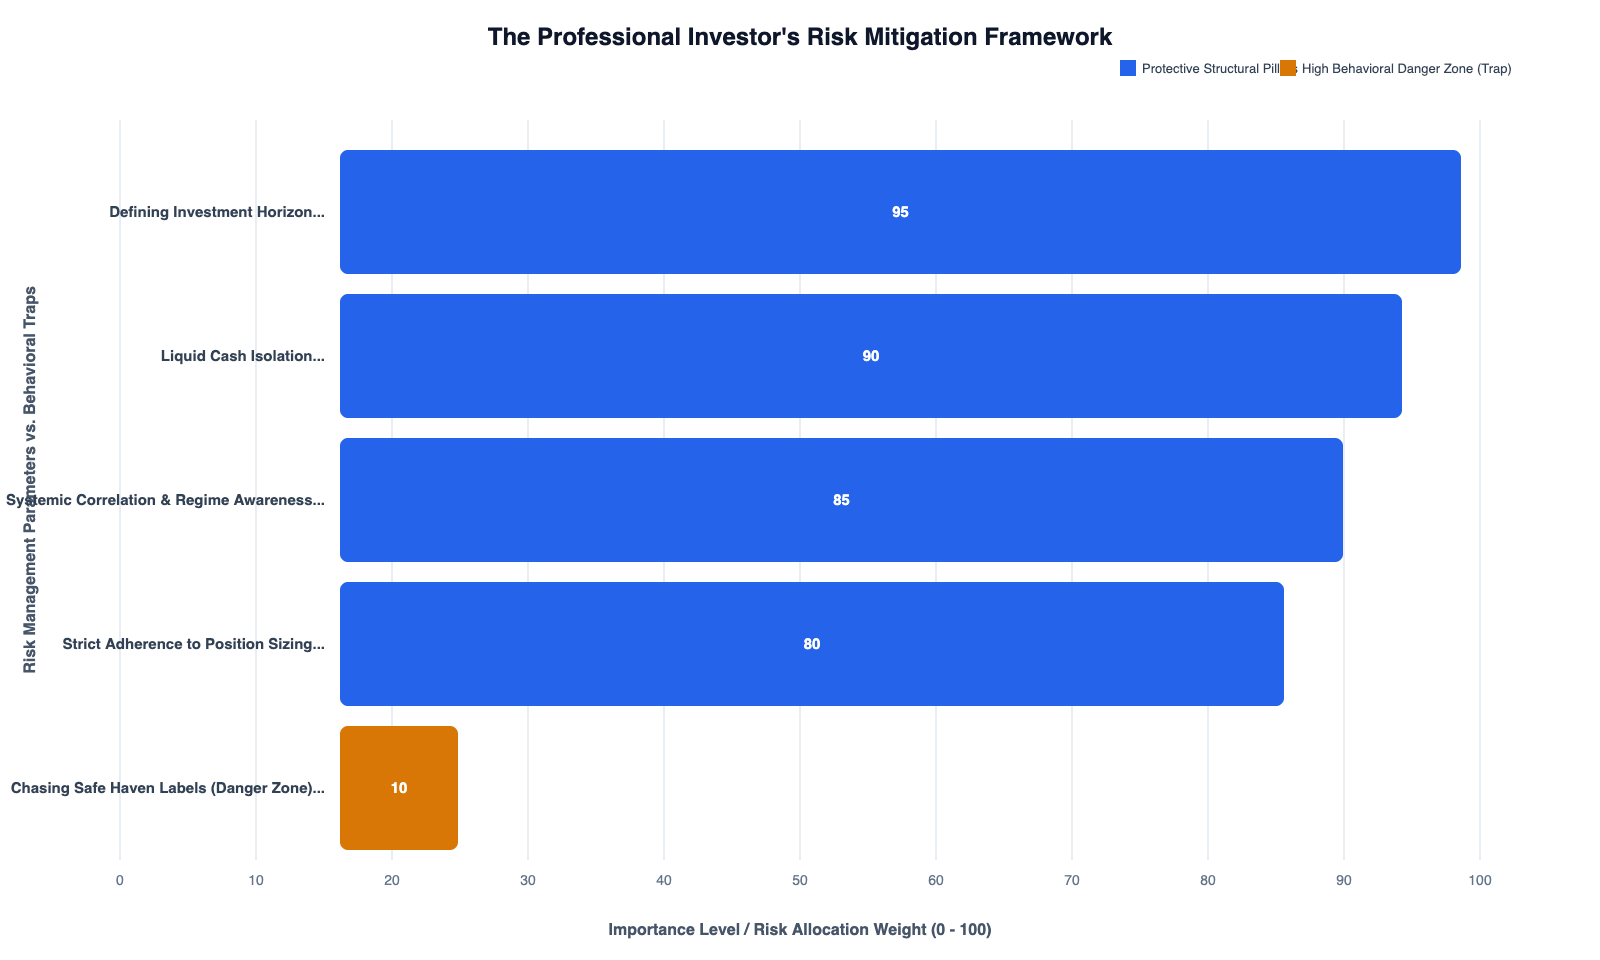
محفوظ پناہ کو اثاثوں کی مستقل فہرست کے بجائے خطرے، مدت اور مالی ضرورت کے تعلق سے سمجھیں۔ بہتر تجزیہ وہ ہے جو بتائے کہ کون سا تحفظ مطلوب ہے، اس کی دلیل کیا ہے، اور کون سا نتیجہ اس دلیل کو غلط ثابت کر سکتا ہے۔
یہ گائیڈ عمومی معاشی اور مالی تعلیم کے لیے ہے۔ فرضی مثالیں موجودہ اعداد یا ذاتی سرمایہ کاری کی سفارش نہیں۔ اثاثوں کی قیمت اور لیوریج والی پوزیشنوں میں نقصان ہو سکتا ہے۔
اکثر پوچھے جانے والے سوالات
کیا جنگ کی خبر پر سونا لازماً بڑھتا ہے؟
نہیں۔ خبر کی نئی اہمیت، پہلے سے موجود قیمت بندی، ڈالر، حقیقی ییلڈ، نقدی کی ضرورت اور واقعے کے معاشی نتائج بھی اہم ہیں۔
کیا VIX بڑھنے سے ین یا فرانک خریدنے کی تصدیق ہو جاتی ہے؟
نہیں۔ VIX مخصوص امریکی حصص کے متوقع اتار چڑھاؤ کا اشارہ ہے۔ متعلقہ کرنسی، شرحوں اور پوزیشنوں کے شواہد بھی درکار ہیں۔
کیا محفوظ پناہ (Safe Haven) کا مطلب اصل رقم کی ضمانت ہے؟
نہیں۔ یہ اثاثے کے مخصوص حالات میں تاریخی یا متوقع کردار کی تعبیر ہے۔ ضمانت، ادائیگی کی ساکھ اور بازار کی قیمت الگ چیزیں ہیں۔
کیا ڈالر بڑھنے کا مطلب سب دوسری کرنسیاں کمزور ہیں؟
نہیں۔ حرکت متعلقہ جوڑی اور ٹوکری کے مطابق ہوتی ہے۔ کوئی دوسری کرنسی بھی کچھ جوڑیوں میں مضبوط اور کچھ میں کمزور ہو سکتی ہے۔
کیا ہر بحران میں تمام حفاظتی اثاثے رکھنا بہتر ہے؟
ایسا عمومی اصول نہیں۔ مقصد، مدت، اخراجات اور مشترکہ خطرہ اہم ہیں۔ کئی نام رکھنے سے لازماً کئی آزاد تحفظ نہیں ملتے۔
اگر سونا اور بانڈز ساتھ گر جائیں تو کیا دیکھیں؟
نقدی اور فنڈنگ کا دباؤ، ییلڈ، مہنگائی، مارجن کی ضرورت اور خطرے کے مرکز کو جانچیں۔ ایک ہی وضاحت کو بغیر شواہد درست نہ مانیں۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم بش...
متعلقہ مضامین
3 مضامین


تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔