کرنسی کی مضبوطی اور کمزوری کیسے جانچیں؟ بنیادی تجزیے کی جامع گائیڈ
★اہم نکات
- •کرنسی کی طاقت ہمیشہ کسی دوسری کرنسی، کرنسیوں کی ٹوکری یا قوتِ خرید کے مقابل ناپی جاتی ہے۔
- •یہ تینوں پیمانے ایک ہی نتیجہ نہیں دیتے۔
- •شرحِ سود کی موجودہ سطح کے ساتھ اس کا متوقع راستہ، دوسری معیشت سے فرق اور پہلے سے موجود قیمت بندی اہم ہیں۔
- •بلند مہنگائی ملکی قوتِ خرید گھٹاتی ہے، مگر شرحِ مبادلہ پر فوری اثر پالیسی ردعمل اور خطرے کی نوعیت کے مطابق بدل سکتا ہے۔
- •مضبوط نمو، تجارتی سرپلس یا بلند ییلڈ تنہا کرنسی کی تیزی کا یقینی ثبوت نہیں۔
- •DXY منتخب کرنسیوں کے مقابل ڈالر کا اشاریہ ہے؛ اسے ہر کرنسی پر الگ اثر ڈالنے والا آزاد معاشی سبب نہ سمجھیں۔
- •COT مخصوص مشتق بازاروں کی پوزیشننگ دکھاتا ہے، پوری عالمی فاریکس مارکیٹ یا سرمایہ کاروں کی نیت کا مکمل ریکارڈ نہیں۔
- •بنیادی تجزیے میں مشاہدہ، حساب اور ممکنہ وجہ الگ رکھیں۔
- •مدت، متبادل وضاحت اور مفروضے کی ناکامی کی شرط واضح لکھیں۔
کسی مرکزی بینک کے شرحِ سود بڑھانے کے باوجود اس کی کرنسی گر سکتی ہے۔ معاشی نمو کی بہتر رپورٹ کے بعد بھی خریدار پیچھے ہٹ سکتے ہیں، جبکہ کمزور اعداد کے ساتھ ڈالر مضبوط ہو سکتا ہے۔ ایسے ردعمل کو سمجھنے کے لیے خبر کی سرخی سے آگے جانا ضروری ہے: بازار پہلے کیا توقع کر رہا تھا، نئی اطلاع سے مستقبل کا منظرنامہ کتنا بدلا، اور دوسری کرنسی کی صورتِ حال کیا ہے؟
کرنسی کا بنیادی تجزیہ (Currency Fundamental Analysis) معاشی اعداد کی محض مثبت اور منفی فہرست نہیں۔ یہ دو معیشتوں، ان کی پالیسیوں، مالیاتی خطرات اور ان کے بارے میں بدلتی توقعات کا تقابلی مطالعہ ہے۔ اس سے ایک معقول معاشی تعبیر بن سکتی ہے، لیکن ہر قیمت یا ہر مدت کے لیے یقینی تجارتی نتیجہ نہیں نکلتا۔
اس گائیڈ میں کرنسی کی نسبتی طاقت، شرحِ سود، افراطِ زر، نمو، بیرونی کھاتوں، مالیاتی ساکھ، عالمی فنڈنگ، DXY اور COT کو ایک مربوط طریقۂ تجزیہ میں سمجھایا گیا ہے۔ تمام عددی مثالیں فرضی اور تعلیمی ہیں؛ انہیں موجودہ مارکیٹ ڈیٹا یا پیش گوئی نہ سمجھیں۔
کرنسی کی مضبوطی سے اصل مراد کیا ہے؟
شرحِ مبادلہ ایک کرنسی کی دوسری کے مقابل قیمت ہے۔ یورو ڈالر کے مقابل مضبوط ہو سکتا ہے، مگر اسی عرصے میں فرانک کے مقابل کمزور ہو۔ اس لیے کسی کرنسی کو مضبوط کہنے سے پہلے تقابلی کرنسی، آغاز و اختتام کی تاریخ اور پیمائش واضح کریں۔
ریزرو بینک آف آسٹریلیا کی شرحِ مبادلہ کی وضاحت دوطرفہ شرح اور وسیع پیمانوں میں فرق کرتی ہے۔ کسی ایک جوڑی کی حرکت کو پوری کرنسی کی عالمگیر طاقت سمجھنے سے تجزیہ محدود ہو جاتا ہے۔
ملکی قوتِ خرید بھی الگ سوال ہے۔ اندرونِ ملک مہنگائی کے باعث کرنسی سے کم اشیاء خریدی جا سکتی ہیں، جبکہ وہ اسی وقت کسی زیادہ دباؤ والی غیر ملکی کرنسی کے مقابل مضبوط ہو سکتی ہے۔ داخلی قوتِ خرید اور بیرونی شرحِ مبادلہ کو مترادف نہ بنائیں۔
اسی طرح ایک ڈالر کے مقابل کسی کرنسی کی زیادہ اکائیاں ہونا بذاتِ خود کمزور معیشت کا ثبوت نہیں۔ اکائی کا تاریخی تعین اور کرنسی کی نامیاتی ساخت الگ ہیں؛ کارکردگی متعلقہ مدت کی تبدیلی سے جانچی جاتی ہے۔
کرنسی جوڑی کی سمت درست کیسے پڑھیں؟
جوڑی میں پہلی کرنسی بنیادی یا بیس کرنسی (Base Currency) اور دوسری کوٹ کرنسی (Quote Currency) ہوتی ہے۔ شرح یہ بتاتی ہے کہ پہلی کرنسی کی ایک اکائی کے لیے دوسری کی کتنی اکائیاں درکار ہیں۔
جوڑی | شرح بڑھنے کا مطلب | شرح کم ہونے کا مطلب |
|---|---|---|
EUR/USD | یورو ڈالر کے مقابل مضبوط | یورو ڈالر کے مقابل کمزور |
USD/JPY | ڈالر ین کے مقابل مضبوط | ین ڈالر کے مقابل مضبوط |
USD/PKR | ڈالر روپے کے مقابل مضبوط | روپیہ ڈالر کے مقابل مضبوط |
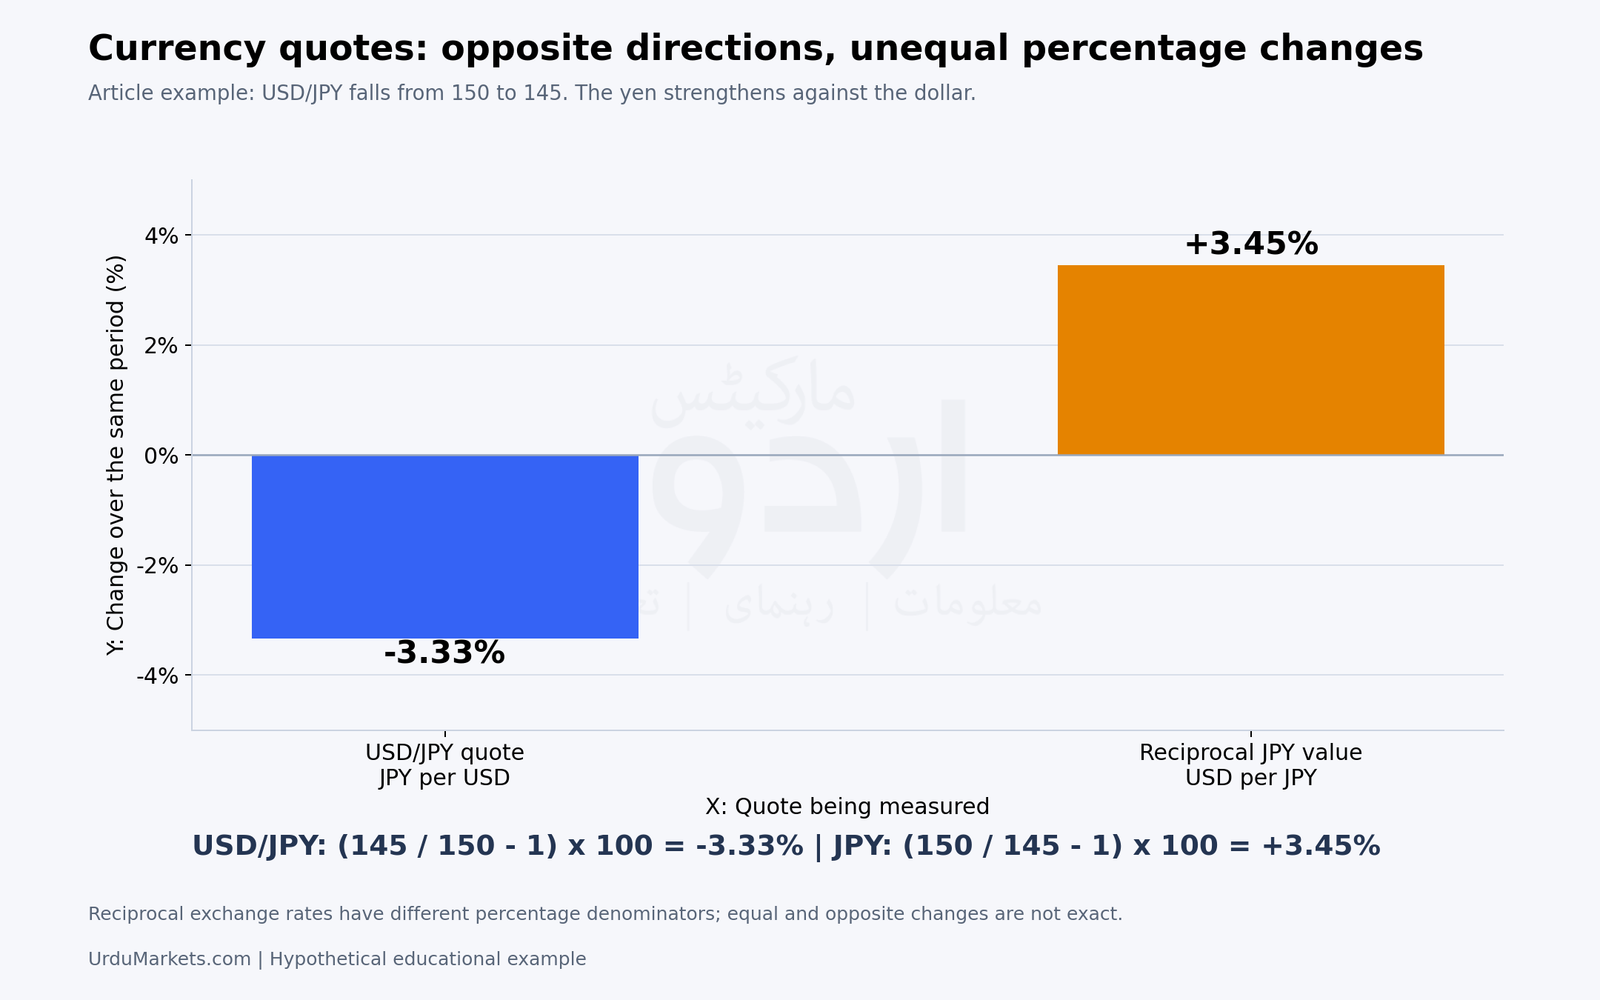
فرضی مثال: USD/JPY کی شرح 150 سے 145 ہو تو جوڑی تقریباً 3.33% کم ہوئی۔ مگر ڈالر کے مقابل ین کی قدر میں اضافہ الٹی شرح سے نکلے گا:
150 ÷ 145 − 1 = تقریباً 3.45%۔
متقابل شرحوں کی فیصد تبدیلی عین برابر نہیں ہوتی۔ یہ فرق بڑی حرکت، پورٹ فولیو کی کارکردگی اور مختلف بنیادی کرنسیوں میں نتائج کا تقابل کرتے وقت اہم ہو سکتا ہے۔
اسی طرح کراس ریٹ مشترکہ کرنسی سے نکالا جا سکتا ہے۔ فرض کریں EUR/USD = 1.10 اور GBP/USD = 1.25 ہوں، تو دیگر متعلقہ عوامل الگ رکھتے ہوئے EUR/GBP = 1.10 ÷ 1.25 = 0.88 ہوگا۔ دونوں ڈالر والی جوڑیاں بڑھنے سے یورو پاؤنڈ کے مقابل لازماً مضبوط نہیں ہوتا؛ نسبتی تبدیلی دیکھنی ہوگی۔
دوطرفہ شرح، NEER اور REER میں کیا فرق ہے؟
دوطرفہ شرح ایک جوڑی کی تصویر ہے۔ اسمی مؤثر شرحِ مبادلہ (Nominal Effective Exchange Rate، NEER) متعدد تجارتی شراکت داروں کے مقابل شرحوں کا وزنی پیمانہ ہے۔ حقیقی مؤثر شرحِ مبادلہ (Real Effective Exchange Rate، REER) میں متعلقہ قیمتوں یا لاگت کا فرق بھی شامل ہوتا ہے۔
BIS کے طریقۂ کار میں اس کے اشاریوں کا اضافہ مضبوطی ظاہر کرتا ہے، اور REER متعلقہ صارف قیمتوں سے ایڈجسٹ ہوتی ہے۔ دوسرے فراہم کنندہ کی تعریف اور سمت الگ جانچیں۔
ڈالر کے مقابل کمزوری اور پوری ٹوکری کے مقابل نتیجہ مختلف ہو سکتے ہیں۔ اسمی شرح مستحکم ہو تو بھی نسبتاً زیادہ مقامی مہنگائی حقیقی قدر بڑھا سکتی ہے۔
REER کا 100 سے اوپر ہونا زائد قدر کا خودکار فیصلہ نہیں۔ بنیادی سال لازماً معاشی توازن نہیں۔ درست قدر کے جائزے میں پیداواریت، بیرونی پوزیشن، پالیسی اور ماڈل کے مفروضے بھی اہم ہیں۔
مضبوط کرنسی کیا ہمیشہ مضبوط معیشت کی علامت ہے؟
کرنسی کی مضبوطی بعض اوقات بہتر اعتماد یا سرمایہ کاری کی طلب سے آتی ہے، مگر کبھی عالمی نقدی کی ضرورت یا قرض کی واپسی اس کا سبب ہوتی ہے۔ شرحِ مبادلہ کو معیشت کے ہر شعبے کی صحت کا واحد امتحان نہ بنائیں۔
مضبوط کرنسی درآمدات کی مقامی قیمت کم کرنے میں مدد دے سکتی ہے، جبکہ برآمد کنندہ کو مقابلے یا آمدنی کے مسائل درپیش ہو سکتے ہیں۔ کمزور کرنسی بعض برآمدات کو نسبتاً سستا بناتی ہے، مگر درآمدی لاگت اور غیر ملکی قرض کا مقامی بوجھ بڑھا سکتی ہے۔
اس لیے تجزیے کا سوال محض یہ نہیں کہ کرنسی بڑھی یا گری۔ یہ بھی دیکھیں کہ تبدیلی کیوں آئی، اس کے فوائد اور اخراجات کس پر پڑتے ہیں، اور آیا یہ پالیسی، قوتِ خرید یا بیرونی ادائیگیوں کے لیے موزوں ہے۔
مدت بدلنے سے بنیادی تجزیہ کیسے بدلتا ہے؟
مدت | نسبتاً اہم سوال | بنیادی حد |
|---|---|---|
خبر کے گرد منٹ یا گھنٹے | توقع سے کیا مختلف آیا اور فوری پوزیشننگ کیا تھی؟ | ابتدائی حرکت بعد میں پلٹ سکتی ہے |
چند ہفتے یا مہینے | پالیسی، نمو اور فنڈنگ کی توقعات کا راستہ کیسے بدل رہا ہے؟ | دوسری کرنسی اور نئی معلومات نتیجہ بدل سکتی ہیں |
طویل مدت | پیداواریت، مہنگائی، بیرونی ساکھ اور ادارہ جاتی معیار کی سمت کیا ہے؟ | درست طویل مدتی تعبیر فوری انٹری نہیں بتاتی |
شرحِ مبادلہ مستقبل کی معلومات کو موجودہ قیمت میں شامل کرنے کی کوشش کرتی ہے۔ کسی معیشت کی آج کی کمزوری پہلے سے قیمت میں شامل ہو تو نسبتاً کم خراب خبر بھی کرنسی کو سہارا دے سکتی ہے۔ اسی طرح اچھی معیشت کی توقعات بہت بلند ہوں تو مناسب کارکردگی بھی بازار کو مایوس کر سکتی ہے۔
مدت واضح کرنے سے بظاہر متضاد نتائج سمجھ آتے ہیں۔ کوئی خبر چند گھنٹوں کے لیے فنڈنگ پوزیشنیں بند کرا سکتی ہے، مگر اس کا طویل مدتی اثر مختلف ہو۔ دونوں کو ایک ہی دعوے میں جمع نہ کریں۔
شرحِ سود کی سطح سے زیادہ کیا دیکھنا چاہیے؟
شرحِ سود کا فرق (Interest Rate Differential) اہم ہے، مگر صرف آج کی دو پالیسی شرحوں کا فرق مکمل جواب نہیں۔ بازار مستقبل کے فیصلوں، ان کی مدت، پالیسی کی ساکھ اور سرمایہ کاری کے خطرے کو بھی قیمت دیتا ہے۔
فرض کریں ایک معیشت کی شرح دوسری سے زیادہ ہے، مگر پہلی میں تیز کمی متوقع ہے اور دوسری میں شرح زیادہ دیر برقرار رہ سکتی ہے۔ موجودہ بلند شرح کے باوجود پہلی کرنسی کے لیے اضافی طلب محدود ہو سکتی ہے۔ اصل سوال یہ ہے کہ متوقع فرق پہلے کے مقابل بڑھا یا گھٹا۔
فیڈرل ریزرو کی پالیسی توقعات اور ڈالر پر تحقیق اس تعلق کا جائزہ لیتی ہے اور دوسری قوتوں کی اہمیت بھی واضح کرتی ہے۔ کسی تاریخی تخمینے کو ہر ملک اور ہر خبر کے لیے مستقل فیصدی فارمولا نہیں بنانا چاہیے۔
پالیسی شرح، بینک ڈپازٹ، سرکاری بل، طویل بانڈ اور بروکر کی فنانسنگ شرح ایک چیز نہیں۔ ایک پیمانے کی بلند سطح سے دوسرے آلے کا قابلِ حصول خالص منافع فرض نہ کریں۔
شرح بڑھنے پر کرنسی کیوں گر سکتی ہے؟
خبر کے دو حصے ہیں: آج کا فیصلہ اور مستقبل کی پالیسی کا اشارہ۔ کبھی فیصلہ سخت ہوتا ہے مگر آئندہ راستہ پہلے کی توقع سے نرم، اور کبھی موجودہ شرح برقرار رہتی ہے مگر آئندہ نرمی کی گنجائش کم ہو جاتی ہے۔
فرضی مثال: بازار 0.50 فیصدی پوائنٹ اضافے کی توقع کر رہا تھا، مگر مرکزی بینک 0.25 فیصدی پوائنٹ بڑھاتا ہے اور مزید اضافوں کا امکان کم ظاہر کرتا ہے۔ اس صورت میں شرح بڑھنے کے باوجود توقع کے مقابل نتیجہ نرم سمجھا جا سکتا ہے۔
اس کے برعکس شرح برقرار رہنے کے ساتھ زیادہ دیر تک سخت پالیسی کا قابلِ اعتبار اشارہ کرنسی کے لیے مددگار ہو سکتا ہے۔ اثر اس پر بھی منحصر ہے کہ دوسری معیشت کی توقعات کیسے بدل رہی ہیں۔
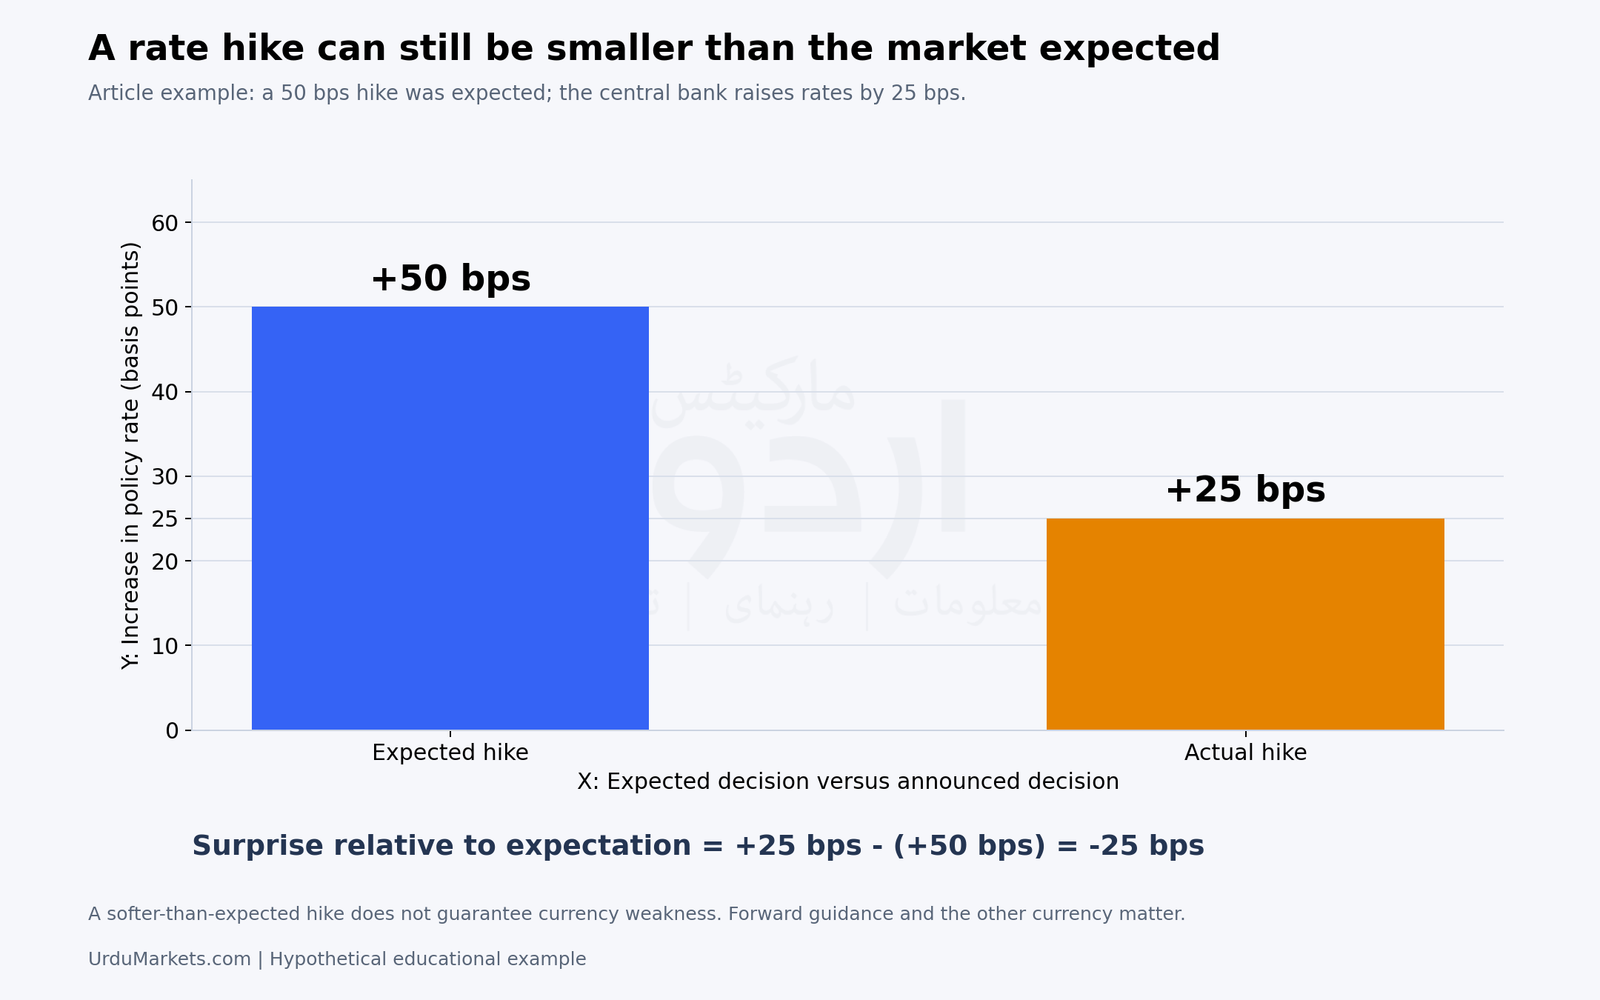
یہ مثال کسی یقینی حرکت کی پیش گوئی نہیں۔ پالیسی توقعات میں تبدیلی کی تائید کے لیے متعلقہ مدت کی بازار شرحیں، مرکزی بینک کی اصل دستاویز اور کرنسی جوڑی کا ردعمل دیکھیں۔ خبر سے پہلے کی قیمت کے بغیر صرف بعد کی حرکت سے پوری تعبیر بنانا مشکل ہے۔
بانڈ کی بڑھتی ییلڈ کو کیسے سمجھیں؟
بانڈ کی ییلڈ بڑھنا کبھی بہتر نمو یا سخت پالیسی کی توقع سے آتا ہے، مگر اس میں مدت، مہنگائی، نقدی یا قرض کی ساکھ کے خطرے کا اضافی معاوضہ بھی شامل ہو سکتا ہے۔ ان دونوں صورتوں کا کرنسی پر اثر یکساں نہیں۔
نیویارک فیڈ کی ٹریژری بازار کی توضیح متوقع پالیسی راستے اور ٹرم پریمیم (Term Premium) میں فرق کرتی ہے۔ یہ اجزا براہِ راست نظر نہیں آتے؛ انہیں الگ کرنے کے ماڈل اور اندازے مختلف ہو سکتے ہیں۔
اس لیے دس سالہ ییلڈ بڑھنے کو خودکار طور پر اگلے مرکزی بینک فیصلے کی تصدیق نہ کہیں۔ دو معیشتوں کا تقابل کرتے وقت متعلقہ مدت، کرنسی، آلے کی ساکھ اور طریقۂ قیمت بندی ملائیں۔
اوور نائٹ انڈیکسڈ سواپس (OIS) اور شرح سے متعلق فیوچرز پالیسی توقعات سمجھنے میں مدد دے سکتے ہیں، مگر ان کی قیمت سے اخذ شدہ راستہ بے خطا پیش گوئی نہیں۔ خطرے کے معاوضے، معاہدے کی ساخت اور فنڈنگ کی صورتِ حال بھی تعبیر پر اثر ڈال سکتی ہے۔
مثلاً دونوں معیشتوں کی دو سالہ ییلڈ کا فرق قریب اور درمیانی مدت کی پالیسی تعبیر میں مفید ہو سکتا ہے۔ تاہم دو سالہ سرکاری بانڈ بھی خالص پالیسی پیش گوئی نہیں۔ اسی طرح افراطِ زر سے منسلک بانڈ کی حقیقی ییلڈ اور اسمی ییلڈ سے موجودہ CPI گھٹانے کا عدد ایک جیسے پیمانے نہیں۔ فیڈرل ریزرو کی TIPS ییلڈ کی توضیح اسمی اور حقیقی منحنیات کو الگ پیمانوں کے طور پر پیش کرتی ہے۔ ایک ملک کی اسمی ییلڈ کو دوسرے کی حقیقی ییلڈ سے موازنہ کرنے کے بجائے یکساں مدت اور تعریف استعمال کریں۔
شرحِ سود کے علاوہ مرکزی بینک کے کون سے اقدامات اہم ہیں؟
پالیسی کا اثر صرف موجودہ شرح تک محدود نہیں۔ آئندہ راستے کی رہنمائی (Forward Guidance)، اثاثوں کی خرید اور فنڈنگ سہولتیں بھی مالی حالات بدل سکتی ہیں۔ RBA کی غیر روایتی پالیسی کی توضیح ان راستوں کو الگ بیان کرتی ہے۔
مقداری نرمی (Quantitative Easing، QE) میں مرکزی بینک اثاثے خرید کر اپنے بیلنس شیٹ اور متعلقہ بینک ذخائر کو بڑھا سکتا ہے۔ اس کا اثر ییلڈ، پالیسی توقعات، پورٹ فولیو کے انتخاب اور اعتماد کے ذریعے بھی آتا ہے؛ اسے صرف نوٹ چھاپنے اور فوری کرنسی کمزوری کا فارمولا نہ بنائیں۔
اثاثوں کی ہولڈنگ گھٹانا، مثلاً میعاد پر آنے والی رقم مکمل دوبارہ نہ لگانا، بیلنس شیٹ میں کمی کا ایک طریقہ ہے۔ فیڈرل ریزرو کی پالیسی نارملائزیشن کی دستاویز اس طریقے کی ایک سرکاری مثال ہے۔ یہ موجودہ پالیسی جاری رہنے کا دعویٰ نہیں؛ ہر فیصلے کی تازہ حیثیت جانچیں۔
حقیقی شرحِ منافع اور اسمی شرح میں کیا فرق ہے؟
اسمی شرح (Nominal Rate) میں مہنگائی کے باعث قوتِ خرید کی کمی الگ نہیں کی گئی ہوتی۔ IMF کی حقیقی شرح کے تصور کی وضاحت اسمی شرح کے ساتھ متوقع مہنگائی کو دیکھتی ہے۔ مستقبل کی حقیقی شرح کا اندازہ لگاتے وقت اسی مدت کی متوقع مہنگائی استعمال کریں؛ گزشتہ ماہ کی مہنگائی کو ہر مدت کی توقع کا متبادل نہ بنائیں۔
ایک سادہ حسابی تعلق یوں ہے:
متوقع مہنگائی کو مفروضہ مان کر حقیقی شرح کا سادہ تخمینہ = (1 + اسمی شرح) ÷ (1 + متوقع مہنگائی) − 1۔
فرضی مثال: ایک سال کی اسمی شرح 6% اور اسی سال کی متوقع مہنگائی 4% ہو تو:
1.06 ÷ 1.04 − 1 = تقریباً 1.92%۔
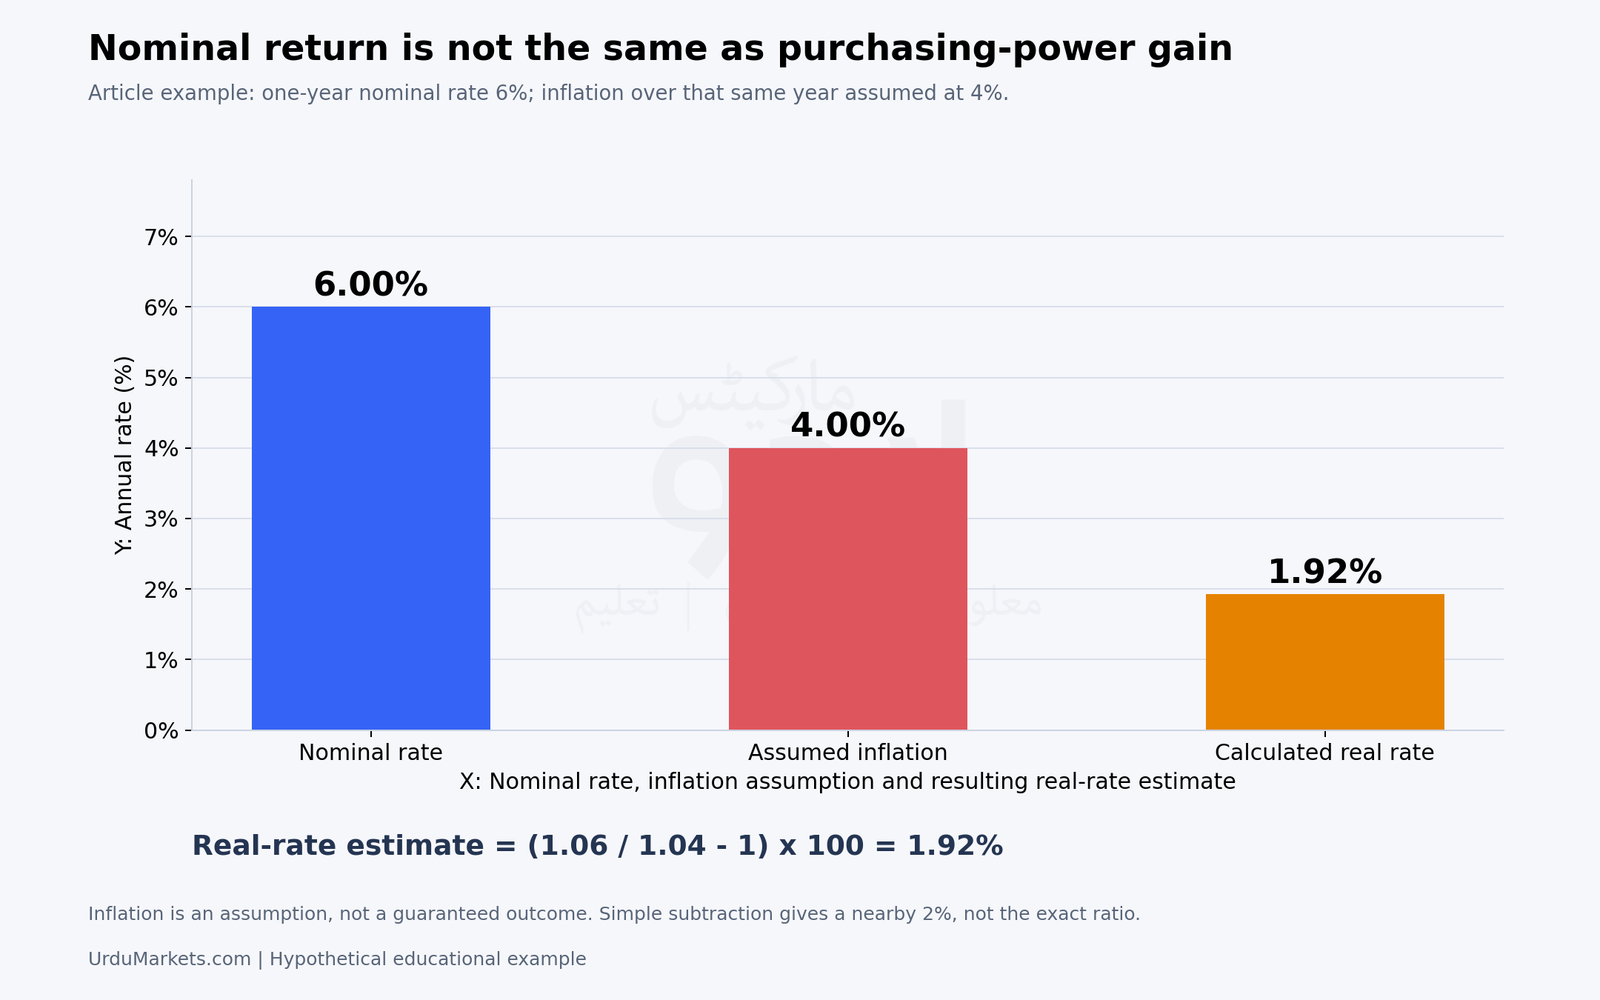
سادہ تفریق 6 − 4 = 2 فیصدی پوائنٹس قریب کا تخمینہ ہے، عین تناسب نہیں۔ متوقع مہنگائی خود غیر یقینی ہے؛ نتیجہ ضمانت شدہ حقیقی منافع نہیں۔
دو ملکوں کی حقیقی شرحیں ان کی اپنی قوتِ خرید کے تناظر میں ہوتی ہیں۔ بیرونی سرمایہ کار کے نتیجے میں شرحِ مبادلہ، ٹیکس، اخراجات، سرمایہ تک رسائی اور قرض کا خطرہ بھی شامل ہو سکتا ہے۔ صرف حقیقی شرح کا جدول کسی کرنسی کی مکمل درجہ بندی نہیں بناتا۔
مہنگائی کی خبر کرنسی کو کب سہارا اور کب دباؤ دیتی ہے؟
بلند مہنگائی مقامی قوتِ خرید گھٹاتی ہے، مگر اس کا فوری زرمبادلہ اثر پالیسی کی توقع اور اعتبار سے جڑا ہے۔ اگر بازار کو قابلِ اعتبار سخت ردعمل کی توقع ہو تو کرنسی کو سہارا مل سکتا ہے۔ اگر قیمتیں بڑھیں مگر پالیسی غیر مؤثر سمجھی جائے تو اعتماد کمزور پڑ سکتا ہے۔
مہنگائی کا سبب بھی اہم ہے۔ مضبوط طلب، اجرت، توانائی کی رسد، ٹیکس اور شرحِ مبادلہ سے منتقل ہونے والی مہنگائی ایک جیسے معاشی راستے نہیں۔ مرکزی بینک کی گنجائش اور نمو پر اثر بھی مختلف ہو سکتا ہے۔
سرخی کے ساتھ اندرونی تفصیل دیکھیں: ماہانہ اور سالانہ رفتار، متعلقہ بنیادی پیمانہ، پھیلاؤ، موسمی ایڈجسٹمنٹ اور متوقع پالیسی ردعمل۔ بنیادی مہنگائی (Core Inflation) کی تعریف فراہم کنندہ کے مطابق جانچیں؛ اسے ہر ملک میں ایک ہی ٹوکری نہ سمجھیں۔
مہنگائی کی خبر کو چار الگ سوالوں میں تقسیم کریں:
زاویہ | اصل سوال |
|---|---|
موجودہ سطح اور رفتار | قیمتیں کتنی تیزی سے بڑھ رہی ہیں، اور رفتار بڑھ رہی ہے یا گھٹ رہی ہے؟ |
متعلقہ پالیسی ہدف | منتخب اشاریہ مرکزی بینک کے اصل ہدف، مدت اور مطلوبہ راستے سے کس طرح متعلق ہے؟ |
توقع سے فرق | اشاعت قابلِ موازنہ کنسینسس سے اوپر ہے یا نیچے؟ |
پالیسی کی نئی قیمت بندی | کیا اس اطلاع سے متوقع شرحوں کا راستہ واقعی بدلا؟ |
فرضی مثال: سالانہ مہنگائی 4.0% آئے، جبکہ اسی پیمانے کا کنسینسس 4.4% اور فرضی پالیسی ہدف 2% ہو۔ یہ ہدف سے بلند، مگر توقع سے کم نتیجہ ہے۔ دوسری فرضی صورت میں 2.8% کا عدد، 2.5% کی توقع کے مقابل، توقع سے زیادہ نتیجہ ہے۔ بلند یا کم عدد اور توقع سے انحراف (Data Surprise) کو ایک ہی بات نہ سمجھیں۔ کسی حقیقی ملک پر یہ مثال لاگو کرتے وقت اس کا اصل ہدف اور متعلقہ اشاریہ جانچیں۔
دونوں صورتوں میں کرنسی کی سمت خودکار نہیں۔ مسلسل بنیادی دباؤ، اجرت، نمو، پالیسی کی ساکھ اور دوسری کرنسی کا منظرنامہ نتیجہ بدل سکتے ہیں۔ اسی طرح مہنگائی کی رفتار کم ہونے کو قیمتوں کی مجموعی سطح میں کمی نہ کہیں؛ مثبت مگر کم شرح پر بھی قیمتیں بڑھتی رہتی ہیں۔
نمو، روزگار اور پیداواریت کو کیسے پڑھیں؟
مجموعی ملکی پیداوار (Gross Domestic Product، GDP) کسی معیشت میں پیدا ہونے والی حتمی اشیاء اور خدمات کی قدر کا پیمانہ ہے۔ اسے مجموعی قومی آمدن کا مترادف نہ بنائیں۔ کرنسی کے لیے حقیقی نمو، اس کی ساخت اور مستقبل کی پائیداری زیادہ معنی رکھ سکتی ہے۔
صرف سرخی بہتر ہونے سے مکمل صورت واضح نہیں ہوتی۔ نمو میں کھپت، سرمایہ کاری، ذخائر، حکومت اور بیرونی تجارت کا حصہ دیکھیں۔ ذخائر میں عارضی اضافہ اور پیداواریت بڑھانے والی سرمایہ کاری ایک جیسے اشارے نہیں۔
روزگار، اجرت، اوقاتِ کار، کاروباری سروے اور قرض کی صورتِ حال نسبتاً تازہ تصویر دے سکتے ہیں۔ ایک ہی دور کے کئی اعداد کو آزاد ثبوت نہ گنیں؛ وہ ایک ہی معاشی عمل کی مختلف جھلکیاں ہو سکتے ہیں۔
GDP متعلقہ مدت کی سرگرمی کا خلاصہ عموماً اس مدت کے بعد دیتا ہے۔ خریداری منتظمین کے اشاریے (PMI)، خوردہ فروخت، صنعتی پیداوار اور دستیاب فوری تخمینے زیادہ تازہ اشارے دے سکتے ہیں، مگر سروے، ریکارڈ شدہ معاشی سرگرمی اور ماڈل کے تخمینے یکساں ثبوت نہیں۔ پہلے اشاعت کا وقت، پیمانے کی نوعیت اور گزشتہ اعداد کی نظرثانی دیکھیں۔
فرضی مثال: قابلِ موازنہ حقیقی سالانہ نمو 3% آئے، جبکہ توقع 3.5% ہو، تو مثبت نمو کے باوجود خبر توقع سے کم ہے۔ دوسری معیشت میں 0.5% نمو، متوقع 0.5% سکڑاؤ کے مقابل، نسبتاً بہتر اطلاع ہے۔ پھر بھی صرف توقع سے انحراف کی سمت سے دونوں کرنسیوں کا حتمی فیصلہ نہیں ہوتا؛ پالیسی، ساخت، پہلے سے موجود قیمت بندی اور مشترکہ مدت کا تقابل ضروری ہے۔
مثلاً مضبوط روزگار سخت پالیسی کی توقع بڑھا سکتا ہے، مگر تیزی سے بڑھتی پیداواری صلاحیت مہنگائی کا دباؤ کم بھی کر سکتی ہے۔ مقصد صرف اچھے یا برے عدد کا لیبل لگانا نہیں، اس کے معاشی راستے کو پہچاننا ہے۔
مختلف ملکوں کے اعداد کا منصفانہ تقابل کیسے کریں؟
دو اعداد کا تقابل تب مفید ہے جب ان کی تعریف، مدت اور اکائی قابلِ موازنہ ہو۔ ایک ملک کی سالانہ نمو کو دوسرے کی سالانہ بنیاد پر ظاہر کردہ سہ ماہی رفتار کے ساتھ براہِ راست رکھنا گمراہ کن ہو سکتا ہے۔
امریکی بیورو آف اکنامک اینالیسس کی وضاحت کے مطابق سہ ماہی تبدیلی کو سالانہ رفتار پر دکھانے کا مطلب یہ ہے کہ وہ رفتار چار سہ ماہیوں تک جاری رہے تو مجموعی تبدیلی کتنی ہوگی۔ یہ گزشتہ سال کی اسی سہ ماہی سے تبدیلی نہیں۔ سست نمو، منفی سہ ماہی نمو اور کساد بازاری کو بھی مترادف نہ بنائیں۔ مثلاً امریکہ میں NBER کی تشریح وسیع معاشی سرگرمی کا جائزہ لیتی ہے؛ اسے صرف ایک سہ ماہی یا ہر ملک پر نافذ یکساں قاعدہ نہ سمجھیں۔ اسی طرح ماہ بہ ماہ، سال بہ سال، اسمی اور حقیقی اعداد الگ رکھیں۔
اعداد کی نظرثانی بھی اہم ہے۔ BLS کی روزگار کے تخمینوں کی توضیح بتاتی ہے کہ بعد کے تخمینے زیادہ مکمل معلومات سے بنتے ہیں۔ تازہ سرخی بہتر ہو، مگر گزشتہ ادوار کی نظرثانی کمزوری دکھائے، تو دونوں باتیں ساتھ لکھیں۔
کنسینسس (Consensus) بھی ایک منتخب سروے یا فراہم کنندہ کا خلاصہ ہے، تمام سرمایہ کاروں کی عین مشترکہ توقع نہیں۔ اس کی تاریخ، دائرہ اور اندازوں کا پھیلاؤ اہم ہیں۔ مختلف اعداد کی حیرتوں کو بلا جواز جمع کرکے ایک سائنسی اسکور نہ بنائیں۔
معاشی اشاریوں کی تفصیل اور کرنسی پر ان کا اطلاق
کرنسی کے تقابلی جائزے سے پہلے استعمال ہونے والی معاشی رپورٹ کی تعریف، احاطہ اور پیمائش واضح ہونی چاہیے۔ CPI اور PCE، پے رول ملازمتیں اور بے روزگاری، یا GDP اور PMI الگ سوالات کا جواب دیتے ہیں؛ انہیں ایک ہی معاشی کیفیت کے مترادف پیمانے نہ سمجھیے۔
ان رپورٹوں کی ساخت، اہم اجزاء، ماہانہ و سالانہ تبدیلی، موسمی ردوبدل، پیشگی توقعات اور نظرثانی سمجھنے کے لیے معاشی اشاریے پڑھنے کی جامع گائیڈ معاون مطالعہ ہے۔ اس کے بعد متعلقہ نتائج کو یہاں بیان کردہ پالیسی فرق، بیرونی کھاتوں، مالیاتی ساکھ اور قیمت بندی کے تقابلی فریم ورک میں رکھیے۔
مطالعے کی عملی ترتیب یہ ہے: پہلے رپورٹ کا درست مفہوم متعین کیجیے، پھر دونوں معیشتوں کے لیے اس کے پالیسی مضمرات جانچیے، اور آخر میں کرنسی جوڑی کے حقیقی ردِعمل اور اپنے مفروضے کے خلاف شواہد کا جائزہ لیجیے۔ کسی ایک رپورٹ کو خودکار خرید و فروخت کا سگنل بنانا اس عمل کی جگہ نہیں لے سکتا۔
تجارتی توازن اور جاری کھاتے میں کیا فرق ہے؟
اشیاء کی تجارت، اشیاء و خدمات کی تجارت، اور جاری کھاتہ (Current Account) الگ پیمانے ہیں۔ تجارتی خبر پڑھتے وقت دیکھیں کہ اس میں صرف سامان شامل ہے یا خدمات بھی۔ جاری کھاتے میں متعلقہ تجارت کے ساتھ بنیادی اور ثانوی آمدن کے توازن بھی شامل ہوتے ہیں۔
RBA کی توازنِ ادائیگی کی وضاحت ان اجزا اور مالی کھاتے کو الگ بیان کرتی ہے۔ ترسیلات، سرمایہ کاری کی آمدن اور ادائیگیاں تجارتی توازن سے مختلف تصویر دے سکتی ہیں۔ ایک ہی لین دین کے متعلقہ اعداد کو مختلف ناموں سے دوبارہ شمار نہ کریں۔
درآمدات بڑھنے کا مطلب کبھی مضبوط طلب یا پیداواری مشینری کی خرید ہوتا ہے، اور کبھی بیرونی ادائیگیوں پر بڑھتا دباؤ۔ برآمدات کی مالیت بڑھنے میں قیمت اور مقدار کا حصہ الگ ہو سکتا ہے۔ محض بڑی ڈالر مالیت کو زیادہ حقیقی پیداوار نہ کہیں۔
اسی طرح ہر برآمدی رسید فوری مقامی کرنسی خرید میں تبدیل نہیں ہوتی۔ ادائیگی کی کرنسی، وقت، بیرونِ ملک رکھی آمدن اور پہلے سے کیا گیا ہیج بازار میں طلب کا راستہ بدل سکتے ہیں۔
کیا تجارتی سرپلس لازماً کرنسی کو مضبوط کرتا ہے؟
سرپلس کو الگ تھلگ پڑھنا کافی نہیں۔ جاری کھاتے کا نتیجہ، بیرونی اثاثوں میں سرمایہ کاری، قرض کی واپسی اور پالیسی اقدامات ایک ساتھ اثر ڈال سکتے ہیں۔ سرپلس رکھنے والی معیشت کے رہائشی بیرونِ ملک اثاثے خرید رہے ہوں تو مالی بہاؤ دوسری سمت جا سکتا ہے۔
IMF کی جاری کھاتے کے خسارے کی تشریح اس کی وجوہ اور مالی بندوبست کو اہم قرار دیتی ہے۔ خسارہ پیداواری سرمایہ کاری یا کم بچت سے پیدا ہو سکتا ہے؛ دونوں کی پائیداری ایک جیسی نہیں۔
خطرے کی جانچ میں حجم، تسلسل، فنڈنگ کی نوعیت، غیر ملکی قرض کی کرنسی اور ادائیگی کی صلاحیت دیکھیں۔ مختصر مدت کی غیر یقینی فنڈنگ اور نسبتاً مستحکم طویل مدتی سرمایہ کاری کے خطرات مختلف ہیں۔
توازنِ ادائیگی دوہرے اندراج (Double-entry) پر مبنی حسابی نظام ہے۔ جاری کھاتہ (Current Account)، سرمایہ کھاتہ (Capital Account) اور مالی کھاتہ (Financial Account) الگ پہلو ہیں؛ ذخائر کے اثاثوں (Reserve Assets) سے متعلق لین دین مالی کھاتے کے اندر شمار ہوتا ہے۔ خالص اغلاط و اسقاط (Net Errors and Omissions) کو بھی متعلقہ طریقۂ اندراج کے مطابق پڑھیں۔ معاشی خبر میں استعمال ہونے والا عمومی لفظ «سرمایہ آمد» رسمی Capital Account کا ہر بار درست نام نہیں۔
سرمایہ آمد، ہیجنگ اور کرنسی کی طلب
براہِ راست سرمایہ کاری (FDI)، حصص و بانڈز میں پورٹ فولیو سرمایہ کاری، بینک قرض اور ڈپازٹس کے بہاؤ ایک جیسے محرکات یا میعاد نہیں رکھتے۔ کرنسی کی طلب جانچتے وقت یہ دیکھیں کہ رقم کہاں سے آئی، کس مقصد کے لیے، اور اس کا کرنسی خطرہ کس نے اٹھایا۔
غیر ملکی سرمایہ کار مقامی بانڈ خرید کر ساتھ کرنسی کا ہیج بھی کر سکتا ہے۔ اس صورت میں اثاثے کی طلب کو غیر محفوظ کرنسی نمائش کی برابر خرید نہ سمجھیں۔ پہلے سے موجود اثاثے کا ہیج بڑھانے سے بھی زرمبادلہ کے معاہدوں کی طلب بدل سکتی ہے۔
قیمت کی تیزی سے یہ ثابت نہیں ہوتا کہ نئی غیر ملکی سرمایہ کاری آئی ہے۔ قرض کی واپسی، شارٹ پوزیشن بند ہونے یا مارکیٹ میں دستیاب لیکویڈیٹی بدلنے سے بھی قیمت حرکت کر سکتی ہے۔ اصل بہاؤ کی نسبت متعلقہ سرکاری یا ادارہ جاتی ڈیٹا کے دائرے تک رکھیں۔
زرمبادلہ کے ذخائر کیا بتاتے ہیں؟
ذخائر بیرونی ادائیگیوں اور مالی اعتماد کے جائزے میں اہم ہیں، مگر صرف مجموعی مالیت کافی نہیں۔ ڈیٹا میں مرکزی بینک کے ذخائر، بینکنگ نظام کی غیر ملکی رقم، مجموعی یا خالص پیمانے، متعلقہ واجبات اور دستیاب اثاثوں کی تعریف دیکھیں۔
ذخائر میں اضافہ ہر بار بازار سے نئی خرید نہیں۔ اس میں قرض یا دوسری سرکاری وصولی، قیمت یا شرحِ مبادلہ سے مالیت کی تبدیلی اور دیگر عوامل شامل ہو سکتے ہیں۔ اسی طرح کمی ہر بار کرنسی بچانے کے لیے فروخت کا عین ثبوت نہیں۔
IMF کی زرمبادلہ مداخلت کی پیمائش پر تحقیق ذخائر کی سادہ تبدیلی کے مقابل مالیتی ایڈجسٹمنٹ، آمدنی اور دوسرے غیر ملکی کرنسی کھاتوں کی اہمیت واضح کرتی ہے۔ اس لیے مشاہدہ شدہ تبدیلی اور اخذ کی گئی مداخلت الگ لکھیں۔
قرض سے ذخائر بڑھیں تو فوری نقدی کی سہولت بہتر ہو سکتی ہے، مگر متعلقہ مستقبل کی ادائیگی بھی دیکھنی ہوگی۔ ذخائر کی مقدار، قابلِ استعمال حیثیت اور واجبات کی ساخت تین الگ سوال ہیں۔
شرحِ مبادلہ کا نظام کیوں اہم ہے؟
آزاد یا نسبتاً لچک دار شرح، محدود انتظام والی شرح اور کسی دوسری کرنسی سے منسلک شرح کے ردعمل مختلف ہو سکتے ہیں۔ ہر ملک کے لیے یہ فرض نہ کریں کہ ہر خبر فوراً اسپاٹ قیمت میں پوری طرح ظاہر ہوگی۔
قیمت کی حرکت محدود ہو تو دباؤ ذخائر، شرحِ سود، فارورڈ بازار، دستیابی یا دوسرے طریقوں سے ظاہر ہو سکتا ہے۔ لیکن صرف خاموش قیمت دیکھ کر پوشیدہ بحران یا مداخلت کا دعویٰ بھی نہ کریں؛ اس کے لیے متعلقہ شواہد درکار ہیں۔
مرکزی بینک کی زرمبادلہ کارروائیاں، نقدی کی فراہمی اور سرمائے کی نقل و حرکت کی پابندیاں تعبیر بدل سکتی ہیں۔ ان کی موجودہ حیثیت اصل سرکاری دستاویز سے جانچیں۔ کسی مستقل تعلیمی گائیڈ میں پرانی پالیسی کو ہمیشہ نافذ رہنے والا قاعدہ نہ بنائیں۔
رسمی شرح کی تبدیلی کے لیے Devaluation یا Revaluation اور بازار کی قدر میں تبدیلی کے لیے Depreciation یا Appreciation کی اصطلاحات متعلقہ نظام کے مطابق استعمال ہوتی ہیں۔ ہر کمزوری کو ایک ہی قسم کا پالیسی فیصلہ نہ کہیں۔
مالیاتی ساکھ، بجٹ اور سیاسی خطرہ
سیاسی استحکام کی اہمیت صرف حکومت کے برقرار رہنے میں نہیں۔ پالیسی کی پیش بینی، قانون کے نفاذ، معاہدوں، مرکزی بینک کی ساکھ اور مالی ضروریات کے بندوبست کو بھی دیکھیں۔ حکومت کی تبدیلی خود بخود کرنسی بحران نہیں، اور سیاسی تسلسل ہر مالی خطرے سے آزادی نہیں۔
بجٹ خسارے کا اثر بھی حالات کے مطابق بدلتا ہے۔ اخراجات طلب اور شرح کی توقعات بڑھا سکتے ہیں، جبکہ غیر پائیدار قرض یا ناقابلِ اعتبار مالی بندوبست خطرے کا معاوضہ بڑھا سکتا ہے۔ یہ دونوں راستے ایک ہی خبر میں مختلف قوتیں پیدا کر سکتے ہیں۔
بلند بانڈ ییلڈ اور گرتی کرنسی ساتھ ہوں تو فوراً اسے سستا موقع نہ کہیں۔ زیادہ ییلڈ بڑھتے خطرے کا معاوضہ ہو سکتی ہے۔ ادائیگی کی کرنسی، قرض کی میعاد، سرمایہ تک رسائی اور پالیسی اعتبار کے شواہد ساتھ جانچیں۔
ریٹنگ کی تبدیلی، انتخاب یا سرکاری بیان ایک اطلاع ہے؛ اس سے ممکنہ معاشی راستہ واضح کریں۔ قیمت سے اکیلے سرمایہ فرار یا کسی مخصوص ادارے کی نیت ثابت نہیں ہوتی۔
پیداواریت اور قوتِ خرید کی برابری
قوتِ خرید کی برابری (Purchasing Power Parity، PPP) قیمتوں کی بین الملکی تقابلی قدر کو سمجھنے کا ایک طریقہ ہے۔ اس سے طویل مدتی شرحِ مبادلہ کے جائزے میں مدد لی جا سکتی ہے۔ اسے اگلے ہفتے کی یقینی قیمت یا فوری خرید و فروخت کی سطح نہ سمجھیں۔
اشیاء کی ٹوکری، تجارت کی رکاوٹیں، خدمات کی مقامی نوعیت، ٹیکس، نقل و حمل اور معیار کے فرق اس تقابل کو محدود کرتے ہیں۔ پیداواریت، بچت و سرمایہ کاری اور بیرونی اثاثوں کی پوزیشن بھی دیرپا تصویر بدل سکتی ہے۔
اگر کوئی ماڈل کرنسی کو کم قدر دکھائے تو اس سے فوری بحالی کی تاریخ نہیں ملتی۔ کم قدر رہنے کی وجہ، اسے بدلنے والا عامل، پالیسی اور اس دوران سرمایہ رکھنے کی لاگت الگ جانچیں۔ قدر کا جائزہ اور انٹری کا وقت ایک ہی مسئلہ نہیں۔
کموڈٹی قیمتوں کا اثر ہر ملک میں یکساں کیوں نہیں؟
کسی اہم برآمدی شے کی قیمت بڑھنا برآمد کنندہ معیشت کے لیے آمدن اور سرمایہ کاری کا ذریعہ بن سکتا ہے، جبکہ درآمد کنندہ کے اخراجات بڑھا سکتا ہے۔ تاہم معیشت کی ساخت، درآمدی ضرورت اور عالمی طلب کے اثرات ساتھ دیکھنے ہوں گے۔
تجارتی شرائط (Terms of Trade) برآمدی قیمتوں کا درآمدی قیمتوں سے تناسب ہیں۔ RBA کی آسٹریلوی ڈالر کے محرکات پر وضاحت آسٹریلیا میں اس راستے اور شرحوں کے فرق کی اہمیت بیان کرتی ہے۔ اسے ہر کموڈٹی یا ہر ملک کے لیے یکساں حساسیت نہ بنائیں۔
تیل کی رسد میں رکاوٹ سے قیمت بڑھے تو توانائی برآمد کنندہ کو بعض فوائد مل سکتے ہیں، مگر عالمی خطرہ اور طلب کی کمزوری ان پر غالب بھی آ سکتی ہے۔ «تیل اوپر، فلاں کرنسی لازماً اوپر» ایک ناکافی قاعدہ ہے۔
اسی طرح AUD، NZD یا CAD کو مستقل بلند شرح والی کرنسیاں نہ کہیں۔ شرحوں کا تقابلی درجہ وقت کے ساتھ بدلتا ہے؛ تاریخی نام یا گروہ بندی موجودہ شرح کا متبادل نہیں۔
عالمی ڈالر فنڈنگ، رسک آن اور رسک آف
ڈالر عالمی قرض، تجارت اور مالیاتی فنڈنگ میں مرکزی کردار رکھتا ہے۔ BIS کی بین الاقوامی ڈالر فنڈنگ پر رپورٹ اس کی غالب حیثیت اور فنڈنگ میں تعطل سے پیدا ہونے والے عالمی خطرات واضح کرتی ہے۔ مالی دباؤ میں ڈالر واجبات کی ادائیگی یا ان کی فنڈنگ کی تجدید کی ضرورت ڈالر کی طلب بڑھا سکتی ہے، چاہے اسی وقت امریکی نمو کی خبر کمزور ہو۔
رسک آن (Risk-on) اور رسک آف (Risk-off) خطرہ قبول کرنے یا نمائش گھٹانے کے عمومی رجحانات کی تعبیر ہیں۔ انہیں تمام اثاثوں کی مقرر سمتوں کی فہرست نہ بنائیں۔ نمو کا خوف، مہنگائی کا جھٹکا اور نقدی کی قلت مختلف بحران ہیں۔
ین کی مضبوطی میں بعض اوقات کیری پوزیشنوں کی بندش یا ہیجنگ کا کردار ہو سکتا ہے؛ فرانک میں پالیسی ردعمل اہم ہو سکتا ہے۔ کسی ایک حرکت کو ہر بار سرمایہ وطن واپس آنے یا ایک ہی قسم کی محفوظ پناہ کی طلب نہ کہیں۔
ان فرقوں اور حفاظتی اثاثوں کی حدود کے لیے محفوظ پناہ کی طلب کی جامع گائیڈ دیکھیں۔ یہ کردار مشروط ہیں، ہر بحران میں منافع کی ضمانت نہیں۔
کیری ٹریڈ کا سودی فرق منافع کی ضمانت کیوں نہیں؟
کیری ٹریڈ (Carry Trade) میں نسبتاً کم لاگت کی کرنسی سے فنڈنگ کرکے دوسری کرنسی یا اثاثے میں نمائش لی جاتی ہے۔ ممکنہ آمدنی کے ساتھ شرحِ مبادلہ، فنڈنگ کی تجدید، لیوریج اور عمل درآمد کے خطرات بھی شامل ہوتے ہیں۔
ایک الگ، بغیر قرض کی فرضی مثال: سرمایہ کار کی بنیادی کرنسی کے مقابل غیر ملکی کرنسی میں ایک سال کی سرمایہ کاری 6% کماتی ہے، مگر اس غیر ملکی کرنسی کی قدر اسی مدت میں 8% کم ہو جاتی ہے۔ اخراجات سے پہلے بنیادی کرنسی میں نتیجہ ہوگا:
1.06 × 0.92 − 1 = −2.48%۔
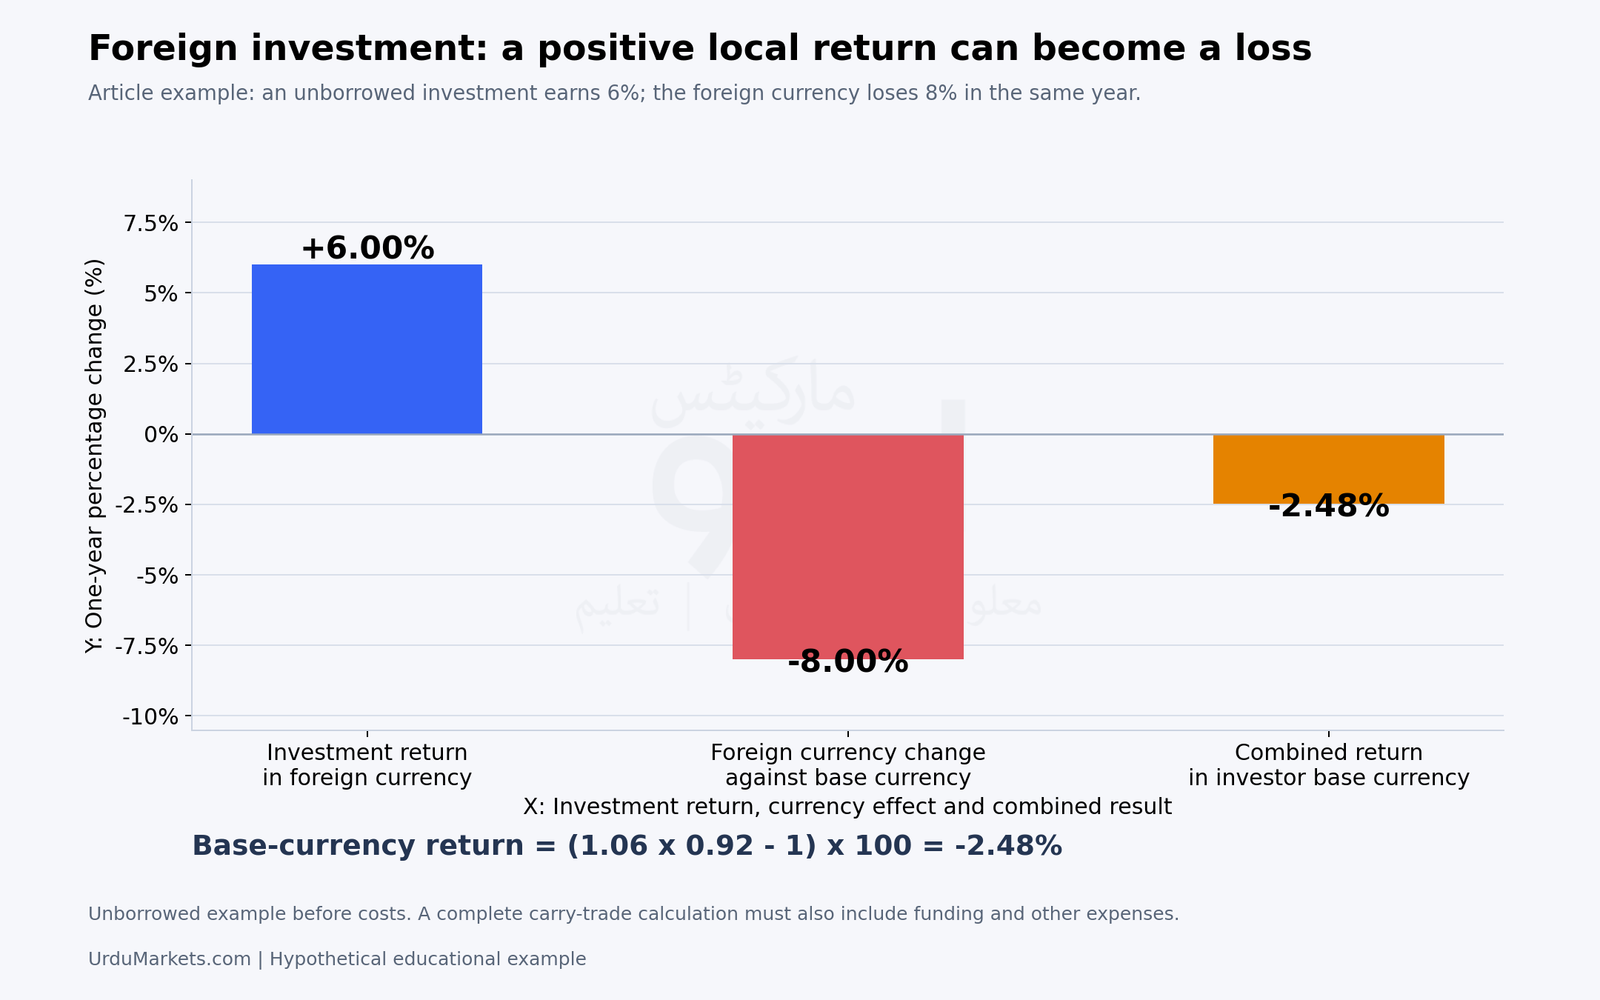
یہ مقامی آمدنی اور کرنسی اثر کو الگ سمجھانے کا حساب ہے۔ حقیقی کیری ٹریڈ میں قرض کی لاگت اور دوسرے اخراجات بھی شامل ہوں گے؛ اس مثال کو مکمل کیری منافع نہ کہیں۔
فارورڈ شرح بھی مستقبل کے اسپاٹ کی یقینی پیش گوئی نہیں۔ اس کی قیمت میں شرحوں کا فرق اور فنڈنگ کی شرائط اہم ہیں۔ BIS کی کورڈ انٹرسٹ پیریٹی کی توضیح ہیج شدہ فنڈنگ کے تقابل کو واضح کرتی ہے۔ زیادہ اسمی شرح کا پورا فرق ہر ہیج شدہ سرمایہ کار کے لیے مفت اضافی منافع نہیں رہتا۔
DXY کو درست طریقے سے کیسے استعمال کریں؟
امریکی ڈالر انڈیکس (DXY) منتخب چھ کرنسیوں کی ٹوکری کے مقابل ڈالر کی حرکت ناپتا ہے۔ ICE کی تعریف اس کی مقرر وزنی، جیومیٹرک ساخت واضح کرتی ہے۔ یورو کا وزن 57.6% ہے؛ اس لیے یورو کی حرکت اس اشاریے کی تعبیر میں نمایاں اہمیت رکھتی ہے۔
DXY بڑھنے کا مطلب یہ نہیں کہ ڈالر ہر شامل کرنسی یا دنیا کی ہر کرنسی کے مقابل بڑھا ہے۔ ٹوکری کا مجموعی نتیجہ اور ہر دوطرفہ شرح الگ دیکھیں۔ اس میں پاکستانی روپیہ شامل نہیں۔
DXY اور EUR/USD کو دو مکمل آزاد معاشی شواہد نہ گنیں؛ ان میں حسابی تعلق ہے۔ اسی طرح DXY کو خود ایسا الگ بنیادی سبب نہ بنائیں جو اپنی ساخت میں شامل ہر کرنسی کو لازماً حرکت دیتا ہو۔
وسیع ڈالر تصویر کے لیے فیڈرل ریزرو کا Broad Dollar Index بھی متعلقہ پیمانہ ہے، جو بڑے امریکی تجارتی شراکت داروں کی نسبتاً وسیع ٹوکری استعمال کرتا ہے۔ اس کے وزن نظرثانی کے تابع ہیں؛ اسے DXY کی مقرر ساخت کا متبادل نام نہ دیں۔ فراہم کنندہ، کرنسیاں، اسمی یا حقیقی پیمانہ، وزن اور مدت واضح کیے بغیر مختلف ڈالر انڈیکس ایک دوسرے کی جگہ نہ رکھیں۔
دوسرے بازاروں سے معاشی تعبیر کی جانچ
بانڈ، حصص، قرض اور کموڈٹی بازار یہ جانچنے میں مدد دیتے ہیں کہ پیش کردہ معاشی راستہ دستیاب شواہد سے مطابقت رکھتا ہے یا نہیں۔ ایک ساتھ حرکت ہونا بذاتِ خود سبب کا ثبوت نہیں۔ وقت، مشترکہ خبر اور متبادل وجوہ ساتھ دیکھیں۔
بازار یا پیمانہ | جانچنے کا سوال | بنیادی احتیاط |
|---|---|---|
یکساں مدت کی ییلڈ اور OIS | کیا متعلقہ پالیسی فرق واقعی بدلا؟ | ساکھ، مدت اور فنڈنگ کے اثر الگ رکھیں |
حصص اور شعبہ جاتی کارکردگی | کیا نمو کی تعبیر متعلقہ کاروباروں میں بھی نظر آتی ہے؟ | چند بڑی کمپنیوں کی تیزی پوری معیشت نہیں |
کریڈٹ اسپریڈ | کیا قرض کے خطرے کا اضافی معاوضہ بڑھ رہا ہے؟ | تقابلی بانڈ، مدت اور لیکویڈیٹی اہم ہیں |
کموڈٹی اور تجارتی شرائط | کیا برآمدی یا درآمدی آمدن کا مفروضہ معقول ہے؟ | عالمی طلب اور رسد کے جھٹکے الگ کریں |
ڈالر فنڈنگ اور سواپ بازار | کیا فنڈنگ کے دباؤ کی تعبیر کو تائید ملتی ہے؟ | ایک غیر معمولی عدد سے پورے نظام کی قلت ثابت نہیں |
کریڈٹ اسپریڈ متعلقہ قرض کی ییلڈ اور منتخب تقابلی ییلڈ کا فرق ہے۔ یہ خالص ڈیفالٹ امکان نہیں؛ نقدی اور آلے کی ساخت بھی اسے متاثر کر سکتی ہے۔ ان شواہد کو مقرر ووٹنگ نظام نہ بنائیں جس میں تین مثبت خانے لازماً خرید کا حکم دیں۔
COT رپورٹ کیا دکھاتی ہے؟
معاشی محرکات اور بازار کی قیمت بندی کے بعد پوزیشننگ کو الگ مرحلے کے طور پر دیکھیں۔ یہ بتاتی ہے کہ مخصوص بازار میں نمائش کس طرح تقسیم ہے؛ اسے افراطِ زر، پیداواریت یا جاری کھاتے کی جگہ بنیادی معاشی سبب نہ بنائیں۔
کمٹمنٹس آف ٹریڈرز (Commitments of Traders، COT) امریکی کموڈٹی فیوچرز ٹریڈنگ کمیشن (CFTC) کی رپورٹس کا مجموعہ ہے۔ یہ مخصوص فیوچرز بازاروں کی اوپن انٹرسٹ پوزیشننگ دکھاتا ہے۔ Futures-and-Options-Combined رپورٹ میں فیوچرز پر آپشنز (Options-on-futures) کو ایکسچینج کے فراہم کردہ ڈیلٹا کے مطابق فیوچرز کے مساوی مقدار (Futures-equivalent) میں بدل کر شامل کیا جاتا ہے۔ اوپن انٹرسٹ (Open Interest) کھلے معاہدوں کا پیمانہ ہے؛ اسے ایک مدت کے تجارتی حجم سے الگ سمجھیں۔
CFTC کی اصل رپورٹ اور ہدایات متعلقہ بازاروں کا دائرہ واضح کرتی ہیں۔ سرکاری شیڈول کے مطابق اعداد عموماً منگل کی پوزیشنوں پر مبنی اور جمعہ کو سہ پہر 3:30 بجے امریکی مشرقی وقت جاری ہوتے ہیں۔ تعطیلات یا دوسرے عوامل شیڈول بدل سکتے ہیں۔ رپورٹ کی تاریخ اور اعداد کی مؤثر تاریخ دونوں لکھیں؛ اسے لمحہ بہ لمحہ بازار کی تصویر نہ کہیں۔ پاکستانی وقت بتانا ہو تو موسمی وقت کی تبدیلی بھی جانچیں۔
رپورٹ کی قسم بھی اہم ہے۔ کرنسیوں سمیت مالی معاہدوں کے لیے CFTC کے Traders in Financial Futures یا TFF نوٹس درج ذیل چار رپورٹ ہونے والے گروہ واضح کرتے ہیں۔ Legacy کی Commercial اور Non-Commercial اقسام کو ان زمروں کا مترادف نہ بنائیں۔
TFF کا زمرہ | بنیادی شناخت | تعبیر کی حد |
|---|---|---|
Dealer/Intermediary | ڈیلرز اور مالی واسطہ کار | پوزیشن کو خودکار معاشی پیش گوئی نہ سمجھیں |
Asset Manager/Institutional | اثاثہ منظم کرنے والے ادارے | دوسری سرمایہ کاری اور ہیجنگ بھی متعلق ہو سکتی ہے |
Leveraged Funds | لیوریج استعمال کرنے والے فنڈز اور متعلقہ منی مینیجرز | ہر پوزیشن ایک ہی حکمتِ عملی کی نمائندہ نہیں |
Other Reportables | دیگر رپورٹ ہونے والے شرکاء | مقصد صرف زمرے کے نام سے معلوم نہیں |
امریکی دفترِ مالیاتی تحقیق کی TFF توضیح بھی ان ادارہ جاتی زمروں کی وضاحت کرتی ہے۔ ان کے علاوہ Non-Reportable پوزیشنیں موجود ہوتی ہیں۔ CFTC کے تشریحی نوٹس کے مطابق یہ مجموعی اوپن انٹرسٹ سے رپورٹ ہونے والی پوزیشنیں گھٹانے سے اخذ ہوتی ہیں۔ ان ٹریڈرز کی تعداد اور Commercial یا Non-Commercial شناخت اس حساب سے معلوم نہیں ہوتی۔ انہیں صرف چھوٹے انفرادی ٹریڈرز کا معلوم گروہ کہنا درست نہیں۔
مثلاً CME Euro FX فیوچرز میں قیمت فی یورو امریکی ڈالر میں ظاہر ہوتی ہے۔ اس معاہدے کی پوزیشننگ یورو کی متعلقہ نمائش سمجھنے میں مدد دے سکتی ہے، مگر اسے پوری OTC اسپاٹ EUR/USD مارکیٹ کی پوزیشن رپورٹ کہنا درست نہیں۔ کسی ادارے کی فیوچرز پوزیشن اس کے دوسرے اثاثوں یا ہیج کا ایک حصہ بھی ہو سکتی ہے۔
نیٹ پوزیشن اور انتہائی پوزیشن کا درست مطلب
کسی منتخب گروہ کی سادہ نیٹ پوزیشن لانگ معاہدے منفی شارٹ معاہدے ہے۔ فرضی مثال: 60,000 لانگ اور 40,000 شارٹ ہوں تو نیٹ 20,000 لانگ ہے۔ اگر اسی بازار کا کل اوپن انٹرسٹ 100,000 ہو تو یہ اس کے 20% کے برابر ہے۔
اگلی رپورٹ میں اسی گروہ کا نیٹ 25,000 مگر کل اوپن انٹرسٹ 200,000 ہو تو تناسب 12.5% بنتا ہے۔ اس سے معلوم ہوتا ہے کہ مطلق نیٹ پوزیشن اور کل بازار کے مقابل وزن مختلف سوال ہیں۔ مثال میں دونوں ادوار کے لیے ایک ہی معاہدہ، رپورٹ کی قسم اور پیمائش فرض ہے۔
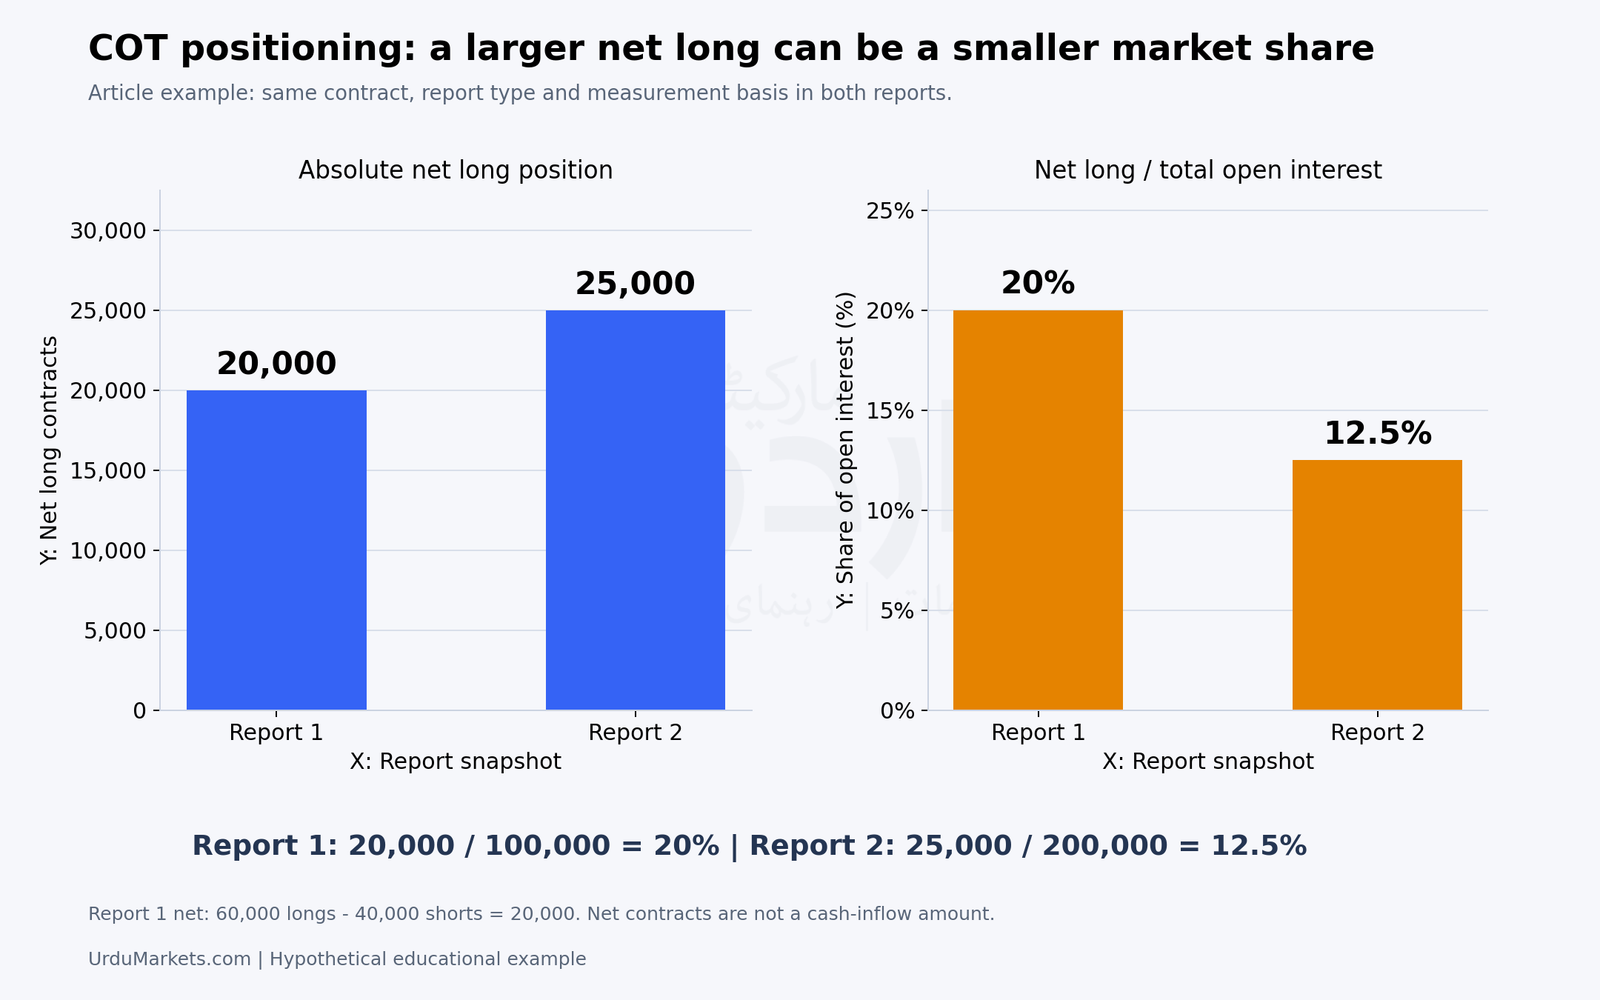
نیٹ لانگ بڑھنے میں نئے لانگ اور پرانے شارٹ بند ہونے کا حصہ الگ دیکھیں۔ اس عدد کو خالص نئی سرمایہ آمد کی رقم نہ کہیں۔ ایک گروہ کے نیٹ لانگ کے مقابل دوسری جانب پوزیشنیں ہوتی ہیں؛ اس سے پوری مارکیٹ کا یکطرفہ ہو جانا ثابت نہیں ہوتا۔
انتہائی تاریخی پوزیشن توجہ طلب ہو سکتی ہے، مگر لازماً فوری الٹ پھیر نہیں۔ «اب مزید خریدار باقی نہیں» دستیاب رپورٹ سے ثابت نہیں کیا جا سکتا۔ پوزیشنیں مزید بڑھ سکتی ہیں، رپورٹ آنے تک قیمت بدل سکتی ہے، اور معاشی محرک برقرار رہ سکتا ہے۔
انتہا کی تعریف بھی لکھیں: کس گروہ، پیمانے اور کتنی تاریخی مدت کے مقابل؟ مطلق نیٹ، اوپن انٹرسٹ کا تناسب اور تاریخی صدکی درجہ (Percentile) الگ پیمانے ہیں۔ نتیجہ منتخب مدت سے بدل سکتا ہے۔ ایک سمت میں بہت زیادہ مرتکز نمائش مخالف خبر پر پوزیشنیں بند ہونے کی حساسیت بڑھا سکتی ہے، مگر اس سے خبر کی تاریخ یا آئندہ قیمت معلوم نہیں ہوتی۔
مختلف کرنسیوں کے صرف معاہدوں کی تعداد کا تقابل بھی کافی نہیں؛ کنٹریکٹ سائز، قدر اور کوٹیشن مختلف ہو سکتے ہیں۔ فیوچرز کی قیمت کی سمت کو اسپاٹ جوڑی پر لاگو کرنے سے پہلے اس کی بنیادی اور کوٹ کرنسی جانچیں۔ Futures-only اور Futures-and-options-combined اعداد کو ایک ہی سلسلے میں بلا ایڈجسٹمنٹ نہ ملائیں۔
کرنسی اسٹرینتھ میٹر اور بنیادی تجزیہ میں فرق
قیمتوں پر مبنی کرنسی اسٹرینتھ میٹر عموماً منتخب جوڑیوں کی حرکت کو کسی طریقے سے جمع کرکے نسبتی کارکردگی دکھاتا ہے۔ اس کا نتیجہ منتخب کرنسیوں، وزن، مدت، کوٹیشن کی سمت، ڈیٹا اور طریقۂ حساب پر منحصر ہے۔
ایسا میٹر قیمت کا خلاصہ ہو سکتا ہے، معاشی قدر کا مکمل تخمینہ نہیں۔ اگر وہ صرف گزشتہ چند گھنٹوں کی حرکت استعمال کرتا ہے تو اس کی مضبوط کرنسی کو اگلے مہینے کی بنیادی طور پر مضبوط کرنسی نہ سمجھیں۔
معاشی اسکور بھی تبھی قابلِ تشریح ہے جب وزن، اعداد اور قواعد واضح ہوں۔ افراطِ زر، پالیسی شرح اور بانڈ ییلڈ کو الگ مثبت پوائنٹ دے کر ایک ہی پالیسی تبدیلی کو تین بار شمار نہ کریں۔ غیر آزمودہ اسکور کو یقینی کامیابی یا سرمایہ آمد کا ثبوت نہ بنائیں۔
ایک مربوط بنیادی جائزہ کیسے تیار کریں؟
پہلے کرنسی جوڑی اور مدت متعین کریں۔ پھر دونوں معیشتوں کے لیے ایک ہی تقابلی خاکہ استعمال کریں۔ مضبوط کے مقابل کمزور کرنسی منتخب کرنے کا خیال مفید ہو سکتا ہے، مگر مختلف تعریفوں سے بنے دو اسکور منصفانہ تقابل نہیں دیتے۔
زاویہ | جانچنے کا سوال | مفید شواہد |
|---|---|---|
پالیسی | متوقع شرحوں کا فرق کس سمت بدل رہا ہے؟ | اصل بیانات، متعلقہ بازار شرحیں |
مہنگائی | رفتار، ساخت اور پالیسی کی ساکھ کیا ہے؟ | سرکاری تفصیل اور قابلِ موازنہ پیمانے |
نمو | کون سا حصہ پائیدار اور کون سا عارضی ہے؟ | GDP کی ساخت، روزگار اور سروے |
بیرونی کھاتے | ادائیگیوں اور فنڈنگ کی صورت کیا ہے؟ | جاری کھاتہ، مالی کھاتہ، قرض |
مالیاتی اعتبار | بلند ییلڈ آمدنی ہے یا اضافی خطرہ؟ | ساکھ، بجٹ، قرض کی شرائط |
عالمی ماحول | خطرہ کس نوعیت کا ہے؟ | فنڈنگ، کموڈٹی اور متعلقہ بازار |
پوزیشننگ | خبر کے مقابل پہلے سے نمائش کتنی ہے؟ | مناسب COT اور دیگر محدود ریکارڈ |
قیمت بندی | کیا مطلوبہ تبدیلی پہلے شامل ہے؟ | خبر سے پہلے اور بعد کا تقابل |
ہر خانے کے آخر میں اپنی تعبیر کے خلاف ایک قابلِ مشاہدہ صورت لکھیں۔ مثلاً شرحوں کا فرق حق میں بڑھنے کے بجائے گھٹے تو اس دلیل کی قوت کم ہوگی۔ مقصد ہر نئی قیمت کو پرانی کہانی میں فٹ کرنا نہیں، شواہد کے ساتھ تعبیر کو بہتر بنانا ہے۔
EUR/USD کا عملی تقابلی خاکہ
یہ مکمل طور پر فرضی تجزیاتی مثال ہے، موجودہ امریکی یا یورو علاقے کے اعداد نہیں۔ مدت: اگلے ایک سے تین ماہ۔ اس مثال میں مقصد دونوں معیشتوں کو یکساں سوالوں پر پرکھنا ہے۔
عامل | امریکہ کا فرضی منظرنامہ | یورو علاقے کا فرضی منظرنامہ | مشروط تعبیر |
|---|---|---|---|
نمو کی رفتار | تازہ اعداد توقع سے بہتر | سروے اور طلب نسبتاً نرم | نسبتی نمو ڈالر کے حق میں ہو سکتی ہے |
بنیادی مہنگائی | ہدف کی طرف پیش رفت سست | متعلقہ پیمانے پر دباؤ کم | پالیسی ردعمل کی نوعیت جانچنا ہوگی |
متوقع پالیسی راستہ | پہلے سے متوقع نرمی کم ہوئی | نرمی کی توقع بڑھی | تبدیلی ڈالر کے حق میں، اگر پہلے مکمل شامل نہ ہو |
دو سالہ ییلڈ اور OIS | تقابلی فرق امریکہ کے حق میں بڑھا | متعلقہ بازار شرح نسبتاً کم ہوئی | آلے اور خطرے کے فرق کی الگ جانچ ضروری |
حقیقی شرح | یکساں مدت کے تخمینے میں بہتری | ایسا اضافہ نہیں | مہنگائی کی توقع اور طریقۂ حساب واضح ہونا چاہیے |
مالیاتی و بیرونی خطرہ | نئی منفی اطلاع نہیں | نئی منفی اطلاع نہیں | اس مثال میں یہ پہلو پالیسی تعبیر کو نہیں بدلتا |
پوزیشننگ | ڈالر کے حق میں نمائش پہلے ہی زیادہ | یورو میں کم نمائش | موافق معاشی دلیل کے باوجود نئی خبر پر ردعمل محدود یا مخالف ہو سکتا ہے |
اس مفروضے میں بنیادی رجحان مشروط طور پر ڈالر کے حق میں، یعنی EUR/USD کے لیے دباؤ کی طرف ہوگا۔ یہ فروخت کا فوری حکم نہیں۔ قیمت میں پوری برتری پہلے شامل ہو سکتی ہے، جبکہ پوزیشننگ اور غیر متوقع خبر نتیجہ بدل سکتی ہیں۔
دلیل کی ناکامی کی شرط بھی ساتھ لکھیں: اگر امریکی نرمی کی توقع دوبارہ بڑھے، متعلقہ شرحوں کا فرق گھٹے یا یورو علاقے کی نمو نمایاں بہتر ہو تو اس تقابلی تعبیر کا ازسرِنو جائزہ ضروری ہوگا۔
کسی معاشی خبر کے بعد سات ضروری سوال
اصل عدد کس تعریف اور مدت پر مبنی ہے؟
وہ قابلِ موازنہ کنسینسس اور اس کے پھیلاؤ سے کتنا مختلف ہے؟
گزشتہ اعداد کی نظرثانی اور اندرونی تفصیل کیا بتاتی ہے؟
متوقع پالیسی راستہ اور متعلقہ شرحوں کا فرق بدلا یا نہیں؟
اسی وقت دوسری کرنسی کے لیے کیا نئی اطلاع آئی؟
فنڈنگ، عالمی خطرے اور پوزیشننگ کا ماحول کیا ہے؟
کون سا قابلِ مشاہدہ ثبوت ابتدائی تعبیر کو غلط یا ناکافی ثابت کرے گا؟
خبر، پالیسی کی قیمت بندی، دوسرے بازاروں کا ردعمل اور پوزیشننگ الگ درج کریں۔ یہ ترتیب «اصل عدد پیش گوئی سے زیادہ، لہٰذا کرنسی لازماً اوپر» جیسی میکانکی تعبیر سے بچاتی ہے۔
تین فرضی معاشی منظرنامے
1۔ بہتر خبر، مگر نسبتاً نرم پالیسی نتیجہ
فرض کریں ملک الف کا روزگار بہتر آئے، مگر گزشتہ ادوار کی نظرثانی کمزور ہو اور مرکزی بینک آئندہ نرمی کی گنجائش برقرار رکھے۔ ملک ب کی پالیسی توقعات اس کے مقابل سخت ہوں تو صرف الف کی مثبت سرخی سے اس کی کرنسی کی برتری ثابت نہیں ہوتی۔
متعلقہ شرحوں کے فرق اور دونوں کرنسیوں کی حرکت دیکھیں۔ اگر نئی تفصیل الف کے زیادہ سخت پالیسی راستے کی تائید کرے تو ابتدائی نرم تعبیر کا جائزہ بدل سکتا ہے۔
2۔ بلند ییلڈ، مگر بڑھتا مالیاتی خطرہ
فرض کریں ملک الف میں طویل ییلڈ، مہنگائی کی توقع اور قرض کے خطرے کا معاوضہ ساتھ بڑھیں جبکہ کرنسی کمزور ہو۔ اسے صرف زیادہ منافع کی کشش نہ کہیں؛ بازار مالیاتی اعتبار یا فنڈنگ کا خطرہ بھی قیمت دے سکتا ہے۔
اس وضاحت کے لیے قرض، بجٹ، بازار کی روانی اور پالیسی کے شواہد درکار ہیں۔ اگر ییلڈ کی حرکت زیادہ تر قابلِ اعتبار نمو اور متوقع پالیسی سے متعلق نکلے تو یہی تعبیر کافی نہیں رہے گی۔
3۔ کمزور نمو، مگر ڈالر کی طلب
فرض کریں امریکی سرگرمی کی خبر نرم آئے، مگر عالمی ڈالر فنڈنگ کا دباؤ اور قرض کی فوری ضرورت بڑھ رہی ہو۔ ڈالر کا مضبوط ہونا اس ماحول میں ممکن ہے؛ خبر اور قیمت کو لازماً متضاد قرار نہ دیں۔
اس کے لیے فنڈنگ کے مناسب پیمانے اور دوسرے بازاروں کی تائید دیکھیں۔ ہر ڈالر تیزی کو نقدی کی قلت بھی نہ کہیں؛ شرحوں کا فرق یا دوسری معیشتوں کی زیادہ کمزوری متبادل وضاحتیں ہیں۔
پاکستانی قاری USD/PKR کا جائزہ کیسے لے؟
روپے کے لیے عالمی ڈالر کے ساتھ مقامی مہنگائی، شرحِ سود، درآمدی ادائیگیاں، برآمدات، ترسیلات، بیرونی قرض کی ادائیگی، فنڈنگ اور ذخائر بھی اہم ہیں۔ صرف DXY یا مقامی پالیسی شرح سے اگلی USD/PKR سطح اخذ کرنا کافی نہیں۔
پاکستانی اعداد کے لیے اسٹیٹ بینک کے اقتصادی ڈیٹا اور متعلقہ سیریز کی اصل تعریف، مدت اور تازہ اشاعت دیکھیں۔ بینکنگ نظام کے مجموعی ذخائر اور مرکزی بینک کے ذخائر، ماہانہ بہاؤ اور کسی تاریخ کا اسٹاک الگ رکھیں۔ مقامی خبر کی مزید بنیاد کے لیے پاکستان کی معیشت کی گائیڈ متعلقہ ہے۔
فرضی مثال: USD/PKR کی شرح 280 سے 294 ہو تو ڈالر 5% مہنگا ہوا۔ لیکن ڈالر کے مقابل روپے کی قدر میں تبدیلی الٹی نسبت سے تقریباً −4.76% بنتی ہے:
280 ÷ 294 − 1 = تقریباً −4.76%۔
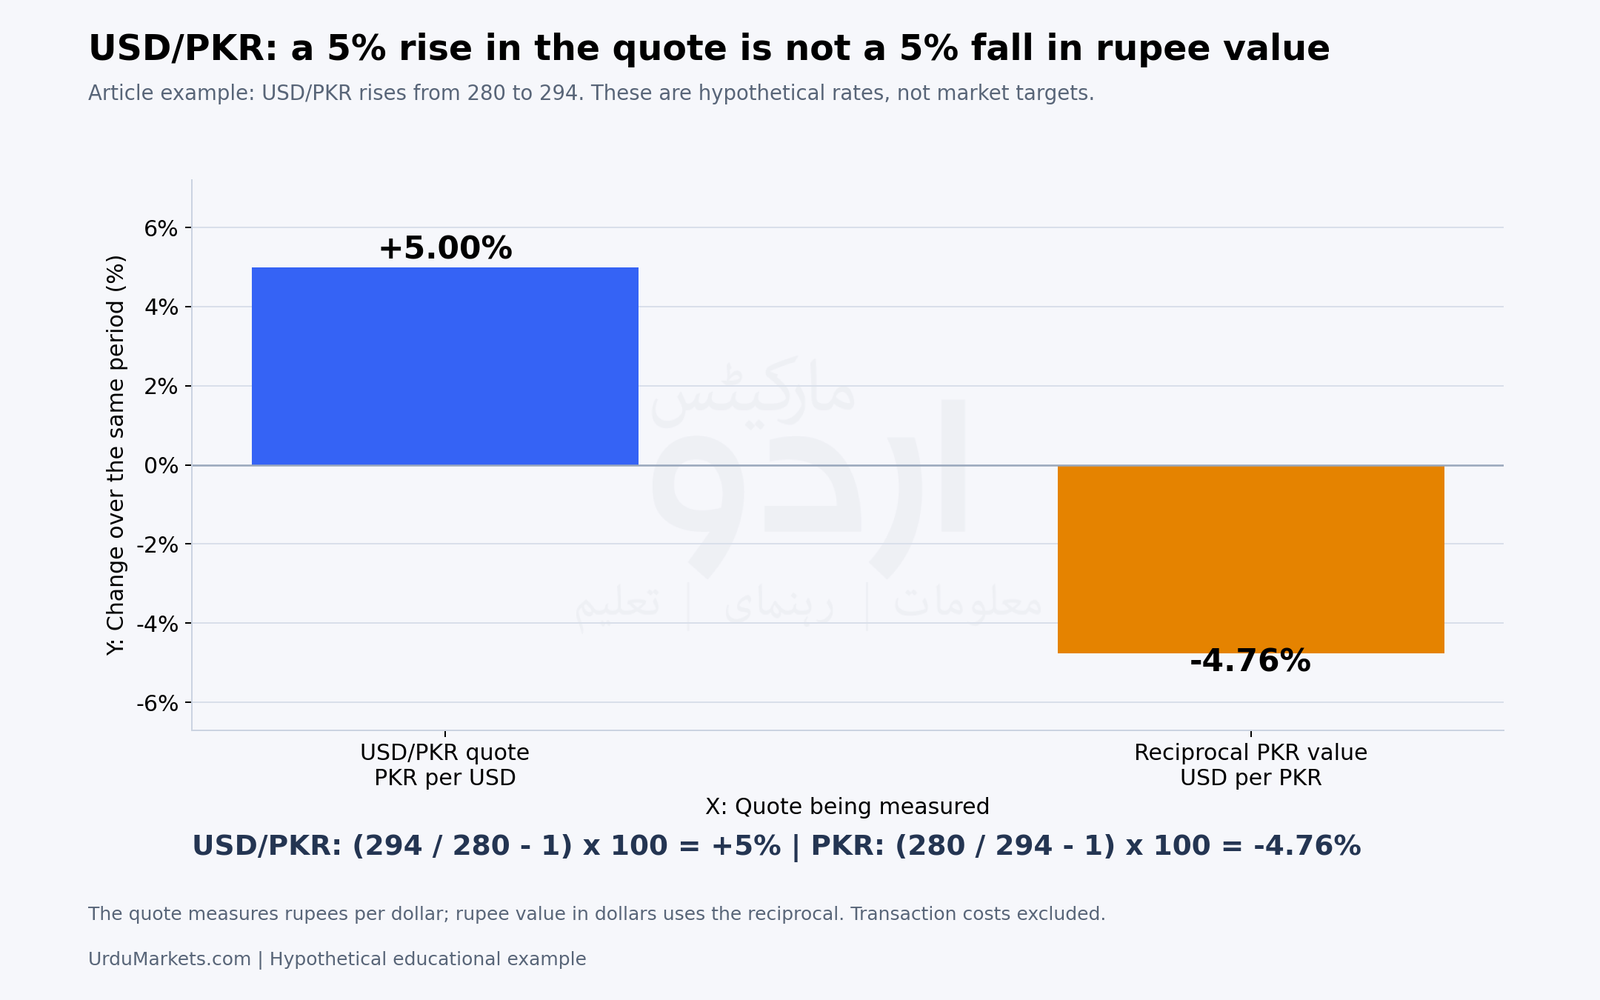
یہ قیمت کی سمت سمجھانے کا حساب ہے، موجودہ شرح یا مستقبل کا ہدف نہیں۔ حقیقی لین دین کے نتیجے میں متعلقہ خرید و فروخت کی شرح، فیس اور وقت شامل ہوں گے۔
بنیادی تعبیر کو تجارتی فیصلے میں بدلنے کی حدود
معاشی تعبیر درست ہونے کے باوجود انٹری کی قیمت، مدت اور معاہدہ ناموافق ہو سکتے ہیں۔ لیوریج، اسپریڈ، سلپیج، فنانسنگ اور اچانک قیمت کے خلا نتیجہ بدلتے ہیں۔ سلپیج حقیقی تکمیلی قیمت اور متعلقہ متوقع قیمت کا فرق ہے؛ اسے محض تاخیر نہ سمجھیں۔
متعدد جوڑیوں میں ایک ہی ڈالر سمت کی پوزیشنیں مجموعی مشترکہ نمائش بڑھا سکتی ہیں۔ مختلف ناموں کو خودکار تنوع نہ کہیں۔ اسی طرح ایک درست بنیادی خیال ہر سائز کی پوزیشن کو موزوں نہیں بناتا۔
خبر آنے کا وقت، ڈیٹا کی مؤثر مدت اور بازار کی دستیابی دیکھیں۔ اعلان کے وقت، مقامی ٹائم زون اور موسمی وقت کی تبدیلی کی اصل کیلنڈر سے تصدیق کریں۔ تاخیر سے موصول اطلاع پر پرانی قیمت فرض کرکے کارکردگی نہ دکھائیں۔
عمل درآمد کے متعلقہ فرق کے لیے آرڈر فلو اور ٹیپ ریڈنگ کی گائیڈ مددگار ہے۔ بہتر شواہد تک انتظار یا نمائش کم رکھنا بھی ممکن راستہ ہے۔
روزانہ، ہفتہ وار اور ماہانہ جائزے کا طریقہ
روزانہ اہم اعلانات، خبر سے پہلے کی توقعات، نظرثانی اور دونوں کرنسیوں کا ردعمل محفوظ کریں۔ ایک ہی خبر کے فوری اور بعد کے اثر کو الگ رکھیں۔
ہفتہ وار پالیسی راستے، متعلقہ شرحوں کے فرق، عالمی خطرے اور مناسب پوزیشننگ ریکارڈ کو یکجا کریں۔ ہر رپورٹ کو اس کی اصل تاریخ سے ملائیں؛ جمعہ کو ملنے والا منگل کا ڈیٹا جمعہ کی پوری پوزیشن نہیں۔
ماہانہ نمو، مہنگائی، بیرونی کھاتوں اور مالیاتی ساکھ کی مجموعی سمت دیکھیں۔ اپنے گزشتہ مفروضے، اس کی تائید، خلاف شواہد اور نامعلوم پہلو مختصر نوٹ میں لکھیں۔
اگر طریقہ بیک ٹیسٹ کریں تو وہی ڈیٹا استعمال کریں جو فیصلے کے وقت دستیاب تھا۔ بعد کی نظرثانی، بہترین انٹری کے انتخاب یا بعد میں معلوم واقعات کو پہلے سے معلوم فرض کرنے سے نتیجہ بہتر دکھائی دے سکتا ہے۔ اخراجات اور ناکام صورتیں بھی شامل کریں۔
کرنسی کا معیاری بنیادی تجزیہ وہ ہے جس میں معلوم حقیقت، حسابی نتیجہ اور ممکنہ معاشی توضیح صاف الگ ہوں۔ مضبوط تعبیر کسی ایک عدد سے نہیں بنتی؛ متعلقہ تقابل، مدت، پالیسی اعتبار اور اس دلیل کو کمزور کرنے والے شواہد سے بنتی ہے۔
کیا سب سے زیادہ شرحِ سود والی کرنسی بہترین انتخاب ہے؟
نہیں۔ متوقع مہنگائی، کرنسی کی حرکت، فنڈنگ، خطرہ اور سرمایہ تک رسائی نتیجہ بدل سکتے ہیں۔ شرح کی بلند سطح اور پائیدار خالص منافع الگ سوال ہیں۔
کیا اچھی خبر ہمیشہ کرنسی کو مضبوط کرتی ہے؟
نہیں۔ خبر کو پہلے سے موجود توقع، نظرثانی، اندرونی تفصیل اور دوسری کرنسی کے منظرنامے کے مقابل پڑھنا ضروری ہے۔
کیا REER میں 100 سے اوپر کی سطح فروخت کا اشارہ ہے؟
نہیں۔ 100 ایک بنیادی سال کی اشاریاتی قدر ہے۔ زائد یا کم قدر کا فیصلہ اضافی معاشی تجزیے اور مفروضوں کے بغیر نہیں کیا جا سکتا۔
کیا COT میں ریکارڈ نیٹ لانگ فوری گراوٹ کی تصدیق ہے؟
نہیں۔ یہ مخصوص گروہ اور بازار کی تاریخی پوزیشننگ ہے۔ پوزیشن مزید بڑھ یا طویل عرصہ برقرار رہ سکتی ہے؛ کوئی مقرر الٹ پھیر لازم نہیں۔
کیا DXY کی گراوٹ سے روپیہ لازماً مضبوط ہوگا؟
نہیں۔ DXY میں روپیہ شامل نہیں، اور پاکستان کی اپنی ادائیگیاں، فنڈنگ اور دیگر عوامل USD/PKR پر اثر ڈالتے ہیں۔
کیا بنیادی تجزیہ تکنیکی اور عمل درآمد کی جانچ کی جگہ لے سکتا ہے؟
بنیادی تجزیہ معاشی راستہ اور منظرنامہ سمجھنے میں مدد دیتا ہے۔ قیمت، معاہدے، تکمیل اور خطرے کی جانچ پھر بھی ضروری ہے۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم بش...
متعلقہ مضامین
3 مضامین
معاشی اشاریے کیسے پڑھیں؟ فاریکس میں افراطِ زر، روزگار، GDP اور مارکیٹ توقعات کی جامع گائیڈ

آرڈر فلو اور ٹیپ ریڈنگ کیا ہیں؟ فاریکس، CVD اور فُٹ پرنٹ کی جامع گائیڈ

محفوظ پناہ والے اثاثوں کی طلب (Safe-Haven Flows) کیا ہے؟ سونا، ڈالر، ین اور بانڈز کی جامع گائیڈ
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔