فاریکس رسک مینجمنٹ اور پوزیشن سائزنگ: لاٹ سائز، اسٹاپ لاس اور مجموعی نمائش کی جامع گائیڈ
★اہم نکات
- •پہلے قابلِ برداشت رسک بجٹ اور اسٹاپ کی معقول سطح طے کریں، پھر لاٹ سائز نکالیں۔
- •پِپ ویلیو ایک متعین مقدار کے لیے اکاؤنٹ کی کرنسی میں ہونی چاہیے؛ مائیکرو اور اسٹینڈرڈ لاٹ کی اکائیاں نہ ملائیں۔
- •منصوبہ بند اسٹاپ لاس نقصان کی ضمانت شدہ آخری حد نہیں؛ گیپ، سلپیج اور اخراجات نتیجہ بدل سکتے ہیں۔
- •فی ٹریڈ رسک کے ساتھ مجموعی کھلی نمائش، مارجن کی گنجائش اور روزانہ نقصان کی حد بھی جانچیں۔
- •کوئی ایک رسک فیصد یا رسک:ریوارڈ تناسب ہر حکمتِ عملی کے لیے لازماً درست نہیں؛ فیصلہ معتبر نتائج اور مالی استطاعت پر مبنی ہو۔
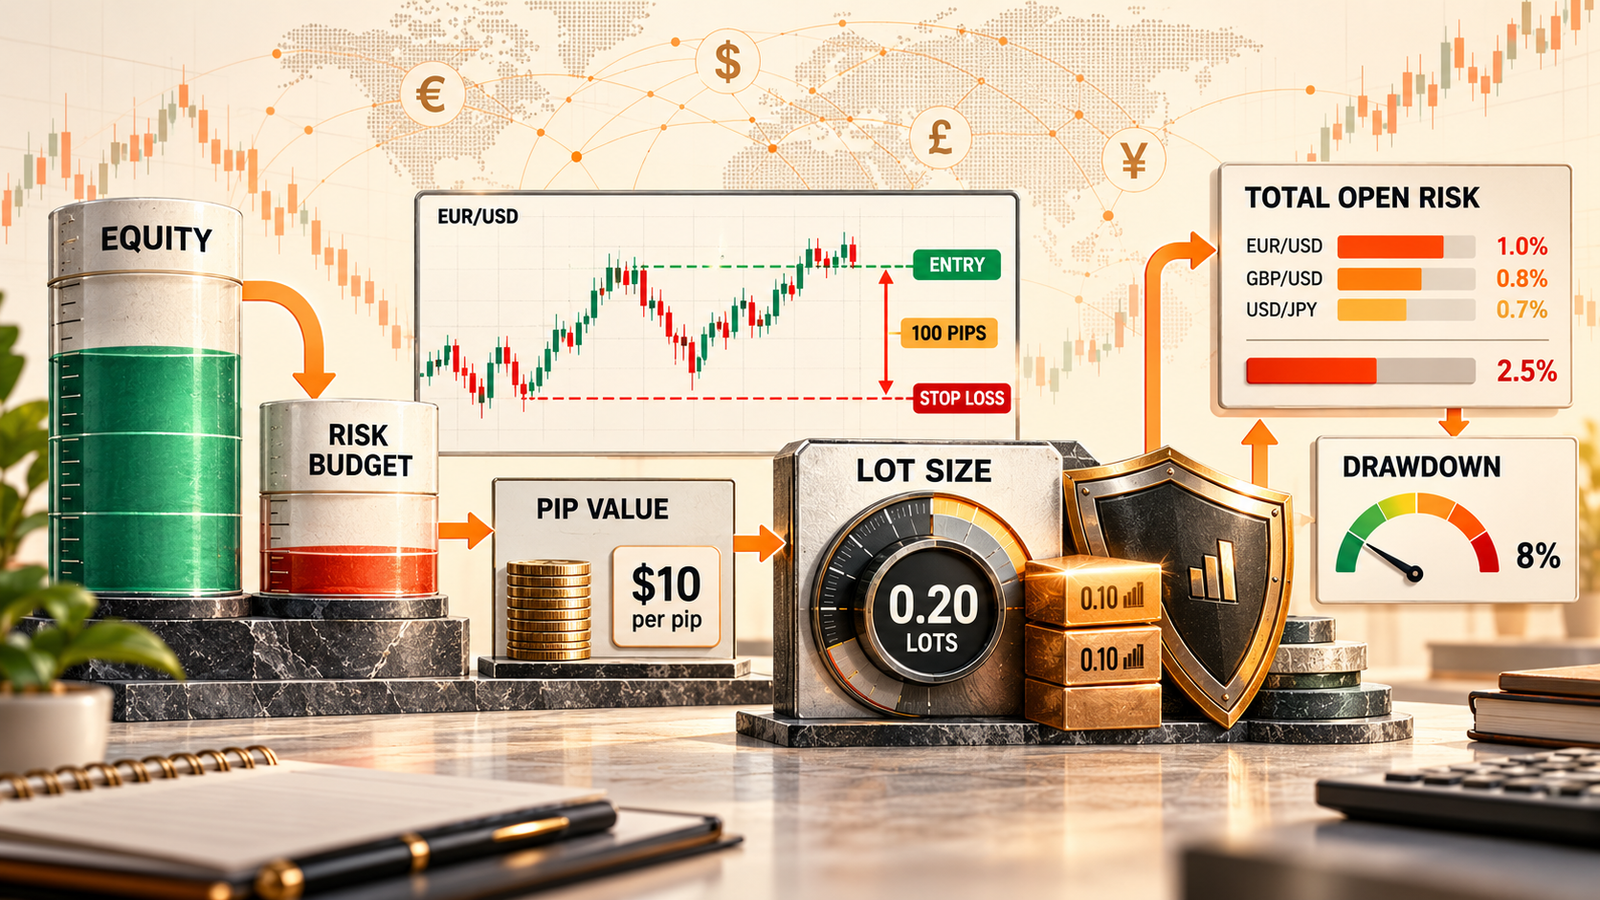
فاریکس میں کسی تجارتی خیال کی افادیت صرف اس بات سے نہیں جانچی جاتی کہ قیمت کس سمت جا سکتی ہے۔ یہ بھی معلوم ہونا چاہیے کہ مفروضہ غلط ثابت ہونے پر نقصان کتنا ہوگا، اس نقصان کا حساب کس کرنسی میں کیا گیا ہے، اور کیا اسی وقت کھلی دوسری پوزیشنیں بھی ایک ہی معاشی خطرے سے متاثر ہو سکتی ہیں۔ فاریکس میں پوزیشن سائزنگ (Position Sizing) ان سوالات کو تجارتی حجم کے حساب میں تبدیل کرتی ہے، جبکہ رسک مینجمنٹ (Risk Management) پورے اکاؤنٹ کے لیے فیصلوں اور حدود کا نظام فراہم کرتی ہے۔
فاریکس رسک مینجمنٹ اور پوزیشن سائزنگ کی اس گائیڈ میں رسک بجٹ، پِپ ویلیو، اسٹاپ لاس، لاٹ سائز، تجارتی اخراجات، مارجن، مشترکہ نمائش، ڈرا ڈاؤن اور نتائج کی شماریاتی جانچ کو ایک مربوط طریقے سے سمجھایا گیا ہے۔ تمام عددی مثالیں فرضی تعلیمی ماڈل ہیں؛ ان کے نرخ، فیس اور فیصد کسی موجودہ مارکیٹ پیشکش یا ہر فرد کے لیے موزوں تجارتی سفارش کی نمائندگی نہیں کرتے۔
یہ فاریکس ٹریڈر روڈ میپ کی ذیلی گائیڈ ہے۔ بنیادی اکائیوں کی مزید وضاحت کے لیے پپس، لاٹس، لیوریج اور مارجن پہلے پڑھیے۔ یہاں مرکزی توجہ اس بات پر ہے کہ کسی ممکنہ پوزیشن کا حجم قابلِ برداشت منصوبہ بند نقصان کے مطابق کیسے متعین کیا جائے۔ رسک کنٹرول نقصان کا امکان ختم نہیں کرتا اور منفی متوقع نتیجہ رکھنے والی حکمتِ عملی کو خودکار طور پر منافع بخش نہیں بناتا۔
1۔ رسک مینجمنٹ کا اصل دائرہ
تجارتی خطرہ صرف قیمت کے اسٹاپ لاس تک پہنچنے کا نام نہیں۔ اس میں قیمت کی ناموافق حرکت، کم سیالیت، غیر متوقع تکمیل، بروکر یا کاؤنٹر پارٹی کی ناکامی، پلیٹ فارم کی خرابی اور ذاتی مالی ضروریات کے لیے مختص رقم ضائع ہونے کا امکان بھی شامل ہے۔ ایک درست لاٹ کیلکولیشن ان تمام خطرات کو ایک ہی عدد میں نہیں سمیٹ سکتی۔
رسک بجٹ (Risk Budget) وہ رقم ہے جسے ایک متعین منظرنامے میں نقصان کے طور پر برداشت کرنے کا منصوبہ بنایا جاتا ہے۔ مثلاً اسٹاپ تک معمول کی تکمیل پر 50 USD کا تخمینہ ایک مخصوص حسابی ہدف ہے۔ اگر مارکیٹ مطلوبہ نرخ سے گزر کر کھلے تو اصل نقصان زیادہ ہو سکتا ہے۔ اس لیے منصوبہ بند نقصان، دباؤ کے منظرنامے میں ممکنہ نقصان اور قانونی طور پر زیادہ سے زیادہ ذمہ داری الگ تصورات ہیں۔
اکاؤنٹ کے اندر موجود رقم بھی لازماً قابلِ خطرہ سرمایہ (Risk Capital) نہیں۔ کرایے، قرض کی ادائیگی، علاج، تعلیم یا ضروری اخراجات کے لیے درکار رقم پر کم لاٹ استعمال کرنا اس کے نقصان کو مالی طور پر قابلِ برداشت نہیں بنا دیتا۔ اگر نقصان ذاتی ذمہ داریاں متاثر کرتا ہو تو درست فیصلہ حجم کم کرنے کے بجائے اس رقم کو تجارتی خطرے سے الگ رکھنا ہو سکتا ہے۔
پاکستانی مقیمین کے لیے متعلقہ قانونی اجازت پہلے واضح ہونی چاہیے۔ اسٹیٹ بینک کا 18 مئی 2022 کا EPD سرکلر نمبر 08 بیان کردہ آف شور فاریکس، مارجن اور CFD پلیٹ فارمز کی خدمات کی خریداری اور ان کے لیے براہِ راست یا بالواسطہ زرمبادلہ ترسیل پر متعلقہ پابندیاں واضح کرتا ہے۔ یہ حسابی گائیڈ کسی غیر مجاز مالی اقدام کی اجازت نہیں؛ مشق فرضی ڈیٹا اور سیمولیشن میں بھی کی جا سکتی ہے۔
2۔ بیلنس، ایکویٹی اور رسک کی حسابی بنیاد
بیلنس (Balance) اور ایکویٹی (Equity) ایک چیز نہیں۔ بیلنس عموماً بند سودوں، جمع و نکاسی اور درج شدہ چارجز کا نتیجہ ہوتا ہے۔ ایکویٹی میں کھلی پوزیشنوں کا موجودہ غیر محقق نفع و نقصان بھی شامل ہوتا ہے؛ کریڈٹ اور دوسری مدات کا اطلاق اصل اکاؤنٹ کے مطابق مختلف ہو سکتا ہے۔
فرض کریں بیلنس 10,000 USD ہے مگر کھلی پوزیشنوں میں 1,000 USD کا خالص غیر محقق نقصان ہے۔ دوسرے عوامل نہ ہوں تو ایکویٹی 9,000 USD ہوگی۔ 10,000 پر 1% یعنی 100 USD کا نیا رسک، موجودہ ایکویٹی کے تقریباً 1.11% کے برابر ہے۔ پرانے بیلنس کو مسلسل بنیاد بنانے سے خسارے کے دوران حقیقی تناسب بڑھ سکتا ہے۔
بنیادی مساوات یوں ہے:
رسک بجٹ = منتخب رسک بنیاد × رسک کا اعشاری تناسب
اگر موجودہ ایکویٹی 10,000 USD اور فرضی تناسب 0.5% ہو تو بجٹ 10,000 × 0.005 = 50 USD بنتا ہے۔ فیصد کو 0.5 کے بجائے 0.005 لکھنا حسابی طور پر ضروری ہے۔
رسک بنیاد تحریری طور پر متعین کریں۔ بعض منصوبے موجودہ ایکویٹی استعمال کرتے ہیں، جبکہ بعض دن کے آغاز کی ایکویٹی اور موجودہ ایکویٹی میں کم رقم کو بنیاد بناتے ہیں۔ دوسرے طریقے میں عارضی کھلا منافع فوراً نئے رسک کی گنجائش نہیں بڑھاتا۔ کوئی بھی منتخب طریقہ کھلی پوزیشنوں کے پہلے سے موجود خطرے کو نظرانداز کرنے کا جواز نہیں۔
3۔ کیا ہر ٹریڈ پر 1% یا 2% خطرہ لازمی ہے؟
نہیں۔ 1%، 2% یا کوئی اور عدد ایک قابلِ جانچ پالیسی ہو سکتا ہے، آفاقی حفاظتی قانون نہیں۔ CME کی 2% Rule کی وضاحت بھی اس حد کو ایک اختیاری معیار قرار دیتی ہے۔ کم فیصد پر بھی مسلسل نقصان، غیر معمولی قیمت کا خلا یا کئی بیک وقت پوزیشنیں اکاؤنٹ کو شدید متاثر کر سکتی ہیں۔
تناسب منتخب کرتے وقت مالی استطاعت، حکمتِ عملی کے نقصانات کی تقسیم، تجارتی تعدد، تاریخی خسارہ خیز سلسلے، کم از کم لاٹ، قیمت کی تبدیلی کی شدت اور مجموعی نمائش دیکھی جائے۔ ماضی کے اچھے نتائج بھی مستقبل کے لیے اسی تناسب کی موزونیت ثابت نہیں کرتے۔ ناکافی ڈیٹا یا غیر واضح تکمیل کی صورت میں کم نمائش یا صرف سیمولیشن زیادہ مناسب ہو سکتی ہے۔
فی ٹریڈ حد کو ہدف بھی نہ بنائیں۔ اگر منصوبہ زیادہ سے زیادہ 0.5% کی اجازت دیتا ہے تو ہر موقع پر لازماً پورا بجٹ استعمال کرنا ضروری نہیں۔ خبر، کم سیالیت یا دوسری کھلی پوزیشنوں کی وجہ سے چھوٹا حجم، آرڈر مؤخر کرنا یا ٹریڈ چھوڑ دینا بھی اسی پالیسی کا حصہ ہو سکتا ہے۔
4۔ اسٹاپ لاس پہلے، لاٹ سائز بعد میں
اسٹاپ کی سطح اس مقام کی نمائندگی کرے جہاں تجارتی مفروضہ غیر معتبر ہو جاتا ہے، یا جہاں تحریری حکمتِ عملی خروج کا تقاضا کرتی ہے۔ صرف پسندیدہ لاٹ سائز کو حساب میں فٹ کرنے کے لیے اسٹاپ غیر معقول حد تک قریب کرنا خطرے کی درست پیمائش نہیں۔ CME کی پوزیشن سائزنگ گائیڈ بھی اسٹاپ کی جگہ اور قابلِ برداشت مالی نقصان کو حجم کے بنیادی اجزا قرار دیتی ہے۔
اسٹاپ کے انتخاب میں مارکیٹ اسٹرکچر، متوقع اتار چڑھاؤ، ٹائم فریم، Bid/Ask اور معمول کی قیمت کی حرکت متعلقہ عوامل ہیں۔ ATR یا دوسری اتار چڑھاؤ کی پیمائش مدد دے سکتی ہے، مگر کسی مقررہ multiplier سے منافع بخش خروج ثابت نہیں ہوتا۔ سپورٹ، ریزسٹنس اور مارکیٹ اسٹرکچر اس تناظر کے لیے معاون مطالعہ ہے۔
بجٹ اور پِپ ویلیو یکساں ہوں تو اسٹاپ کا فاصلہ بڑھنے پر قابلِ قبول حجم کم ہوتا ہے۔ فاصلے کو دوگنا کرنے سے سادہ خطی ماڈل میں حجم نصف ہو جاتا ہے۔ لیکن پہلے سے کھلی پوزیشن کا اسٹاپ دور کرکے حجم برقرار رکھنا منصوبہ بند نقصان بڑھاتا ہے؛ یہ ابتدائی رسک پلان کی تبدیلی ہے۔
عام اسٹاپ آرڈر مطلوبہ نرخ کی ضمانت نہیں۔ تیز حرکت، گیپ یا کم سیالیت میں تکمیل بدتر قیمت پر ہو سکتی ہے۔ اسٹاپ لمٹ قیمت کی پابندی فراہم کر سکتا ہے مگر متعلقہ حالات میں آرڈر نامکمل رہ سکتا ہے۔ مخصوص guaranteed stop کی دستیابی، فیس، اہلیت اور استثنا معاہداتی سوالات ہیں۔ MetaTrader کی آرڈر میکینکس پلیٹ فارم کے آرڈرز اور تکمیل میں فرق واضح کرتی ہے۔
متعلقہ آرڈر کے انتخاب کی تفصیل آرڈر کی اقسام کی گائیڈ میں پڑھی جا سکتی ہے۔ یہاں منتخب خروج کی سطح کو مالی خطرے میں تبدیل کرنا مقصود ہے۔
5۔ پِپ ویلیو ہمیشہ مقدار اور کرنسی کے ساتھ لکھیے
پِپ قیمت کی ایک روایتی اکائی ہے؛ یہ ہر علامت کی سب سے چھوٹی قابلِ تجارت حرکت لازماً نہیں۔ بیشتر عام FX جوڑیوں میں پِپ 0.0001، جبکہ JPY بطور کوٹ کرنسی رکھنے والی عام جوڑیوں میں 0.01 ہوتا ہے۔ پلیٹ فارم مزید اعشاری مقامات دکھا سکتا ہے۔ پِپ، پوائنٹ اور ٹِک کا فرق اصل Specification سے معلوم کریں۔
عام FX معاہدے میں پہلے پِپ کی قدر کوٹ کرنسی میں نکالی جاتی ہے:
کوٹ کرنسی میں پِپ ویلیو = بنیادی کرنسی کی اکائیاں × پِپ کا سائز
پھر اسے اکاؤنٹ کی کرنسی میں تبدیل کیا جاتا ہے۔ تبدیلی کا عامل واضح معنی رکھے: ایک یونٹ کوٹ کرنسی کتنے یونٹ اکاؤنٹ کرنسی کے برابر ہے۔ نرخ الٹی سمت میں دستیاب ہو تو تقسیم کرنا پڑ سکتا ہے؛ ہر پیئر کے اپنے نرخ سے تقسیم کرنا درست عمومی طریقہ نہیں۔
ذیل میں اکاؤنٹ USD، ایک اسٹینڈرڈ FX لاٹ 100,000 بنیادی اکائیاں، اور USD/JPY کی فرضی تبدیلی 150.00 ہے۔ اسپریڈ، فیس اور کنورژن مارک اپ شامل نہیں:
مقدار | EUR/USD کی پِپ ویلیو | JPY بطور کوٹ کرنسی رکھنے والی جوڑی کی پِپ ویلیو |
|---|---|---|
1.00 لاٹ | 10 USD | 1,000 JPY، یعنی تقریباً 6.6667 USD |
0.10 لاٹ | 1 USD | 100 JPY، یعنی تقریباً 0.6667 USD |
0.01 لاٹ | 0.10 USD | 10 JPY، یعنی تقریباً 0.0667 USD |
یہ JPY والی قدر USD/JPY اور GBP/JPY دونوں کے اسی فرض کردہ معاہداتی حجم پر لاگو ہو سکتی ہے، کیونکہ دونوں کا ابتدائی نفع و نقصان JPY میں بنتا ہے۔ GBP/JPY کے JPY نتیجے کو USD میں تبدیل کرنے کے لیے JPY→USD شرح چاہیے؛ صرف GBP/JPY سے تقسیم کرنے پر GBP کی قدر ملتی ہے، USD کی نہیں۔
USD/JPY بدلنے سے USD میں JPY پِپ ویلیو بدلتی ہے۔ دوسرے اکاؤنٹ، کراس پیئر، مختلف کنٹریکٹ سائز یا دوسری مالیاتی پروڈکٹ کے لیے یہی عدد نقل نہیں کیا جا سکتا۔ MetaQuotes کی Symbol Properties کنٹریکٹ سائز، ٹِک سائز، ٹِک ویلیو اور حجم کی حدود الگ متغیرات کے طور پر بیان کرتی ہے۔
6۔ پوزیشن سائزنگ کا بنیادی فارمولا
اخراجات کے بغیر سادہ تخمینے میں:
لاٹ سائز = رسک بجٹ ÷ (اسٹاپ کا فاصلہ پِپس میں × ایک مکمل لاٹ کی پِپ ویلیو)
اس فارمولا میں پِپ ویلیو ایک مکمل لاٹ کے لیے اور اکاؤنٹ کی کرنسی میں ہونی چاہیے۔ اگر 0.01 لاٹ کی قدر استعمال کریں تو جواب 0.01 لاٹ کے مجموعوں کی تعداد ہوگا؛ اسے دوبارہ مکمل لاٹس کہنا 100 گنا غلطی پیدا کر سکتا ہے۔
مثلاً EUR/USD میں 150 USD کا بجٹ، 50 پِپس کا فاصلہ اور ایک لاٹ کی قدر 10 USD فی پِپ ہو تو:
150 ÷ (50 × 10) = 0.30 لاٹ = 30,000 EUR
اگر یہی حساب 0.01 لاٹ کی 0.10 USD پِپ ویلیو سے ہو تو 150 ÷ (50 × 0.10) = 30 مائیکرو لاٹس بنتے ہیں، یعنی 30 × 0.01 = 0.30 اسٹینڈرڈ لاٹ۔ یہ 30 اسٹینڈرڈ لاٹس یا 300 بنیادی اکائیاں نہیں۔
حساب کے بعد الٹی جانچ بھی کریں:
منصوبہ بند قیمت کا نقصان = لاٹ سائز × فی مکمل لاٹ پِپ ویلیو × اسٹاپ پِپس
0.30 × 10 × 50 = 150 USD۔ اس مرحلے پر کمیشن، فنانسنگ اور ممکنہ ناموافق تکمیل شامل نہیں؛ مکمل بجٹ کے لیے ان کا حساب بھی ضروری ہے۔
7۔ EUR/USD، USD/JPY اور GBP/JPY کی عملی مثالیں
EUR/USD: جب کوٹ کرنسی اور اکاؤنٹ دونوں USD ہوں
فرضی ایکویٹی 10,000 USD، منتخب رسک 0.5% اور اسٹاپ کا فاصلہ 25 پِپس ہے۔ ایک مکمل لاٹ کی پِپ ویلیو 10 USD ہونے پر بجٹ 50 USD اور حجم 50 ÷ (25 × 10) = 0.20 لاٹ بنتا ہے۔
اس مقدار میں 20,000 EUR کی نمائش اور فی پِپ 2 USD کا نتیجہ ہوگا۔ 25 پِپس کی ناموافق حرکت کا قیمت پر مبنی نقصان 50 USD ہے۔ صرف اسٹاپ کا فاصلہ معلوم ہونا کافی نہیں؛ 0.02 اور 0.20 لاٹ پر ایک ہی اسٹاپ مختلف مالی نتائج پیدا کرتا ہے۔ یہ مثال ابھی اضافی اخراجات کے بغیر ہے۔
GBP/JPY: کوٹ کرنسی کو USD میں تبدیل کرنا
فرض کریں ایکویٹی 12,000 USD، رسک بجٹ 1.5% یعنی 180 USD، GBP/JPY کی خریداری 190.00 اور منصوبہ بند خروج 189.20 ہے۔ فاصلہ 0.80 ÷ 0.01 = 80 پِپس بنتا ہے۔ یہ 1.5% صرف حسابی مفروضہ ہے۔
ایک مکمل لاٹ 100,000 GBP ہونے پر پِپ کی قدر 1,000 JPY ہے۔ اگر خروج کے لیے JPY→USD تبدیلی کی فرضی بنیاد USD/JPY = 150.00 رکھی جائے تو پِپ ویلیو 1,000 ÷ 150 = تقریباً 6.6667 USD ہوگی۔
حجم = 180 ÷ (80 × 6.6667) = تقریباً 0.3375 لاٹ
اگر Volume Step 0.01 ہو تو بجٹ سے تجاوز سے بچنے کے لیے 0.33 لاٹ، یعنی 33,000 GBP، لیا جائے گا۔ الٹی جانچ: 33,000 × 0.80 = 26,400 JPY؛ پھر 26,400 ÷ 150 = 176 USD۔ 0.34 لاٹ کا اسی مفروضے میں نقصان تقریباً 181.33 USD ہوگا، جو اخراجات سے پہلے ہی 180 سے زیادہ ہے۔
اصل تبدیلی کے نرخ، Bid/Ask، ممکنہ مارک اپ اور فیس سے نتیجہ بدل سکتا ہے۔ اس مثال میں 150 GBP/JPY کا نرخ نہیں، USD/JPY کی تبدیلی کا مفروضہ ہے۔ دونوں شرحوں کا کردار الگ رکھنا بنیادی ضرورت ہے۔
USD/JPY: موجودہ پِپ ویلیو اور خروج کی تبدیلی میں فرق
فرض کریں USD/JPY کی خریداری کا اصل نرخ 150.00 اور فرضی خروج 149.50 ہے۔ ایک لاٹ کا قیمت پر مبنی نقصان 100,000 × 0.50 = 50,000 JPY ہوگا۔ اگر اسے خروج کی اسی 149.50 شرح پر، اسپریڈ اور فیس کے بغیر، USD میں بدلا جائے تو نقصان تقریباً 334.45 USD فی لاٹ بنتا ہے۔
50 USD کے بجٹ کے لیے حجم 50 ÷ 334.4482 = 0.1495 لاٹ ہے۔ 0.01 کے Step پر 0.14 لاٹ کا نقصان تقریباً 46.82 USD، جبکہ 0.15 لاٹ کا تقریباً 50.17 USD ہوگا۔
اگر صرف انٹری کی 150.00 شرح پر فی پِپ 6.6667 USD مستقل مان لی جائے تو جواب 0.15 لاٹ آتا ہے۔ فرق اس لیے ہے کہ JPY نقصان کی USD تبدیلی خروج کے نرخ سے ہوئی ہے۔ اس سے واضح ہوتا ہے کہ موجودہ پِپ ویلیو سے نکلا حجم بعض جوڑیوں میں تخمینہ ہوتا ہے، ہر ممکن خروج کا عین جواب نہیں۔
عملی حساب میں بروکر کی تبدیلی کی پالیسی، متعلقہ قیمت کا رخ اور تازہ Specification جانچیں۔ MetaQuotes کا OrderCalcProfit دی گئی مقدار، سمت اور انٹری و خروج قیمتوں سے موجودہ حالات میں اکاؤنٹ کرنسی کا تخمینہ فراہم کرتا ہے۔ ایسا تخمینہ بھی مستقبل کی تبدیلی، فیس یا حقیقی تکمیل کی ضمانت نہیں۔
8۔ اخراجات اور ناموافق تکمیل کو بجٹ میں شامل کرنا
صرف اسٹاپ پِپس سے حساب کرنے پر کمیشن، فنانسنگ یا دوسری فیس بجٹ سے باہر رہ سکتی ہے۔ ساتھ ہی اسپریڈ کو دو بار شامل کرنے سے حساب ضرورت سے زیادہ ہو سکتا ہے۔ اس لیے پہلے واضح کریں کہ قیمت کا فاصلہ کن دو نرخوں کے درمیان ناپا جا رہا ہے۔
عام دو طرفہ FX کوٹیشن میں خرید Ask اور فروخت Bid پر ہوتی ہے۔ لانگ پوزیشن کے اصل انٹری Ask سے متوقع خروج Bid تک نقصان نکالیں تو ان نرخوں کا اسپریڈ اثر پہلے ہی نتیجے میں آ جاتا ہے۔ اسے اسی مدت کے لیے الگ دوبارہ منہا نہ کریں۔ صرف چارٹ یا mid-price سے فاصلے کا تخمینہ ہو تو قابلِ عمل Bid/Ask میں تبدیل کرکے حساب دہرائیں۔
MetaTrader کی بنیادی تجارتی وضاحت قیمت کے ان دو رخوں کی تفریق بیان کرتی ہے۔ اصل کمیشن، تبدیلی کی فیس اور فنانسنگ الگ شمار ہوں گے۔ بروکر کی فیس اور معاہداتی انتظام کی تحقیق کے لیے بروکر کے انتخاب کی گائیڈ معاون ہے۔
اگر فی لاٹ قیمت کا نقصان، کمیشن اور دیگر متناسب لاگت خطی ہوں تو ایک توسیع شدہ تخمینہ یہ ہے:
لاٹس = (رسک بجٹ − مقررہ اضافی لاگت) ÷ (فی لاٹ قیمت کا نقصان + فی لاٹ دیگر لاگت + فی لاٹ منتخب تکمیلی بفر)
تمام اعداد اکاؤنٹ کی کرنسی میں ہونے چاہییں۔ اگر کمیشن، کرنسی تبدیلی، فنانسنگ یا تکمیل کی لاگت حجم کے ساتھ خطی تناسب میں تبدیل نہ ہو، یا کم از کم چارج اور مختلف سلیب لاگو ہوں، تو حساب سے حاصل شدہ حجم کو اصل فیس شیڈول اور منتخب ہولڈنگ و تکمیلی منظرنامے کے تحت دوبارہ جانچیں۔ سادہ تقسیم سے نکلا جواب حتمی قابلِ اجازت حجم نہیں؛ اجازت یافتہ مقداروں میں وہ حجم منتخب کریں جس کا مجموعی تخمینہ بجٹ کے اندر رہے۔ بجٹ مقررہ لاگت سے ہی کم ہو تو یہ ماڈل کوئی مثبت قابلِ قبول حجم فراہم نہیں کرتا۔
مکمل فرضی حساب: بجٹ 50 USD
EUR/USD کی خریداری 1.1002، منصوبہ بند خروج Bid 1.0977، ایک لاٹ 100,000 EUR، اور USD اکاؤنٹ فرض کریں۔ دونوں قابلِ عمل نرخوں کا فاصلہ 25 پِپس ہے۔ فی مکمل لاٹ قیمت کا نقصان 250 USD بنتا ہے۔
مزید فرض کریں مکمل راؤنڈ ٹرپ کمیشن 7 USD فی لاٹ اور ناموافق تکمیل کے لیے منتخب بفر ایک پِپ، یعنی 10 USD فی لاٹ، ہے۔ کوئی مقررہ اضافی فیس یا فنانسنگ اس مثال میں شامل نہیں:
لاٹس = 50 ÷ (250 + 7 + 10) = تقریباً 0.1873
0.01 کے Step پر حجم 0.18 لاٹ ہوگا۔ قیمت کا منصوبہ بند نقصان 45 USD، کمیشن 1.26 USD اور منتخب بفر 1.80 USD ہے؛ مجموعی تخمینہ 48.06 USD بنتا ہے۔ 0.19 لاٹ پر یہی مجموعہ 50.73 USD ہوگا، لہٰذا اسے اوپر گول کرنا بجٹ توڑ دے گا۔
ایک پِپ کا بفر یہاں صرف مفروضہ ہے۔ اگر اصل خروج اسٹاپ سے 10 پِپس بدتر ہو تو 0.18 لاٹ پر قیمت کا نقصان 63 USD اور فرض کردہ کمیشن سمیت نقصان 64.26 USD ہوگا۔ بفر نقصان کی حد کی ضمانت نہیں؛ یہ محدود منظرنامے کی منصوبہ بندی ہے۔
9۔ کم از کم حجم، Volume Step اور دوسری مصنوعات
پلیٹ فارم کا قابلِ قبول کم از کم حجم (Minimum Volume)، حجم کا اضافہ (Volume Step) اور زیادہ سے زیادہ مقدار ایک دوسرے سے مختلف ہیں۔ حسابی جواب کو اجازت یافتہ مقداروں میں ایسی سطح تک نیچے لائیں جو مجموعی بجٹ سے تجاوز نہ کرے، پھر نقصان اور فیس دوبارہ نکالیں۔
اگر قابلِ قبول حجم 0.006 لاٹ نکلے لیکن کم از کم مقدار 0.01 ہو تو 0.01 لینا اسی رسک پلان کا تسلسل نہیں۔ موزوں چھوٹی معاہداتی اکائی دستیاب ہو تو اس کی الگ تصدیق کی جا سکتی ہے؛ ورنہ ٹریڈ چھوڑنا درست نتیجہ ہے۔ محض کم از کم لاٹ کو قابلِ قبول بنانے کے لیے اسٹاپ یا رسک فیصد بدلنا تحریری اصولوں کی نئی جانچ چاہتا ہے۔
Gold، indices، futures اور دوسری CFDs پر FX کی 100,000 اکائی یا 10 USD فی پِپ کو عمومی اصول نہ بنائیں۔ مثال کے طور پر اگر کسی فرضی XAU/USD معاہدے میں ایک لاٹ 100 ٹرائے اونس ہو تو 1 USD فی اونس کی ناموافق حرکت ایک لاٹ پر 100 USD کا قیمت پر مبنی نقصان پیدا کرے گی۔ دوسرے بروکر یا پروڈکٹ کا حجم مختلف ہو سکتا ہے۔
مستقل ٹِک ویلیو والی مناسب خطی پروڈکٹ میں ایک حوالہ جاتی لاٹ کا تخمینی نقصان یوں نکالا جا سکتا ہے:
قیمت کا فاصلہ ÷ ٹِک سائز × اس حوالہ جاتی لاٹ کی ٹِک ویلیو
ٹِک ویلیو کی کرنسی، مقدار اور نفع و نقصان کے لیے ممکنہ فرق واضح ہونا چاہیے۔ غیر خطی payoff، بدلتی تبدیلی یا مختلف calculation mode میں متعلقہ پروڈکٹ کا اصل طریقہ درکار ہے؛ کسی عمومی آن لائن کیلکولیٹر کو خاموشی سے متبادل نہ بنائیں۔
10۔ مارجن اور مؤثر لیوریج کا الگ امتحان
رسک بجٹ یہ سوال حل کرتا ہے کہ متعین خروج کے منظرنامے میں کتنا نقصان منصوبہ بند ہے۔ مارجن یہ بتاتا ہے کہ پوزیشن کھولنے یا برقرار رکھنے کے لیے کتنی ضمانت درکار ہے۔ ایک حساب درست ہونے سے دوسرا خودکار طور پر درست نہیں ہوتا۔
فرض کریں 10,000 USD کی ایکویٹی پر EUR/USD میں 0.20 لاٹ، شرح 1.1000، اور سادہ 1:100 Forex مارجن ماڈل ہے۔ پوزیشن کی USD مالیت 20,000 × 1.1000 = 22,000 USD اور مارجن تقریباً 220 USD ہوگا۔ اسی مقدار پر 25 پِپس کا قیمت پر مبنی نقصان 50 USD ہے۔
اسی سادہ ماڈل میں لیوریج 1:50 ہونے سے مارجن 440 USD ہو جائے گا، مگر اسی مقدار، قیمت کی حرکت اور اکاؤنٹ کرنسی پر قیمت کا نقصان 50 USD ہی رہے گا۔ لیوریج کی دستیاب حد بدلنے سے فی پِپ نقصان نہیں بدلتا؛ زیادہ حجم استعمال کرنے سے بدلتا ہے۔ مارجن کی تبدیلی جبری بندش کے امکان اور اکاؤنٹ کی گنجائش پر الگ اثر ڈال سکتی ہے۔
مؤثر لیوریج = ایک یکساں کرنسی میں پوزیشن کی متعلقہ تصوراتی مالیت ÷ ایکویٹی
اس مثال میں ایک پوزیشن کی مؤثر لیوریج 22,000 ÷ 10,000 = 2.2 گنا ہے، خواہ بروکر کی زیادہ سے زیادہ اجازت 100 گنا ہو۔ متعدد مصنوعات میں gross اور net نمائش کے حساب کی بنیاد الگ واضح کریں۔
USD اکاؤنٹ میں USD/JPY کی ایک مکمل لاٹ کا مارجن سادہ 100,000 USD ÷ 100 = 1,000 USD ماڈل میں شرح بدلنے کے باوجود یکساں رہ سکتا ہے، جبکہ USD میں پِپ ویلیو بدلتی ہے۔ اسے ہر مارجن ماڈل کی ضمانت نہ سمجھیں۔ MetaTrader کی مارجن دستاویزات مختلف calculation modes، تبدیلی اور اضافی شرائط واضح کرتی ہیں۔
آرڈر سے پہلے موجودہ استعمال شدہ مارجن، آرڈر کے بعد فری مارجن، مارجن لیول اور اصل stop-out شرط دیکھیے۔ نیوز، ہفتہ وار تعطیل یا حجم کے سلیب سے مارجن کی شرح بدل سکتی ہے۔ جبری بندش منصوبہ بند اسٹاپ سے پہلے بھی ہو سکتی ہے؛ stop-out کو ذاتی رسک پلان کا متبادل نہ بنائیں۔
11۔ مجموعی کھلا خطرہ، مشترکہ کرنسی اور کورلیشن
فی ٹریڈ حد پورٹ فولیو کی حد نہیں۔ اگر 10,000 USD کے اکاؤنٹ میں چار الگ پوزیشنوں کا ابتدائی منصوبہ بند نقصان 50 USD فی پوزیشن ہو تو مجموعہ 200 USD، یعنی 2% ہے۔ ہر ٹریڈ کا 0.5% ہونا اکاؤنٹ کے مجموعی خطرے کو 0.5% نہیں رکھتا۔ یہ مجموعہ بھی معمول کے اسٹاپ مفروضوں کا حساب ہے، گیپ کے دوران ضمانت شدہ آخری حد نہیں۔
مجموعی خطرے کے تین الگ پیمانے ہیں:
انفرادی منصوبہ بند اسٹاپ نقصانات کا مجموعہ: انٹری اور ہر پوزیشن کی دستاویز شدہ اسٹاپ سطح کے مطابق قیمت پر مبنی نقصان اور متعلقہ اخراجات کا مجموعہ۔ اس کی حسابی بنیاد واضح ہونی چاہیے۔
موجودہ ایکویٹی سے مزید ممکنہ کمی: موجودہ قیمتوں اور فعال خروج کی شرائط کے درمیان مزید نقصان یا کھلے منافع کی واپسی۔ یہ ابتدائی انٹری سے ناپے گئے نقصان سے مختلف ہو سکتی ہے۔
مشترکہ دباؤ کا منظرنامہ: ایک ہی معاشی محرک، قیمت کے خلا، بدلتی کرنسی تبدیلی، ناموافق تکمیل اور بیک وقت نقصانات کے تحت پورے اکاؤنٹ کا نتیجہ۔
ان پیمانوں کو ایک ہی عدد یا ضمانت شدہ زیادہ سے زیادہ نقصان نہ سمجھیں۔ مخالف یا باہم جزوی تلافی کرنے والی پوزیشنوں میں انفرادی اعداد کا سادہ مجموعہ کسی ایک قابلِ عمل قیمت کے راستے کا نتیجہ لازماً نہیں ہوتا؛ مشترکہ منظرنامہ الگ حساب چاہتا ہے۔
منافع میں موجود پوزیشن کا اسٹاپ انٹری پر ہو تو انٹری سے ناپا گیا قیمت پر مبنی نقصان صفر دکھائی دے سکتا ہے، لیکن موجودہ کھلا منافع واپس جانے سے ایکویٹی پھر بھی کم ہوگی۔ روزانہ نقصان یا موجودہ سرمائے کی نگرانی میں اس واپسی کو نظرانداز نہ کریں۔
EUR/USD اور GBP/USD دونوں کی لانگ پوزیشنیں USD کی کمزوری سے فائدہ اٹھانے کی مشترکہ سمت رکھ سکتی ہیں۔ دونوں جوڑیوں کے مختلف نام ہونا مکمل تنوع کا ثبوت نہیں۔ کرنسی کے ہر رخ کی مقدار، دوسرے ممالک کے عوامل اور ہر پوزیشن کی حساسیت الگ دیکھی جائے۔ مشترکہ USD عنصر کا مطلب ہر حالت میں یکساں حرکت یا خودکار دوگنا مالی نقصان نہیں۔
کورلیشن (Correlation) منتخب مدت، ٹائم فریم اور حساب کے طریقے سے وابستہ تاریخی پیمائش ہے۔ عام طور پر قیمتوں کی سطحوں کے بجائے متعلقہ returns کا باہمی تعلق جانچا جاتا ہے۔ پرانے اعداد کا کم تعلق بحران یا نئی پالیسی خبر میں برقرار رہنے کی ضمانت نہیں۔ مجموعی جانچ میں تاریخی تعلق کے ساتھ مشترکہ معاشی محرک اور بیک وقت ناموافق حرکت کے منظرنامے بھی شامل ہوں۔
ایک ہی پیئر پر مخالف پوزیشنیں بعض حالات میں خالص قیمت کی نمائش کم کر سکتی ہیں، مگر gross حجم، کمیشن، فنانسنگ اور مارجن باقی رہ سکتے ہیں۔ ایک رخ بند ہونے پر دوسرا دوبارہ کھلی نمائش بن سکتا ہے۔ Netting اور hedging اکاؤنٹس میں آرڈر کا نتیجہ بھی مختلف ہو سکتا ہے۔
Pending orders، کئی اکاؤنٹس اور ایک ہی حکمتِ عملی کی خودکار نقل کو مجموعی نقشے میں شامل کریں۔ مشروط طور پر ایک آرڈر منسوخ ہونے کا انتظام ہو تب بھی اصل سرور اور تکمیل کی تصدیق ضروری ہے؛ صرف یہ فرض نہ کریں کہ دونوں آرڈرز کبھی بیک وقت فعال نہیں ہو سکتے۔
12۔ ڈرا ڈاؤن اور مسلسل نقصانات کی ریاضی
ڈرا ڈاؤن (Drawdown) منتخب سرمائے کی منحنی لکیر کی سابق بلند ترین سطح سے کمی ہے۔ ایکویٹی ڈرا ڈاؤن میں کھلے نفع و نقصان شامل ہوتے ہیں، جبکہ صرف بیلنس کا گراف دورانِ ٹریڈ گہرا خسارہ چھپا سکتا ہے۔ جمع اور نکاسی کی وجہ سے منحنی لکیر بدلے تو کارکردگی کی پیمائش میں ان flows کو الگ ایڈجسٹ کرنا چاہیے۔
ڈرا ڈاؤن فیصد = (سابق بلند ترین قدر − موجودہ قدر) ÷ سابق بلند ترین قدر × 100
اگر ابتدائی 10,000 سے ایکویٹی پہلے 12,000 اور پھر 9,600 ہو جائے تو حالیہ بلند ترین سطح سے ڈرا ڈاؤن 20% ہے، صرف ابتدائی رقم کے مقابلے میں 4% کی کمی نہیں۔
نقصان کے بعد اصل سطح تک بحالی کا مطلوبہ تناسب مختلف ہوتا ہے:
بحالی کے لیے منافع % = نقصان % ÷ (100 − نقصان %) × 100
بلند ترین قدر سے کمی | باقی سرمایہ، اگر بلند ترین قدر 10,000 USD ہو | اسی بلند ترین قدر تک بحالی کے لیے منافع |
|---|---|---|
10% | 9,000 USD | تقریباً 11.11% |
20% | 8,000 USD | 25% |
30% | 7,000 USD | تقریباً 42.86% |
50% | 5,000 USD | 100% |
75% | 2,500 USD | 300% |
یہ اضافی جمع یا نکاسی کے بغیر حسابی نسبت ہے، بحالی کی پیش گوئی نہیں۔ بڑا نقصان پورا کرنے کی خواہش پوزیشن بڑھانے کی شماریاتی دلیل نہیں بنتی۔
اگر ہر نقصان کے بعد موجودہ ایکویٹی کا ایک ہی تناسب دوبارہ خطرے میں رکھا جائے اور ہر نقصان بالکل اسی تناسب کا ہو تو:
باقی ایکویٹی = ابتدائی ایکویٹی × (1 − فی ٹریڈ رسک) کی طاقت مسلسل نقصانات کی تعداد
ذیل کا ماڈل 10,000 USD اور 20 مسلسل نقصانات فرض کرتا ہے۔ مقررہ تناسب میں تمام نقصان شامل مانا گیا ہے؛ اضافی گیپ، الگ لاگت، کم از کم لاٹ اور نکاسی شامل نہیں:
فی ٹریڈ نقصان کا فرضی تناسب | 20 نقصانات کے بعد ایکویٹی | مجموعی کمی |
|---|---|---|
0.5% | تقریباً 9,046.10 USD | تقریباً 9.54% |
1% | تقریباً 8,179.07 USD | تقریباً 18.21% |
2% | تقریباً 6,676.08 USD | تقریباً 33.24% |
5% | تقریباً 3,584.86 USD | تقریباً 64.15% |
مسلسل 20 نقصانات کا یہ جدول صرف فرض کردہ سلسلے کا ریاضیاتی اثر دکھاتا ہے، اس کے وقوع پذیر ہونے کا احتمال نہیں۔ عملی تباہی کے خطرے (Risk of Ruin) کا معتبر تخمینہ حکمتِ عملی کے نتائج کی تقسیم، ان کے باہمی انحصار، حجم کے قواعد، اخراجات، زیرِ جائزہ مدت اور پہلے سے متعین مالی یا عملی ناکامی کی حد پر منحصر ہوتا ہے۔ اکاؤنٹ ریاضیاتی طور پر صفر نہ بھی ہو تو کم از کم حجم، مارجن یا ذاتی قابلِ برداشت حد کی وجہ سے تجارت ناقابلِ عمل ہو سکتی ہے؛ اس لیے ناکامی کی تعریف صرف صفر بیلنس تک محدود ہونا ضروری نہیں۔
13۔ رسک:ریوارڈ، R اور متوقع نتیجہ
اس گائیڈ میں خطرہ:ممکنہ منفعت 1:2 کا مطلب ہے کہ منصوبہ بند منفعت خطرے کی دوگنی ہے۔ منفعت ÷ خطرہ لکھنے پر یہی نسبت 2 بنتی ہے۔ صرف R:R لکھ کر ترتیب بدلتے رہنا غلط فہمی پیدا کرتا ہے۔
1R ہر ٹریڈ کا پہلے سے دستاویز شدہ ابتدائی منصوبہ بند خطرہ ہے۔ اگر اسے 50 USD مقرر کیا گیا ہو تو 100 USD کا خالص منافع +2R اور 75 USD کا خالص نقصان −1.5R ہے۔ اصل نتیجہ ہمیشہ −1R یا +2R تک محدود نہیں، جبکہ مختلف ٹریڈز میں 1R کی مالی قدر بدل سکتی ہے۔
ٹیک پرافٹ کو دور رکھنے سے اس تک پہنچنے کا امکان ثابت نہیں ہوتا۔ تمام ٹریڈز کے لیے کم از کم 1:2 کی لازمی شرط کسی حکمتِ عملی کی کامیابی کا عمومی قانون نہیں۔ جزوی خروج، trailing، وقت کی بنیاد پر بندش اور حقیقی تکمیل سے حاصل شدہ اوسط منفعت مشتہر target سے مختلف ہو سکتی ہے۔
اخراجات کے بغیر، دو نتائج والے سادہ ماڈل میں، جب اوسط نقصان 1R اور اوسط کامیابی bR ہو:
نفع و نقصان برابر ہونے کی کامیابی شرح = 1 ÷ (1 + b)
خطرہ:اوسط منفعت | اوسط منفعت، اگر اوسط نقصان 1R ہو | اخراجات کے بغیر برابر نتیجے کی شرح |
|---|---|---|
1:1 | 1R | 50% |
1:1.5 | 1.5R | 40% |
1:2 | 2R | تقریباً 33.33% |
1:3 | 3R | 25% |
برابر نتیجہ منافع نہیں۔ صفر خالص نتیجے والے سودے، غیر یکساں مقدار اور اضافی لاگت اس سادہ ماڈل کی عملی تطبیق بدل سکتے ہیں۔ اصل ریکارڈ کا عمومی جائزہ یوں کیا جاتا ہے:
متوقع نتیجہ = کامیابی کی شرح × اوسط منفعت − خسارے کی شرح × اوسط نقصان
اگر دونوں اوسط پہلے ہی خالص اخراجات کے بعد ہوں تو کمیشن یا دوسری لاگت دوبارہ منہا نہیں ہوگی۔ مجموعی نتائج استعمال کیے ہوں تو متوقع فی ٹریڈ لاگت الگ شامل کریں۔ CME کی متوقع نتیجے کی وضاحت کامیابی کی تعداد اور نتائج کے حجم کو ایک ساتھ دیکھنے کی اہمیت بیان کرتی ہے۔
فرضی طور پر 40% کامیابی، +2R اوسط منفعت اور −1R اوسط نقصان پر مجموعی توقع +0.2R ہے۔ اگر اوسط لاگت 0.1R ہو تو خالص توقع +0.1R رہتی ہے۔ اسی +2R/−1R ماڈل میں 30% کامیابی پر مجموعی توقع −0.1R ہے۔ یہ حساب دکھاتا ہے کہ بڑا target اکیلا کافی نہیں۔
مشاہدہ شدہ مثبت متوقع نتیجہ (Expectancy) حقیقی اور مستقل تجارتی برتری کا قطعی ثبوت نہیں۔ محدود نمونے، چند غیر معمولی بڑے منافع، مارکیٹ کے بدلتے حالات اور نتائج کے باہمی انحصار کی وجہ سے آئندہ کا متوقع نتیجہ تاریخی اوسط سے نمایاں مختلف ہو سکتا ہے۔ اوسط کے ساتھ اس کی غیر یقینی، نتائج کی تقسیم اور الگ ڈیٹا پر جانچ بھی اہم ہیں۔
14۔ روزانہ، ہفتہ وار اور اکاؤنٹ کی نقصان کی حدود
روزانہ نقصان کی حد (Daily Loss Limit) پہلے سے طے شدہ انتظامی شرط ہے۔ اسے لازماً 3% یا 5% ہونا ضروری نہیں۔ حد کی موزونیت فی ٹریڈ بجٹ، تجارتی تعدد، تاریخی نتائج اور ذاتی مالی استطاعت کے ساتھ جانچی جائے۔ ہفتہ وار یا مجموعی ڈرا ڈاؤن کی حد روزانہ reset کے باوجود جاری خسارے کو دیکھنے میں مدد دے سکتی ہے۔
تحریری پالیسی میں واضح ہو کہ حد بند سودوں پر ہے یا ایکویٹی پر، فیس اور کھلا خسارہ شامل ہیں یا نہیں، دن کب شروع ہوتا ہے، اور جمع یا نکاسی کیسے ایڈجسٹ ہوگی۔ بروکر کے سرور، PKT اور daylight-saving وقت کو خلط ملط نہ کریں۔
مثلاً دن کی ابتدائی ایکویٹی 10,000 USD، فرضی حد 100 USD اور موجودہ ایکویٹی 9,950 USD ہے۔ دن کی موجودہ خالص کمی 50 USD ہے۔ اگر کھلی پوزیشنوں سے موجودہ سطح کے بعد مزید 40 USD کا منصوبہ بند نقصان ہو سکتا ہے تو صرف 10 USD کی باقی گنجائش بچے گی۔ 20 USD کا نیا خطرہ مجموعی ممکنہ روزانہ کمی 110 USD کر دے گا، خواہ موجودہ ایکویٹی ابھی حد سے اوپر ہو۔
یہ حساب فرض کرتا ہے کہ مذکورہ 40 اور 20 USD موجودہ ایکویٹی سے مزید ممکنہ نقصانات ہیں، ایسے ابتدائی رسک اعداد نہیں جن میں موجودہ خسارہ پہلے ہی شامل ہو۔ موجودہ ایکویٹی میں شامل نقصان کو دوبارہ جمع کرنے سے ایک ہی کمی دو مرتبہ شمار ہو سکتی ہے۔ فیس اور دباؤ کے بفر سے گنجائش مزید کم ہو سکتی ہے۔ قیمت کے خلا میں حد پار بھی ہو سکتی ہے، اس لیے اسے ضمانت شدہ آخری نقصان نہ کہیں۔
حد پہنچنے پر نئے آرڈرز روکنا، زیرِ التوا آرڈرز منسوخ کرنا، موجودہ نمائش کا طے شدہ انتظام اور دوبارہ آغاز کی شرائط پہلے لکھی جائیں۔ صرف رات بارہ بجے ہونے یا نیا ڈپازٹ آنے سے حکمتِ عملی کی خرابی دور نہیں ہوتی۔ ٹریڈنگ سائیکالوجی اور عام غلطیاں خسارہ پورا کرنے کے دباؤ اور غیر منصوبہ بند حجم کے موضوع پر معاون مطالعہ ہے۔
15۔ خبر، گیپ اور آپریشنل خرابی کے منظرنامے
اہم اعلان سے پہلے عام اوقات کا اسپریڈ یا سلپیج نمونہ کافی نہیں ہو سکتا۔ متوقع خبر، غیر متوقع سیاسی واقعہ، ہفتہ وار دوبارہ افتتاح یا کم سیالیت کے لیے الگ دباؤ کے منظرنامے بنائیں۔ فاصلہ، تبدیلی کا نرخ، مارجن اور مجموعی پوزیشنیں ایک ساتھ جانچی جائیں۔ معاشی واقعات کا تناظر معاشی اشاریوں کی گائیڈ میں موجود ہے۔
ناموافق تکمیل کو صرف ابتدائی price request سے ناپنے کے بجائے آرڈر کی نوعیت کے مطابق تقابلی نرخ واضح کریں۔ انٹری، اسٹاپ ٹرگر اور خروج کے Bid/Ask، وقت اور اصل Fill محفوظ ہوں۔ عام OTC FX ترتیبات میں لانگ کے خروج کا متعلقہ رخ Bid اور شارٹ کا Ask ہوتا ہے؛ دوسری مصنوعات، سرور یا ایکسچینج کی trigger policy الگ ہو سکتی ہے۔
آرڈر بھیجنے کے بعد اصل مکمل شدہ مقدار، اوسط Fill اور حفاظتی اسٹاپ کی قبولیت کی تصدیق کریں۔ مطلوبہ مقدار اور حقیقی پوزیشن مختلف ہوں، یا انٹری ہو جائے مگر اسٹاپ رد ہو، تو پہلے سے طے شدہ ہنگامی طریقے کے مطابق نمائش سنبھالیں۔ صرف درخواست بھیجنے کا پیغام مکمل اور محفوظ پوزیشن کی تصدیق نہیں۔
دستی یا ذہنی اسٹاپ انٹرنیٹ، توجہ اور فوری فیصلے پر منحصر ہے۔ خودکار طریقے میں بھی معلوم ہونا چاہیے کہ حفاظتی ہدایت سرور پر محفوظ ہے یا مقامی ٹرمینل پر چلتی ہے۔ MetaTrader کی trailing stop وضاحت کے مطابق اس کا روایتی ٹریلنگ عمل ٹرمینل پر چلتا ہے؛ ٹرمینل بند ہونے پر نئی خودکار ترمیم رک سکتی ہے، جبکہ پہلے سے سرور پر قائم اسٹاپ اپنی متعلقہ شرائط کے مطابق باقی رہتا ہے۔
اکاؤنٹ میں منفی بیلنس سے تحفظ موجود ہو تو بھی یہ ہر ٹریڈ کا رسک بجٹ محفوظ نہیں کرتا۔ FCA کے متعلقہ ریٹیل قواعد مخصوص دائرے میں اکاؤنٹ کے متعلقہ فنڈز تک ذمہ داری محدود کرتے ہیں؛ یہ ہر ملک، ہر کمپنی یا ہر کلائنٹ کا خودکار حق نہیں۔ اصل فنڈز کی مکمل کمی پھر بھی ممکن ہے۔
16۔ حجم میں تبدیلی، دباؤ کی جانچ اور تجارتی جرنل
پوزیشن میں نئی مقدار شامل کرنا ایک نیا رسک فیصلہ ہے۔ Pyramiding، averaging down یا stop کی تبدیلی کے بعد تمام fills، مجموعی مقدار، اوسط انٹری اور ہر فعال خروج سے خطرہ دوبارہ نکالیں۔ صرف اوسط انٹری بہتر ہونے سے سرمایہ محفوظ نہیں ہو جاتا۔
منافع بخش حصے کو جلد بند کرکے باقی مقدار کا target دور رکھنے پر مجموعی حاصل شدہ R مختلف ہوگا۔ انٹری پر اسٹاپ لانے کے باوجود فیس یا ناموافق تکمیل خالص نقصان پیدا کر سکتی ہے۔ خروج یا مقدار کے قواعد بدلیں تو ان کی جانچ بھی نئے نتائج کے مطابق ہونی چاہیے۔
محدود مارجن کے ساتھ غیر محدود انداز میں خسارے کے بعد حجم بڑھانے سے آخرکار سرمایہ یا اجازت یافتہ حجم کی حد آ سکتی ہے۔ Martingale جیسا حجم کا سلسلہ منفی متوقع نتیجے کو منافع کی ضمانت میں تبدیل نہیں کرتا۔ دوسری طرف کامیابی کے مختصر سلسلے کے بعد بے قاعدہ اضافہ بھی اسی ریکارڈ کی بنیاد پر خودکار طور پر جائز نہیں۔
بیک ٹیسٹنگ میں صرف بہترین لاٹ فیصد نہ تلاش کریں۔ مختلف spreads، ناموافق fills، زیادہ فنانسنگ، بدلتی conversion اور کئی بیک وقت نقصانات کے تحت نتائج دیکھیں۔ تاریخی بدترین ڈرا ڈاؤن آئندہ کے لیے آخری حد نہیں۔ Monte Carlo یا دوبارہ نمونہ سازی مدد دے سکتی ہے، مگر نقصانات کے باہمی تسلسل، نمونے کے انتخاب اور ماڈل کی خامیوں سے نتیجہ بدلتا ہے؛ اسے غیر مشروط احتمال نہ سمجھیں۔
رسک فیصد اور دوسرے parameters منتخب کرنے کے بعد الگ، پہلے استعمال نہ کیے گئے ڈیٹا (Out-of-Sample) اور فارورڈ سیمولیشن میں جانچیں۔ اسی test sample کے نتائج دیکھ کر بار بار حد بدلنا اس کی آزادانہ حیثیت کم کرتا ہے۔ ڈیمو نتائج حقیقی سرمائے کی نفسیات، سیالیت اور تکمیل کا مکمل متبادل نہیں؛ لائیو استعمال کسی کامیاب سیمولیشن کا خودکار اگلا مرحلہ نہیں۔
جرنل میں رسک بنیاد، بجٹ، کنٹریکٹ سائز، پِپ یا ٹِک ویلیو، تبدیلی کا مفروضہ، اسٹاپ، لاٹس، فیس، مارجن، مجموعی کھلا خطرہ اور حقیقی نتیجہ محفوظ کریں۔ اصل نقصان اور منصوبے کے فرق کو غلط حجم، قیمت کے خلا، تبدیلی، لاگت یا عمل درآمد کی الگ وجہ سے جوڑیے۔ ٹریڈنگ پلان، جرنل اور بیک ٹیسٹنگ اس مستقل جائزے کے لیے متعلقہ گائیڈ ہے۔
17۔ آرڈر سے پہلے عملی چیک لسٹ
قانونی و مالی اہلیت: متعلقہ اجازت واضح اور زیرِ خطرہ رقم ضروری ذاتی اخراجات سے الگ ہے۔
درست اکائی: اکاؤنٹ کرنسی، کنٹریکٹ سائز، پِپ یا ٹِک اور حوالہ جاتی مقدار معلوم ہیں۔
بجٹ: منتخب ایکویٹی بنیاد، فی ٹریڈ حد اور پورٹ فولیو کی باقی گنجائش لکھی ہوئی ہے۔
خروج: اسٹاپ کی وجہ، متعلقہ trigger price اور غیر معمولی تکمیل کا مفروضہ واضح ہے۔
حجم: حساب کے بعد Minimum Volume اور Volume Step کی تصدیق اور الٹی جانچ مکمل ہے۔
لاگت: کمیشن، فنانسنگ اور conversion شامل ہیں؛ اسپریڈ یا سلپیج دوبارہ شمار نہیں ہوئے۔
مارجن: نئے آرڈر کے بعد گنجائش اور جبری بندش کی شرط الگ جانچی گئی ہے۔
مشترکہ نمائش: دوسری پوزیشنیں، pending orders اور ایک ہی خبر سے وابستہ خطرے کا جائزہ لیا گیا ہے۔
نقصان کی حد: روزانہ و مجموعی حد، کھلا خسارہ اور مزید ممکنہ کمی کے لیے گنجائش موجود ہے۔
ریکارڈ اور فیصلہ: منصوبہ اور مفروضے محفوظ ہیں؛ بنیادی سوال حل نہ ہو تو آرڈر مؤخر ہے۔
ان سوالات کا مقصد زیادہ ٹریڈز پیدا کرنا نہیں۔ بعض اوقات حساب کا درست نتیجہ یہ ہوتا ہے کہ دستیاب کم از کم حجم، موجودہ لاگت یا مجموعی نمائش کے ساتھ ٹریڈ قابلِ قبول نہیں۔
یہ مضمون مالیاتی تعلیم اور فرضی حسابی مشق کے لیے ہے۔ تمام شرحیں، بجٹ، فیس اور نتائج صرف بیان کردہ مفروضوں کے تحت ہیں۔ اصل معاہدہ، قانونی اجازت، مالی استطاعت اور متعلقہ پروڈکٹ کی تازہ تصریحات الگ جانچی جائیں۔
اکثر پوچھے جانے والے سوالات
کیا فی ٹریڈ 1% یا 2% خطرہ ہر ٹریڈر کے لیے محفوظ ہے؟
نہیں۔ یہ ممکنہ پالیسی اعداد ہیں، ہر شخص یا حکمتِ عملی کی ضمانت نہیں۔ مالی استطاعت، نقصان کے تسلسل، مجموعی نمائش اور غیر معمولی تکمیل کی جانچ ضروری ہے۔ کم فیصد پر بھی ناقابلِ برداشت ڈرا ڈاؤن ہو سکتا ہے۔
پوزیشن سائز نکالتے وقت کس لاٹ کی پِپ ویلیو استعمال کروں؟
مکمل لاٹس میں جواب کے لیے ایک مکمل لاٹ کی قدر استعمال کریں۔ 0.01 لاٹ کی قدر سے حساب ہو تو جواب مائیکرو لاٹ کے مجموعوں میں ہوگا۔ پِپ ویلیو اکاؤنٹ کی کرنسی میں واضح ہونی چاہیے۔
GBP/JPY کا نقصان USD میں کیسے تبدیل ہوتا ہے؟
عام خطی FX معاہدے میں قیمت کا نقصان پہلے JPY میں بنتا ہے۔ USD اکاؤنٹ کے لیے JPY→USD تبدیلی درکار ہے؛ USD/JPY کا نرخ دستیاب ہو تو متعلقہ JPY رقم اس سے تقسیم کی جاتی ہے۔ اصل conversion price، فیس اور بروکر پالیسی کا لحاظ ضروری ہے۔
کیا اسٹاپ لاس کا مطلب زیادہ سے زیادہ نقصان پہلے سے یقینی ہے؟
عام اسٹاپ کے لیے نہیں۔ گیپ یا کم سیالیت میں اصل تکمیل بدتر ہو سکتی ہے۔ مخصوص guaranteed stop کی شرائط الگ ہوتی ہیں۔ اسٹاپ لمٹ بھی نامکمل رہ سکتا ہے، اس لیے price protection اور execution certainty کو ایک نہ سمجھیں۔
کیا زیادہ دستیاب لیوریج سے اسی حجم کی پِپ ویلیو بڑھ جاتی ہے؟
نہیں۔ یکساں مقدار، پروڈکٹ، قیمت کی حرکت اور تبدیلی پر قیمت کا مالی اثر وہی رہتا ہے۔ لیوریج مارجن اور دستیاب گنجائش بدل سکتی ہے؛ بڑا حجم کھولنے سے مالی حساسیت بڑھتی ہے۔ مارجن یا جبری بندش کے اثرات الگ جانچیں۔
اگر حسابی لاٹ کم از کم اجازت یافتہ مقدار سے چھوٹی ہو تو کیا کریں؟
کم از کم مقدار کو خودکار طور پر اختیار نہ کریں۔ موزوں چھوٹی معاہداتی اکائی کی الگ جانچ یا ٹریڈ ترک کرنا ممکنہ فیصلے ہیں۔ پسندیدہ آرڈر برقرار رکھنے کے لیے بجٹ بڑھانا اصل پالیسی کی تبدیلی ہے۔
کیا 1:2 رسک:ریوارڈ سے کم کامیابی شرح پر منافع یقینی ہے؟
نہیں۔ اوسط حاصل شدہ منفعت، اوسط نقصان، کامیابی کی شرح اور اخراجات ایک ساتھ نتیجہ طے کرتے ہیں۔ اخراجات کے بغیر +2R/−1R کے سادہ ماڈل میں تقریباً 33.33% صرف برابر نتیجے کی حد ہے، منافع کی ضمانت نہیں۔
کیا مخالف ٹریڈ یا اسٹاپ انٹری پر لانے سے خطرہ صفر ہو جاتا ہے؟
ضروری نہیں۔ مخالف مقدار سے خالص قیمت کی حساسیت کم ہو سکتی ہے مگر لاگت اور ایک رخ بند ہونے کا خطرہ باقی ہے۔ انٹری پر اسٹاپ بھی فیس اور سلپیج کو لازماً ختم نہیں کرتا، جبکہ کھلے منافع کی واپسی ایکویٹی کم کرتی ہے۔
کیا درست رسک مینجمنٹ نقصان خیز حکمتِ عملی کو منافع بخش بنا دیتی ہے؟
نہیں۔ رسک مینجمنٹ حجم، نمائش اور قابلِ برداشت نقصان کا نظم ہے۔ تجارتی برتری، اخراجات کے بعد مثبت متوقع نتیجہ اور اس کے برقرار رہنے کی معتبر جانچ الگ ضروری ہیں۔ یہ گائیڈ منافع یا سرمائے کی مکمل بقا کی ضمانت نہیں دیتی۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
معاشی اشاریے کیسے پڑھیں؟ فاریکس میں افراطِ زر، روزگار، GDP اور مارکیٹ توقعات کی جامع گائیڈ

آرڈر فلو اور ٹیپ ریڈنگ کیا ہیں؟ فاریکس، CVD اور فُٹ پرنٹ کی جامع گائیڈ

محفوظ پناہ والے اثاثوں کی طلب (Safe-Haven Flows) کیا ہے؟ سونا، ڈالر، ین اور بانڈز کی جامع گائیڈ
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔