فاریکس ٹریڈنگ اردو: مکمل گائیڈ اور 8 مرحلہ وار روڈ میپ | اردو مارکیٹس
فاریکس ٹریڈنگ (Forex Trading) کیا ہے؟ فاریکس ٹریڈنگ سے مراد بین الاقوامی کرنسی مارکیٹ میں ایک کرنسی کے بدلے دوسری کرنسی کی خرید و فروخت ہے، تاکہ شرحِ مبادلہ کے اتار چڑھاؤ سے نفع حاصل کیا جا سکے۔ یہ دنیا کی سب سے بڑی مالیاتی مارکیٹ ہے جس میں روزانہ کھربوں ڈالر کا لین دین ہوتا ہے۔
عالمی مالیاتی منڈیوں میں ٹریڈنگ اکاؤنٹ کھولنا، تکنیکی چارٹس پر کینڈل اسٹک کے چند روایتی نمونوں کی سطحی شناخت اور سوشل میڈیا پر منافع بخش سودوں کے اسکرین شاٹس دیکھنا، کسی بھی طور پر پیشہ ورانہ بصیرت یا آزادانہ فیصلے کرنے کی صلاحیت کا ثبوت نہیں۔ زرمبادلہ کی بین الاقوامی منڈی (Forex Market) کے اندر اصل تجزیاتی اور عملی سوال یہ ہے کہ مارکیٹ کا شریک کس قانونی معاہدے (Contractual Exposure) میں داخل ہو رہا ہے، لیوریج کے استعمال سے سرمائے کا زیاں کن وجوہات کی بنا پر واقع ہوتا ہے، اور اپنی تجارتی حکمتِ عملی کی کارکردگی کو کس سائنسی و شماریاتی پیمانے پر جانچا جا سکتا ہے۔
ایک باضابطہ اور معروضی تعلیمی سفر میں منڈی کا ساختی فہم، قانونی دائرہ کار، خطرات کے حسابی ماڈلز، پلیٹ فارم کا تکنیکی استعمال، جامع بنیادی و تکنیکی تجزیہ اور نتائج کی مسلسل مانیٹرنگ باہم پیوست ہوتے ہیں۔ اگر اس تسلسل میں سائنسی نظم و ضبط کو نظر انداز کر دیا جائے تو بہترین تجزیاتی مفروضہ بھی پوزیشن کے غلط حجم، سلپیج (Slippage) کی اضافی لاگت یا نامساعد مالیاتی ماحول کے باعث ناقابلِ تلافی مالی خسارے کا سبب بن سکتا ہے۔
یہ اردو مارکیٹس کی فاریکس ٹریڈنگ کے موضوع پر مرکزی رہنما دستاویز (Pillar Guide) ہے۔ یہاں نوآموز مارکیٹ شرکاء اور تجزیہ کاروں کے لیے بنیادی معاشی فہم سے لے کر حکمتِ عملی کی تجرباتی جانچ تک ایک شفاف، مرحلہ وار اور قابلِ پیمائش لائحہ عمل مرتب کیا گیا ہے، جس میں ہر مرحلے کی عملی مشق اور متعلقہ تکنیکی گائیڈز شامل ہیں۔ اس دستاویز کا مقصد کسی معینہ مدت میں منافع یا پیشہ ورانہ سند کا دعویٰ کرنا نہیں، بلکہ تجارتی فیصلوں کو سائنسی اصولوں اور اعداد و شمار کی روشنی میں جانچنے کے قابل بنانا ہے۔ تمام پیش کردہ عددی حسابات اور پیمانے محض تفہیم اور تجزیاتی تعلیم کے لیے ہیں۔
اس روڈ میپ کو کہاں سے شروع کریں؟
اگر آپ مارکیٹ کے لیے بالکل نئے ہیں تو اس دستاویز کا مطالعہ ترتیب وار کیجیے۔ اگر آپ پہلے سے تکنیکی چارٹس دیکھتے ہیں مگر نتائج غیر متوازن اور بے قاعدہ ہیں، تو محض نئے انڈیکیٹرز کے تعاقب کے بجائے رسک کنٹرول، عملی اخراجات، تجارتی اصولوں اور جرنلنگ کے کمزور پہلوؤں کا محاسبہ کیجیے۔
سرمایہ کار کی موجودہ سطح | موزوں تعلیمی نقطۂ آغاز | بنیادی مطلوبہ ہدف |
|---|---|---|
کرنسی پیئرز، کوٹیشن اور معاہدے کی نوعیت سے ناواقفیت | زرمبادلہ کی منڈی اور بنیادی مالیاتی اصطلاحات | قیمت کی سمت، ایکسپوژر اور ممکنہ نقصان کے حسابی ماڈل کا درست ادراک |
پلیٹ فارم چلانے کی صلاحیت، مگر لاگت اور حجم کے تعین میں ابہام | رسک مینجمنٹ، پوزیشن سائزنگ اور آرڈر ایگزیکیوشن | ٹریڈنگ آرڈر بھیجنے سے قبل اس کے ہمہ جہت مالیاتی اثرات کا تحریری حساب |
تجزیاتی فہم موجود، لیکن تجارتی کارکردگی کا کوئی معتبر ریکارڈ نہیں | تحریری ٹریڈنگ پلان، مقداری بیک ٹیسٹنگ اور جرنلنگ | منافع بخش اور خسارہ خیز پوزیشنز کو یکساں سائنسی پیمانوں پر پرکھنے کی صلاحیت |
یہ مراحل کسی روایتی اکیڈمک ڈگری کے پابند نہیں بلکہ عملی اور مالیاتی تجزیہ نگاری کے لیے ایک منضبط راستہ فراہم کرتے ہیں۔ جہاں بھی بنیادی خامی نظر آئے، بنیادی اصولوں کی جانب پلٹنا پیشہ ورانہ پیش رفت کا ہی حصہ ہے۔
فاریکس، سی ایف ڈی اور پراپ فارمز میں کیا فرق ہے؟ (Forex vs Prop Firms)
عالمی معیشت میں غیر ملکی کرنسیوں کی ترسیل درآمدات و برآمدات کی ادائیگیوں، بیرونی سفر، غیر ملکی ترسیلاتِ زر (Remittances) اور براہِ راست بیرونی سرمایہ کاری کے لیے درکار ہوتی ہے۔ لہٰذا ہر زرمبادلہ لین دین کو لیوریج والی مالیاتی قیاس آرائی (Leveraged Speculation) نہ سمجھیں۔ اس کے برعکس، موبائل ایپلی کیشن پر نرخوں کا مسلسل متحرک دیکھنا بھی اس امر کی قطعی دلیل نہیں کہ آپ کسی منظم ایکسچینج پر حقیقی کرنسی کے مالک بن رہے ہیں۔
مالیاتی پروڈکٹ کی نوعیت | بنیادی معاہداتی ڈھانچہ | فہم و جانچ کا کلیدی نقطہ |
|---|---|---|
حقیقی کرنسی کا تبادلہ (Physical FX) | مجاز بینکاری و مالیاتی اداروں کے ذریعے کرنسی کا مادی یا دفتری تبادلہ | قانونی اجازت، تجارتی مقصد، حقیقی ڈیلیوری اور ایکسچینج ریٹ کی لاگت |
اوور دی کاؤنٹر مارجن ٹریڈنگ (OTC FX) | غیر منظم یا نجی بروکر/ڈیلر کے ساتھ طے پانے والا براہِ راست آف ایکسچینج معاہدہ | کاؤنٹر پارٹی رسک، ریگولیٹری دائرہ اختیار، کلیرنگ ہاؤس کی عدم موجودگی |
معاہدۂ فرق (Contract for Difference - CFD) | بنیادی اثاثے کی ملکیت کے بغیر صرف قیمت کے فرق پر نقد تصفیہ (Cash Settlement) | بنیادی اثاثے کی ملکیت یا ڈیلیوری نہ ملنا، نقد تصفیے پر مبنی ایکسپوژر، فنانسنگ اخراجات اور کاؤنٹر پارٹی کی معاہداتی شرائط |
ایکسچینج ٹریڈڈ ایف ایکس فیوچرز (FX Futures) | باضابطہ ایکسچینج پر معیاری لاٹ سائز اور مخصوص تاریخِ تنسیخ کا قانونی معاہدہ | سینٹرل کلیرنگ کارپوریشن، شفاف آرڈر بک، مارجن ضوابط اور شفاف تصفیہ |
مالیاتی مصنوعات کی قانونی درجہ بندی مختلف ملکوں کے ضابطہ کار کے مطابق تبدیل ہوتی رہتی ہے۔ امریکی کموڈٹی فیوچرز ٹریڈنگ کمیشن (CFTC) کی آف ایکسچینج فاریکس سے متعلق گائیڈ یہ صراحت کرتی ہے کہ ڈیلر کے زیرِ اہتمام آف ایکسچینج ٹریڈنگ اور منظم تبادلہ گاہوں کے سودوں میں زمین آسمان کا فرق ہے۔ یہ امریکی ماخذ پاکستانی ریگولیٹری فریم ورک کا نعم البدل نہیں، بلکہ ایک بین الاقوامی ادارتی موازنہ ہے۔
سرمایہ کار کو یہ بنیادی ادراک ہونا چاہیے کہ اس کے معاہدے کا حقیقی فریق (Counterparty) کون ہے، اس کے مالی فنڈز کس بینک کے کس سیگریگیٹڈ اکاؤنٹ میں رکھے گئے ہیں اور قانونی تنازع کی صورت میں دائرۂ اختیار کس عدالت یا ریگولیٹر کے پاس ہے۔ کسی مقبول تجارتی سافٹ ویئر کا برانڈ ان بنیادی سوالات کا مداوا نہیں کر سکتا۔
پاکستان میں سیکھنے اور حقیقی رقم استعمال کرنے میں کیا فرق ہے؟
مارکیٹ میکینکس کا علمی مطالعہ کرنا اور کسی غیر ملکی ڈیجیٹل پلیٹ فارم کو سرمایہ منتقل کرنا دو بالکل الگ قانونی اور عملی امور ہیں۔ اسٹیٹ بینک آف پاکستان (SBP) کا 18 مئی 2022 کا ایف ای سرکلر نمبر 08 تمام مجاز ڈیلرز اور عوام الناس کو واضح طور پر متنبہ کرتا ہے کہ پاکستانی مقیمین کی جانب سے غیر ملکی یا غیر مجاز آف شور فاریکس، مارجن اور CFD پلیٹ فارمز کے لیے کارڈز، بینک اکاؤنٹس یا ادائیگی کے گیٹ ویز کے ذریعے فنڈز کی براہِ راست یا بالواسطہ ترسیل فارن ایکسچینج ریگولیشن ایکٹ، 1947 (FERA) کی خلاف ورزی ہے۔
اسی تسلسل میں سیکیورٹیز اینڈ ایکسچینج کمیشن آف پاکستان (SECP) کی اپریل 2025 کی پریس ریلیز و تنبیہ نے عام شہریوں کو غیر ملکی غیر مجاز آن لائن ٹریڈنگ پلیٹ فارمز (جیسے غیر ملکی فاریکس اور کرپٹو ایپس) کی جانب سے پیش کیے جانے والے پرکشش منافع کے جھانسوں اور دھوکہ دہی کے خطرات سے سختی سے خبردار کیا ہے۔
اس بنا پر، کسی غیر ملکی ریگولیٹر کے لائسنس، موبائل ایپ کی آن لائن دستیابی یا بینک کارڈ کے عارضی طور پر قابلِ قبول ہونے کو پاکستانی قوانین کے تحت قانونی توثیق ہرگز تصور نہ کریں۔ اپنی رہائش گاہ، مالیاتی مصنوعہ اور فنڈز کی منتقلی کے حوالے سے اسٹیٹ بینک اور ایس ای سی پی کی تازہ ترین سرکاری ہدایات کی جانچ کیجیے۔ اگر کوئی پلیٹ فارم نئی اجازت کا دعویٰ کرے تو اس کی تصدیق سرکاری گزٹ یا ریگولیٹری پورٹل سے کی جانی چاہیے۔
یہ دستاویز خالصتاً پیشہ ورانہ و مالیاتی تعلیم، حسابی سوجھ بوجھ اور سائنسی جانچ کے فریم ورک کے لیے ہے۔ حقیقی سرمائے کا انخلاء یا جمع کروانا کسی تعلیمی عمل کا خودکار نتیجہ نہیں۔ جب تک مقامی ضوابط کے تحت قانونی دائرہ کار اور مجاز چینلز کی مکمل وضاحت نہ ہو، سرمایہ کاری کو صرف تعلیمی مطالعے اور سیمولیشن تک محدود رکھنا ہی معاشی طور پر دانشمندانہ طرزِ عمل ہے۔
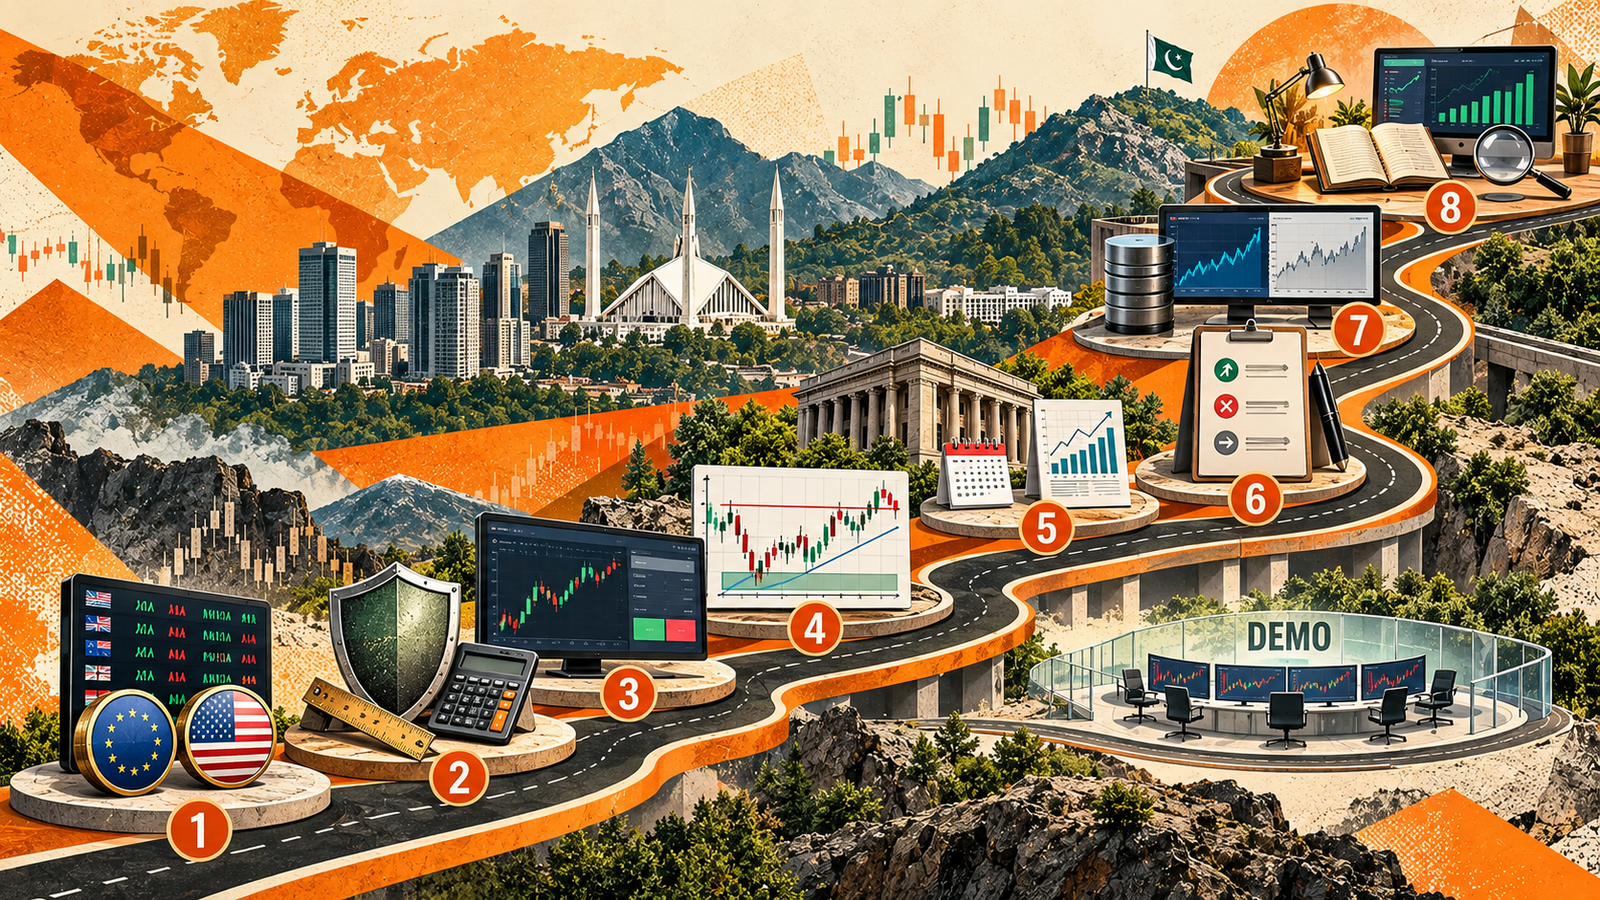
پیشہ ورانہ تربیت کے آٹھ مراحل
مرحلہ | مرکزی تجزیاتی سوال | اگلے مرحلے پر پیش رفت کا عملی ثبوت |
|---|---|---|
1۔ بنیادی معاشی فہم | زرمبادلہ کی کوٹیشن، پیئر اسٹرکچر اور معاہداتی لاگت کا فہم کیسے حاصل ہو؟ | فرضی منظرنامے میں مارکیٹ کی سمت، قیمت کے تغیر اور مالی اثرات کی درستی |
2۔ خطرات کا حسابی ماڈل | ممکنہ نقصان، ٹرانزیکشن لاگت اور مجموعی پورٹ فولیو نمائش کا حجم کیا ہے؟ | حسابی فارمولوں کے ذریعے پوزیشن سائزنگ اور متوقع خسارے کا تحریری حساب |
3۔ تجارتی ٹرمینل کا استعمال | آرڈر کے نفاذ، ترمیم، تنسیخ اور ٹریڈنگ ہسٹری کے تجزیے پر کتنا عبور ہے؟ | ڈیمو ماحول میں بنا کسی تکنیکی و انتظامی غلطی کے آرڈرز کا کامیاب انتظام |
4۔ پرائس ایکشن اور تکنیکی تجزیہ | چارٹ پر کون سا قابلِ پیمائش اسٹرکچر اور تجارتی تسلسل دیکھا جا رہا ہے؟ | مفروضے کی واضح تکنیکی تعریف اور اس کے غیر معتبر (Invalid) ہونے کی قطعی شرط |
5۔ میکرو اکنامک عوامل | دو معیشتوں کے بنیادی اشاریوں اور مارکیٹ توقعات میں کیا تفاوت ہے؟ | معاشی ڈیٹا، منڈی کی پیشگی قیمت بندی اور حقیقی ردعمل کا الگ الگ تجزیاتی اندراج |
6۔ تحریری ٹریڈنگ پلان | بدلتے ہوئے مالیاتی حالات میں کس اصول کے تحت مارکیٹ میں داخل یا خارج ہونا ہے؟ | تحریری ضوابط جو مارکیٹ کے ہیجان کے دوران بھی غیر متزلزل رہیں |
7۔ سائنسی بیک ٹیسٹنگ | ٹریڈنگ ماڈل تاریخی ڈیٹا اور اخراجات منہا کرنے کے بعد کیسی کارکردگی دکھاتا ہے؟ | تاریخی بیک ٹیسٹ اور آؤٹ آف سیمپل فارورڈ ڈیٹا کا مفصل اور غیر جانبدارانہ ریکارڈ |
8۔ ادارتی محاسبہ و ریویو | جب تجارتی نتائج غیر متوقع رخ اختیار کریں تو کس جزو میں اصلاح درکار ہے؟ | تجارتی عمل درآمد کی غلطی، غلط شماریاتی مفروضے اور مارکیٹ کے بدلتے ماحول میں تفریق |
یہ آٹھ مراحل کسی یقینی منافع کی ضمانت کے بجائے مارکیٹ کے ایک معقول، منظم اور سائنسی مشاہدے کا فریم ورک پیش کرتے ہیں۔
مرحلہ 1: فاریکس ٹریڈنگ کی بنیادی اصطلاحات (Pips, Lots, Leverage)
کرنسی جوڑی میں بائیں جانب موجود پہلی کرنسی کو بنیادی کرنسی (Base Currency) اور دائیں جانب موجود دوسری کرنسی کو کاؤنٹر یا کوٹ کرنسی (Quote Currency) کہا جاتا ہے۔ EUR/USD کے بڑھنے کا مفہوم امریکی ڈالر کے مقابلے میں یورو کی قدر میں اضافہ ہے؛ اسی طرح USD/JPY کی قیمت میں اضافے کا مطلب جاپانی ین کے مقابلے میں امریکی ڈالر کا مضبوط ہونا ہے۔ شکاگو مرکنٹائل ایکسچینج (CME) کی کرنسی کوٹیشن سے متعلق تفصیلی گائیڈ اسپاٹ مارکیٹ اور فیوچرز مارکیٹ کے مابین کوٹیشن کے پیچیدہ فرق کو واضح کرتی ہے۔
پِپ (Pip)، ٹِک (Tick) اور ٹریڈنگ پلیٹ فارم کا پوائنٹ (Point) لازماً ایک اکائی نہیں ہوتے۔ لاٹ کا معاہداتی حجم (Contract Size)، قیمت کے تغیر کی کم از کم اکائی، پپ ویلیو اور ٹریڈنگ اکاؤنٹ کی بنیادی کرنسی کے باہمی تعلق کو سمجھنا ناگزیر ہے۔ کسی ایک کرنسی پیئر (مثلاً EUR/USD) کا حساب دیگر غیر ملکی جوڑیوں (مثلاً کراس پیئرز یا USD/JPY) پر بنا تحقیق لاگو نہیں کیا جا سکتا۔
ترتیب | تفصیلی معلوماتی گائیڈ | مطالعے کے بعد مطلوبہ پیشہ ورانہ فہم |
|---|---|---|
1 | مارکیٹ کے ادارہ جاتی شرکاء، لیکویڈیٹی فراہم کنندگان اور لین دین کی ساختی حقیقت | |
2 | تجارتی حجم، قیمت کے تغیر کی پیمائش اور لیوریج کے خطرات کے مابین تفریق | |
3 | قانونی وجود، ریگولیٹری دائرہ کار، ڈپازٹ سیکیورٹی اور آرڈر ایگزیکیوشن ماڈل کی جانچ |
کسی بھی بروکر کی تحقیق میں برانڈ نام کے سحر میں مبتلا ہونے کے بجائے متعلقہ ریگولیٹر کے سرکاری رجسٹر میں معاہدہ کرنے والی اصل قانونی ہستی، اس کا باضابطہ ویب ڈومین، لائسنس کی قسم اور مجاز سرگرمیوں کی براہِ راست تصدیق کیجیے۔ صارفین کے فنڈز سے متعلق قواعد، شکایت کے طریقہ کار اور جہاں دستیاب ہوں، تلافی یا تحفظ کے انتظامات بھی جانچیے۔ فنڈز کی علیحدگی (Segregation of Funds)، منافع کی واپسی کی شرائط، کمیشن اور اوور نائٹ فنانسنگ لاگت کی شفافیت بنیادی ستون ہیں۔ کسی دوسری کمپنی کا لائسنس نمبر یا ملتا جلتا نام دھوکہ دہی کا روایتی ہتھکنڈہ ہو سکتا ہے۔
نئے شرکاء کے لیے پہلا عملی قدم یہ ہے کہ وہ مختلف کرنسی جوڑیوں کے لیے ریاضیاتی فارمولے استعمال کرتے ہوئے یہ اخذ کریں کہ کسی مخصوص پوزیشن کے لیے ایک پپ کی مادی مالیاتی قیمت اکاؤنٹ کرنسی میں کیا بنتی ہے۔ جب تک ان اکائیوں کا توازن واضح نہ ہو، ٹرمینل پر نفع یا نقصان کے ہندسے دیکھ کر فہم کو مکمل نہ سمجھیں۔
مرحلہ 2: رسک مینجمنٹ اور پوزیشن سائزنگ (Position Sizing & Risk)
مارجن دراصل پوزیشن کھولنے اور اسے برقرار رکھنے کے لیے بروکر کے پاس بطور ضمانت منجمد کی جانے والی رقم ہے۔ یہ رقم کسی بھی طور پر اس مخصوص پوزیشن پر ہونے والے زیادہ سے زیادہ نقصان کا حتمی پیمانہ نہیں ہوتی۔ مالیاتی لیوریج کی دستیابی سے مراد یہ ہے کہ محدود سرمائے سے کئی گنا بڑا ایکسپوژر حاصل کیا جا سکتا ہے، جس کے نتیجے میں مارکیٹ کے معمولی منفی اتار چڑھاؤ سے پورا اکاؤنٹ ہی منجمد یا ختم ہو سکتا ہے۔
MetaTrader کی مارجن کیلکولیشن سے متعلق آفیشل دستاویز مختلف مالیاتی آلات اور اکاؤنٹس کے حسابی طریقوں کی صراحت کرتی ہے۔ فاریکس کی بنیادی مساوات کا اطلاق شیئرز، کموڈٹیز یا انڈیکس CFDs پر من و عن نہیں کیا جا سکتا۔
پوزیشن سائزنگ (Position Sizing) کرتے وقت اکاؤنٹ کی لائیو ایکویٹی (Equity)، پہلے سے کھلی پوزیشنوں کا اثر، متوقع اسٹاپ لاس، پپ ویلیو اور متوقع اسپریڈ کو مدنظر رکھا جانا چاہیے۔ ایکویٹی میں لائیو منافع و نقصان شامل ہوتا ہے، لہٰذا صرف جامد بیلنس کو بنیاد بنانا گمراہ کن ہو سکتا ہے۔
پوزیشن سائزنگ کا حسابی ماڈل (فرضی مثال)
فرض کیجیے ایک فرضی یا ڈیمو اکاؤنٹ کی ایکویٹی 10,000 امریکی ڈالر ہے، اور مالیاتی نظم و ضبط کے تحت فی ٹریڈ خطرے کا بجٹ ایکویٹی کا 0.5% مقرر کیا گیا ہے:
منصوبہ بند خطرہ (Risk Budget) = 10,000 × 0.005 = 50 امریکی ڈالر
یہ 0.5% کا ہندسہ کوئی آفاقی قانون یا قطعی سفارش نہیں، بلکہ خطرے کو منظم رکھنے کی ایک روایتی حسابی مثال ہے۔ پوزیشن کے درست لاٹ سائز کا تعین کرنے کے لیے ضروری ہے کہ ٹریڈ کے انٹری پوائنٹ سے اسٹاپ لاس تک کے کل پپس کے فاصلے اور اکاؤنٹ کرنسی میں ایک پپ کی قیمت کو سامنے رکھ کر لاٹ سائز ایڈجسٹ کیا جائے تاکہ عمل درآمد کے مفروضہ شدہ عام حالات میں اسٹاپ لاس تک منصوبہ بند نقصان تقریباً 50 ڈالر رہے۔ قیمت میں گیپ، سلپیج، فیس یا غیر معمولی عمل درآمد کی صورت میں حقیقی نقصان اس بجٹ سے تجاوز کر سکتا ہے۔
اسٹاپ لاس آرڈر دراصل نقصان محدود کرنے کی ایک ہدایتی شرط ہے، یہ ہر حالت میں مطلوبہ نرخ پر عمل درآمد کی عمومی ضمانت نہیں ہوتا۔ مارکیٹ کے بڑے گیپس (Price Gaps)، شدید عدم سیالیت یا اہم معاشی اعلانات کے لمحے آرڈر متوقع قیمت سے بدتر ریٹ پر نافذ ہو سکتا ہے، جسے مارکیٹ کی اصطلاح میں سلپیج (Slippage) کہا جاتا ہے۔ علاوہ ازیں، منفی بیلنس سے تحفظ (Negative Balance Protection) کے قانونی نفاذ کی جانچ بھی ریگولیٹری معاہدے سے کرنا ناگزیر ہے۔
لازمی مطالعاتی دستاویز | عملی صحافتی و تجزیاتی مقصد |
|---|---|
پورٹ فولیو کا توازن، پوزیشن سائزنگ اور مشترکہ نمائش کا حسابی ماڈل | |
نقصان کے بعد لاٹ سائز بڑھانے (Revenge Trading) اور جذباتی انتشار کی بیخ کنی |
رسک مینجمنٹ نقصان خیز حکمتِ عملی کو منافع بخش نہیں بناتی۔ اس کا مقصد بڑے اور ناقابلِ برداشت نقصان کے امکان اور شدت کو محدود کرنا، مجموعی نمائش کو قابو میں رکھنا اور سرمائے کی بقا کے امکانات بہتر کرنا ہے؛ یہ نقصان یا اکاؤنٹ کے خاتمے کو مکمل طور پر خارج نہیں کرتی۔
مجموعی نمائش، تجارتی اخراجات اور سرمائے کی گراوٹ (Drawdown)
ایک سے زیادہ کرنسی پیئرز میں بیک وقت پوزیشنز کھولنا اکثر ایک ہی کرنسی پر خطرے کو غیر معمولی طور پر بڑھا دیتا ہے۔ مثال کے طور پر EUR/USD اور GBP/USD دونوں میں ایک ساتھ لانگ (خریداری) کی پوزیشنز قائم کرنے سے امریکی ڈالر کے خلاف مشترکہ ایکسپوژر پیدا ہوتا ہے۔ اس نمائش کا اصل مالی حجم پوزیشن سائز، معاہداتی قدر اور متعلقہ شرحِ تبادلہ پر منحصر ہوتا ہے، جبکہ دونوں جوڑیوں کا اتار چڑھاؤ اور باہمی تعلق مجموعی خطرے کو متاثر کرتے ہیں؛ اسے خودکار طور پر دوگنا ایکسپوژر نہ سمجھیں۔ مختلف علامات اور ناموں والی پوزیشنز لازماً پورٹ فولیو ڈائیورسیفکیشن کا ثبوت نہیں ہوتیں۔
تجارتی اخراجات میں درج ذیل بنیادی عوامل شامل ہوتے ہیں:
اسپریڈ (Spread): بولی اور مانگ کی قیمت کا فرق (Bid-Ask Spread)۔
بروکر کمیشن: بروکر اور اکاؤنٹ ماڈل کے مطابق ہر جانب الگ (Per-side)، پوزیشن کھولنے اور بند کرنے کے مجموعے پر (Round-turn)، تجارتی حجم کی بنیاد پر یا کسی دوسرے معاہداتی طریقے سے لاگو ہو سکتا ہے۔
اوور نائٹ فنانسنگ لاگت (Swap/Rollover): متعلقہ کرنسیوں کی فنڈنگ کی صورتِ حال، ٹوم نیکسٹ (Tom-next) یا مارکیٹ قیمت بندی، بروکر کے مارک اپ، مالیاتی پروڈکٹ کی تصریحات اور پوزیشن برقرار رکھنے کے دنوں کے مطابق مختلف ہو سکتی ہے؛ اسے محض مرکزی بینکوں کی پالیسی شرحِ سود کے فرق کے مساوی نہ سمجھیں۔
سلپیج اور کرنسی کنورژن فیس: آرڈر کے نفاذ کے وقت قیمت کا غیر سازگار فرق۔
ڈرا ڈاؤن (Drawdown) کسی اکاؤنٹ کے سرمائے میں اس کی تاریخی بلند ترین سطح (Peak) سے آنے والی مجموعی کمی کو ظاہر کرتا ہے۔ ڈرا ڈاؤن کا ریاضیاتی سچ یہ ہے کہ سرمائے میں ہونے والے نقصان اور اس کی بحالی کے لیے درکار منافع کا تناسب غیر متناسب ہوتا ہے۔
ڈرا ڈاؤن اور بحالی کا غیر متناسب تناسب (فرضی مثال)
ابتدائی سرمایہ | کمی کے بعد سرمایہ | واقع شدہ نقصان (Drawdown) | ابتدائی سطح پر بحالی کے لیے درکار منافع |
|---|---|---|---|
10,000 ڈالر | 8,000 ڈالر | -20% (2,000 ڈالر کا خسارہ) | +25% (2,000 ÷ 8,000) |
10,000 ڈالر | 5,000 ڈالر | -50% (5,000 ڈالر کا خسارہ) | +100% (5,000 ÷ 5,000) |
اکاؤنٹ میں 20 فیصد کی کمی واقع ہونے پر اسے واپس 10,000 ڈالر تک لانے کے لیے بقیہ 8,000 ڈالر پر 25 فیصد کا خالص منافع درکار ہوتا ہے۔ ڈرا ڈاؤن جتنا گہرا ہوتا جائے گا، بحالی کے لیے ریاضیاتی تقاضے اتنے ہی کٹھن ہوتے چلے جائیں گے۔ اس نقصان کو جلد پورا کرنے کے لیے لاٹ سائز میں اضافہ کرنا یا زیادہ خطرہ مول لینا مزید بڑے نقصان یا اکاؤنٹ کے خاتمے کے امکان اور شدت کو بڑھا سکتا ہے۔
مرحلہ 3: ٹریڈنگ ٹرمینل (MT4 / MT5) اور آرڈر میکینکس (Order Types)
تجارتی پلیٹ فارم پر مہارت حاصل کر لینا کوئی تجارتی برتری (Edge) نہیں، بلکہ یہ آپریشنل غلطیوں سے بچاؤ کے لیے بنیادی فنی ضرورت ہے۔ لائیو مارکیٹ میں داخلے سے قبل ایک سیمولیٹڈ یا ڈیمو ماحول میں آرڈرز کے نفاذ، لاٹ سائز کی تصدیق، پینڈنگ احکامات، جزوی تصفیے اور تجارتی ہسٹری کے ریکارڈ کے تمام مراحل میں مہارت ناگزیر ہے۔
ترتیب | مطالعاتی گائیڈ | مطلوبہ تکنیکی و عملی مشق |
|---|---|---|
1 | پلیٹ فارم کے بنیادی آرکیٹیکچر، بروکر کے کردار اور ڈیٹا فیڈز میں تفریق | |
2 | سرور کی درست شناخت، لاگ اِن کریڈنشلز اور سیفٹی پیرامیٹرز کا فہم | |
3 | مارکیٹ واچ، ٹرمینل، نیویگیٹر اور کنٹریکٹ اسپیسیفیکیشن کی تفہیم | |
4 | مارکیٹ، لمٹ، اسٹاپ اور اسٹاپ لمٹ آرڈرز کے عملی اطلاقات اور حدود | |
5 | رسک ماڈل کی بنیاد پر حسابی آرڈر، پوزیشن میں ترمیم اور ریکارڈنگ | |
6 | تکنیکی اشاریوں کی پیرامیٹر سیٹنگز اور پرائس چارٹ پر درست مطابقت | |
7 | پروفائل مینجمنٹ، چارٹ ٹیمپلیٹس اور غیر ارادی ون کلک ٹریڈنگ سے بچاؤ |
MetaQuotes کے ٹریڈنگ آپریشنز سے متعلق دستاویزات یہ واضح کرتی ہیں کہ نیٹنگ (Netting) اور ہیجنگ (Hedging) اکاؤنٹس کے مابین احکامات کا ردعمل بالکل مختلف ہوتا ہے۔ نیٹنگ اکاؤنٹ میں پہلے سے کھلی پوزیشن کے مخالف سمت میں آرڈر لگانے سے سابقہ پوزیشن بند یا اس کا حجم کم ہو جاتا ہے، جبکہ ہیجنگ اکاؤنٹ میں متوازی مخالف پوزیشن کھل جاتی ہے۔
اسی طرح عام اسٹاپ لاس سرور کی سطح پر محفوظ ہوتا ہے جبکہ ٹریلنگ اسٹاپ (Trailing Stop) کلائنٹ کے ٹرمینل پر چلتا ہے۔ اگر آپ کا کمپیوٹر یا انٹرنیٹ بند ہو جائے تو کلائنٹ سائیڈ فیچرز خودکار طور پر عمل درآمد روک دیتے ہیں۔ لہٰذا ٹرمینل کی میکینکس کو سمجھے بغیر مالیاتی خطرات سے تحفظ ممکن نہیں۔
مرحلہ 4: ٹیکنیکل اینالیسس، پرائس ایکشن اور چارٹ پیٹرنز (Market Structure)
تکنیکی تجزیہ دراصل ماضی کے قیمت کے رویوں اور مارکیٹ کے لین دین کے مشاہدے سے ممکنہ تجارتی مواقع اور ساختی دائروں کی نشاندہی کا ایک طریقہ کار ہے۔ یہ کوئی سحر انگیز غیب دانی نہیں جس سے آئندہ لمحے کی قطعی قیمت پیشگی معلوم ہو سکے۔ کسی طریقہ کار کی تعریف جتنی مبہم ہوگی، اس کی سائنسی جانچ اتنی ہی ناقابلِ عمل ہو جائے گی۔
ایک معیاری تکنیکی تجزیے کے ماڈل میں ٹرینڈ، سپورٹ، ریزسٹنس یا بریک آؤٹ کے معروضی اور ریاضیاتی اصول طے ہونے چاہئیں۔ محض کسی سپورٹ کا ٹوٹ جانا منافع بخش سودے کا پیش خیمہ نہیں ہوتا، بلکہ اس میں عمل درآمد کا وقت، ٹرانزیکشن کی لاگت اور فالس بریک آؤٹ کا خطرہ بھی شامل ہوتا ہے۔
چارٹ کے مشاہدے کی بنیادی ساخت
معلوماتی گائیڈ | تجزیاتی فہم کا کلیدی سوال |
|---|---|
مارکیٹ میں ہائیر ہائیز (HH) اور لوئر لوز (LL) کی سائنسی تعریف کیا ہے؟ | |
مخصوص ٹائم فریم کے دوران اوپن، ہائی، لو اور کلوز (OHLC) کی معاشی منطق کیا ہے؟ | |
انفرادی کینڈل کی ساخت کو والیم اور اہم مارکیٹ لیولز کے تناظر میں کیسے دیکھا جائے؟ | |
متعدد کینڈلز کا باہمی ربط کب کسی رجحان کے جاری رہنے یا بدلنے کی نشاندہی کرتا ہے؟ | |
طویل مدتی ٹرینڈ کے ساتھ مختصر مدتی انٹری لیولز کی ہم آہنگی کیسے کی جائے؟ |
بڑے ٹائم فریم کا چارٹ وسیع تر میکرو تناظر فراہم کرتا ہے، مگر یہ فرض کر لینا کہ بڑا ٹائم فریم ہمیشہ غالب رہے گا اور مختصر ٹائم فریم محض شور ہے، ایک غیر سائنسی مفروضہ ہے۔ ٹائم فریم کا انتخاب ہمیشہ تجارتی حکمتِ عملی، متوقع ہولڈنگ پیریڈ اور بیک ٹیسٹنگ کے نتائج کے مطابق ہونا چاہیے۔ کینڈل کی ساخت بذاتِ خود یہ قطعی طور پر ثابت نہیں کرتی کہ کس مخصوص بینک نے خریداری کی ہے۔ مشاہدے اور قیاس میں تفریق برقرار رکھنی چاہیے۔
تکنیکی اشاریے اور انڈیکیٹرز (Technical Indicators: RSI, EMA, MACD)
معلوماتی گائیڈ | پیشہ ورانہ استعمال اور احتیاطی حدود |
|---|---|
فبونیچی سوئنگ کے انتخابی تعصب سے گریز اور لیول کی ناکامی کی پیشگی شرط کا اندراج | |
بینڈ کے بالائی یا زیریں سرے کو چھونا خودکار طور پر خرید یا فروخت کا سگنل نہیں | |
تمام اجزاء، ٹائم شفٹنگ (Kumo) اور ٹرینڈ ڈائنامکس کا درست الگورتھمک فہم | |
قیمت اور مومینٹم اشاریے کا اختلاف مارکیٹ کے فوری الٹاؤ کی ضمانت نہیں |
بیشتر تکنیکی انڈیکیٹرز ماضی کی قیمت کے ایک ہی تسلسل سے ریاضیاتی فارمولوں کے ذریعے اخذ کیے جاتے ہیں۔ ان کے بیک وقت ایک ہی رخ پر ہونے کو متعدد آزاد اور غیر جانبدار شواہد تصور نہ کریں۔ چند واضح، معروضی اور ریاضیاتی طور پر تصدیق شدہ اوزاروں کا استعمال اشاروں کے ہجوم سے کہیں زیادہ کارآمد ہوتا ہے۔
ادارہ جاتی سیالیت اور آرڈر فلو (Smart Money Concepts & Order Flow)
معلوماتی گائیڈ | مطالعے سے قبل احتیاطی فریم ورک |
|---|---|
ہندسی زاویوں اور فبونیچی تناسب پر مبنی پیٹرن کی ناکامی کے امکانات کا ادراک | |
بعد از وقوع تعبیر (Hindsight Bias) اور لہروں کے متبادل شمار کا حقیقت پسندانہ جائزہ | |
قیمت کے عدم توازن کے زونز کا مشاہدہ بمقابلہ ادارہ جاتی نیت کے غیر ثابت شدہ دعوے | |
ممکنہ اسٹاپ آرڈرز کے ارتکاز اور منڈی میں حقیقی خریداروں و فروخت کنندگان کا تعامل | |
فیوچرز والیم، والیوم پروفائل اور سنٹرل کلیرنگ ڈیٹا کی حدود کی تفہیم |
یہ تمام اوزار ہر مبتدی کے لیے ناگزیر نہیں۔ اوور دی کاؤنٹر (OTC) فاریکس مارکیٹ ایک غیر مرکزی منڈی ہے جہاں کوئی ایک سنٹرل ایکسچینج نہیں ہوتا، لہٰذا بروکر کے ٹرمینل پر نظر آنے والا والیم پوری عالمی منڈی کا ترجمان نہیں ہوتا، بلکہ اس مخصوص بروکر کی لیکویڈیٹی پول تک محدود ہوتا ہے۔
مرحلہ 5: بنیادی تجزیہ (Fundamental Analysis)، معاشی اشاریے (Economic Indicators)
بنیادی تجزیہ (Fundamental Analysis) معاشی سرگرمی، افراطِ زر، مرکزی بینک کی پالیسی اور سرمایہ جاتی بہاؤ کو کرنسی کی طلب و رسد کے تناظر میں سمجھنے کا طریقہ ہے۔ معاشی اشاریے اس تجزیے کی اہم بنیاد ہیں، جبکہ مالیاتی حالات، جغرافیائی و سیاسی خطرات، سرمایہ کاروں کی پوزیشننگ اور منڈی کی سیالیت بھی شرحِ مبادلہ کے ردِعمل کو متاثر کر سکتی ہیں۔
کسی کرنسی جوڑی میں فیصلہ کن سوال یہ ہے کہ نئی اطلاع پیشگی توقعات سے کتنی مختلف ہے، اس سے آئندہ پالیسی کا منظرنامہ کیسے بدل سکتا ہے، اور دوسری کرنسی کی معیشت کے مقابل کیا نسبتی فرق پیدا ہوتا ہے۔ مثلاً EUR/USD کے جائزے میں امریکا اور یورو ایریا کی معاشی صورتِ حال اور پالیسی توقعات کو ساتھ پڑھنا ضروری ہے۔
بنیادی تجزیے کے چھ اہم شعبے
شعبہ | ابتدائی مطالعے میں کیا سمجھنا ضروری ہے؟ |
|---|---|
مانیٹری پالیسی اور شرحِ سود | موجودہ شرح، آئندہ فیصلوں کا متوقع راستہ، مرکزی بینک کا بیان اور دوسری معیشت کے مقابل شرحوں کا فرق۔ |
افراطِ زر | CPI، Core CPI، PCE، Core PCE اور PPI کی الگ تعریفیں، اجزاء اور پالیسی اہمیت۔ |
روزگار اور اجرتیں | روزگار، بے روزگاری، افرادی قوت میں شرکت، اجرتوں اور کلیمز سے ملنے والی مجموعی تصویر۔ |
پیداوار اور کاروباری سرگرمی | GDP، صنعتی پیداوار اور PMI میں فرق؛ حقیقی نمو، کاروباری سروے اور نمو کے اجزاء کی الگ تعبیر۔ |
صارفین کی طلب اور کھپت | ریٹیل سیلز، حقیقی خرچ، آمدن اور اعتماد کے سرویز؛ فروخت کی مالیت اور فروخت شدہ مقدار میں فرق۔ |
بیرونی شعبہ اور مالیاتی ساکھ | تجارت، کرنٹ اکاؤنٹ، ترسیلات، ذخائر، بیرونی واجبات اور ان کی فنانسنگ کی پائیداری۔ |
ان شعبوں کی تفصیلی تعریفیں، اعداد کی اکائیاں، پیش رو و ہم زمانی و تاخیری اشاریوں کا فرق، نظرثانی اور عملی مثالیں سمجھنے کے لیے معاشی اشاریے پڑھنے کی جامع گائیڈ کا مطالعہ کیجیے۔ اس مرحلے میں مقصد ان معلومات کو ایک منظم، قابلِ جانچ تجزیاتی عمل سے جوڑنا ہے۔
معاشی رپورٹ سے قابلِ جانچ مفروضہ کیسے بنائیں؟
رپورٹ کی شناخت کیجیے: ملک، اصل جاری کنندہ، متعلقہ معاشی مدت، وقتِ اجراء اور پیمائش کی اکائی درج کیجیے۔ ماہانہ، سالانہ اور سالانہ بنائی گئی سہ ماہی رفتار کو الگ رکھیے۔
توقعات پہلے محفوظ کیجیے: اجراء سے پہلے دستیاب Forecast یا Consensus، اس کا ماخذ اور سابقہ عدد لکھیے۔ فراہم کنندہ کے تخمینے کو تمام سرمایہ کاروں کی عین مشترکہ توقع نہ سمجھیے۔
نتیجہ، اجزاء اور نظرثانی ساتھ پڑھیے: تازہ عدد کا توقعات سے فرق جانچیے، پھر گزشتہ ادوار کی تبدیلی اور رپورٹ کی اندرونی ساخت دیکھیے۔ مثبت سرخی کے ساتھ کمزور تفصیل بھی موجود ہو سکتی ہے۔
پالیسی مفہوم واضح کیجیے: لکھیے کہ یہ اطلاع شرحِ سود، نمو یا خطرے کی توقع کس بنیاد پر بدل سکتی ہے۔ پہلے سے قیمت میں شامل توقع اور نئی اطلاع کے درمیان فرق رکھیے۔
دوسری معیشت سے تقابل کیجیے: متعلقہ کرنسی جوڑی کی دوسری جانب بھی یہی سوالات لاگو کیجیے۔ ایک ملک کی بہتر رپورٹ، دوسری کرنسی کے مقابل اس کی یقینی برتری ثابت نہیں کرتی۔
حقیقی ردِعمل الگ ریکارڈ کیجیے: متعلقہ اوقات میں کرنسی اور قابلِ موازنہ بازار شرحوں کا مشاہدہ درج کیجیے۔ اپنی معاشی تعبیر، مشاہدہ شدہ حرکت اور ممکنہ متبادل وجہ کو الگ پہچان دیجیے۔
فرضی طور پر توقع سے بلند افراطِ زر کسی کرنسی کے لیے معاون ہو سکتا ہے، اگر اس سے نسبتاً سخت پالیسی کی توقع بڑھے۔ لیکن پہلے سے موجود قیمت بندی، نمو کی کمزوری، مالیاتی ساکھ یا دوسری معیشت کی صورتِ حال اس تعبیر کو بدل سکتی ہے۔ اس لیے معاشی مفروضے کے ساتھ اس کی ناکامی کی قابلِ مشاہدہ شرط بھی لکھیے۔
متعلقہ مطالعہ اور عملی مشق
گائیڈ | اگلے مطالعے کا مقصد |
|---|---|
رپورٹ کی تعریف، اکائی، توقعات، نظرثانی اور اعداد کی حدود سمجھنا۔ | |
مختلف معاشی شواہد کو دو کرنسیوں کے تقابلی جائزے میں یکجا کرنا۔ | |
بحران، خطرے سے گریز اور غیر معمولی سرمایہ جاتی بہاؤ کا فہم۔ | |
مقامی معاشی ساخت، بیرونی ادائیگیوں اور روپے کا متعلقہ تناظر۔ |
عملی مشق کے لیے کسی منتخب کرنسی جوڑی کی ایک اہم رپورٹ منتخب کیجیے۔ اجراء سے پہلے توقعات اور ممکنہ منظرنامے، اور بعد میں اصل نتیجہ، نظرثانیاں، پالیسی تعبیر، حقیقی ردِعمل اور خلاف شواہد درج کیجیے۔ تاریخی جانچ میں صرف وہ معلومات استعمال کیجیے جو متعلقہ وقت پر دستیاب تھیں۔
امریکی اشاریوں کی تعریفیں اور طریقۂ اجراء پاکستانی ڈیٹا پر بلا تحقیق لاگو نہ کیجیے۔ مقامی اعداد کے لیے متعلقہ سرکاری ادارے کی تعریف، مدت اور طریقۂ تیاری کی تصدیق ضروری ہے۔
اس مرحلے کی تکمیل کا عملی ثبوت ایسا تحریری تجزیہ ہے جس میں ڈیٹا، توقع، معاشی مفروضہ اور حقیقی مشاہدہ الگ پہچانے جا سکیں۔ انٹری، پوزیشن سائز، قابلِ قبول نقصان اور اخراج کے اصول اگلے مرحلے کے تحریری ٹریڈنگ پلان میں متعین ہوں گے۔
مرحلہ 6: فاریکس ٹریڈنگ اسٹریٹیجی اور ٹریڈنگ پلان کی تشکیل (Trading Plan)
«میں ٹرینڈ کی سمت میں خریداری کروں گا» ایک خام خیال ہے، کوئی تجارتی حکمتِ عملی نہیں۔ جب تک مارکیٹ کے ماحول، انٹری کے معیار، متوقع خطرے، اخراج کی شرائط اور ناکامی کے اصولوں کو واضح نہ کیا جائے، ایک ہی جملے پر مختلف افراد بالکل متضاد فیصلے کر سکتے ہیں۔
ٹریڈنگ پلان، جرنل اور بیک ٹیسٹنگ کی جامع گائیڈ اس عمل کا بنیادی فریم ورک پیش کرتی ہے۔ تجارتی پلان دراصل ایک ایسا تحریری ضابطہ اخلاق ہے جس سے یہ واضح ہو سکے کہ لیا گیا فیصلہ کسی سائنسی بنیاد پر تھا یا عین وقت پر مارکیٹ کے ہیجان میں لیا گیا غیر منطقی قدم۔
ٹریڈنگ پلان کا ساختی ستون | تحریری تشخیصی سوال |
|---|---|
تجارتی دائرہ کار (Scope) | کون سی مخصوص کرنسی جوڑیاں، مارکیٹ سیشنز اور ٹائم فریم استعمال ہوں گے؟ |
مارکیٹ کا ماحول (Environment) | حکمتِ عملی کا اطلاق ٹرینڈنگ منڈی پر ہے، رینج باؤنڈ پر یا معاشی خبر کے عدم استحکام پر؟ |
انٹری کا معیار (Entry Trigger) | کون سا مخصوص چارٹ پیٹرن، کینڈل فارمیشن یا آرڈر فلو کنڈیشن درکار ہے؟ |
عدم توثیق کا نقطہ (Invalidation) | کس مخصوص سطح پر پہنچ کر ابتدائی تجارتی مفروضہ باطل قرار پائے گا؟ |
مالیاتی خطرہ (Risk Parameters) | فی پوزیشن کتنا فیصد اور یومیہ بنیاد پر پورٹ فولیو کا کل کتنا خطرہ اٹھایا جائے گا؟ |
خروج کی شرائط (Exit Strategy) | منافع کی وصولی، ٹریلنگ اسٹاپ یا وقت گزرنے کی بنیاد پر پوزیشن کب منسوخ ہوگی؟ |
توقف کے ضوابط (Kill-Switch) | کتنے مسلسل نقصانات یا مارکیٹ کی کس غیر متوقع حالت میں ٹریڈنگ روک دی جائے گی؟ |
کارکردگی کا جائزہ (Review) | تجارتی ڈیٹا کو کس فارمیٹ میں مرتب کیا جائے گا اور کس بنیاد پر طریقہ کار بدلے گا؟ |
پہلے سے طے شدہ ناکامی کی شرط اور بعد میں خود ساختہ توجیہات دو مختلف چیزیں ہیں۔ ہر خسارے کے بعد اپنے مفروضے کے معنی بدل لینا سائنسی طریقہ کار کی مکمل نفی ہے۔
ون ریٹ (Win Rate) بمقابلہ متوقع شماریاتی قدر (Expectancy)
مالیاتی منڈیوں میں اکثر نوآموز افراد جیتنے والی ٹریڈز کے تناسب (Win Rate) کو کامیابی کا واحد معیار سمجھ لیتے ہیں۔ تاہم، اوسط منافع، اوسط نقصان اور تجارتی لاگت کو شامل کیے بغیر صرف ون ریٹ سے مجموعی منافع بخشی کا سراغ نہیں لگایا جا سکتا۔
ایک حکمتِ عملی کا شماریاتی تخمینہ (Expectancy) درج ذیل مساوات سے اخذ کیا جاتا ہے:
متوقع قدر (Expectancy) = (جیت کا تناسب × اوسط منافع) − (نقصان کا تناسب × اوسط نقصان) − اوسط تجارتی اخراجات
شماریاتی حساب کا عملی ماڈل (فرضی مثال)
فرض کیجیے ابتدائی خطرے کے پیمانے کو 1R تصور کیا جائے (جہاں R سے مراد فی ٹریڈ منصوبہ بند خطرہ ہے):
جیت کا تناسب (Win Rate): 40% (0.40)
اوسط منافع: 2R
نقصان کا تناسب (Loss Rate): 60% (0.60)
اوسط نقصان: 1R
خام متوقع قدر = (0.40 × 2R) − (0.60 × 1R) = 0.80R − 0.60R = +0.20R فی ٹریڈ
اگر اس تجارتی سلسلے میں اوسط تجارتی اخراجات (اسپریڈ، کمیشن اور سلپیج) 0.10R ہوں تو خالص متوقع قدر:
خالص متوقع قدر = +0.20R − 0.10R = +0.10R فی ٹریڈ
اس فرضی مثال میں 40 فیصد ون ریٹ، اوسط منافع و نقصان اور اخراجات کی مفروضہ شدہ تقسیم برقرار رہنے اور تخمینوں کے قابلِ اعتماد ہونے کی صورت میں ماڈل کی تخمینی متوقع قدر مثبت ہے۔ حقیقی نتائج نمونے کی غیر یقینی، مارکیٹ کے ماحول میں تبدیلی، عمل درآمد اور منافع و نقصان کی تقسیم بدلنے سے مختلف ہو سکتے ہیں۔ اسی طرح 80 فیصد ون ریٹ کے باوجود ماڈل منفی متوقع قدر، بڑے ڈرا ڈاؤن یا شدید نقصان کا شکار ہو سکتا ہے، اگر اوسط نقصان اوسط منافع کے مقابلے میں غیر متناسب طور پر بڑا ہو۔
مرحلہ 7: بیک ٹیسٹنگ (Backtesting) اور ڈیمو ٹریڈنگ مشق کے معیارات
بیک ٹیسٹنگ (Backtesting) سے مراد ماضی کے تاریخی ڈیٹا پر کسی طے شدہ تجارتی حکمتِ عملی کے اصولوں کو نافذ کر کے اس کی کارکردگی کی جانچ کرنا ہے۔ بیک ٹیسٹ کا بنیادی مقصد یہ جانچنا ہوتا ہے کہ آیا تاریخی ڈیٹا میں واضح اور پہلے سے متعین تجارتی اصولوں کے حق میں قابلِ پیمائش شواہد موجود ہیں۔ آؤٹ آف سیمپل جانچ اوور فٹنگ کے خطرے کو کم کرنے میں مدد دیتی ہے، مگر یہ مستقبل میں حقیقی شماریاتی برتری (Statistical Edge) یا لائیو منافع کا قطعی ثبوت نہیں۔
معیاری بیک ٹیسٹ کے لیے درج ذیل تعصبات (Biases) سے اجتناب لازمی ہے:
لک اہید بایس (Look-ahead Bias): ٹریڈنگ ماڈل میں مستقبل کے ڈیٹا کا استعمال جو اس وقت مارکیٹ میں دستیاب نہیں تھا۔
ری پینٹنگ (Repainting): انڈیکیٹرز کے ایسے سگنلز جو بار بند ہونے کے بعد اپنا رخ یا مقام تبدیل کر لیتے ہوں۔
اوور فٹنگ (Curve Fitting / Over-optimization): ماضی کے ڈیٹا کے مطابق پیرامیٹرز کو ضرورت سے زیادہ ڈھالنے سے تاریخی کارکردگی غیر معمولی طور پر اچھی دکھائی دے سکتی ہے، جبکہ نئے یا لائیو ڈیٹا پر اس کی کارکردگی نمایاں طور پر کمزور ہو سکتی ہے۔
سلپیج اور اسپریڈ کا اخراج: اگر متعلقہ transaction costs اور execution assumptions شامل نہ ہوں تو backtest عملی نتائج کو materially overstate کر سکتا ہے اور live applicability کا اندازہ ناقابلِ اعتماد ہو سکتا ہے۔
MetaTrader کی اسٹریٹجی ٹیسٹر دستاویزات یہ صراحت کرتی ہیں کہ تاریخی ڈیٹا پر جانچ کے لیے نمونے سے ماورا (Out-of-sample) ڈیٹا کا استعمال کیوں ضروری ہے۔ اگر کسی ماڈل کو تیار کرنے کے لیے 2018 سے 2022 تک کا ڈیٹا استعمال کیا گیا ہو، تو اس کی ایک اہم آؤٹ آف سیمپل جانچ 2023 سے 2026 تک کے غیر مانوس ڈیٹا پر ہونی چاہیے۔
فارورڈ ٹیسٹنگ اور سیمولیٹڈ مشق کے معیارات
تاریخی بیک ٹیسٹنگ کے بعد اگلا سائنسی مرحلہ فارورڈ ٹیسٹنگ (Forward Testing) ہے، جس میں لائیو مارکیٹ کی تشکیل پانے والی قیمتوں کے ساتھ بغیر حقیقی رقم کے مشق کی جاتی ہے۔ فارورڈ ٹیسٹنگ کا بنیادی مقصد یہ جانچنا ہے کہ آیا تجزیہ کار لائیو مارکیٹ کے بہاؤ میں بنا کسی پس و پیش کے قواعد پر عمل کر سکتا ہے یا نہیں۔
ڈیمو ٹریڈنگ کے عمل میں درج ذیل ریکارڈنگ ناگزیر ہے:
آرڈر بھیجنے سے قبل چارٹ کا اسکرین شاٹ اور داخلے کی واضح عقلی و حسابی وجہ۔
لائیو ریٹ، متوقع اسپریڈ اور متوقع سلپیج کی نشاندہی۔
وہ مواقع جو اصولوں پر پورا اترتے تھے لیکن کسی ذاتی مصروفیت یا ہچکچاہٹ کی وجہ سے چھوٹ گئے۔
وہ خلافِ ضابطہ سودے جو جلد بازی یا اشتعال میں کیے گئے۔
ڈیمو ٹریڈنگ کسی صورت حقیقی سرمائے کے جذباتی دباؤ، لائیو بروکر ایگزیکیوشن، حقیقی اسپریڈز، سیالیت کی صورتِ حال اور سلپیج کا مکمل نعم البدل نہیں ہو سکتی۔ سیمولیشن میں حاصل شدہ نتائج کو حقیقی منڈی کا حتمی منافع نہ سمجھیں۔ اگر بروکر کا سرور یا لیکویڈیٹی پول بدل جائے تو نتائج میں واضح تفاوت پیدا ہو سکتا ہے۔
تجارتی روزنامچہ (Journal): نتائج کے ساتھ فیصلوں کے معیار کا تجزیہ
ایک غلط تجارتی فیصلہ بھی مارکیٹ کی اتفاقی حرکت کے باعث منافع بخش نکل سکتا ہے، اور ایک انتہائی اصولی اور درست حکمتِ عملی پر مبنی سودا بھی مارکیٹ کی فطری غیر یقینی کی وجہ سے نقصان میں بند ہو سکتا ہے۔ کسی سودے کی اہلیت کا تعین محض اس کے سبز یا سرخ اختتام سے کرنا پیشہ ورانہ صحافتی و تجزیاتی دیانت کے منافی ہے۔
تجارتی روزنامچے (Journal) کا لازمی اندراج | تجزیاتی و انتظامی افادیت |
|---|---|
تاریخ، وقت، سیشن اور حکمتِ عملی کا ورژن | مارکیٹ کے مختلف اوقات اور تبدیل شدہ ماڈلز کے اثرات کا انفرادی جائزہ |
انٹری سے قبل چارٹ کی تصویر اور منطقی بنیاد | پوزیشن بند ہونے کے بعد حقیقت پسندی اور بعد از وقوع تعصب کا خاتمہ |
حسابی خطرہ، پوزیشن سائز اور متوقع لاگت | اس بات کی تصدیق کہ خطرے کا بجٹ لائیو مارکیٹ میں قائم رہا |
حقیقی ایگزیکیوشن نرخ، سلپیج اور فیس | عملی تجارتی اخراجات کا حکمتِ عملی کے متوقع نتائج پر اثر |
اصولوں کی مکمل پاسداری یا جزوی خلاف ورزی | طریقہ کار کی ساختی خامی اور ذاتی نظم و ضبط کی کوتاہی میں تفریق |
ترک کیے گئے مواقع (Missed Trades) کا احاطہ | تجزیاتی جانچ کے انتخابی تعصب (Cherry-picking) کی بیخ کنی |
ٹریڈنگ کے دوران محسوس ہونے والی نفسیاتی کیفیات کو مختصر الفاظ میں قلمبند کرنا مفید ہو سکتا ہے، لیکن ہر خسارے کو محض جذباتی کمزوری کا نام نہ دیں۔ اکثر اوقات مسئلہ حکمتِ عملی کی کمزور متوقع قدر (Expectancy) یا مارکیٹ رجحان کی تبدیلی کا ہوتا ہے۔ درست تشخیص کے بغیر محض خود اعتمادی بڑھانے کی کوششیں مسئلے کو حل نہیں کر سکتیں۔
یومیہ اور ہفتہ وار تجارتی معمولات کی تنظیم
ایک سنجیدہ مارکیٹ تجزیہ کار مسلسل سکرین کے سامنے بیٹھنے کے بجائے وقت کی باضابطہ تقسیم کرتا ہے:
مارکیٹ سیشن سے قبل: معاشی کیلنڈر، اہم سنٹرل بینک اعلانات، اور اوور نائٹ مارکیٹ مووز کا مشاہدہ۔
تجارتی سیشن کے دوران: صرف اور صرف پیشگی طے شدہ شرائط کی تکمیل پر ہی آرڈر کا نفاذ؛ چارٹ پر سگنلز کی زبردستی تلاش سے گریز۔
سیشن کے اختتام پر: تجارتی روزنامچے کا اندراج، اخراجات کی جانچ اور اوپن پوزیشنز کے رسک پیرامیٹرز کی تصدیق۔
ہفتہ وار ریویو: مجموعی ہفتہ وار کارکردگی کا غیر جانبدارانہ شماریاتی تجزیہ۔ کسی ایک خراب ہفتے کے نتیجے میں پوری حکمتِ عملی کو ختم کر دینا بار بار صفر سے شروعات کرنے کا سبب بنتا ہے۔
پیشہ ورانہ نظم و ضبط کا بنیادی اصول یہ ہے کہ مبہم صورتِ حال میں ٹریڈ نہ کرنا اور مارکیٹ سے الگ بیٹھنا بھی ایک مکمل اور دانشمندانہ تجارتی فیصلہ ہوتا ہے۔
مرحلہ 8: لائیو ٹریڈنگ کا آغاز (Live Account & Real Capital Deployment)
لائیو ٹریڈنگ کا مرحلہ محض کسی مخصوص تعلیمی دورانیے کے خاتمے سے اخذ نہیں ہوتا۔ اس کے لیے تین بنیادی شرائط کی بیک وقت تکمیل ناگزیر ہے:
قانونی و ضابطہ جاتی اجازت: متعلقہ دائرۂ اختیار میں رقوم کی منتقلی اور سرمایہ کاری کی قانونی حیثیت کا قطعی جواز۔
سرمائے کی نوعیت (Risk Capital): ایسا سرمایہ جس کے مکمل ضیاع سے گھریلو بجٹ، ذاتی زندگی، خاندانی کفالت یا قرضوں کی واپسی پر کوئی منفی اثر نہ پڑے۔
شماریاتی شواہد: مختلف نمونوں اور فارورڈ ٹیسٹنگ کی صورتِ حال میں قواعد کی مسلسل پاسداری، مناسب نمونۂ جانچ اور اخراجات کے بعد مثبت متوقع قدر کے معقول اور قابلِ تکرار شواہد۔
گھریلو اخراجات، تعلیمی فیسوں یا ہنگامی اخراجات کے لیے مختص رقم کو لیوریج پر مبنی فاریکس قیاس آرائی میں لگانا شدید مالی نقصان اور بنیادی ضروریات کی ادائیگی میں مشکلات پیدا کر سکتا ہے۔ کم رقم سے اکاؤنٹ کھل جانا اس بات کا ثبوت نہیں کہ اس رقم سے باقاعدہ روزگار یا معاشی کفالت ہو سکتی ہے۔ غیر معمولی یا ضمانت شدہ ماہانہ منافع کے وعدے کو دھوکہ دہی کی ایک اہم انتباہی علامت سمجھیں، خصوصاً جب منافع کا ذریعہ، قانونی اجازت اور فنڈز کی تحویل واضح نہ ہوں۔
جہاں قانونی رسائی موجود ہو، وہاں بھی چھوٹی پوزیشن کے ساتھ شروعات کرنی چاہیے اور اکاؤنٹ سائز میں اضافہ صرف اور صرف مستقل مزاجی اور ٹھوس شواہد کے بعد ہونا چاہیے۔
سگنل گروپس، کاپی ٹریڈنگ اور ٹریڈنگ بوٹس کے خطرات (Trading Scams)
سوشل میڈیا پر غیر مصدقہ سگنل سروسز، ٹیلی گرام گروپس، کاپی ٹریڈنگ اکاؤنٹس اور خودکار روبوٹس (Expert Advisors - EAs) کے ذریعے فوری دولت کے وعدے غیر حقیقت پسندانہ ہیں۔ کسی بھی بیرونی سسٹم پر انحصار کرنے سے قبل درج ذیل حقائق کا ادراک ضروری ہے:
اکاؤنٹ کی تصدیق: کیا کارکردگی کے اعداد و شمار کی تائید کسی معتبر تیسرے فریق کے ٹریکنگ یا تصدیقی نظام، بروکر کے اصل ریکارڈ اور جہاں مناسب ہو، آزاد آڈٹ سے ہوتی ہے؟ Myfxbook جیسے نظام کی اکاؤنٹ یا تجارتی ریکارڈ کی تصدیق کو مکمل آزاد مالیاتی آڈٹ کے مساوی نہ سمجھیں۔
ڈرا ڈاؤن کی نوعیت: کیا ماڈل Martingale یا Grid structure استعمال کرتا ہے جس میں losses کے دوران exposure بڑھ سکتا ہے، چھوٹے مسلسل gains tail risk کو چھپا سکتے ہیں، اور بڑی adverse move شدید drawdown یا account failure پیدا کر سکتی ہے؟
فنڈڈ اکاؤنٹس (Proprietary Trading Firms): ریٹیل فنڈڈ ٹریڈر پروگرامز کے کاروباری ماڈلز مختلف ہوتے ہیں اور ان کے معاہدات کا تفصیلی مطالعہ ناگزیر ہے۔ بعض پروگرامز جانچ کی فیس، سبسکرپشن چارجز یا سیمولیٹڈ اکاؤنٹس استعمال کرتے ہیں، جبکہ حقیقی سرمائے کی فراہمی، ادائیگی کے قواعد اور خطرے کی حدود ادارے کے لحاظ سے مختلف ہو سکتی ہیں۔ معاہدے میں واضح کیجیے کہ اکاؤنٹ سیمولیٹڈ ہے یا لائیو، فیس کیا ہے، ادائیگی کس بنیاد پر ہوگی اور کن قواعد کی خلاف ورزی پر اکاؤنٹ ختم کیا جا سکتا ہے۔ محض فنڈڈ اکاؤنٹ کی اصطلاح کو ملازمت یا محفوظ سرمایہ کاری کی ضمانت نہ سمجھیں۔
الگورتھم یا کمپیوٹر کوڈ کا مطلب «بے خطر» نہیں ہوتا۔ اگر مارکیٹ غیر معمولی خبر پر غیر مستحکم ہو جائے تو خودکار سسٹمز میں سلپیج اور تکنیکی خرابی سے ہونے والا نقصان غیر متوقع ہو سکتا ہے۔
اس روڈ میپ کی حتمی عملی دستاویزات
اس تعلیمی سفر کی کامیابی کا پیمانہ دیکھے گئے اسباق کی تعداد نہیں، بلکہ درج ذیل قابلِ جانچ اور دستاویزی شواہد ہیں:
منتخب کردہ فنانشل پروڈکٹ، معاہداتی نوعیت اور متعلقہ ریگولیٹری قانونی حیثیت کا تحریری ادراک۔
کرنسی جوڑی کی قیمت کے تغیر، پپ ویلیو، ٹرانزیکشن اخراجات اور متناسب لاٹ سائز کا درست حسابی ریکارڈ۔
ٹریڈنگ ٹرمینل میں آرڈر کے اندراج، سٹاپ لاس اور پوزیشن منیجمنٹ کی غلطی سے پاک عملی مشق۔
ایک محدود، واضح اور سائنسی تجارتی ماڈل کا تحریری ٹریڈنگ پلان جس میں ناکامی کی شرائط واضح ہوں۔
تاریخی ڈیٹا پر کی گئی بیک ٹیسٹنگ، اس کے مفروضوں اور تمام ٹریڈز کا تفصیلی اسپریڈ شیٹ ریکارڈ۔
فارورڈ ڈیمو ٹیسٹنگ کا ایک مفصل تجارتی روزنامچہ (Journal) جس میں ترک کیے گئے مواقع بھی درج ہوں۔
حکمتِ عملی کو جاری رکھنے، اس میں ترمیم کرنے یا مارکیٹ سے الگ رہنے کی تحریری توجیہ۔
اگر آپ کا بنیادی معاشی مقصد طویل مدتی اثاثوں کی تعمیر اور مالیاتی تحفظ ہے، تو فاریکس قیاس آرائی کے بجائے پاکستان میں سرمایہ کاری کی مرکزی گائیڈ کا مطالعہ زیادہ موزوں، پائیدار اور معاشی طور پر محفوظ راستہ ہے۔
قانونی و اداریاتی تنبیہ: یہ دستاویز خالصتاً عمومی مالیاتی تعلیم، تجزیاتی آگاہی اور سائنسی فہم کے لیے شائع کی گئی ہے۔ اس میں پیش کردہ تمام حسابی و عددی مثالیں فرضی ہیں۔ کسی تجارتی پلیٹ فارم، بروکر، سافٹ ویئر یا تدریسی ذریعے کا ذکر کسی صورت ان کی قانونی توثیق، مقامی ضوابط کے تحت اجازت، ذاتی مالیاتی مشاورت یا منافع کی ضمانت نہیں۔
Education (5)


More topics coming soon. Explore all our educational guides.