کوکنگ آئیل پروڈیوسرز اور سپلائرز کے لیے FBR کا ان پٹ ٹیکس ایڈجسٹمنٹ کا فیصلہ
★اہم نکات
- •نیا نوٹیفیکیشن: FBR نے S.R.O. 1190(I)/2019 میں ترمیم کرتے ہوئے S.R.O. 1631(I)/2026 جاری کیا ہے۔
- •بنیادی فائدہ: ڈیجیٹل نظام کی تعمیل کرنے والے گھی اور کوکنگ آئیل سپلائرز کو اعلی ان پٹ ٹیکس ایڈجسٹمنٹ کی اجازت دی گئی ہے۔
- •لاگو ہونے کی مدت: یہ سہولت 30 نومبر 2026 تک کے لیے نافذ کی گئی ہے۔
- •شرائط: ڈیجیٹل انوائسنگ، پروڈکشن مانیٹرنگ اور تھرڈ شیڈول کے تحت ریٹیل قیمت پر سیلز ٹیکس کی ادائیگی لازمی ہے۔
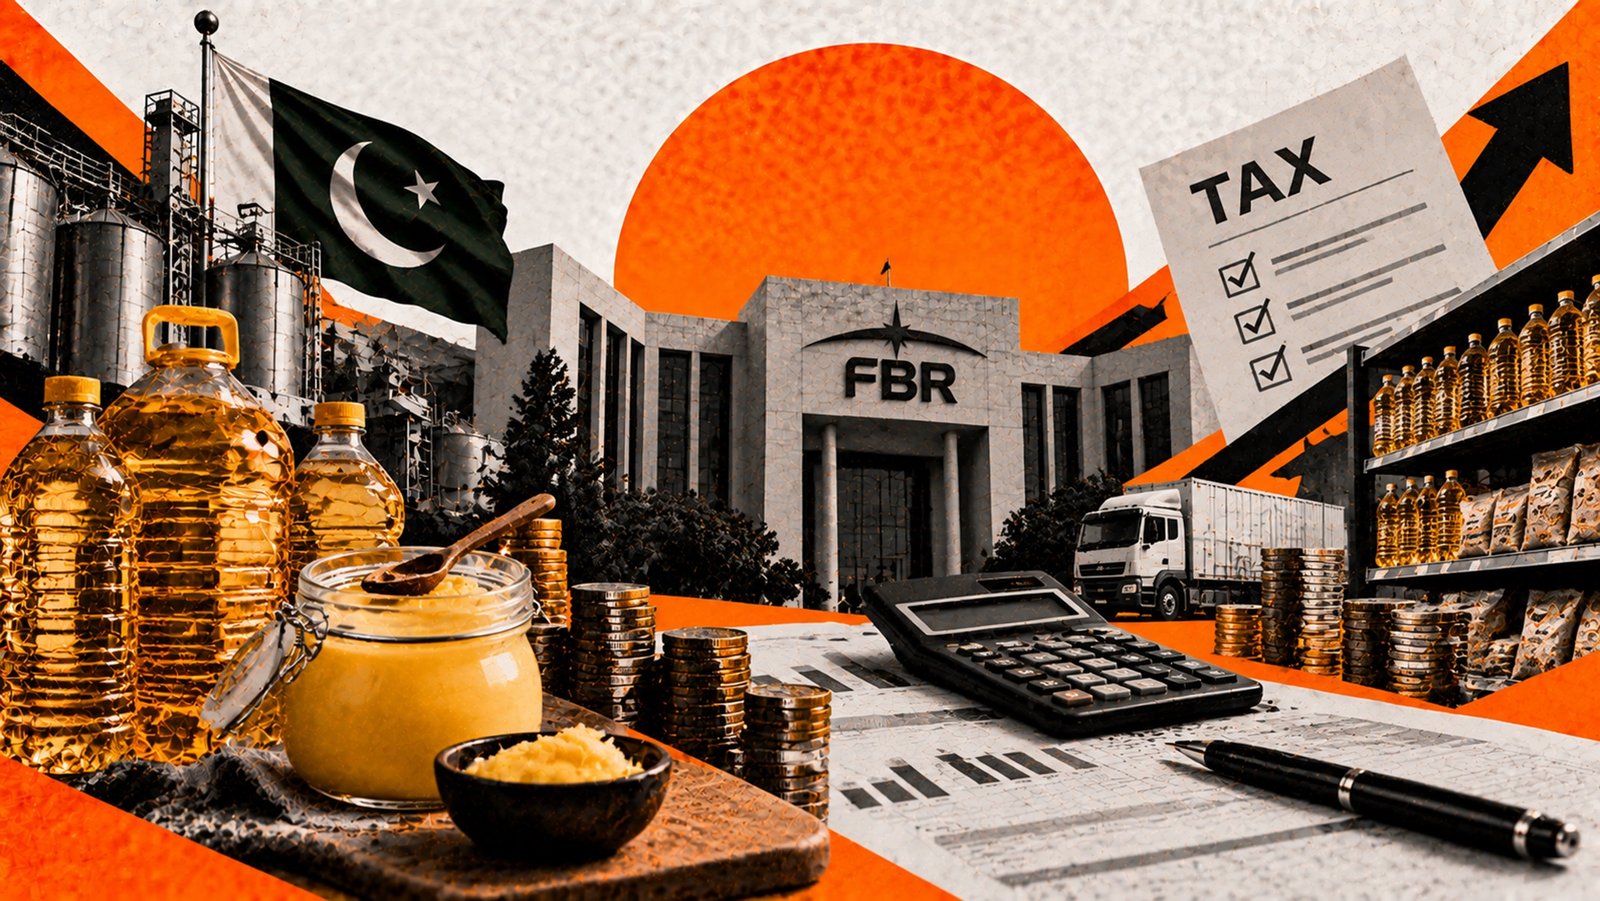
فیڈرل بورڈ آف ریوینو (FBR) نے کوکنگ آئیل اور گھی کی مصنوعات فراہم کرنے والے رجسٹرڈ افراد کے لیے ان پٹ ٹیکس ایڈجسٹمنٹ (Input Tax Adjustment) کو آسان بناتے ہوئے اس میں اضافے کی اجازت دے دی ہے۔ یہ اہم اقدام ڈیجیٹل انوائسنگ (Digital Invoicing) اور پیداوار کی مانیٹرنگ (Production Monitoring) کے تقاضوں پر مکمل عمل درآمد سے مشروط ہے۔
معاشی اور مارکیٹ کے تناظر میں دیکھا جائے تو یہ فیصلہ کارپوریٹ سیکٹر کو باضابطہ بنانے اور ٹیکس نیٹ کو وسیع کرنے کی ایک کڑی ہے، جس سے طویل مدت میں شفافیت کو فروغ ملے گا۔
رجسٹرڈ افراد کے نقطہ نظر دیکھا جائے تو یہ فیصلہ کارپوریٹ سیکٹر کو باضابطہ بنانے اور ٹیکس نیٹ کو وسیع کرنے کی ایک کڑی ہے، جس سے طویل مدت میں شفافیت کو فروغ ملے گا۔
FBR input tax adjustment کیا ہے اور یہ کیوں اہم ہے؟
FBR ان پٹ ٹیکس ایڈجسٹمنٹ (FBR input tax adjustment) سے مراد وہ عمل ہے جس کے ذریعے رجسٹرڈ کاروبار اپنی خریداری پر ادا کردہ سیلز ٹیکس کو اپنی فروخت پر وصول ہونے والے ٹیکس سے منہا کرتے ہیں۔
عام حالات میں سیلز ٹیکس ایکٹ 1990 کے سیکشن 8B کے تحت ان پٹ ٹیکس کی کٹوتی پر 90 فیصد کی عمومی پابندی یا حد عائد ہوتی ہے۔ تاہم، مخصوص شعبوں کے لیے حکومت اس ضابطے میں استثنیٰ فراہم کرتی ہے تاکہ مینوفیکچرنگ اور سپلائی چین کو معاشی دباؤ سے بچایا جا سکے۔
جب کسی اہم صنعت جیسے کہ خوردنی تیل اور گھی کے شعبے کو اس طرح کی سہولیات دی جاتی ہیں، تو اس سے نہ صرف کیش فلو بہتر ہوتا ہے بلکہ کاروباری اداروں کو اپنے آپریشنز کو ڈیجیٹل فریم ورک میں ڈھالنے کا ترغیب بھی ملتی ہے۔
S.R.O. 1631(I)/2026 کی تفصیلات
ایف بی آر کی جانب سے جاری کردہ تازہ ترین نوٹیفیکیشن S.R.O. 1631(I)/2026 کے ذریعے پہلے سے موجود نوٹیفیکیشن S.R.O. 1190(I)/2019 میں اہم ترامیم کی گئی ہیں۔ نئی ترمیم کے تحت Table-2 میں ایک نیا Serial No. 4 شامل کیا گیا ہے، جس کے ذریعے مخصوص شرائط پوری کرنے والے رجسٹرڈ سپلائرز کو اس زمرے میں شامل کیا گیا ہے۔
نئے زمرے میں وہ تمام رجسٹرڈ سپلائرز شامل ہوں گے جو ایف بی آر کے Digital Invoicing System سے منسلک ہیں اور اپنی پیداوار کی نگرانی کے لیے مقررہ Production Monitoring نظام کی پابندی کرتے ہیں۔ اس کے علاوہ ان سپلائرز کے لیے یہ شرط بھی عائد کی گئی ہے کہ وہ Sales Tax Act, 1990 کے Third Schedule کے Serial No. 56 کے تحت اپنی مصنوعات کی ریٹیل قیمت پر سیلز ٹیکس ادا کر رہے ہوں۔
اس ترمیم کا بنیادی تعلق ایسے رجسٹرڈ سپلائرز سے ہے جو ڈیجیٹل انوائسنگ، پیداواری نگرانی اور ریٹیل قیمت پر سیلز ٹیکس کی ادائیگی کے مقررہ نظام پر عمل کر رہے ہیں۔ اس طرح FBR نے متعلقہ سپلائرز کو ایک واضح ریگولیٹری فریم ورک کے تحت لانے کے لیے موجودہ قواعد میں مزید وضاحت شامل کی ہے۔
ریگولیٹری تبدیلی کے مارکیٹ پر متوقع اثرات۔
جب بھی حکومت ٹیکس کے نظام میں ڈیجیٹلائزیشن اور تعمیل (Compliance) کو مراعات کے ساتھ جوڑتی ہے، تو اس کے مارکیٹ پر گہرے اثرات مرتب ہوتے ہیں۔ خوردنی تیل اور گھی کا شعبہ ملک کی بنیادی اشیائے ضروریہ سے تعلق رکھتا ہے، اس لیے یہاں قیمتوں میں معمولی تبدیلی بھی عام صارفین اور مارکیٹ کے منافع پر اثر انداز ہوتی ہے۔
سپلائی چین پر اثرات
ڈیجیٹل مانیٹرنگ اور انوائسنگ کی شمولیت سے سپلائی چین کے اندر موجود غیر رسمی (informal) عناصر پر دباؤ بڑھتا ہے۔ جو کمپنیاں پہلے ہی باضابطہ نظام کے تحت کام کر رہی ہیں، انہیں اس پالیسی سے براہ راست ریلیف ملے گا کیونکہ ان کے کاروباری اخراجات میں بہتری آئے گی اور کیش فلو کا بحران کم ہوگا۔
کارپوریٹ گورننس اور شفافیت
مارکیٹ میں تجربہ رکھنے والے ماہرین بخوبی جانتے ہیں کہ ریگولیٹری تبدیلیاں اکثر ابتدائی طور پر تعمیل کے چیلنجز لاتی ہیں، لیکن طویل مدت میں یہ شفاف کارپوریٹ کلچر کو پروان چڑھاتی ہیں۔ اس فیصلے سے سرمایہ کاروں کا اس سیکٹر پر اعتماد مزید مضبوط ہوگا۔
نتیجہ
ایف بی آر کی جانب سے گھی اور کوکنگ آئیل سپلائرز کے لیے ان پٹ ٹیکس ایڈجسٹمنٹ کے دائرہ کار کو بڑھانا ایک متوازن قدم ہے۔ یہ ایک طرف جہاں کاروباروں کو ٹیکس کے نظام میں رہتے ہوئے کام کرنے کی ترغیب دیتا ہے، وہیں دوسری طرف معیشت کو دستاویزی شکل دینے کے حکومتی ہدف میں بھی مددگار ثابت ہوتا ہے۔
طویل مدتی تناظر میں دیکھا جائے تو ایسی پالیسیاں مارکیٹ میں غیر ضروری اتار چڑھاؤ کو کم کرتی ہیں اور ایک صحت مند مسابقتی ماحول پیدا کرتی ہیں۔ آپ کا اس حوالے سے کیا خیال ہے؟ کیا یہ ڈیجیٹل اقدامات طویل مدت میں انڈسٹری کے لیے سودمند ثابت ہوں گے؟ اپنی رائے کا اظہار ضرور کریں۔
اہم وضاحت
Urdu Markets کی جانب سے فراہم کردہ تمام معلومات، تجزیے، اعداد و شمار، خبریں، مارکیٹ ڈیٹا اور دیگر مواد صرف معلوماتی اور تعلیمی مقاصد کے لیے پیش کیے جاتے ہیں۔ یہ مواد کسی بھی صورت میں مالیاتی، سرمایہ کاری یا ٹریڈنگ مشورہ تصور نہیں کیا جانا چاہیے۔
قارئین کسی بھی Trading Decision، سرمایہ کاری یا دیگر مالیاتی فیصلے سے قبل اپنی تحقیق کریں اور ضرورت کے مطابق کسی مستند مالیاتی مشیر سے مشورہ حاصل کریں۔ Urdu Markets اپنی ویب سائٹ پر دستیاب معلومات کی بنیاد پر کیے گئے کسی بھی Trading Decision یا سرمایہ کاری کے نتیجے میں ہونے والے ممکنہ نقصان یا منافع کی ذمہ داری قبول نہیں کرتا۔
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔