پاکستان کی معیشت کا جائزہ: مثبت شرح سود، روپے کا استحکام اور بیرونی چیلنجز
★اہم نکات
- •اسٹیٹ بینک کی موجودہ شرح سود 11.50 فیصد جبکہ افراط زر 11.10 فیصد پر رہنے سے ملک میں 40 بیسس پوائنٹس کی مثبت حقیقی شرح سود مستحکم ہے۔
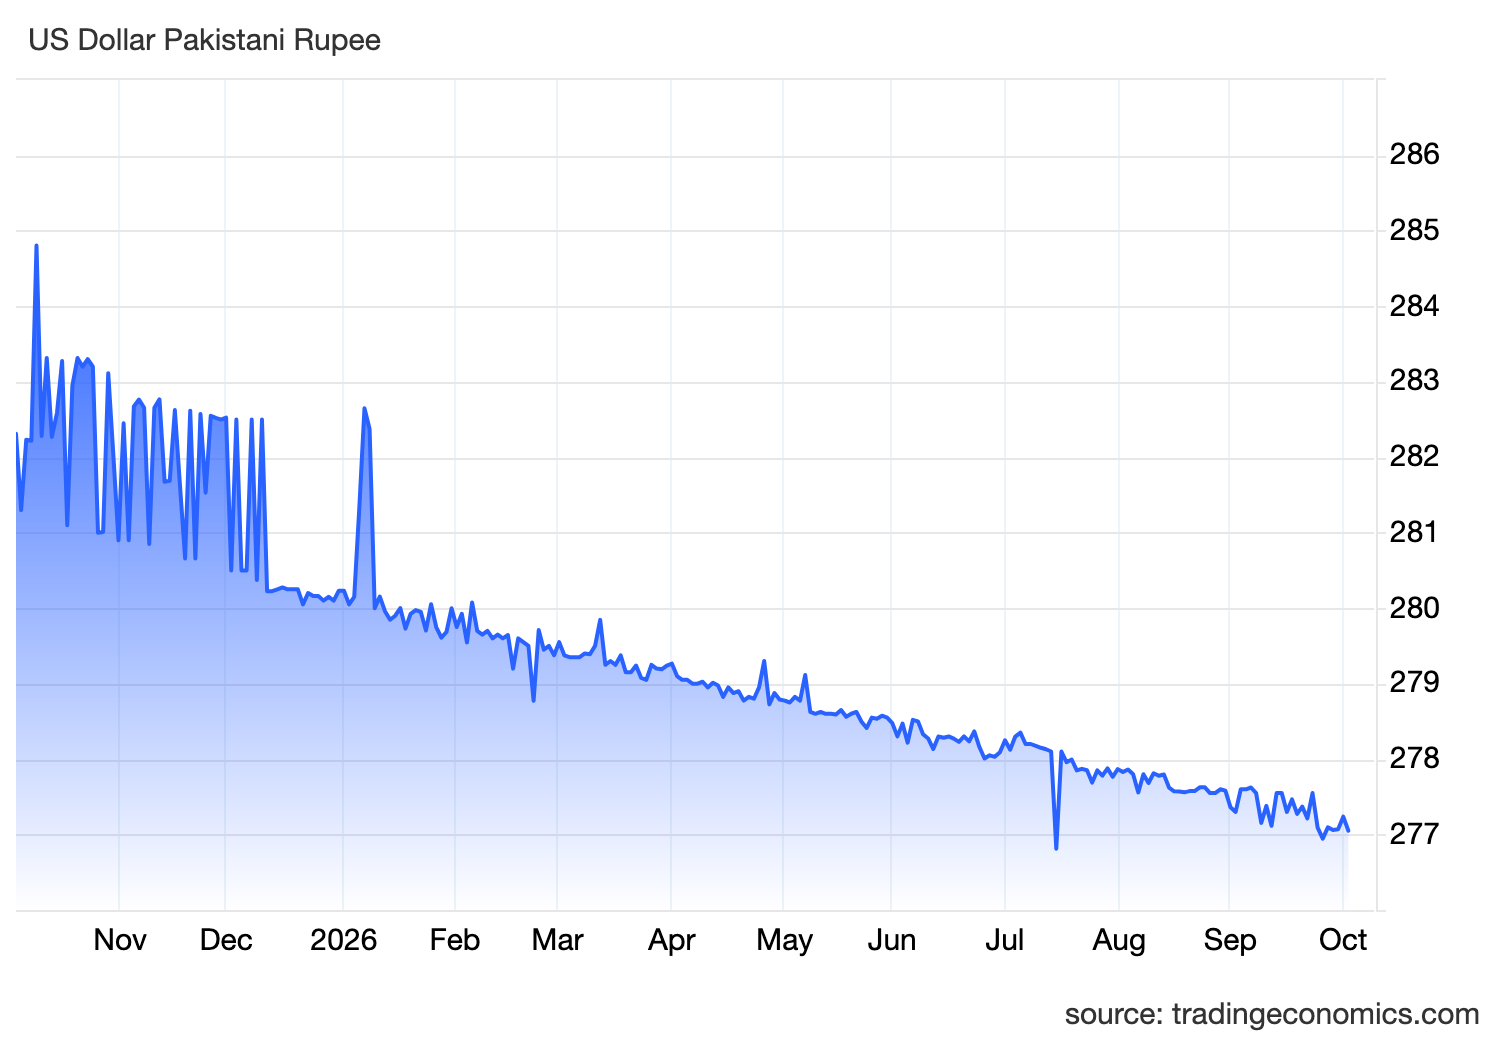
- •انٹربینک فارن ایکسچینج مارکیٹ میں امریکی ڈالر 0.4100 فیصد کی گراوٹ کے ساتھ 277.10 روپے کی سطح پر ٹریڈ ہو رہا ہے۔
- •پاکستان اسٹاک ایکسچینج کا KSE-100 انڈیکس 165867 پوائنٹس کی سطح پر مضبوط ادارہ جاتی رسک اپیٹائٹ کی عکاسی کر رہا ہے۔
- •آئی ایم ایف کا ای ایف ایف پروگرام اور ترسیلات زر بیرونی ادائیگیوں کے تحفظ کے لیے اہم اینکرز کے طور پر کام کر رہے ہیں۔
- •ہیڈلائن CPI کا دوبارہ 13.00 فیصد سے تجاوز کرنا یا USD/PKR کا 282.00 سے اوپر جانا موجودہ میکرو استحکام کے بیانیے کو رد کر دے گا۔
پاکستان کی معیشت اس وقت میکرو اکنامک استحکام کے ایک ایسے نازک مرحلے پر کھڑی ہے جہاں افراط زر کے دباؤ میں بتدریج کمی اور مثبت حقیقی شرح سود (positive real interest rate) کے برقرار رہنے سے مالیاتی نظام میں اعتماد بحال ہو رہا ہے۔ اسٹیٹ بینک آف پاکستان (SBP) کی مانیٹری پالیسی کمیٹی کی جانب سے پالیسی ریٹ کو 11.50 فیصد پر برقرار رکھنے کے تسلسل اور قومی سطح پر افراط زر (CPI) کے 11.10 فیصد کی سطح پر آنے نے معاشی سرگرمیوں کو ایک محتاط مگر مستحکم سمت فراہم کی ہے۔ بیرونی محاذ پر بین الاقوامی مالیاتی فنڈ (IMF) کے توسیعی فنڈ پروگرام کی شرائط پر سخت عملدرآمد، ورکرز ترسیلات زر کی متوازن آمد اور کرنٹ اکاؤنٹ بیلنس (current account balance) کی صورتحال نے زرمبادلہ کے ذخائر کو سہارا دے رکھا ہے، جس کا واضح عکس زرمبادلہ کی انٹربینک مارکیٹ میں روپے کی قدر میں بہتری کی صورت میں نظر آ رہا ہے۔
کیا ہوا اور موجودہ مارکیٹ کی صورتحال
ڈیسک کے مصدقہ اعداد و شمار کے مطابق انٹربینک فارن ایکسچینج مارکیٹ میں امریکی ڈالر کے مقابلے میں پاکستانی روپیہ 0.4100 فیصد کی نمایاں بہتری کے ساتھ 277.10 کی سطح پر پہنچ گیا ہے، جبکہ گزشتہ سیشن میں یہ شرح 277.49 روپے تھی۔ کرنسی کے اس استحکام کے ساتھ ساتھ پاکستان کے مالیاتی اور ایکویٹی فریم ورک میں بھی نمایاں سرگرمیاں دیکھی گئی ہیں۔ پاکستان اسٹاک ایکسچینج کا بینچ مارک KSE-100 انڈیکس 165867 پوائنٹس کی سطح پر ٹریڈ کر رہا ہے، جو سرمایہ کاروں کے بلند رسک اپیٹائٹ اور میکرو اشاریوں پر ادارہ جاتی اعتماد کا ثبوت ہے۔
اسٹیٹ بینک آف پاکستان کی بنیادی پالیسی ریٹ 11.50 فیصد پر موجود ہے جبکہ پاکستان بیورو آف اسٹیٹسٹکس (PBS) کے اعداد و شمار کے مطابق سال بہ سال ہیڈلائن افراط زر (CPI) 11.10 فیصد ریکارڈ کیا گیا ہے۔ افراط زر کے اس تخمینے کے تحت قومی معیشت میں تقریباً 40 بیسس پوائنٹس کی مثبت حقیقی شرح سود فعال ہے، جس نے مالیاتی اثاثوں کی قدر کو تحفظ فراہم کیا ہے۔ مارکیٹ کے اندرونی فلو سے ظاہر ہوتا ہے کہ تجارتی حجم میں روایتی دباؤ کے باوجود زرمبادلہ کی لیکویڈیٹی میں استحکام برقرار ہے، جس سے بیرونی قرضوں کی بروقت ادائیگی اور درآمدی بلز کے لیے مارکیٹ پر بنیاد رکھنے والی ایڈجسٹمنٹ ممکن ہو رہی ہے۔
انٹربینک مارکیٹ میں شرح مبادلہ کا 277.10 پر مستحکم ہونا اس بات کی غمازی کرتا ہے کہ قلیل مدتی ادائیگیوں کا توازن قابو میں ہے۔ یہ استحکام ایسے وقت میں سامنے آیا ہے جب درآمدی شعبے کی جانب سے معیشت کی بحالی کے ساتھ خام مال کی خریداری کے رجحان میں اضافہ دیکھا جا رہا تھا، تاہم منظم ترسیلات زر نے طلب اور رسد کے اس توازن کو خراب نہیں ہونے دیا۔
ایسا کیوں ہوا: محرکات اور تعلقات
موجودہ معاشی صورتحال کسی ایک انفرادی اقدام کا نتیجہ نہیں بلکہ پالیسی ترجیحات، مانیٹری فریم ورک اور کثیر الجہتی مالیاتی امداد کے باہمی گٹھ جوڑ کا منطقی تسلسل ہے۔ سب سے بنیادی محرک مثبت حقیقی شرح سود کا تسلسل ہے، جس نے مقامی معیشت میں سرمائے کے غیر ضروری فرار کو روکا اور بینکنگ نظام میں بچتوں کے حجم کو سہارا دیا۔ جب پالیسی ریٹ 11.50 فیصد ہو اور مہنگائی کی رفتار 11.10 فیصد تک محدود ہو جائے، تو اس سے معاشی نظام میں قدر پیدا ہوتی ہے اور کرنسی کے مقابلے میں ڈالر کی ذخیرہ اندوزی کا ترغیباتی فائدہ ختم ہو جاتا ہے۔
دوسرا اہم میکرو تعلق بین الاقوامی مالیاتی فنڈ (IMF) کے توسیعی فنڈ پروگرام (Extended Fund Facility) کی نگرانی اور اس سے وابستہ اصلاحات ہیں۔ اس پروگرام نے حکومت پاکستان اور وزارتِ خزانہ کو مالیاتی خسارے پر قابو پانے، سبسڈیز کو محدود کرنے اور توانائی کے ٹیرف میں بروقت اصلاحات نافذ کرنے کا پابند کیا ہے۔ ان اقدامات کے نتیجے میں کرنٹ اکاؤنٹ خسارے (CAD) کو قابو میں رکھنے میں غیر معمولی کامیابی حاصل ہوئی ہے۔ کثیر الجہتی قرض دہندگان اور دوطرفہ ترقیاتی شراکت داروں کی جانب سے فنانسنگ کی باقاعدہ ترسیل نے مرکزی بینک کے زر مبادلہ کے ذخائر کو وہ ناگزیر بفر فراہم کیا ہے جو تجارتی توازن کو اچانک بیرونی جھٹکوں سے محفوظ رکھتا ہے۔
مزید برآں اوورسیز پاکستانیوں کی جانب سے بھیجی جانے والی باضابطہ ترسیلات زر (remittances) نے تجارتی خسارے کے خلا کو پر کرنے میں ریڑھ کی ہڈی کا کردار ادا کیا ہے۔ ترسیلات زر کے سرکاری بینکنگ ذرائع کی طرف راغب رہنے کی سب سے بڑی وجہ انٹربینک اور اوپن مارکیٹ کے درمیان شرح مبادلہ کے فرق کا خاتمہ ہے، جس نے غیر قانونی راستوں (حوالہ اور ہنڈی) کے منافع کو مکمل طور پر بے اثر کر دیا ہے۔
حمایتی شواہد
موجودہ معاشی توازن کی تائید مختلف مانیٹری، بیرونی اور کیپٹل مارکیٹ کے بنیادی شواہد سے حاصل ہوتی ہے۔ سب سے پہلا ثبوت مانیٹری پالیسی کا کرنٹ اکاؤنٹ بیلنس پر پڑنے والا اثر ہے۔ سخت مالیاتی نظم و ضبط کے باعث غیر ضروری اور پرتعیش اشیاء کی درآمدات پر خودکار مالیاتی دباؤ قائم رہا ہے، جس کی بدولت جاری کھاتے کے خسارے کو ملکی پیداوار کے انتظام کے قابل تناسب میں رکھا گیا ہے۔ بیرونی کھاتوں کا یہ توازن مرکزی بینک کو اس قابل بناتا ہے کہ وہ بیرونی ڈیٹ سروسنگ (debt servicing) کی ادائیگیاں بغیر روپے پر کسی غیر معمولی بوجھ کے مکمل کر سکے۔
دوسرا ثبوت اسٹاک مارکیٹ کا ردعمل ہے۔ KSE-100 انڈیکس کا 165867 پوائنٹس کی اونچی سطح پر ٹریڈ ہونا واضح کرتا ہے کہ مالیاتی اداروں اور صنعتی شعبے کو میکرو پالیسیوں کے تسلسل پر بھرپور اعتماد ہے۔ جب کمپنیوں کے مالیاتی اخراجات بلند ترین سطح سے نیچے آتے ہیں اور حقیقی سود مثبت زون میں داخل ہو جاتا ہے تو کارپوریٹ سیکٹر کی کمائی اور آمدنی کی پیشین گوئی شفاف ہو جاتی ہے، جس کے نتیجے میں ایکویٹی مارکیٹ میں ادارہ جاتی سرمائے کی روانی برقرار رہتی ہے۔
تیسرا شواہد پر مبنی نکتہ مرکزی بینک کے مانیٹری ٹرانسمیشن میکانزم کی کامیابی ہے۔ نجی شعبے کے قرضوں کی طلب میں بے جا تیزی نہیں آئی جس سے افراط زر کے دوبارہ سر اٹھانے کے خطرات محدود رہے ہیں۔ مہنگائی کی شرح کا 11.10 فیصد پر آنا اور کور افراط زر کے دباؤ کا قابو میں رہنا اس بات کی آزاد تصدیق ہے کہ معیشت اوور ہیٹنگ کے مرحلے سے نکل کر مستحکم بنیادوں پر آ چکی ہے۔
متضاد شواہد اور اہم غیر یقینیاں
اس تمام تر مثبت پیش رفت کے باوجود پاکستان کی میکرو معیشت کو شدید ساختی اور غیر متوقع چیلنجز کا سامنا ہے جنہیں نظر انداز نہیں کیا جا سکتا۔ سب سے بڑی غیر یقینی صورتحال درآمدی طلب کی لچک سے وابستہ ہے۔ اگر صنعتی بحالی اور خام مال کی طلب میں تیزی آتی ہے تو درآمدی بل میں اضافہ کرنٹ اکاؤنٹ کے توازن کو دوبارہ دباؤ میں لا سکتا ہے۔ پاکستان کی معیشت کا تجارتی توازن تاریخی طور پر درآمدی اشیاء پر حد درجہ منحصر رہا ہے، اور برآمدات کی ترقی اس تناسب سے ساختی اصلاحات کی محتاج ہے۔
توانائی کے شعبے میں گردشی قرضہ (circular debt) بدستور مالیاتی نظام کی سب سے بڑی کمزوری ہے۔ اگرچہ ٹیرف میں اضافے سے نقد بہاؤ میں بہتری لائی گئی ہے، مگر بجلی اور گیس کی بلند قیمتیں مینوفیکچرنگ سیکٹر کے مسابقتی معیار کو بری طرح متاثر کر رہی ہیں۔ پیداواری لاگت میں اضافہ مستقبل میں اشیاء کی قیمتوں کو اوپر دھکیل کر ہیڈلائن مہنگائی کو پھر سے بڑھا سکتا ہے، جس کے نتیجے میں اسٹیٹ بینک پر پالیسی ریٹ سخت کرنے کا دباؤ پیدا ہو سکتا ہے۔
علاوہ ازیں بیرونی قرضوں کی ادائیگیوں کا کثیر بوجھ ایک مستقل خطرہ ہے۔ اگر عالمی سطح پر تیل کی قیمتوں میں غیر معمولی اضافہ ہوتا ہے یا ترسیلات زر کے بہاؤ میں خلیجی ممالک کی معاشی پالیسیوں کے تحت کوئی کمی واقع ہوتی ہے تو موجودہ زرمبادلہ کے ذخائر پر بیرونی ادائیگیاں توازن بگاڑ سکتی ہیں۔ انٹربینک مارکیٹ میں روپے کی معمولی مضبوطی تاحال بین الاقوامی مارکیٹ کے رسک پریمیم کے خاتمے کی ضمانت نہیں دیتی۔
منظرنامے (تیزی اور مندی) اور ان کی تصدیق
مستقبل کی معاشی سمت کے تعین کے لیے دو متوازی منظرنامے موجود ہیں جن کی تصدیق مخصوص مانیٹری اور معاشی ڈیٹا سے ہوگی:
تیزی کا منظرنامہ (Bullish Macro Trajectory): مثبت منظرنامے کی تصدیق اس وقت ہوگی جب بیرونی ترسیلات زر کا مستحکم بہاؤ برقرار رہے اور ماہانہ کرنٹ اکاؤنٹ خسارہ متوازن یا سرپلس کی حد میں رہے۔ اس صورت میں اسٹیٹ بینک کے زر مبادلہ کے ذخائر میں مستحکم اضافہ دیکھنے کو ملے گا جس سے انٹربینک مارکیٹ میں USD/PKR ریٹ 276.50 کی اہم سپورٹ کو توڑ کر 275.00 کی طرف جا سکتا ہے۔ مہنگائی کا 10.00 فیصد سے نیچے آنا اور مثبت حقیقی شرح سود کا 100 بیسس پوائنٹس تک پھیلنا مانیٹری پالیسی کمیٹی کو پالیسی ریٹ میں بتدریج نرمی کی محفوظ گنجائش فراہم کرے گا، جس سے صنعتی نمو کو زبردست تقویت ملے گی۔
مندی کا منظرنامہ (Bearish Macro Pressure): منفی منظرنامہ اس وقت متحرک ہوگا جب توانائی کے ٹیرف ایڈجسٹمنٹ یا سپلائی چین کی رکاوٹوں کے سبب ہیڈلائن افراط زر دوبارہ 13.00 فیصد سے تجاوز کر جائے۔ ایسی صورت میں مثبت حقیقی شرح سود منفی زون میں جا سکتی ہے یا ختم ہو سکتی ہے، جس سے روپے پر فروخت کا دباؤ بڑھے گا۔ تصدیق کی صورت میں انٹربینک میں USD/PKR کا 282.00 کی کلیدی مزاحمت سے اوپر بند ہونا بیرونی کھاتوں کے دوبارہ بحران کا شکار ہونے کی علامت ہوگا، جس کے نتیجے میں اسٹیٹ بینک کو مانیٹری سختی کا راستہ اپنانا پڑے گا اور معاشی نمو رک جائے گی۔
کیا بدلا اور آگے کیا اہم ہے
گزشتہ ڈیسک جائزہ کے مقابلے میں بنیادی تبدیلی انٹربینک مارکیٹ میں روپے کی قدر میں 0.4100 فیصد کی مادی بہتری ہے، جس کے نتیجے میں امریکی ڈالر کا ریٹ 277.49 سے کم ہو کر 277.10 پر آ گیا ہے۔ اس تبدیلی نے ظاہر کیا ہے کہ مثبت حقیقی شرح سود (11.50 فیصد بمقابلہ 11.10 فیصد) محض ایک کتابی اصطلاح نہیں بلکہ مارکیٹ کے اندر غیر ملکی کرنسی کی طلب کو اعتدال میں رکھنے کا ایک فعال ہتھیار بن چکی ہے۔ اسٹاک مارکیٹ میں KSE-100 کا 165867 پوائنٹس پر جمے رہنا بھی سرمایہ کاروں کے اعتماد کی گواہی دیتا ہے۔
آنے والے دنوں میں مارکیٹ کی نظریں اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی کے اگلے باقاعدہ اجلاس پر مرکوز رہیں گی۔ اس کے علاوہ پاکستان بیورو آف اسٹیٹسٹکس کے آئندہ تجارتی اعداد و شمار، آئی ایم ایف مشن کے اقتصادی جائزے کے باضابطہ اعلامیے، اور زر مبادلہ کے ذخائر کے ہفتہ وار اعداو شمار کلیدی محرکات ہوں گے۔ معاشی تجزیہ کار ان تمام اشاریوں کو اس زاویے سے دیکھیں گے کہ آیا حکومت درآمدات کے دباؤ کو قابو میں رکھتے ہوئے پائیدار زرمبادلہ کے ذخائر کی تعمیر جاری رکھ سکتی ہے یا نہیں۔
📊 ڈیسک کا جائزہ
- ریگیم: macro stabilization and monetary easing
- کیا بدلا: امریکی ڈالر کے مقابلے میں روپے کی قیمت 277.49 سے بہتر ہو کر 277.10 پر آ گئی ہے (-0.4100 فیصد کمی برائے USD/PKR)، جس نے مثبت حقیقی شرح سود کے اثر کو کرنسی استحکام میں مزید تقویت دی ہے۔
- تیزی کا منظرنامہ: بیرونی ترسیلات زر کی مسلسل روانی، آئی ایم ایف پروگرام پر سخت عملدرآمد اور درآمدی بل قابو میں رہنے سے زرمبادلہ کے ذخائر میں اضافہ ہو اور USD/PKR مستحکم رہ کر 276.00 سے نیچے جانے کی راہ ہموار کرے۔
- مندی کا منظرنامہ: توانائی کی قیمتوں کے ایڈجسٹمنٹ یا درآمدی دباؤ کے سبب افراط زر دوبارہ 13.00 فیصد سے تجاوز کر جائے یا بیرونی قرضوں کی ادائیگیوں کے باعث USD/PKR ریٹ 282.00 سے اوپر بند ہو تو میکرو استحکام متاثر ہوگا۔
- تھیسس کب غلط ہوگی: ہیڈلائن CPI کا دوبارہ 13.00 فیصد سے بڑھ جانا یا USD/PKR کا انٹربینک مارکیٹ میں 282.00 کی سطح کو عبور کر جانا موجودہ استحکام کے بنیادی بیانیے کو رد کر دے گا۔
- کلیدی سطحیں: USD/PKR فوری سپورٹ: 276.50 | USD/PKR کلیدی مزاحمت: 282.00 | KSE-100 انڈیکس سپورٹ: 160000 پوائنٹس
اکثر پوچھے جانے والے سوالات
پاکستان میں مثبت حقیقی شرح سود کا کیا مطلب ہے؟
اسٹیٹ بینک آف پاکستان کی پالیسی ریٹ 11.50 فیصد ہے جبکہ موجودہ افراط زر (CPI) 11.10 فیصد ہے۔ افراط زر کے مقابلے میں شرح سود کا زیادہ ہونا 40 بیسس پوائنٹس کی مثبت حقیقی شرح سود (positive real interest rate) پیدا کرتا ہے، جو بچتوں کی حوصلہ افزائی اور روپے کی قدر کو سہارا دیتا ہے۔
انٹربینک مارکیٹ میں USD/PKR کی موجودہ سمت کیا ہے؟
ڈیسک کے تازہ ترین اعداد و شمار کے مطابق روپیہ 0.4100 فیصد مضبوط ہوا ہے اور ڈالر کے مقابلے میں ریٹ 277.10 پر آ گیا ہے، جو بیرونی کھاتوں میں نسبتی توازن اور ترسیلات زر کی مستحکم آمد کا عکاس ہے۔
آئی ایم ایف پروگرام کا بیرونی کھاتوں پر کیا اثر پڑ رہا ہے؟
آئی ایم ایف کا توسیعی فنڈ پروگرام (EFF) مالیاتی نظم و ضبط اور زرمبادلہ کے ذخائر کے لیے ایک پالیسی اینکر کے طور پر کام کرتا ہے، جس سے کثیر الجہتی قرض دہندگان کا اعتماد برقرار رہتا ہے اور کرنٹ اکاؤنٹ خسارے کو قابو میں رکھنے میں مدد ملتی ہے۔
کیا موجودہ سطح پر مانیٹری پالیسی میں مزید نرمی ممکن ہے؟
مانیٹری پالیسی کمیٹی کا اگلا فیصلہ افراط زر کے تخمینوں، ترسیلات زر کی پائیداری اور زرمبادلہ کے بیرونی بفرز پر منحصر رہے گا۔ جب تک مہنگائی 11.10 فیصد یا اس کے آس پاس مستحکم رہے گی، پالیسی سازوں کو معاشی نمو کے لیے تدریجی گنجائش میسر رہے گی۔
🔗 پاکستان سے متعلق مزید: پاکستان معیشت · تازہ ترین خبریں
🌐 بیرونی ذرائع: اسٹیٹ بینک آف پاکستان (SBP) ↗ · ادارہ شماریات پاکستان (PBS) ↗
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
✍ تحریر کردہ · UrduMarkets
Product & Editorial Lead · فِن ٹیک، اردو صحافت، مارکیٹ ڈیٹا · Founder, Urdu Markets
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم...
متعلقہ مضامین
3 مضامین
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔