پاکستان کی معیشت کا جائزہ: افراط زر میں کمی اور ایکسچینج ریٹ کے استحکام کے معاشی اثرات
★اہم نکات
- •کنزیومر پرائس انڈیکس (CPI) پر مبنی افراط زر 11.10 فیصد ریکارڈ کی گئی ہے جو بتدریج کمی کے رجحان کو ظاہر کرتی ہے۔
- •اسٹیٹ بینک آف پاکستان کا پالیسی ریٹ 11.50 فیصد پر قائم ہے جس کے نتیجے میں حقیقی شرح سود مثبت 40 بیسس پوائنٹس پر برقرار ہے۔
- •امریکی ڈالر کے مقابلے میں روپیہ 0.4400 فیصد کی مضبوطی کے ساتھ 276.91 کی سطح پر آگیا ہے۔
- •کے ایس ای 100 انڈیکس 170,765 پوائنٹس کی ریکارڈ سطح پر ٹریڈ کر رہا ہے جو مارکیٹ کے بلند اعتماد کی نشاندہی کرتا ہے۔
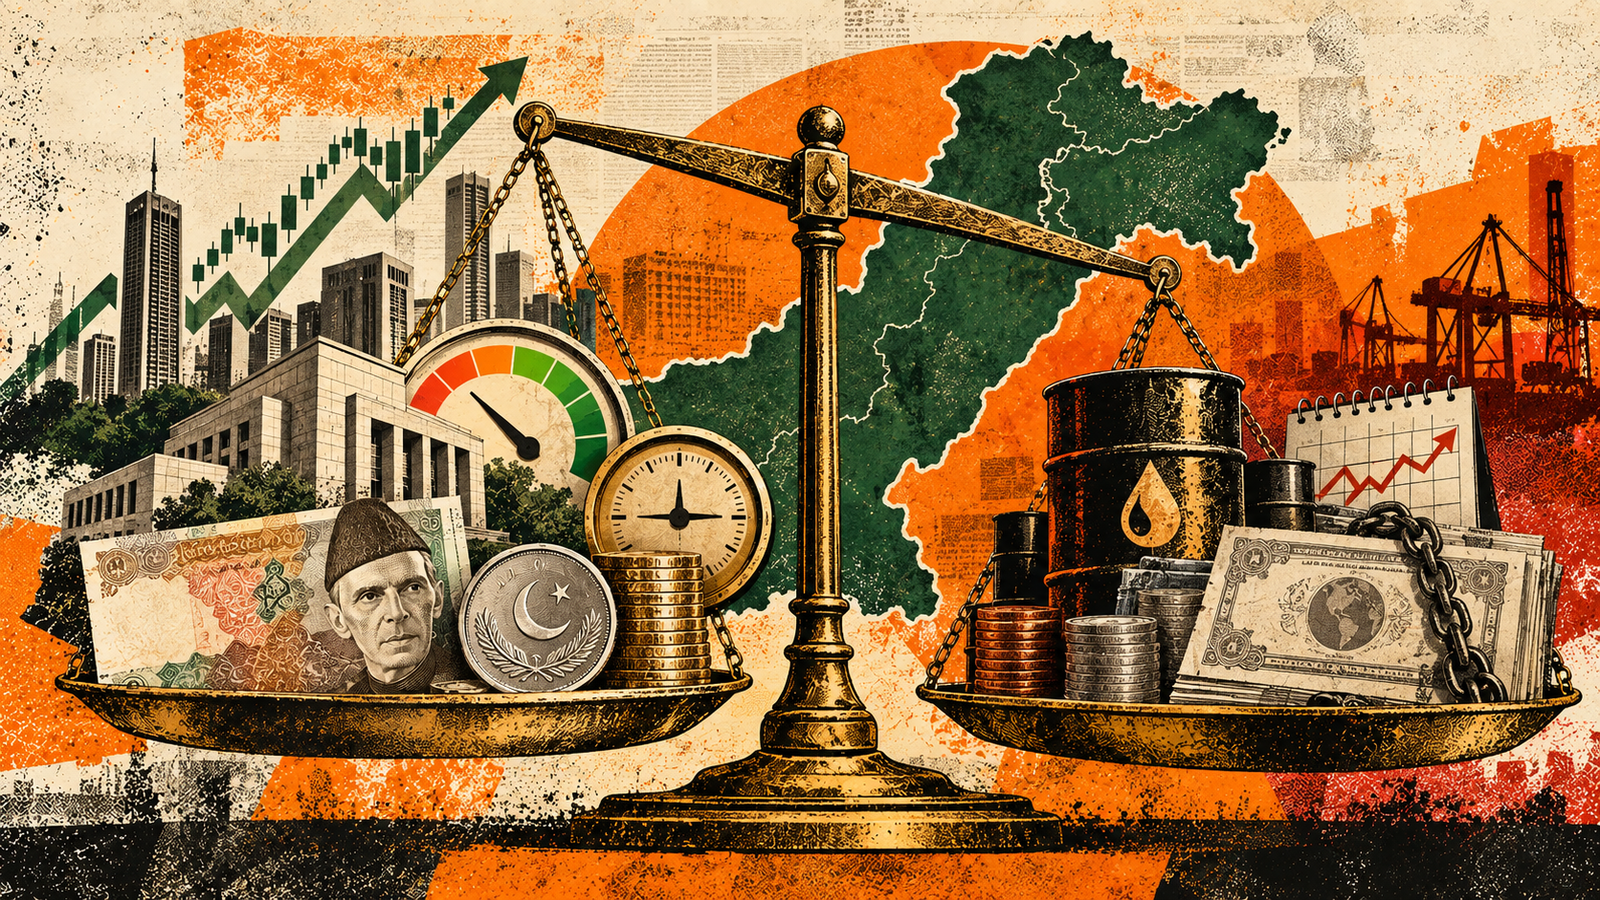
پاکستان کا معا شی جائزہ کیا جائے تو اس وقت بنیادی معاشی اشاریوں میں بتدریج پائیداری اور توازن کے نمایاں آثار ظاہر کر رہا ہے۔ مالیاتی پالیسی میں نرمی، مہنگائی کے دباؤ میں مسلسل کمی اور ایکسچینج ریٹ پر مستحکم رجحانات نے ملکی مارکیٹ کو ایک نئی سمت دی ہے۔ اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی کی جانب سے پالیسی ریٹ کو 11.50 فیصد پر برقرار رکھنے اور ملک میں کنزیومر پرائس انڈیکس (CPI) پر مبنی مہنگائی کی شرح کے 11.10 فیصد پر آنے سے حقیقی شرح سود مثبت دائرے میں داخل ہو چکی ہے۔ یہ توازن ملکی تاریخ کے ایک ایسے وقت میں سامنے آیا ہے جب بیرونی کھاتوں کے دباؤ میں کمی واقع ہو رہی ہے اور تجارتی سرگرمیاں بتدریج بحال ہو رہی ہیں۔
کیا ہوا اور موجودہ مارکیٹ کی صورتحال
پاکستان کی معیشت کا جائزہ لینے سے معلوم ہوتا ہے کہ رواں مالیاتی منظرنامے میں کئی بنیادی اشاریوں نے قابل ذکر استحکام دکھایا ہے۔ ادارہ شماریات پاکستان کے جاری کردہ اعداد و شمار کے مطابق افراط زر (inflation) کی سالانہ شرح 11.10 فیصد پر ریکارڈ کی گئی ہے۔ افراط زر کے اس تسلسل نے اسٹیٹ بینک آف پاکستان (SBP) کو یہ موقع دیا ہے کہ وہ اپنی پالیسی شرح سود (policy rate) کو 11.50 فیصد کی سطح پر مانیٹر کرے۔ اس عمل سے معیشت میں حقیقی شرح سود مثبت 40 بیسس پوائنٹس پر آ چکی ہے، جس سے مارکیٹ میں طویل المدتی بچتوں اور بینکاری نظام کے اندر سرمائے کے استحکام کو واضح سہارا ملا ہے۔
اسی دوران انٹربینک فارن ایکسچینج مارکیٹ میں امریکی ڈالر کے مقابلے میں پاکستانی روپے کی قدر میں 0.4400 فیصد کا اضافہ درج کیا گیا، جس کے نتیجے میں تبادلہ ریٹ 276.91 روپے فی ڈالر کی سطح پر آگیا۔ بیرونی شعبے میں استحکام کے ساتھ ساتھ پاکستان اسٹاک ایکسچینج (PSX) پر بھی زبردست تیزی کا تسلسل برقرار ہے۔ بینچ مارک کے ایس ای 100 انڈیکس (KSE-100) اس وقت 170,765 پوائنٹس کی ریکارڈ بلند ترین سطح پر ٹریڈ کر رہا ہے، جو کاروباری اعتماد اور ادارہ جاتی سرمائے کی مارکیٹ میں مسلسل دستیابی کی عکاسی کرتا ہے۔ کیپٹل مارکیٹ اور کرنسی مارکیٹ دونوں ہی مانیٹری فریم ورک کے مثبت نتائج وصول کر رہی ہیں۔
ایسا کیوں ہوا: محرکات اور تعلقات
موجودہ معاشی بحالی کا بنیادی سبب مانیٹری پالیسی کا بتدریج نرم ہونا اور سپلائی چین کے دباؤ میں کمی کا آنا ہے۔ جب افراط زر کی شرح بلند سطح سے کم ہو کر 11.10 فیصد تک آ گئی، تو اس نے صنعتی شعبے پر لاگت کے دباؤ کو بڑی حد تک محدود کر دیا۔ 11.50 فیصد کی پالیسی ریٹ نے نہ صرف مہنگائی کی توقعات کو قابو میں رکھا بلکہ فنانسنگ لاگت کو بھی متوازن سطح پر برقرار رکھا۔ جب مانیٹری پالیسی اعتدال پر مبنی ہو تو ملکی درآمدات پر غیر ضروری دباؤ پیدا نہیں ہوتا، جس کی بدولت کرنٹ اکاؤنٹ خسارہ قابو میں رہتا ہے اور بیرونی کھاتوں کا توازن برقرار رہتا ہے۔
ایکسچینج ریٹ کا 276.91 کی سطح پر آنا ترسیلات زر کی منظم ترسیل اور غیر ضروری درآمدات پر کنٹرول کا نتیجہ ہے۔ بین الاقوامی مالیاتی فنڈ (IMF) کے پروگرام کی شرائط پر عمل درآمد اور بیرونی مالیاتی نظم و ضبط نے عالمی سطح پر ملکی معاشی ساکھ کو سہارا دیا ہے۔ ایکسچینج ریٹ پر قابو پانے کے نتیجے میں درآمدی اشیاء بالخصوص صنعتی خام مال اور پٹرولیم مصنوعات کے مقامی نرخوں پر غیر معمولی بوجھ نہیں پڑا۔ اس توازن نے کے ایس ای 100 انڈیکس کو 170,765 پوائنٹس پر لانے میں کلیدی کردار ادا کیا، کیونکہ کارپوریٹ سیکٹر کے مارجنز مستحکم ہو رہے ہیں اور لکوئیڈیٹی کی لاگت میں کمی واقع ہو رہی ہے۔
حمایتی شواہد
اس مثبت معاشی تبدیلی کے پس پشت ٹھوس مقداری شواہد موجود ہیں۔ پاکستان کی معیشت کا جائزہ ظاہر کرتا ہے کہ افراط زر کی سطح کا 11.10 فیصد تک آ جانا محض ایک عارضی رجحان نہیں بلکہ گزشتہ کئی ماہ سے جاری تسلسل کا حصہ ہے۔ حقیقی شرح سود کا مثبت ہونا ایک مضبوط مانیٹری اینکر کا کام کر رہا ہے۔ روپیہ نہ صرف مستحکم رہا ہے بلکہ 0.4400 فیصد کی روزانہ بہتری کے ساتھ 276.91 پر ٹریڈ ہو رہا ہے، جو زرمبادلہ کے ذخائر پر بیرونی ادائیگیوں کے دباؤ کے باوجود مارکیٹ کی لکوئیڈیٹی کے استحکام کا ثبوت ہے۔
دوسری جانب پاکستان اسٹاک ایکسچینج کے اہم انڈیکس کا 170,765 کی سطح پر ہونا اس بات کی واضح تصدیق ہے کہ ایکویٹی مارکیٹ معاشی بنیادوں کی بہتری کو تسلیم کر رہی ہے۔ بینکنگ چینلز کے ذریعے ترسیلات زر کی ترسیل میں پائیداری اور تجارتی توازن میں متوقع استحکام نے بیرونی فنانسنگ کی ضروریات کو وقتی خطرات سے محفوظ رکھا ہے۔ آئی ایم ایف کے جاری پروگرام کی تکنیکی نگرانی اور ملکی مالیاتی خسارے پر سخت کنٹرول نے مالیاتی نظم و ضبط کو قائم رکھا ہے، جس سے سرکاری تمسکات پر حاصل ہونے والی ییلڈز میں بھی استحکام دکھائی دے رہا ہے۔
متضاد شواہد اور اہم غیر یقینیاں
روشن پہلوؤں کے باوجود معاشی افق پر کئی ساختی اور غیر یقینی خطرات بدستور موجود ہیں۔ افراط زر کا 11.10 فیصد ہونا اگرچہ گزشتہ سال کے مقابلے میں خاصی بہتری ہے، تاہم توانائی کے شعبے کے بقایا جات اور یوٹیلیٹی نرخوں میں وقفے وقفے سے کی جانے والی ایڈجسٹمنٹس مہنگائی کے گراف کو دوبارہ اوپر لے جا سکتی ہیں۔ اگر بین الاقوامی منڈی میں خام تیل یا اجناس کی قیمتوں میں غیر متوقع اضافہ ہوتا ہے تو درآمدی بل میں اضافہ روپے کی قدر کو دباؤ میں لا سکتا ہے۔
اس کے ساتھ ساتھ بیرونی قرضوں کی سروسنگ کا شیڈول ایک ایسا عنصر ہے جو ہر سہ ماہی میں زرمبادلہ کے سرکاری ذخائر پر دباؤ ڈالتا ہے۔ اگر ترسیلات زر یا برآمدات کی آمد متوقع ہدف سے معمولی سی بھی نیچے گرتی ہے تو کرنٹ اکاؤنٹ کھاتے میں دوبارہ عدم توازن پیدا ہونے کا خدشہ موجود رہتا ہے۔ اس کے علاوہ حکومت کے لیے مالیاتی خسارے کو قابو میں رکھنے کے لیے ٹیکس وصولیوں کے اہداف کا حصول ایک مستقل چیلنج ہے، جس پر کسی بھی قسم کی کوتاہی مالیاتی پالیسی اور مانیٹری پالیسی کے درمیان پیدا شدہ ہم آہنگی کو متاثر کر سکتی ہے۔
منظرنامے (تیزی اور مندی) اور ان کی تصدیق
پاکستان کی معیشت کا جائزہ لیتے ہوئے مستقبل کے دو واضح منظرنامے سامنے آتے ہیں۔ پہلے منظرنامے (تیزی کا راستہ) کے تحت، اگر افراط زر کی شرح 11.10 فیصد سے کم ہو کر سنگل ڈیجٹ کے قریب پہنچتی ہے اور زرمبادلہ کی مارکیٹ میں روپیہ 276.91 کے ارد گرد پرسکون رہتا ہے، تو اسٹیٹ بینک آف پاکستان کے پاس پالیسی ریٹ میں مزید نرمی کرنے کی گنجائش کھل جائے گی۔ اس صورتحال کی تصدیق اس وقت ہوگی جب بیرونی کھاتوں کے ماہانہ اعداد و شمار سرپلس یا معمولی خسارہ دکھائیں اور کے ایس ای 100 انڈیکس 172,000 پوائنٹس کی سطح کو عبور کرتے ہوئے اپنے بائنگ انٹرسٹ کو برقرار رکھے۔
دوسرے منظرنامے (مندی کا راستہ) کے مطابق، اگر بین الاقوامی سطح پر جیوسیاسی تناؤ بڑھتا ہے جس سے تجارتی راستے یا پٹرولیم مصنوعات کی ترسیل متاثر ہوتی ہے، تو درآمدی لاگت میں اضافہ ہوگا اور مہنگائی کی شرح دوبارہ 13.00 فیصد سے تجاوز کر سکتی ہے۔ اس منفی منظرنامے کی تصدیق روپے کی قدر کے 278.20 سے تجاوز کرنے اور اسٹاک مارکیٹ میں فروخت کے شدید دباؤ (selling pressure) کی صورت میں ہوگی، جس کے بعد اسٹیٹ بینک کو اپنی مانیٹری نرمی کا سلسلہ روک کر شرح سود میں اضافہ کرنا پڑ سکتا ہے۔
کیا بدلا اور آگے کیا اہم ہے
حالیہ اعداد و شمار کے تناظر میں سب سے اہم تبدیلی زرمبادلہ کی منڈی میں دیکھی گئی ہے جہاں ڈالر 276.91 روپے پر ٹریڈ ہو رہا ہے اور مارکیٹ کے اندر قیاس آرائیوں کا دباؤ مکمل طور پر ختم نظر آتا ہے۔ کے ایس ای 100 انڈیکس کا 170,765 پوائنٹس کی چوٹی پر پہنچنا یہ ظاہر کرتا ہے کہ سرمایہ کاروں کا اعتماد اب صرف عارضی افواہوں پر نہیں بلکہ میکرو اکنامک استحکام کے تسلسل پر قائم ہو چکا ہے۔ یہ تمام تبدیلیاں ظاہر کرتی ہیں کہ معاشی سمت بندی میں پچھلے مہینوں کی نسبت زیادہ شفافیت آ چکی ہے۔
آنے والے دنوں میں معاشی فیصلہ سازی کے لیے دو اہم محرکات پر نظر رکھنا ضروری ہوگا۔ پہلا اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی کا اگلا اجلاس ہے جہاں یہ طے پائے گا کہ آیا موجودہ 11.50 فیصد پالیسی ریٹ کو مزید کم کیا جائے یا موجودہ مثبت حقیقی شرح سود کو کچھ وقت کے لیے برقرار رکھا جائے گا۔ دوسرا اہم اشاریہ ماہانہ تجارتی خسارے اور بیرونی سرمایہ کاری کی خالص آمد ہوگی، جو یہ ثابت کرے گی کہ آیا ایکسچینج ریٹ کا یہ استحکام خود انحصاری کی جانب بڑھ رہا ہے یا بیرونی اعانت پر مبنی ہے۔
🤖 AI خلاصہ
ریگیم: monetary easing and macro stabilization · اعتماد: 92/100
کیا بدلا: روپے کی قدر میں ڈالر کے مقابلے میں 0.4400 فیصد کی مزید بہتری دیکھی گئی جس کے نتیجے میں تبادلہ ریٹ 276.91 روپے پر آ گیا، جبکہ کے ایس ای 100 انڈیکس 170,765 کی نئی سطح پر اپنی مثبت بنیادوں کو برقرار رکھے ہوئے ہے۔
مثبت منظرنامہ: بیرونی فنانسنگ کی باقاعدہ ترسیل اور مہنگائی کی شرح 11.10 فیصد سے نیچے برقرار رہنے کی صورت میں اسٹیٹ بینک مانیٹری پالیسی میں نرمی کے سلسلے کو مزید تسلسل دے سکتا ہے۔
منفی منظرنامہ: اگر درآمدی طلب میں اچانک شدید اضافہ ہو یا بیرونی کھاتوں پر دباؤ سے زرمبادلہ کے ذخائر میں شدید کمی واقع ہو تو روپے پر دباؤ آ سکتا ہے جس سے مانیٹری نرمی کی گنجائش محدود ہو جائے گی۔
تھیسس کب غلط ہوگی: اگر افراط زر (CPI) کی شرح دوبارہ 13.00 فیصد سے تجاوز کر جائے یا ایکسچینج ریٹ پر غیر معمولی دباؤ کے سبب روپے کی قدر میں تیز گراوٹ دیکھی جائے تو نرم مانیٹری پالیسی کا موجودہ فریم ورک منسوخ ہو جائے گا۔
کلیدی سطحیں: USD/PKR support: 275.50 | USD/PKR resistance: 278.20 | KSE-100 support: 168,500 | KSE-100 resistance: 172,000
🔗 پاکستان سے متعلق مزید: پاکستان معیشت · تازہ ترین خبریں
🌐 بیرونی ذرائع: اسٹیٹ بینک آف پاکستان (SBP) ↗ · ادارہ شماریات پاکستان (PBS) ↗
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
✍ تحریر کردہ · UrduMarkets
Product & Editorial Lead · فِن ٹیک، اردو صحافت، مارکیٹ ڈیٹا · Founder, Urdu Markets
سید جواد اردو مارکیٹس کے ٹیکنیکل لیڈ اور چیف سسٹم آرکیٹیکٹ ہیں، جو جدید سافٹ ویئر انجینئرنگ، فنانشل ڈیٹا اور اردو ڈیجیٹل میڈیا کے سنگم پر کام کر رہے ہیں۔ وہ فِن ٹیک (FinTech)، پروڈکٹ ڈیزائن اور ڈیجیٹل نیوز روم انفراسٹرکچر میں ایک دہائی (10+ سال) سے زائد کا وسیع تجربہ رکھتے ہیں۔ اردو مارکیٹس کا مکمل ڈیجیٹل ایکو سسٹم...
متعلقہ مضامین
3 مضامین
پاکستان میں فی تولہ سونے کی قیمت میں نمایاں کمی، عالمی مارکیٹس کے اثرات
Iris Portal پر تیکنیکی مشکلات، FPCCI کا انکم ٹیکس ریٹرن کی آخری تاریخ میں ایک ماہ کی توسیع کا مطالبہ
پاکستان معاشی جائزہ: افراطِ زر میں کمی اور استحکام کے باعث مالیاتی نرمی کا نیا دور شروع
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔