SECP نے مائیکرو فنانس اور ہاؤسنگ لونز کی حد بڑھا کر 5 ملین روپے کرنے کی تجویز دے دی
★اہم نکات
- •قرض کی حد میں اضافہ: مائیکرو فنانس اور ہاؤسنگ لونز کی زیادہ سے زیادہ حد بڑھا کر 5 ملین روپے کر دی گئی ہے۔
- •آمدنی کی حد میں تبدیلی: مائیکرو فنانس قرضوں کے اہل مستحقین کے لیے سالانہ آمدنی کی حد 1.2 ملین روپے سے بڑھا کر 1.5 ملین روپے تجویز کی گئی ہے۔
- •ایس ایم ایز (SMEs) کے لیے نئے معیار: چھوٹے کاروباروں کا سالانہ ٹرن اوور 400 ملین روپے اور درمیانے درجے کے کاروباروں کا ٹرن اوور 2 ارب روپے تجویز کیا گیا ہے۔
- •اسٹیٹ بینک سے مطابقت: یہ نئی حدیں اسٹیٹ بینک آف پاکستان (SBP) کی جانب سے متعارف کردہ حالیہ تبدیلیوں کے مطابق ہیں۔
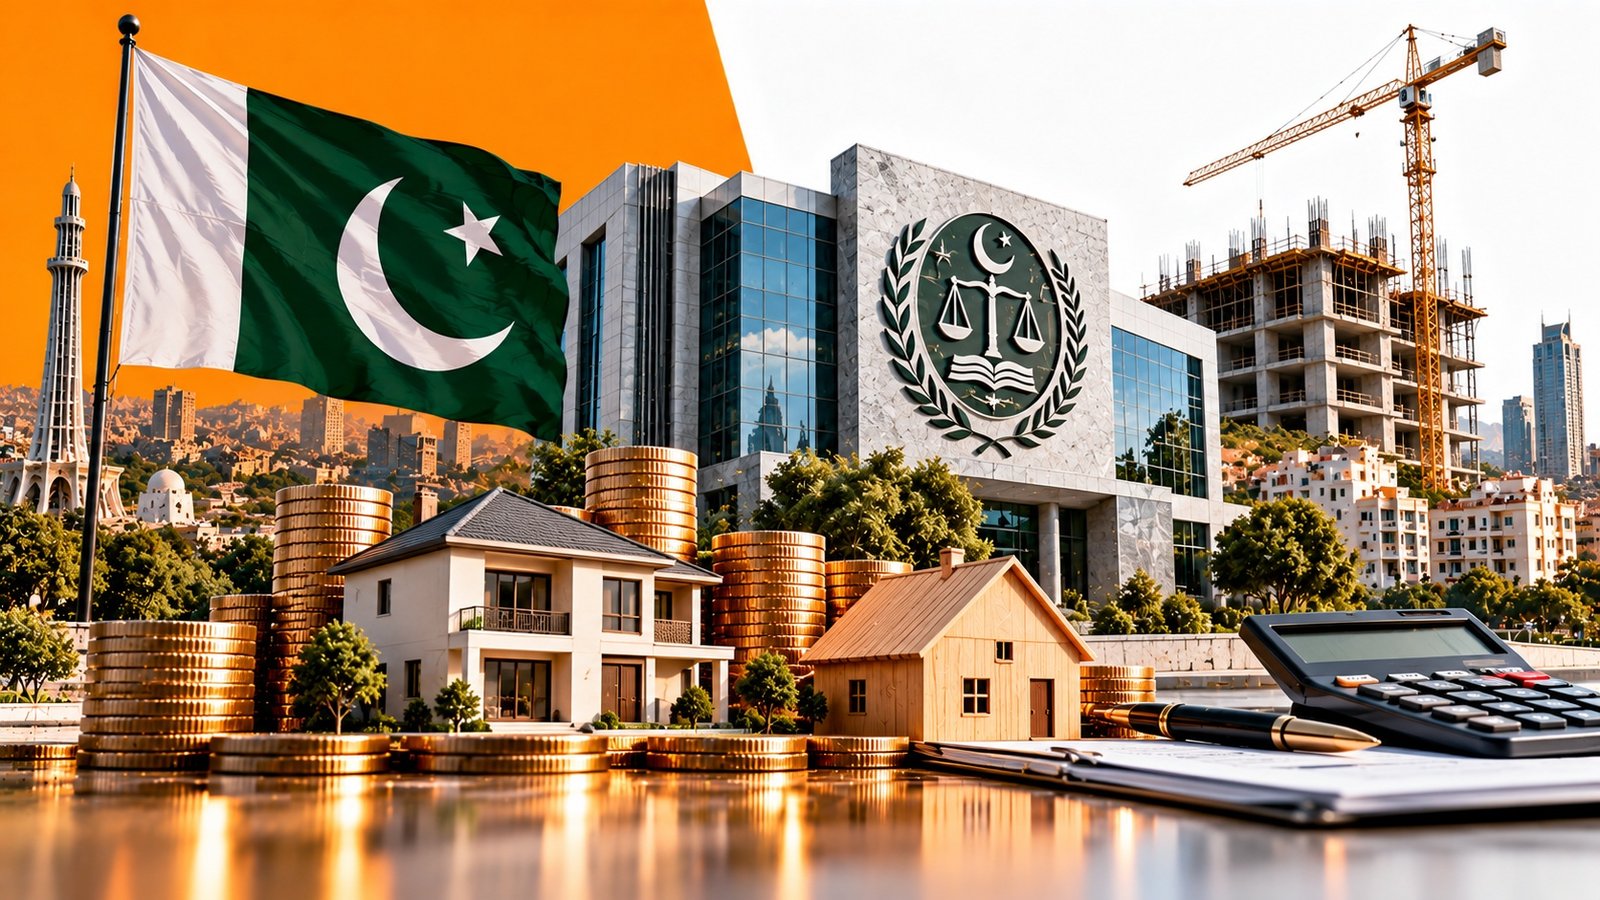
سیکیورٹیز اینڈ ایکسچینج کمیشن آف پاکستان (SECP) نے معاشی شمولیت کو فروغ دینے اور مالیاتی وسائل تک آسان رسائی فراہم کرنے کے لیے ایک اہم قدم اٹھایا ہے۔ ریگولیٹر نے مائیکرو فنانس (Microfinance) اور ہاؤسنگ لونز (Housing Loans) کی زیادہ سے زیادہ حد کو بڑھا کر 5 ملین روپے کرنے کی تجویز پیش کی ہے۔
اس اقدام سے نہ صرف عام شہریوں کو ریلیف ملے گا بلکہ چھوٹے اور درمیانے درجے کے کاروباروں (SMEs) کے لیے بھی فنڈنگ کے مواقع وسیع ہوں گے۔ مجوزہ ترامیم اس وقت اسٹیک ہولڈرز کی مشاورت کے لیے جاری کی گئی ہیں، جو پاکستانی معیشت میں بنیادی تبدیلیوں کی عکاس ہیں۔
SECP کی نئی تجاویز
فنانشل مارکیٹس میں پالیسی سازی کا عمل ہمیشہ معاشی ترقی کی رفتار کا تعین کرتا ہے۔ SECP کی جانب سے حالیہ تجاویز کا مقصد ملک کے پسماندہ طبقات اور ابھرتے ہوئے کاروباری طبقے کو براہ راست معاشی دھارے میں لانا ہے۔ مائیکرو فنانس اور ہاؤسنگ سیکٹر وہ شعبے ہیں جو کسی بھی ملک میں اقتصادی نچلے طبقے کو اوپر اٹھانے میں ریڑھ کی ہڈی کی حیثیت رکھتے ہیں۔
جب ہم SECP کی طرف سے قرضوں میں اضافے کا جائزہ لیتے ہیں، تو یہ بات واضح ہوتی ہے کہ افراط زر کے تناسب سے قرض کی پرانی حدیں غیر موثر ہو چکی تھیں۔ بڑھتی ہوئی لاگت کو مدنظر رکھتے ہوئے، 5 ملین روپے کی نئی حد مائیکرو فنانس اداروں (MFIs) اور ہاؤسنگ فنانسنگ کمپنیوں کو اس قابل بنائے گی کہ وہ زیادہ مؤثر انداز میں فنڈز فراہم کر سکیں۔
آمدنی کی حد میں اضافے سے قرض لینے والوں پر ممکنہ اثرات
قرضوں کے حصول کے لیے اہلیت کے معیار کا حقیقت پسندانہ اور موجودہ معاشی حالات سے ہم آہنگ ہونا ناگزیر ہے۔ SECP نے Microfinance Loans کے لیے سالانہ آمدنی کی حد کو 1.2 ملین روپے سے بڑھا کر 1.5 ملین روپے کرنے کی تجویز دی ہے۔ اس تبدیلی کے نتیجے میں ایسے ہزاروں خاندانوں اور افراد کے لیے مائیکرو فنانس قرضوں تک رسائی ممکن ہو سکتی ہے جو معمولی طور پر زیادہ آمدنی ہونے کی وجہ سے موجودہ حد کے دائرہ کار سے باہر رہ جاتے تھے۔
تجویز کردہ نئی آمدنی کی حد 1.5 ملین روپے سالانہ ہوگی، جبکہ موجودہ حد 1.2 ملین روپے سالانہ ہے۔ اس اضافے کا بنیادی مقصد درمیانی اور نچلی آمدنی والے طبقے کے لیے باضابطہ مالیاتی نظام (Formal Financial System) تک رسائی کو وسیع کرنا ہے، تاکہ ایسے افراد بھی رسمی قرض کی سہولت حاصل کر سکیں جو موجودہ آمدنی کی حد کی وجہ سے مائیکرو فنانس کے دائرے میں شامل نہیں ہو پاتے۔
چھوٹے اور درمیانے درجے کے کاروبارکے لیے نئے پیمانے
معیشت کا پہیہ چلانے میں SMEs کا کردار کسی سے ڈھکا چھپا نہیں۔ SECP نے چھوٹے کاروباروں (small businesses) کا زیادہ سے زیادہ سالانہ ٹرن اوور 150 ملین روپے سے بڑھا کر 400 ملین روپے تجویز کیا ہے۔ اسی طرح، درمیانے درجے کے کاروباروں کے لیے یہ حد 800 ملین روپے سے بڑھا کر 2 ارب روپے تجویز کی گئی ہے۔
یہ تبدیلیاں اسٹیٹ بینک آف پاکستان (SBP) کی پالیسیوں کے ساتھ مکمل طور پر ہم آہنگ ہیں، جس سے ریگولیٹری ہم آہنگی (Regulatory Harmonization) میں مدد ملے گی اور کاروبار کرنے میں آسانی (Ease of Doing Business) پیدا ہوگی۔
اسٹیٹ بینک کے ساتھ ریگولیٹری ہم آہنگی کی اہمیت
کسی بھی ملک میں مالیاتی ضابطہ کار کے دو بڑے ستون مرکزی بینک (Central Bank) اور سیکیورٹیز ریگولیٹر (SECP) ہوتے ہیں۔ جب ان دونوں اداروں کے معیارات میں تضاد ختم ہو جاتا ہے، تو معاشی نظام میں شفافیت اور روانی بڑھ جاتی ہے۔
SBP اور SECP کے درمیان یہ اشتراک کار اس بات کو یقینی بناتا ہے کہ تجارتی بینکوں اور نان بینکنگ فنانس کمپنیوں (NBFCs) کے لیے قواعد و ضوابط یکساں ہوں، جس سے سرمایہ کاروں کا اعتماد بحال رہتا ہے اور مارکیٹ میں غیر ضروری پیچیدگیاں پیدا نہیں ہوتیں۔
اختتامیہ
SECP کی جانب سے مائیکرو فنانس اور ہاؤسنگ لونز کی حد کو 5 ملین روپے تک بڑھانے کی تجاویز پاکستانی معیشت کے لیے ایک مثبت اور دور رس اقدام ہیں۔ یہ تبدیلیاں نہ صرف عام آدمی کے لیے گھر اور روزگار کے حصول کو آسان بنائیں گی بلکہ ملک کے SME سیکٹر کو نئی توانائی بھی فراہم کریں گی۔
طویل المدتی نقطہ نظر سے دیکھا جائے تو، باضابطہ مالیاتی نظام کا دائرہ جتنا وسیع ہوگا، معیشت اتنی ہی زیادہ مستحکم اور جامع (inclusive) ہوگی۔ اب یہ دیکھنا باقی ہے کہ اسٹیک ہولڈرز کی مشاورت کے بعد ان تجاویز کو حتمی شکل کس طرح دی جاتی ہے اور مارکیٹ اس پر کیا ردعمل ظاہر کرتی ہے۔
آپ کا اس بارے میں کیا خیال ہے؟ کیا یہ اقدامات افراط زر کے اس دور میں چھوٹے کاروباروں کو سنبھالنے کے لیے کافی ثابت ہوں گے؟ اپنے خیالات نیچے کمنٹس سیکشن میں ضرور شیئر کریں۔
Source: Investify Pakistan Stock Exchange: Pakistan Stock Market News, PSX Business News & Updates | Investify
اہم وضاحت
Urdu Markets پر موجود تمام خبریں، تجزیے اور Market Information صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
سیکیورٹی پیپرز لمیٹڈ کی نئے کرنسی نوٹوں کی تیاری کے لیے مشینیں بحال
سکیورٹی خدشات: بیرک مائننگ کا ریکوڈک پروجیکٹ پر تعمیراتی کام سست کرنے کا فیصلہ
آئی ایم ایف مذاکرات: سرمایہ کاروں کے لیے PSX میں سرکاری بانڈز کی تجارت کا راستہ کھل گیا
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔