USD/JPY 157.7 کے قریب، BoJ کی سخت گیر روداد کے باوجود ین دباؤ میں
★اہم نکات
- •BoJ کی جولائی اجلاس کی روداد میں مہنگائی کے بڑھتے خطرات اور نسبتاً تیز شرح سود اضافے کی گنجائش سامنے آئی، مگر یہ آئندہ فیصلے کا حتمی وعدہ نہیں۔
- •USD/JPY پیر کی ایشیائی تجارت میں تقریباً 157.7 رہا اور ین 0.3 فیصد کمزور ہوا؛ سخت گیر جاپانی اشاروں کے باوجود ڈالر کی مجموعی برتری برقرار رہی۔
- •ڈالر انڈیکس (DXY) تقریباً 101.15 اور Brent Crude دوبارہ 106 ڈالر سے اوپر رہا، جبکہ بلند امریکی بانڈ منافع نے ڈالر کو سہارا دیا۔
- •ستمبر میں ڈالر انڈیکس کا اضافہ تقریباً 1.7 فیصد تھا۔
- •جاپانی دس سالہ بانڈ کی شرح منافع جمعہ کو دورانِ تجارت 3.115 فیصد تک پہنچی؛ تاہم ین کے لیے امریکی اور جاپانی شرح منافع کا باہمی فرق زیادہ اہم ہے۔
- •اس ہفتے امریکی PCE، روزگار کے اعداد اور BoJ کے ستمبر اجلاس کی آرا کا خلاصہ اہم ہوگا؛ جاپانی و امریکی حکام کے رابطے مشترکہ کرنسی مداخلت کی تصدیق نہیں۔
- •نئی عملی مداخلت کا دعویٰ الگ تصدیق چاہتا ہے۔
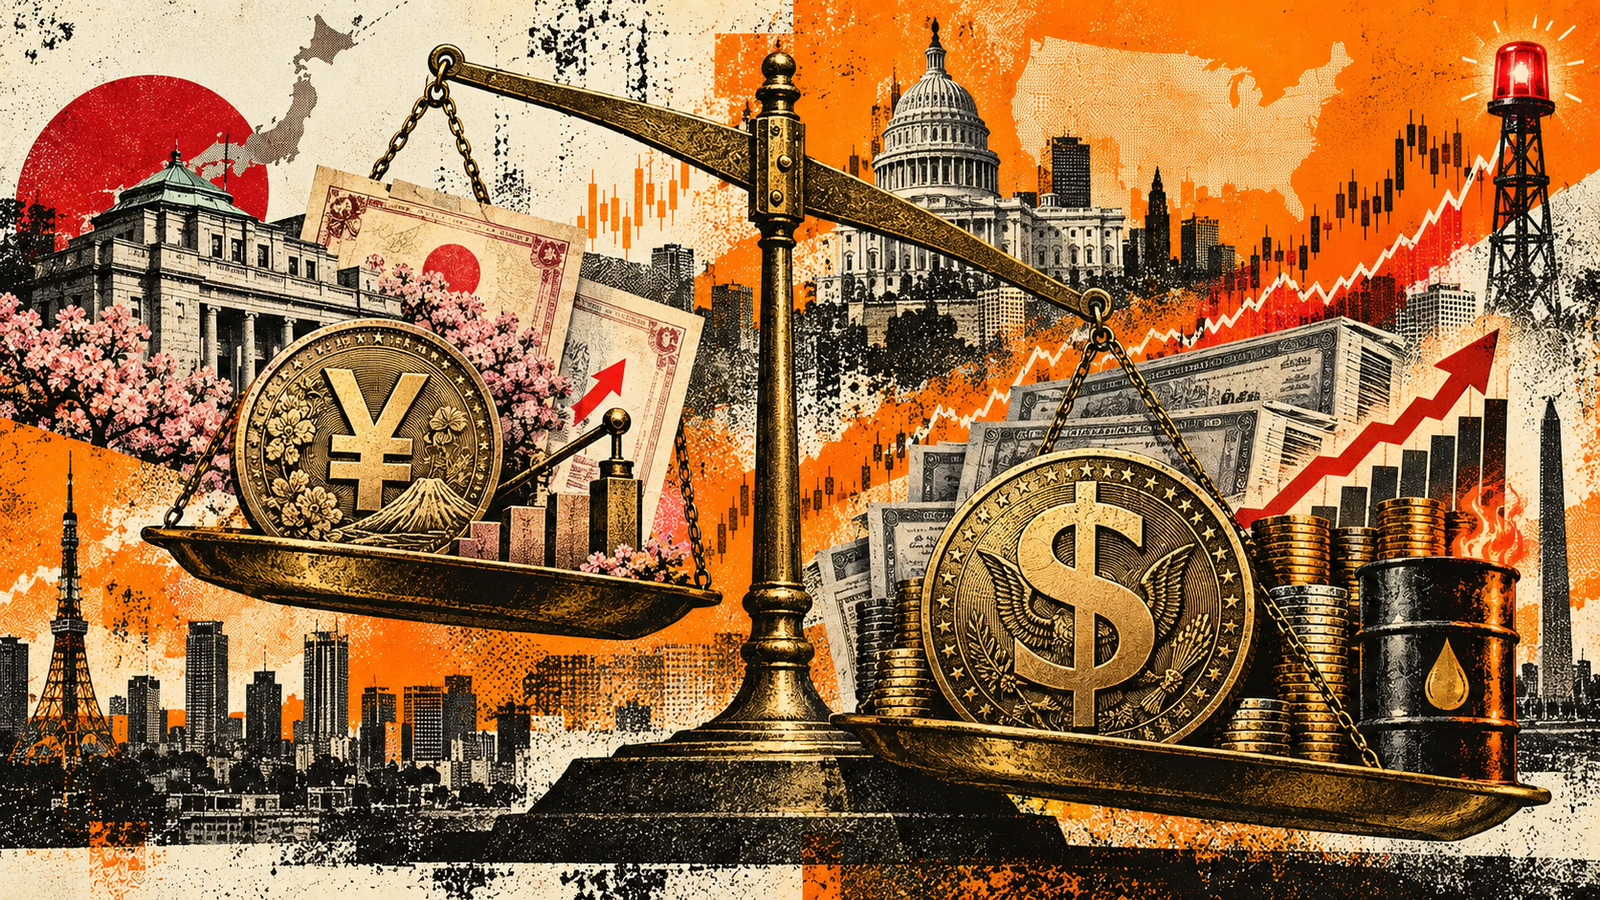
جاپانی مرکزی بینک (Bank of Japan) کی جولائی اجلاس کی روداد میں مہنگائی کے بڑھتے خطرات اور شرح سود میں نسبتاً تیز اضافے کی گنجائش سامنے آنے کے باوجود ین پیر، 28 ستمبر کی ایشیائی تجارت میں مضبوط نہ ہوسکا۔ USD/JPY تقریباً 157.7 کے قریب رہا اور ین ڈالر کے مقابلے میں تقریباً 0.3 فیصد کمزور ہوا۔ امریکی ڈالر کی مجموعی مضبوطی، بلند امریکی بانڈ منافع اور مہنگے تیل سے پیدا ہونے والی افراطِ زر کی تشویش نے جاپانی پالیسی کے نسبتاً سخت اشاروں کا اثر محدود رکھا۔
مارکیٹ اسنیپ شاٹ
اثاثہ یا اشاریہ | رپورٹ کردہ سطح | تقابل یا تبدیلی | اہمیت |
|---|---|---|---|
USD/JPY | تقریباً 157.7 | ین تقریباً 0.3 فیصد کمزور | ڈالر کی برتری برقرار |
امریکی ڈالر انڈیکس (DXY) | تقریباً 101.15 | ستمبر میں تقریباً 1.7 فیصد اضافہ | دو ماہ کی بلند سطح کے قریب |
Brent Crude Futures | 106 ڈالر فی بیرل سے اوپر | پیر کو ایک فیصد سے زیادہ اضافہ | توانائی مہنگائی کا دباؤ |
BoJ پالیسی شرح | 1.25 فیصد | جولائی میں 1.00 فیصد | ستمبر میں مزید سختی |
دس سالہ جاپانی سرکاری بانڈ | 3.115 فیصد | جمعہ کی دورانِ تجارت بلند سطح | 1996 کے بعد بلند ترین سطح کے قریب |
کرنسی اور تیل کے نرخ پیر کے ابتدائی ایشیائی سیشن کے رپورٹ کردہ اعداد ہیں؛ جاپانی بانڈ کی سطح جمعہ، 25 ستمبر کی ہے۔ انہیں ایک ہی وقت کے اختتامی نرخ نہ سمجھا جائے۔
BoJ کی جولائی روداد میں کیا سامنے آیا؟
BoJ کی 30 اور 31 جولائی کے اجلاس کی تفصیلی روداد سے ظاہر ہوتا ہے کہ پالیسی بورڈ کے اندر مہنگائی کے بڑھتے خطرات پر تشویش موجود تھی۔ بعض ارکان شرح سود معمول پر لانے کے عمل، یعنی پالیسی نارملائزیشن (Policy Normalisation)، میں زیادہ تیزی کی گنجائش دیکھ رہے تھے۔
ایک رکن نے کہا کہ منڈی شرح سود میں تقریباً چھ ماہ کے وقفے سے اضافے کی توقع کررہی ہے، لیکن معاشی حالات کے مطابق اصل رفتار اس سے تیز ہوسکتی ہے۔ دوسرے ارکان نے حالات کے مطابق بروقت فیصلوں اور مہنگائی کے خطرات بڑھنے پر تاخیر سے بچنے کی ضرورت بیان کی۔
یہ تمام بورڈ کی جانب سے کسی مقررہ رفتار کا وعدہ نہیں تھا۔ روداد میں یہ نکتہ بھی موجود ہے کہ آئندہ اضافوں کا وقت اور رفتار پہلے سے طے نہیں کیے جاسکتے۔
جولائی میں BoJ نے شرح سود ایک فیصد پر برقرار رکھی تھی، جبکہ ستمبر میں اسے بڑھا کر 1.25 فیصد کردیا گیا۔ اس لیے پیر کو جاری ہونے والی دستاویز ستمبر کے فیصلے سے پہلے کی بحث کا تفصیلی ریکارڈ ہے، کوئی نیا شرح سود فیصلہ نہیں۔
غیر جانب دار شرح سود کا حوالہ کیسے سمجھنا چاہیے؟
روداد میں ایک رکن نے جولائی کی پالیسی شرح کو تخمینی غیر جانب دار شرح سود (Neutral Interest Rate) کی وسیع حد کے نچلے سرے سے بھی کم قرار دیا تھا۔ غیر جانب دار شرح سے مراد وہ تخمینی سطح ہے جو معیشت کو نہ غیر ضروری تحریک دے اور نہ اس کی رفتار دبائے۔
اس رائے کو ستمبر کی 1.25 فیصد شرح کے بارے میں پورے بورڈ کا تازہ فیصلہ سمجھنا درست نہیں۔ یہ جولائی کی شرح اور اس وقت دستیاب معاشی معلومات سے متعلق ایک رکن کا جائزہ تھا۔
اسی طرح افراطِ زر کی طویل مدتی توقعات (Inflation Expectations) بڑھنے کی تشویش مزید سختی کا جواز بن سکتی ہے، لیکن غیر جانب دار شرح کوئی براہِ راست مشاہدہ ہونے والا مستقل عدد نہیں۔ اس کا تخمینہ بدل سکتا ہے، اس لیے صرف اس حوالے سے آئندہ اضافوں کی تعداد اخذ نہیں کی جاسکتی۔
سخت گیر اشاروں کے باوجود ین کیوں کمزور رہا؟
کرنسی منڈی کسی ایک مرکزی بینک کے فیصلے کو الگ کرکے نہیں دیکھتی۔ USD/JPY میں امریکی اور جاپانی شرح سود کی موجودہ سطح کے ساتھ ان کے آئندہ راستے کا فرق بھی اہم ہوتا ہے۔
پیر کی ایشیائی تجارت سے متعلق Reuters کی رپورٹ کے مطابق بلند امریکی ٹریژری منافع (Treasury Yields) اور فیڈرل ریزرو (Federal Reserve) کی مزید سخت پالیسی کی توقعات ڈالر کو سہارا دے رہی تھیں۔ اکتوبر کے اجلاس میں ایک اور اضافے کا امکان بھی مارکیٹ کی قیمتوں میں شامل تھا۔
جاپان میں مزید اضافے کی توقع ین کے لیے معاون ہوسکتی ہے، لیکن اگر امریکی شرح سود کی توقعات بھی ساتھ اوپر جائیں تو جاپانی پالیسی کا فائدہ محدود رہ سکتا ہے۔
یہ بھی ممکن ہے کہ جولائی کی بحث کا کچھ حصہ ستمبر کے فیصلے اور پہلے سے دستیاب پالیسی اشاروں کے ذریعے قیمتوں میں شامل ہوچکا ہو۔ تاہم پیر کی حرکت سے یہ قطعی طور پر ثابت نہیں ہوتا کہ ین کی کمزوری کا کوئی ایک سبب تھا۔
مہنگا تیل اس تقابل کو کیسے متاثر کرتا ہے؟
خام تیل کی قیمت بڑھنے سے توانائی، نقل و حمل اور پیداوار کی لاگت کے ذریعے مہنگائی کا دباؤ بڑھ سکتا ہے۔ اگر یہ دباؤ دوسری قیمتوں اور مہنگائی کی توقعات تک منتقل ہو تو مرکزی بینکوں کے لیے پالیسی نرم کرنا مشکل ہوسکتا ہے۔
جاپان کے لیے توانائی کی درآمدی لاگت بھی اہم ہے۔ مہنگا تیل درآمدی ادائیگیاں بڑھا سکتا ہے، جبکہ کمزور ین ڈالر میں خریدی جانے والی توانائی کو مقامی کرنسی میں مزید مہنگا کرسکتا ہے۔
لیکن تیل مہنگا ہونے سے شرح سود میں اضافہ خودکار نتیجہ نہیں بنتا۔ مرکزی بینکوں کو یہ بھی دیکھنا ہوتا ہے کہ بلند لاگت صارفین کی قوتِ خرید اور معاشی سرگرمی کو کتنا متاثر کررہی ہے۔ یہی وجہ ہے کہ توانائی کا جھٹکا مہنگائی اور نمو، دونوں کے لیے مسئلہ بن سکتا ہے۔
جاپانی بانڈ منافع بڑھنے سے ین کو لازماً فائدہ کیوں نہیں ہوتا؟
دس سالہ جاپانی سرکاری بانڈ (Japanese Government Bond یا JGB) کی شرح منافع جمعہ کو دورانِ تجارت 3.115 فیصد تک پہنچی، جو 1996 کے بعد بلند ترین سطح تھی۔ اسے جمعہ کا اختتامی نرخ یا پیر کی تازہ شرح قرار نہیں دینا چاہیے۔
جاپانی بانڈ منافع اور ین میں مداخلت کے خدشات کے درمیان تعلق سمجھنے کے لیے صرف جاپانی ییلڈ میں اضافہ دیکھنا کافی نہیں۔ اسی مدت کے امریکی بانڈ منافع کے مقابلے میں تبدیلی، یعنی شرح منافع کا فرق (Yield Differential)، زیادہ معنی رکھتا ہے۔
اگر دونوں ممالک کی ییلڈز بڑھ رہی ہوں تو ضروری نہیں کہ فرق ین کے حق میں کم ہورہا ہو۔ طویل مدتی جاپانی ییلڈ میں اضافہ آئندہ پالیسی شرح کے علاوہ مہنگائی، بانڈ رسد اور طویل مدت کے خطرے کے اضافی معاوضے (Term Premium) کی بھی عکاسی کرسکتا ہے۔
اس لیے بلند جاپانی ییلڈ ین کے لیے ممکنہ سہارا ہے، فوری مضبوطی کی ضمانت نہیں۔
جاپانی اور امریکی حکام کے رابطے کیا بتاتے ہیں؟
جمعہ کو جاپانی وزیر خزانہ ساتسوکی کاتایاما (Satsuki Katayama) اور امریکی وزیر خزانہ اسکاٹ بیسنٹ (Scott Bessent) نے کرنسی منڈی پر بات کی۔ ان رابطوں کی رپورٹ کے مطابق بیسنٹ نے جاپان کی معاشی بنیادوں کی عکاسی کرنے والے مضبوط ین کی خواہش اور کرنسی معاملات پر قریبی رابطے کی اہمیت بیان کی۔
یہ بیانات ین کی مزید تیز کمزوری کی صورت میں حکام کے ممکنہ ردعمل پر توجہ بڑھاتے ہیں۔ تاہم قریبی رابطے کا اعلان مشترکہ کرنسی مداخلت (FX Intervention) کا اعلان نہیں۔
اسی طرح 157.7 کی سطح خود کوئی سرکاری مداخلتی حد ثابت نہیں کرتی۔ نئی عملی کارروائی کے بارے میں دعویٰ کرنے کے لیے الگ تصدیق درکار ہوگی۔
اس ہفتے کون سے اعداد USD/JPY کا رخ بدل سکتے ہیں؟
امریکہ میں بدھ، 30 ستمبر کو اگست کی ذاتی آمدن اور اخراجات کی رپورٹ جاری ہونا طے ہے، جس میں ذاتی کھپت کے اخراجات کا قیمت اشاریہ (PCE Price Index) شامل ہوتا ہے۔ امریکی ادارۂ معاشی تجزیہ کا سرکاری کیلنڈر اس تاریخ کی تصدیق کرتا ہے۔
جمعرات، یکم اکتوبر کو BoJ کے ستمبر اجلاس کی آرا کا خلاصہ، یعنی Summary of Opinions، جاری ہونا ہے۔ یہ جولائی کی روداد کے مقابلے میں پالیسی سازوں کی زیادہ حالیہ سوچ سمجھنے کا موقع دے گا۔
جمعہ، 2 اکتوبر کو امریکی روزگار کی ستمبر رپورٹ جاری ہونا طے ہے۔ غیر زرعی روزگار (Nonfarm Payrolls)، بے روزگاری اور اجرتوں کی رفتار امریکی شرح سود کی توقعات کو متاثر کرسکتی ہے۔
مضبوط امریکی اعداد اور برقرار مہنگائی ڈالر کی شرح سود سے متعلق حمایت کو طول دے سکتے ہیں۔ اس کے برعکس واضح معاشی کمزوری یا قیمتوں کے دباؤ میں نرمی امریکی ییلڈز کو نیچے لاکر ین کی بحالی کی گنجائش پیدا کرسکتی ہے۔
فی الحال جاپانی پالیسی کی سخت سمت کے باوجود USD/JPY بلند سطح پر ہے۔ اگلی قابلِ اعتماد تبدیلی کے لیے دونوں ممالک کی شرح سود کی توقعات، بانڈ منافع کے فرق اور خود کرنسی کے ردعمل کو ایک ساتھ دیکھنا ہوگا۔
📰 مزید پڑھیں: USD/JPY 157.45 پر مستحکم، کیری ٹریڈ اور BOJ پالیسی کے اثرات
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
EUR/USD تجزیہ: یورو 1.1384 پر دباؤ میں، ڈالر اور ییلڈز میں اضافے سے مارکیٹ کا رخ تبدیل
کینیڈین ڈالر شدید دباؤ کا شکار: امریکہ اور کینیڈا کے درمیان ییلڈ گیپ میں نمایاں اضافہ
GBPUSD کی 1.3200 کے قریب سنبھلنے کی کوشش، مگر مندی کا دباؤ برقرار
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔