
یورپی بانڈز کی فروخت سے عالمی بینکنگ بحران اور Doom Loop کا خدشہ
یورپی ممالک کے بڑھتے قرضے، بلند European Bond Yields اور مالیاتی دباؤ نے یورو زون کے بینکوں کے لیے ایک بار پھر خطرے کی گھنٹی بجا دی ہے
یورپی ممالک کے بڑھتے قرضے، بلند European Bond Yields اور مالیاتی دباؤ نے یورو زون کے بینکوں کے لیے ایک بار پھر خطرے کی گھنٹی بجا دی ہے۔ تاہم، مضبوط سرمایہ جاتی ذخائر، بہتر نگرانی اور مرکزی بینک کی مداخلت کے نئے طریقہ کار کے باعث تجزیہ کاروں کو توقع ہے کہ موجودہ صورتحال 15 سال پہلے کے قرضوں کے بحران جیسی شدت اختیار نہیں کرے گی۔
خلاصہ
European Bond Yields : یورپی سرکاری بانڈز کی فروخت اور قرض لینے کی بڑھتی لاگت نے Euro Zone Banks کے مالی استحکام سے متعلق خدشات بڑھا دیے ہیں۔
گزشتہ چھ ہفتوں کے دوران یورپی بینکوں کے اسٹاکس میں تقریباً 10 فیصد کمی ہوئی، جبکہ فرانس کے تین بڑے بینکوں کے شیئرز تقریباً 17 فیصد گر گئے۔
یورو زون کے بینکوں کے پاس جون 2026 کے اختتام پر تقریباً 4.3 ٹریلین یورو کے سرکاری بانڈز موجود تھے، جو 2010 کی دہائی کے قرضوں کے بحران کے بعد تقریباً دوگنا حجم ہے۔
بینکوں کے سرمایہ جاتی ذخائر میں اضافے نے سرکاری بانڈز کی قیمتوں میں کمی سے ہونے والے ممکنہ نقصانات برداشت کرنے کی صلاحیت بہتر بنائی ہے۔
فرانس کے بڑھتے مالیاتی خسارے، بلند قرض گیری کی لاگت اور 2027 کے صدارتی انتخابات نے سرمایہ کاروں کی تشویش میں اضافہ کیا ہے۔
ماہرین کے مطابق فوری طور پر کسی بڑے بینکاری بحران کا امکان محدود دکھائی دیتا ہے، تاہم بلند European Bond Yields برقرار رہنے سے بینکوں کی فنڈنگ لاگت اور منافع پر دباؤ بڑھ سکتا ہے۔
European Bonds کی فروخت اور معاشی استحکام
European Bond Yields کی شرح میں اضافے نے سرمایہ کاروں کو ایک بار پھر اس خطرے کی جانب متوجہ کیا ہے جسے معاشی اصطلاح میں Doom Loop کہا جاتا ہے۔ اس صورتحال میں حکومتوں کی کمزور مالی حالت بینکوں کو نقصان پہنچاتی ہے، جبکہ بینکوں کو بچانے کے لیے حکومتی امداد کی ضرورت پڑنے سے سرکاری مالیات پر مزید بوجھ بڑھ جاتا ہے۔ یوں حکومت اور بینک ایک دوسرے کے مالی مسائل کو مزید گہرا کر سکتے ہیں۔
تقریباً 15 سال پہلے یورپی قرضوں کے بحران کے دوران یہی مسئلہ نمایاں ہوا تھا۔ اس وقت کئی بینکوں کے پاس اپنے ہی ملک کے سرکاری قرضوں میں بڑی سرمایہ کاری موجود تھی۔ جب ان بانڈز کی قیمتیں گریں تو بینکوں کی مالی حالت کمزور ہوئی اور بعض ممالک کو مالیاتی اداروں کی مدد کے لیے اضافی وسائل مختص کرنا پڑے۔
موجودہ صورتحال میں بھی بلند European Bond Yields نے خدشات کو دوبارہ زندہ کیا ہے، تاہم تجزیہ کاروں کا کہنا ہے کہ آج کے بینک نسبتاً بہتر سرمایہ جاتی بنیادوں اور سخت نگرانی کے نظام کے ساتھ اس دباؤ کا سامنا کر رہے ہیں۔
Moody’s Ratings کے سینئر بینکنگ تجزیہ کار سائمن اینس ورتھ کے مطابق، بینک اپنے ملک کے قرضوں سے متعلق خطرات سے مکمل طور پر الگ نہیں ہو سکتے، لیکن اس مرتبہ وہ نسبتاً بہتر مالی پوزیشن سے آغاز کر رہے ہیں۔
یورپی بینکوں کے اسٹاکس میں بڑی گراوٹ
بانڈ مارکیٹ میں بڑھتے دباؤ اور بلند European Bond Yields کے اثرات یورپی اسٹاک مارکیٹس میں بھی نمایاں ہوئے ہیں۔ دستیاب اعداد و شمار کے مطابق، گزشتہ چھ ہفتوں کے دوران یورپی بینکوں کے اسٹاکس پر مشتمل انڈیکس تقریباً 10 فیصد گر گیا، جبکہ وسیع یورپی اسٹاک مارکیٹ میں کمی تقریباً 2 فیصد رہی۔ یہ گراوٹ اس طویل تیزی کے بعد سامنے آئی جس نے یورپی بینکنگ اسٹاکس کو 16 سال کی بلند ترین سطحوں تک پہنچایا تھا۔
فرانس کے تین بڑے بینکوں کے اسٹاکس میں اسی عرصے کے دوران تقریباً 17 فیصد کمی ریکارڈ کی گئی۔ اس کی ایک اہم وجہ فرانس کی مالیاتی صورتحال ہے، جہاں بڑا بجٹ خسارہ، سماجی بے چینی اور 2027 کے صدارتی انتخابات کے پیش نظر سیاسی غیر یقینی صورتحال سرمایہ کاروں کی توجہ کا مرکز بنی ہوئی ہے۔
فرانس یورو زون کی دوسری سب سے بڑی معیشت ہے، لیکن اس کے سرکاری قرضوں پر منافع کی شرح تقریباً 25 سال کی بلند ترین سطحوں تک پہنچنے سے قرضوں کی پائیداری کے بارے میں سوالات پیدا ہوئے ہیں۔ اگر حکومت کو طویل عرصے تک زیادہ شرح پر قرض لینا پڑا تو اس کے مالیاتی اخراجات بڑھ سکتے ہیں، جس کا اثر بینکوں کے کاروبار اور سرمایہ کاروں کے اعتماد پر بھی پڑ سکتا ہے۔
4.3 ٹریلین یورو کے سرکاری بانڈز
یورپی بینک سرکاری بانڈز کو اپنے مالیاتی نظام کا اہم حصہ سمجھتے ہیں۔ یہ بانڈز لیکویڈیٹی کی قانونی ضروریات پوری کرنے، مرکزی بینکوں سے قرض لینے اور دیگر مالیاتی اداروں کے سامنے ضمانت کے طور پر استعمال ہوتے ہیں۔ کئی ضابطہ جاتی نظاموں میں مخصوص شرائط کے تحت ان بانڈز کو کم خطرے والے اثاثوں کا درجہ بھی حاصل ہوتا ہے۔
Reuters کی یورپی بینکنگ اتھارٹی کے اعداد و شمار پر مبنی تحقیق کے مطابق، جون 2026 کے اختتام پر یورو زون کے بینکوں کے خالص سرکاری بانڈز کے اثاثے بڑھ کر تقریباً 4.3 ٹریلین یورو ہو گئے تھے، جو گزشتہ بحران کے بعد تقریباً دوگنا ہیں۔
تاہم، صرف بانڈز کی مجموعی مالیت سے بینکوں کے خطرے کا درست اندازہ نہیں لگایا جا سکتا۔ اس کے لیے یہ دیکھنا ضروری ہے کہ ان اثاثوں کے مقابلے میں بینکوں کے پاس ممکنہ نقصانات برداشت کرنے کے لیے کتنا سرمایہ موجود ہے۔
اعداد و شمار کے مطابق، بینکوں کے سرمایہ جاتی ذخائر میں اضافے نے سرکاری بانڈز کے مجموعی حجم کے مقابلے میں ان کی مالیاتی برداشت بہتر بنائی ہے۔ سرکاری بانڈز اور نقصان برداشت کرنے والے سرمایہ جاتی ذخائر کے تناسب میں کمی اس بات کی علامت ہے کہ قیمتوں میں گراوٹ کی صورت میں بینکوں کے پاس پہلے کے مقابلے میں زیادہ تحفظ موجود ہے۔
فرانس کے بڑے بینکوں کے حوالے سے سرمایہ کاری کے ماہرین کے تخمینوں کے مطابق، ملکی سرکاری قرضوں میں ان کی سرمایہ کاری ان کے اعلیٰ معیار کے بنیادی سرمایہ جاتی ذخائر کے تقریباً 15 سے 30 فیصد کے برابر ہے۔ اس کے برعکس، 2011 اور 2012 کے دوران اٹلی کے بعض بینکوں کے لیے یہ تناسب 100 فیصد سے بھی زیادہ تھا۔ یہ فرق موجودہ بینکاری نظام کی نسبتاً بہتر مالیاتی پوزیشن کو ظاہر کرتا ہے۔
European Bonds کی قیمتوں میں کمی
سرکاری بانڈز کی قیمت اور ان پر منافع کی شرح عموماً ایک دوسرے کے مخالف سمت میں حرکت کرتے ہیں۔ جب مارکیٹ میں بانڈز پر زیادہ منافع دستیاب ہونے لگتا ہے تو پہلے سے جاری کم منافع والے بانڈز کی قیمتیں گر جاتی ہیں۔
اگر کسی بینک کو نقد رقم حاصل کرنے کے لیے اپنے بانڈز فروخت کرنا پڑیں تو اسے ان کی کم ہونے والی مارکیٹ قیمت پر نقصان برداشت کرنا پڑ سکتا ہے۔ اسی طرح، بعض حالات میں مالیاتی قواعد کے تحت اثاثوں کی مارکیٹ ویلیو میں تبدیلی بھی بینکوں کی رپورٹ شدہ مالی پوزیشن پر اثر ڈال سکتی ہے۔
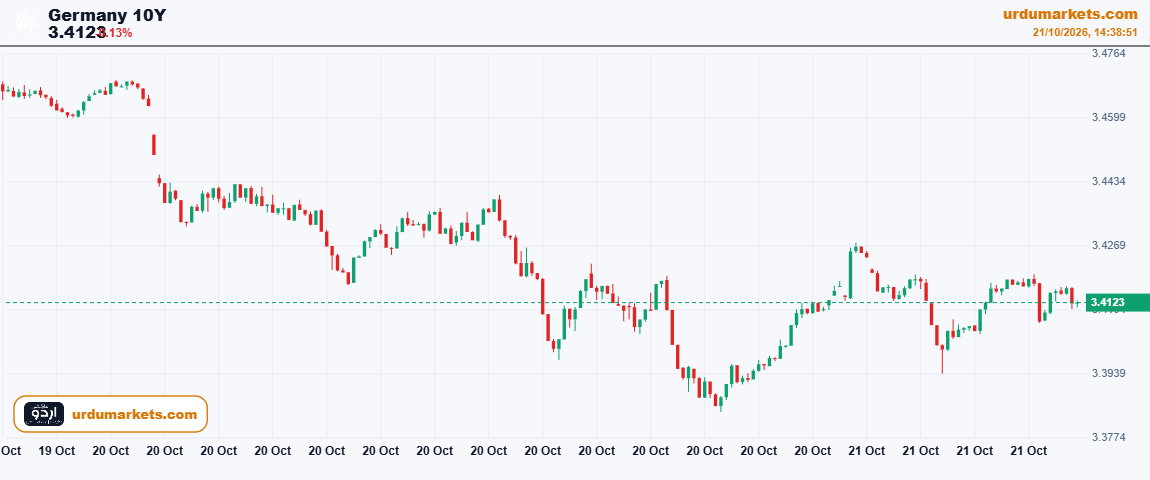
اس خطرے کی شدت کا انحصار اس بات پر ہوتا ہے کہ بینک کے پاس کتنے بانڈز ہیں، ان کی مدت کتنی باقی ہے، ان کی اکاؤنٹنگ درجہ بندی کیا ہے اور بینک کو فوری طور پر نقد رقم کی کتنی ضرورت ہے۔
یورپی یونین میں سرکاری بانڈز کو مکمل طور پر خطرے سے پاک اثاثوں کا درجہ دینے یا کسی ایک ملک کے قرضوں میں بینکوں کی سرمایہ کاری پر سخت حدیں عائد کرنے کی تجاویز اب تک حتمی شکل اختیار نہیں کر سکیں۔ تاہم، یورپی کمیشن نے بینکوں کے سرکاری بانڈز کے پورٹ فولیو میں تنوع بڑھانے کو مالیاتی نظام مضبوط بنانے کے ممکنہ اقدامات میں شامل کیا ہے، جبکہ متعلقہ تجاویز 2027 کے اوائل میں پیش کیے جانے کی توقع ہے۔
بانڈز کو میچورٹی تک رکھنے کی حکمت عملی
موجودہ دباؤ کے باوجود یورپی بینکوں کے پاس ممکنہ نقصانات کے اثرات محدود رکھنے کے لیے مختلف طریقے موجود ہیں۔ ان میں سے ایک حکمت عملی سرکاری بانڈز کو Held To Maturity یعنی میچورٹی تک اپنے پاس رکھنا ہے۔
یورپی بینکنگ اتھارٹی کے اعداد و شمار کے تجزیے کے مطابق، 2026 کے وسط میں یورو زون کے بینکوں کے مجموعی سرکاری بانڈز میں ملکی حکومتوں کے بانڈز کا حصہ تقریباً 41 فیصد تھا، جبکہ 2013 میں یہ تناسب 50 فیصد سے زیادہ تھا۔ اس تبدیلی سے ظاہر ہوتا ہے کہ بینکوں نے اپنے پورٹ فولیوز میں تنوع بڑھانے کی کوشش کی ہے۔
اس کے علاوہ، لاگت کی بنیاد پر European Bond Yields ظاہر کرنے والے اثاثوں کا تناسب بڑھ کر تقریباً 60 فیصد ہو گیا ہے، جو گزشتہ بحران کے بعد تقریباً تین گنا اضافہ ہے۔ اس اکاؤنٹنگ طریقے کے تحت، مخصوص شرائط پوری ہونے پر بینک بانڈز کی روزانہ مارکیٹ قیمت میں کمی کو فوری طور پر اپنے مالیاتی نتائج میں ظاہر کرنے سے بچ سکتے ہیں۔
تاہم، اس کا مطلب یہ نہیں کہ نقصان مکمل طور پر ختم ہو جاتا ہے۔ اگر بینک کو ضرورت کے تحت بانڈز میچورٹی سے پہلے فروخت کرنا پڑیں تو اسے نقصان برداشت کرنا پڑ سکتا ہے۔ اسی لیے بینکوں کی فنڈنگ کی نوعیت، نقد رقم تک رسائی اور قلیل مدتی قرضوں پر انحصار اہم عوامل ہیں۔
Morningstar DBRS کی تجزیہ کار ماریا ریواس کے مطابق، سرمایہ کاروں کا اعتماد اس بات سے بھی متاثر ہو سکتا ہے کہ وہ ایسے بانڈز کو کس نظر سے دیکھتے ہیں جن کی مارکیٹ ویلیو کم ہو چکی ہو، خواہ ان کا نقصان اکاؤنٹنگ میں فوری طور پر ظاہر نہ کیا گیا ہو۔ اگر یہ صورتحال عارضی رہے تو اثر محدود ہو سکتا ہے، لیکن طویل عرصے تک برقرار رہنے کی صورت میں سرمایہ کاروں کے خطرے کے اندازے تبدیل ہو سکتے ہیں۔
فرانس کے بڑھتے قرضے اور بینکوں کی فنڈنگ لاگت
فرانس اس وقت یورو زون کے مالیاتی دباؤ کا اہم مرکز بنا ہوا ہے۔ بلند قرض گیری کی لاگت، بڑے مالیاتی خسارے اور سیاسی غیر یقینی صورتحال نے European Bond Yields کی شرح بڑھانے میں کردار ادا کیا ہے۔ اس کا اثر صرف حکومت کے قرضوں تک محدود نہیں رہتا بلکہ بینکوں کی اپنی فنڈنگ لاگت بھی بڑھ سکتی ہے۔
بینک جب عالمی فنانشل مارکیٹس سے قرض لیتے ہیں یا پرانے قرضوں کی مدت پوری ہونے پر ان کی جگہ نئے قرض حاصل کرتے ہیں تو انہیں مارکیٹ کی موجودہ شرحوں کے مطابق ادائیگی کرنا پڑتی ہے۔ اگر حکومت کی قرض گیری کی لاگت مسلسل بلند رہے تو بینکوں کو بھی زیادہ شرح پر سرمایہ حاصل کرنا پڑ سکتا ہے۔
WisdomTree کی ایکویٹی حکمت عملی کی ماہر انیکا گپتا کے مطابق، فرانس کے بینک یورپی یونین میں ہول سیل قرضوں کے بڑے جاری کنندگان میں شامل ہیں۔ اگر بلند شرحیں مستقل رہیں تو ہر مرتبہ قرضوں کی تجدید پر ان کے اخراجات بڑھ سکتے ہیں، جس سے وقت کے ساتھ مالی دباؤ جمع ہوتا جائے گا۔
اس صورتحال میں بینکوں کو صارفین کی جمع شدہ رقوم کے لیے بھی زیادہ مسابقت کرنا پڑ سکتی ہے۔ اگر صارفین کو اپنی رقوم پر زیادہ منافع دینا پڑے اور قرض لینے والے صارفین سے آمدن اسی رفتار سے نہ بڑھے تو بینکوں کے منافع پر دباؤ بڑھ سکتا ہے۔
قرضوں کا ممکنہ یورپی بحران
یورپی بینکنگ شعبے کی موجودہ صورتحال اور 2010 کی دہائی کے بحران میں ایک اہم فرق مالیاتی نگرانی کا بہتر نظام ہے۔ گزشتہ بحران کے بعد یورو زون نے بینکاری نگرانی کو مضبوط بنایا، جبکہ یورپی مرکزی بینک کو مالیاتی نظام میں ضرورت پڑنے پر مداخلت کے لیے زیادہ مؤثر اختیارات حاصل ہوئے۔
بینکوں نے بھی اپنے سرمایہ جاتی ذخائر بہتر کیے ہیں، نگرانی کے تقاضے سخت ہوئے ہیں اور ممکنہ مالیاتی جھٹکوں سے نمٹنے کے لیے دباؤ کے مختلف منظرناموں پر جانچ کا عمل اہم ہو گیا ہے۔
یونانی بینک Piraeus کے چیف ایگزیکٹو کرسٹوس میگالو کے مطابق، سرکاری بانڈز میں مزید اتار چڑھاؤ کا امکان موجود ہے، لیکن اس بات کا امکان محدود ہے کہ موجودہ صورتحال لازماً ایک بڑے مالیاتی بحران میں تبدیل ہو جائے۔ ان کا کہنا ہے کہ نگران اداروں، پالیسی سازوں اور بینکوں کے پاس ایسے طریقہ کار موجود ہیں جنہیں گزشتہ بحرانوں سے سیکھ کر بہتر بنایا گیا ہے۔
یونان کی مثال بھی اس تبدیلی کو واضح کرتی ہے۔ ایک دہائی قبل شدید مالیاتی بحران اور متعدد امدادی اقدامات کا سامنا کرنے والا ملک اب اپنے قرضوں کی ادائیگی نسبتاً مختلف حالات میں کر رہا ہے۔ تاہم، فرانس کی موجودہ صورتحال میں اس کی معیشت کا حجم، سیاسی حالات اور مالیاتی ضروریات اسے ایک الگ معاملہ بناتے ہیں۔
حاصل کلام
آنے والے مہینوں میں یورو زون کے بینکوں کی سمت کا تعین صرف سرکاری بانڈز کی قیمتوں سے نہیں ہوگا، بلکہ حکومتوں کے بجٹ خسارے، قرضوں کی تجدید کی لاگت، بینکوں کے سرمایہ جاتی ذخائر اور صارفین کی جمع شدہ رقوم کے رجحانات بھی اہم ہوں گے۔
اگر European Bond Yields کی شرح میں اضافہ عارضی ثابت ہوتا ہے تو بینکوں کے لیے موجودہ دباؤ کو برداشت کرنا نسبتاً آسان ہو سکتا ہے۔ اس کے برعکس، اگر بلند شرحیں برقرار رہیں اور سرمایہ کاروں کا اعتماد کمزور ہو تو قرضوں کی لاگت، بینکوں کے حصص اور مالیاتی نظام کے خطرات ایک دوسرے کو تقویت دے سکتے ہیں۔
سرمایہ کاروں کو خاص طور پر فرانس کے سرکاری بانڈز پر منافع، یورپی بینکوں کے حصص، بینکوں کی فنڈنگ لاگت اور ان کے مالیاتی نتائج پر نظر رکھنی چاہیے۔ یہ عوامل واضح کریں گے کہ موجودہ گراوٹ محض مارکیٹ کی عارضی اصلاح ہے یا یورپی مالیاتی نظام کے لیے زیادہ دیرپا چیلنج بن رہی ہے۔
مجموعی طور پر، یورپی بینکنگ شعبہ 15 سال پہلے کے مقابلے میں بہتر دفاعی پوزیشن میں دکھائی دیتا ہے، لیکن اس کا مطلب یہ نہیں کہ خطرات ختم ہو گئے ہیں۔ Doom Loop کا امکان کم کرنے کے لیے مضبوط سرمایہ جاتی ذخائر کے ساتھ ساتھ حکومتوں کی مالیاتی نظم و ضبط، بانڈ مارکیٹ میں استحکام, European Bond Yields اور سرمایہ کاروں کا اعتماد برقرار رکھنا بھی ضروری ہوگا۔
آپ کا کیا خیال ہے؟ کیا فرانسیسی اور دیگر یورپی بینک موجودہ سیاسی اور معاشی دباؤ کا مقابلہ کامیابی سے کر پائیں گے، یا آنے والے دنوں میں ہمیں یورو زون کی پالیسیوں میں مزید تبدیلیاں دیکھنے کو ملیں گی؟ اپنی رائے کا اظہار نیچے تبصروں میں ضرور کریں.
انتباہ
Urdu Markets پر موجود تمام خبریں، تجزیے اور مارکیٹ انفارمیشن صرف معلوماتی اور تعلیمی مقصد کے لیے ہیں۔ کسی بھی Trading Decision یا سرمایہ کاری سے پہلے اپنی تحقیق ضرور کریں اور ضرورت پڑنے پر معاشی ماہرین سے رہنمائی حاصل کریں۔ مارکیٹ تیزی سے بدل سکتی ہے، اس لیے ہر فیصلہ سوچ سمجھ کر کریں۔
سورس (Source)
Reuters News Agency: https://www.reuters.com/legal/transactional/bond-selloff-revives-debate-about-euro-zone-banks-doom-loop-2026-10-21/
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
متعلقہ مضامین
3 مضامین
برطانوی 30 سالہ گلٹ یلڈ 1998 کی بلند ترین سطح پر ، معیشت کا نیا امتحان
عالمی بانڈ مارکیٹ میں شدید مندی: 10 سالہ مدت کی ییلڈز 24 سال کی بلند ترین سطح پر پہنچ گئی
جاپانی JGB Bond Yields تیس سال کی بلند ترین سطح پر، USDJPY میں گراوٹ
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔
