عالمی منڈیوں کا ہفتہ وار جائزہ: حصص میں ریکوری، بلند ییلڈز اور مضبوط ڈالر سے سونے پر دباؤ
★اہم نکات
- •امریکی بڑے اشاریے ہفتہ وار بنیاد پر مثبت رہے، اگرچہ جمعہ کو S&P 500 اور نیسڈیک گرے۔
- •دس سالہ امریکی ٹریژری ییلڈ جمعہ کی آخری امریکی ٹریڈنگ کی رپورٹ میں تقریباً 5.15 فیصد رہی۔
- •ڈالر انڈیکس Reuters کے آخری دستیاب مشاہدے میں 103.40 تھا اور دورانِ تجارت 19 ماہ کی بلند سطح تک پہنچا۔
- •دسمبر کے گولڈ فیوچرز 3,886.30 ڈالر فی اونس پر سیٹل ہوئے۔
- •برینٹ 95.84 ڈالر اور WTI 88.56 ڈالر فی بیرل پر سیٹل ہوئے؛ دونوں کا ہفتہ منفی رہا۔
- •امریکی اکتوبر ریٹیل سیلز رپورٹ 17 نومبر کو جاری ہوگی۔
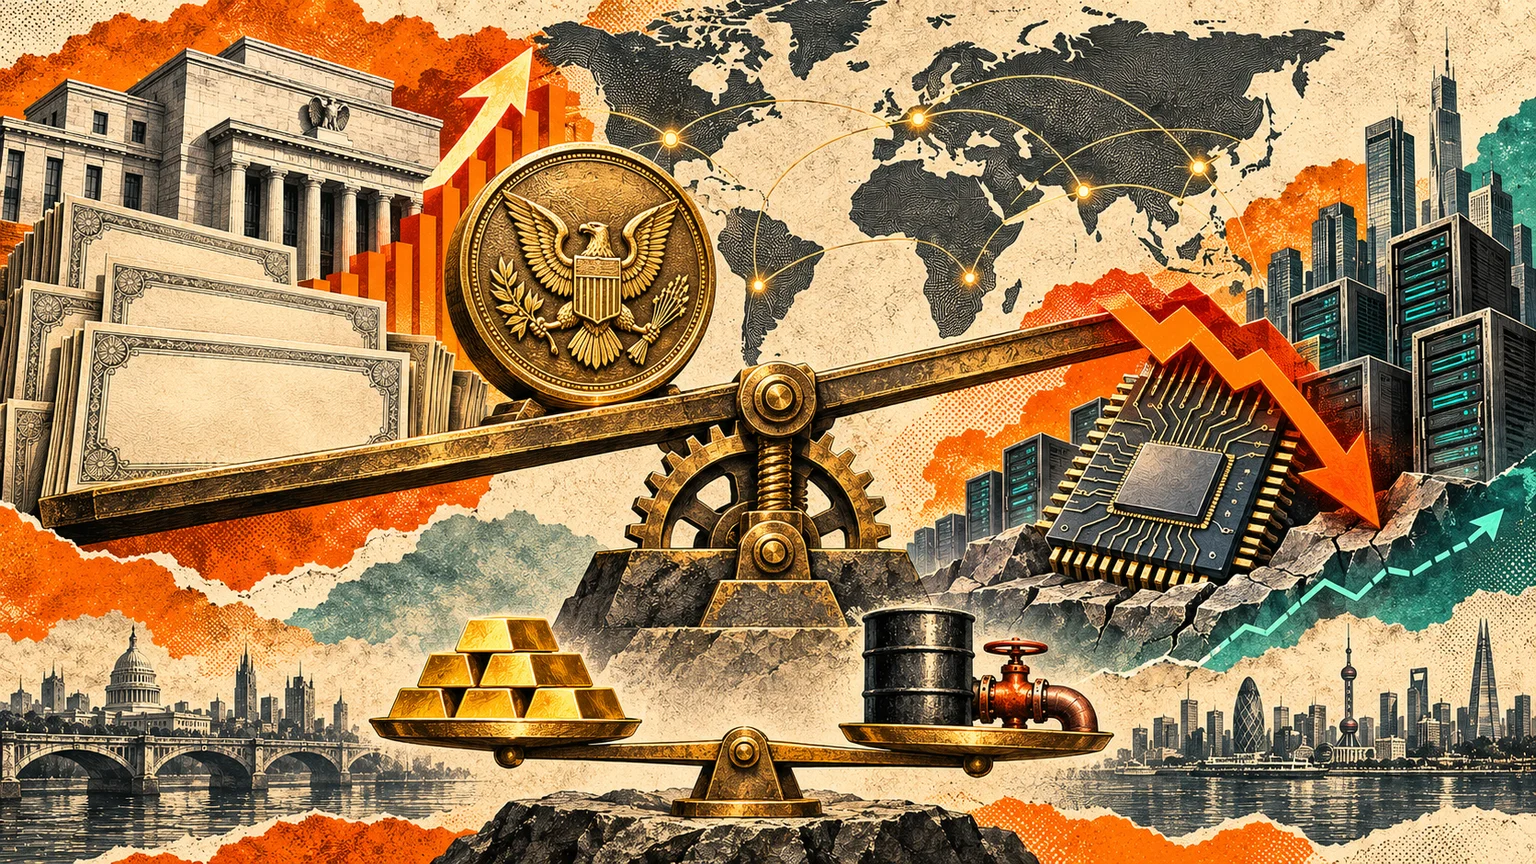
Global financial markets weekly outlook for November 16, 2026: US stocks finished the week higher despite renewed technology-sector selling on Friday. Elevated Treasury yields and a firm dollar continued to challenge gold, while Brent and WTI recorded a second consecutive weekly decline.
The key distinction is between Friday’s weakness and the broader weekly recovery in equities. Investors now turn to US retail sales and corporate developments to assess whether consumer demand and earnings can withstand restrictive financial conditions. Read the full UrduMarkets analysis in Urdu below for the outlook on stocks, bonds, currencies, gold and oil.
عالمی مالیاتی منڈیوں میں 13 نومبر کو ختم ہونے والا ہفتہ مختلف اثاثوں کے لیے مختلف نتائج لے کر آیا۔ امریکی حصص نے ہفتہ وار اضافہ برقرار رکھا، لیکن جمعہ کو ٹیکنالوجی کمپنیوں میں دوبارہ فروخت ہوئی۔ دوسری جانب بلند امریکی بانڈ ییلڈز اور ڈالر کی مضبوطی کے ماحول میں سونے کی ریکوری محدود رہی، جبکہ خام تیل نے مسلسل دوسرے ہفتے کمی ریکارڈ کی۔
مارکیٹ کے لیے مرکزی سوال اب یہ ہے کہ مہنگائی کا دباؤ برقرار رہنے کی صورت میں امریکی شرح سود کہاں تک جاسکتی ہے، اور کیا کمپنیوں کی آمدن بلند فنانسنگ لاگت کے اثرات برداشت کرسکے گی۔ اسی لیے اگلے ہفتے صارفین کے اخراجات اور بڑی کمپنیوں کی کارکردگی کو خاص اہمیت حاصل ہوگی۔
وال اسٹریٹ کا ہفتہ مثبت، جمعہ کو ٹیکنالوجی حصص کمزور
امریکی اسٹاک مارکیٹ کی جمعہ کی بندش اور پورے ہفتے کی کارکردگی میں واضح فرق رہا۔ S&P 500 اور نیسڈیک آخری سیشن میں نیچے آئے، لیکن ہفتے کے ابتدائی اضافے کی بدولت دونوں نے مجموعی طور پر مثبت نتیجہ دیا۔
امریکی اشاریہ | جمعہ کی بندش | جمعہ کی تبدیلی | ہفتہ وار تبدیلی |
|---|---|---|---|
S&P 500 | 7,561.67 | −0.40% | +2.5% |
Nasdaq Composite | 25,136.27 | −0.91% | +2.3% |
Dow Jones | 52,347.55 | +0.10% | +2.1% |
امریکی اشاریوں کی اختتامی رپورٹ کے مطابق ٹیکنالوجی حصص نے جمعہ کی تجارت پر زیادہ دباؤ ڈالا، جبکہ ڈاؤ معمولی اضافے کے ساتھ بند ہوا۔ عالمی اسٹاک مارکیٹ کے لیے اس فرق کی اہمیت یہ ہے کہ ہفتہ وار ریکوری کے باوجود سرمایہ کار تمام شعبوں میں یکساں اعتماد کے ساتھ خریداری نہیں کررہے۔ ٹیکنالوجی کمپنیوں میں مستقبل کی آمدن کی توقعات بلند ہوں تو شرح سود میں تبدیلی اور کمپنی سے متعلق نئی خبر، دونوں قیمت پر بڑا اثر ڈال سکتے ہیں۔ آگے صرف ریونیو میں اضافہ کافی نہیں ہوگا۔ سرمایہ کار یہ بھی دیکھیں گے کہ بڑے سرمایہ جاتی اخراجات کے بعد کمپنیوں کا کیش فلو اور منافع کس رفتار سے بہتر ہوتا ہے۔
بانڈ ییلڈز نے مالیاتی حالات سخت رکھے
جمعہ کی آخری امریکی ٹریڈنگ کے دوران Kitco کی مارکیٹ رپورٹ میں دس سالہ امریکی ٹریژری ییلڈ تقریباً 5.15 فیصد بتائی گئی۔ یہ نومینل ییلڈ ہے؛ اسے مہنگائی سے محفوظ TIPS بانڈز کی حقیقی ییلڈ سمجھنا درست نہیں۔
بلند ییلڈز حصص کے لیے دو راستوں سے اہم ہوتی ہیں۔ ایک طرف بانڈز سرمایہ کاروں کو نسبتاً پرکشش آمدن فراہم کرتے ہیں، دوسری طرف کمپنیوں کی مستقبل کی کمائی کی موجودہ قدر پر دباؤ بڑھتا ہے۔ قرض لینے یا پرانا قرض دوبارہ فنانس کرنے کی ضرورت رکھنے والے کاروباروں کی لاگت بھی متاثر ہوسکتی ہے۔
تاہم بلند ییلڈز کے باوجود حصص ہمیشہ نہیں گرتے۔ مضبوط آمدن اور بہتر معاشی نمو اس دباؤ کو جذب کرسکتی ہیں۔ اگلے ہفتے اصل توجہ اسی توازن پر ہوگی۔
PPI میں ماہانہ نرمی، مگر مہنگائی کا معاملہ برقرار
امریکی بیورو آف لیبر اسٹیٹسٹکس کی رپورٹ کے مطابق اکتوبر میں پیداواری قیمتوں کا اشاریہ 0.3 فیصد ماہانہ بڑھا، جبکہ ستمبر کا نظرثانی شدہ اضافہ 1.4 فیصد تھا۔ سالانہ شرح اس کے باوجود 6.5 فیصد تک پہنچ گئی۔ خوراک، توانائی اور تجارتی خدمات کے بغیر الگ اشاریہ ماہانہ 0.5 فیصد بڑھا۔
ماہانہ رفتار میں کمی ایک مثبت پیش رفت ہے، لیکن بنیادی اجزا میں دباؤ برقرار رہنے سے فیڈ کے لیے مکمل اطمینان کی گنجائش نہیں بنتی۔ ساتھ ہی سالانہ شرح بڑھنے کو خودکار طور پر توقعات سے زیادہ مہنگائی بھی نہیں کہنا چاہیے؛ مارکیٹ اصل نتیجے کا موازنہ پہلے سے موجود تخمینے سے کرتی ہے۔
شرح سود کی آئندہ سمت کے لیے اب یہ اہم ہوگا کہ صارفین کے اخراجات اور دیگر معاشی اعداد مہنگائی کے اس منظرنامے میں کیا اضافہ کرتے ہیں۔
مضبوط ڈالر، کرنسی مارکیٹ میں بڑھتی حساسیت
Reuters کی جمعہ کی عالمی مارکیٹ رپورٹ میں ڈالر انڈیکس 103.40 اور EUR/USD تقریباً 1.1021 پر تھا۔ ڈالر نے دورانِ تجارت اپریل 2025 کے بعد بلند ترین سطح بھی دیکھی۔ یہ رپورٹ کے وقت کے مشاہدات ہیں، تمام فاریکس فراہم کنندگان کی یکساں اختتامی قیمتیں نہیں۔
فاریکس مارکیٹ میں امریکی شرح سود کی توقعات اہم رہیں گی، لیکن یورو، پاؤنڈ اور ین کے لیے ان کی اپنی معیشتوں اور مرکزی بینکوں کا کردار بھی برقرار ہے۔ امریکی ییلڈز بلند رہیں اور دوسری معیشتوں کی شرح سود توقعات نسبتاً نرم ہوں تو ڈالر کو سہارا مل سکتا ہے۔
اس کے برعکس کمزور امریکی ڈیٹا سے ییلڈز نیچے آئیں تو ڈالر کی حالیہ تیزی میں وقفہ آسکتا ہے۔ اس تبدیلی کی تصدیق قیمتوں سے ہوگی، صرف کسی ایک رپورٹ کی سرخی سے نہیں۔
سونا اور تیل الگ دباؤ میں
سونے کی ابتدائی ریکوری محدود رہی
جمعہ کو PPI کے بعد سونے میں ابتدائی تیزی آئی، لیکن اس کا بڑا حصہ برقرار نہیں رہ سکا۔ دسمبر کے امریکی گولڈ فیوچرز 3,886.30 ڈالر فی اونس پر تقریباً بغیر تبدیلی سیٹل ہوئے۔ گولڈ کے لیے مہنگائی کے ساتھ شرح سود کا ردعمل بھی اہم ہے۔ اگر قیمتوں کا دباؤ مزید مانیٹری سختی کی توقع بڑھائے تو سودی آمدن نہ دینے والے سونے کو مشکل پیش آسکتی ہے۔ اس کے مقابلے میں حقیقی ییلڈز میں کمی یا محفوظ اثاثوں کی طلب ریکوری کو سہارا دے سکتی ہے۔
تیل میں رسد کی توقعات زیادہ نمایاں رہیں
خام تیل کی اختتامی رپورٹ کے مطابق برینٹ 95.84 ڈالر اور WTI 88.56 ڈالر فی بیرل پر سیٹل ہوئے۔ بڑھتی عالمی سپلائی کے امکانات اور جغرافیائی خطرات کی بدلتی تشریح کے دوران دونوں بینچ مارکس مسلسل دوسرے ہفتے نیچے آئے۔
سستا تیل مہنگائی کے لیے وقت کے ساتھ مددگار ہوسکتا ہے، مگر ایک ہفتے کی کمی فوری طور پر پورے قیمت اشاریے یا فیڈ کے فیصلے میں منتقل نہیں ہوتی۔ توانائی کے علاوہ خدمات، اجرتوں اور طلب کی صورتحال بھی اہم رہتی ہے۔
اگلے ہفتے امریکی صارفین اور کمپنیوں کی کارکردگی اہم
امریکی مردم شماری بیورو کے کیلنڈر کے مطابق اکتوبر کی ریٹیل سیلز رپورٹ منگل 17 نومبر کو جاری ہوگی۔ یہ رپورٹ واضح کرے گی کہ صارفین کے اخراجات کس حد تک برقرار ہیں۔
توقعات سے مضبوط اخراجات شرح سود بلند رکھنے کی دلیل کو تقویت دے سکتے ہیں۔ کمزور نتیجہ ییلڈز پر دباؤ ڈال سکتا ہے، لیکن اگر اس کے ساتھ معاشی سست روی کے خدشات بڑھیں تو حصص کو لازماً فائدہ نہیں ہوگا۔
مارکیٹ کے لیے زیادہ سازگار صورت وہ ہوگی جس میں مہنگائی کا دباؤ کم ہو، کمپنیوں کی آمدن برقرار رہے اور خریداری ٹیکنالوجی کے چند بڑے ناموں سے آگے پھیلے۔ اس کے برعکس بلند ییلڈز کے ساتھ کمزور منافع کے امکانات گزشتہ ہفتے کی اسٹاک ریکوری کا دوبارہ امتحان لے سکتے ہیں۔
یہ تجزیہ معلوماتی مقاصد کے لیے ہے، کسی مالیاتی اثاثے کی خرید یا فروخت کی ذاتی سفارش نہیں۔
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
وال اسٹریٹ کا ملا جلا اختتام، نیسڈیک (Nasdaq) اور S&P 500 نیچے، ڈاؤ مثبت بند

Microsoft 365 کی عالمی بندش، Outlook اور Teams متاثر، مالیاتی اداروں کو مشکلات

امریکی PPI آج جاری ہوگا، ڈالر اور گولڈ کی نظریں مہنگائی کے نئے اعداد پر
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔