سونے کا 2027 کا منظرنامہ: تاریخی تیزی کو سخت امتحان، کیا مرکزی بینکوں کی خریداری مندی روک سکے گی؟
★اہم نکات
- •سونے کی طویل مدتی تیزی آزمائش میں ہے: جنوری کی تاریخی بلند سطح سے تقریباً 36.8 فیصد گراوٹ کے بعد روزانہ اور ہفتہ وار ٹرینڈ منفی ہے، جبکہ سہ ماہی چارٹ پر اہم طویل مدتی سپورٹ ابھی نیچے موجود ہے۔
- •شرحِ سود اور طلب کے اشارے مختلف ہیں: فیڈرل ریزرو کی سخت پالیسی اور 2.77 فیصد دس سالہ حقیقی ییلڈ سونے کے لیے رکاوٹ ہیں، لیکن تیسری سہ ماہی کی 321.2 ٹن مرکزی بینک طلب اور اکتوبر کے مثبت ETF بہاؤ خریداری کی بنیاد برقرار رکھتے ہیں۔
- •فوری توجہ 3,500 ڈالر کے علاقے پر ہے: اس کے نیچے 3,400 اور 3,200 ڈالر مرحلہ وار حوالہ جاتی سطحیں ہیں۔
- •زیادہ گہری مندی میں 3,039–2,947 ڈالر کی موونگ ایوریج زون اہم ہوگی۔
- •ریکوری کی شرائط واضح ہیں: 3,905–3,932 ڈالر کی واپسی ابتدائی بہتری، جبکہ 4,054 ڈالر سے اوپر ماہانہ بندش درمیانی مدت کی مندی کو کمزور کرے گی۔
- •تقریباً 2,791 ڈالر کے نیچے سہ ماہی بندش طویل مدتی تیزی کے لیے خطرہ بڑھائے گی۔
- •2027 کا فیصلہ متعدد عوامل کریں گے: دسمبر کا FOMC اجلاس، امریکی مہنگائی و روزگار، حقیقی ییلڈز، مرکزی بینکوں کی خریدوفروخت اور گولڈ فنڈز کی ہولڈنگز اگلے بارہ ماہ کے اہم محرکات ہیں۔
Gold’s 2027 outlook is at a turning point after a roughly 36.8% decline from its January 2026 record high. Elevated US real yields, a hawkish Federal Reserve and weaker speculative positioning are weighing on XAU/USD, while central bank purchases and positive gold ETF flows continue to support longer-term demand.
Can gold stabilise around its major support zones, or will the correction develop into a prolonged bear market? Read the full Urdu analysis below, covering historical gold cycles, central bank buying and selling, ETF flows, technical targets, invalidation levels and the economic events shaping the next 12 months.
عالمی گولڈ مارکیٹ میں رواں سال کی شدید مندی نے ایک دہائی پر محیط تیزی کے مستقبل پر سوالیہ نشان لگا دیا ہے۔ جنوری میں تقریباً 5,595 ڈالر فی اونس کی ریکارڈ سطح چھونے کے بعد سونا نومبر کے تیسرے ہفتے تک تقریباً 36.8 فیصد قدر کھو چکا ہے۔ امریکی شرحِ سود کے حوالے سے سخت مانیٹری توقعات، بلند حقیقی بانڈ ییلڈز اور سرمایہ کاروں کی جانب سے پوزیشنوں میں تخفیف نے اس گراوٹ کو مزید گہرا کیا ہے، تاہم مرکزی بینکوں کی خریداری بدستور طویل مدتی طلب کو بنیادی سہارا فراہم کر رہی ہے۔
مارکیٹ اس وقت دو متضاد قوتوں کے زیرِ اثر ہے۔ قلیل اور درمیانی مدت کے ٹریڈرز قیمتوں کی مسلسل کمزوری، امریکی ڈالر کی قدر اور امریکی زری پالیسی پر زیادہ توجہ مرکوز کیے ہوئے ہیں۔ اس کے برعکس، زرمبادلہ کے ذخائر میں تنوع لانے والے مرکزی بینک اور چند گولڈ فنڈز اپنی خریداری کا سلسلہ جاری رکھے ہوئے ہیں۔ نتیجتاً، طلب کے بعض بڑے محرکات مستحکم ہونے کے باوجود سونے کی قیمت مسلسل دباؤ کا شکار ہے۔
تکنیکی تجزیہ بھی اسی تقسیم کی عکاسی کرتا ہے۔ یومیہ اور ہفتہ وار چارٹس پر مندی کا رجحان واضح ہے اور ماہانہ رفتار بھی سست پڑ چکی ہے، تاہم سہ ماہی چارٹ پر کئی برسوں پر محیط صعودی ڈھانچے کے چند کلیدی حصے تاحال برقرار ہیں۔ لہٰذا اصل سوال محض یہ نہیں کہ سونا کس حد تک گر چکا ہے، بلکہ یہ ہے کہ آیا موجودہ فروخت طویل مدتی تیزی کے دوران ایک بڑی اصلاح (کریکشن) ہے یا پھر ایک نئی کئی سالہ مندی کا آغاز۔
UrduMarkets کا مرکزی مارکیٹ رجحان (Market Bias) آئندہ ایک سے تین ماہ کے لیے مندی کی جانب مائل ہے۔ چھ سے بارہ ماہ کے منظرنامے میں 3,039 تا 2,947 ڈالر کی سطح اور اس کے بعد تقریباً 2,791 ڈالر کا ہدف طویل مدتی رجحان کے لیے فیصلہ کن امتحان ثابت ہوں گے۔ دوسری جانب، بحالی کے عمل کو پائیدار بنانے کے لیے سونے کو بالخصوص 3,905 تا 3,932 ڈالر اور اس کے بعد 4,054 ڈالر کی سطح دوبارہ حاصل کرنا ہوگی۔ جمعہ کے روز 3,502 ڈالر سے تقریباً 3,538 ڈالر تک کی بحالی نے نچلی سطحوں پر خریداری کے رجحان کی نشاندہی ضرور کی ہے، تاہم آئندہ مہینوں میں مارکیٹ کی سمت کا تعین امریکی حقیقی ییلڈز، فنڈز میں سرمائے کی آمد اور قیمتوں کی ماہانہ بندشوں پر منحصر ہوگا۔
جمعہ کے روز 3,502 ڈالر سے تقریباً 3,538 ڈالر تک کی بحالی نے نچلی سطحوں پر خریداری کے رجحان کی نشاندہی ضرور کی ہے، تاہم آئندہ مہینوں میں مارکیٹ کی سمت کا تعین امریکی حقیقی ییلڈز، فنڈز میں سرمائے کی آمد اور قیمتوں کی ماہانہ بندشوں پر منحصر ہوگا۔
تاریخی گولڈ سائیکلز: بڑی مندی کے بعد ہمیشہ یکساں نتائج برآمد نہیں ہوتے
سونے کی مارکیٹ کی تاریخ میں ایسی متعدد نظیریں موجود ہیں جب کئی برسوں پر محیط تیزی کے بعد قیمتوں میں نمایاں گراوٹ آئی، تاہم اس تنزلی کا اگلا مرحلہ ہر مرتبہ مختلف رہا۔ بعض ادوار میں گہری اصلاح (کریکشن) کے بعد ایک نئی تیزی کا آغاز ہوا، جبکہ بعض اوقات قیمتیں کئی برسوں تک مسلسل دباؤ کا شکار رہیں۔ موجودہ مارکیٹ کی صورتحال کا ادراک کرنے کے لیے یہی بنیادی فرق کلیدی اہمیت رکھتا ہے۔
1971 میں بریٹن ووڈز (Bretton Woods) نظام کے خاتمے کے بعد سونے کی قدر عالمی مالیاتی حالات کے تابع ہو کر زیادہ آزادانہ طور پر اتار چڑھاؤ کا شکار ہونے لگی۔ اس کے بعد پیش آنے والی بڑی مندیوں میں حقیقی شرحِ سود، امریکی ڈالر کی قدر، سرمایہ کاری کی طلب اور مرکزی بینکوں کی سرگرمیاں بارہا فیصلہ کن محرکات کے طور پر سامنے آئیں۔
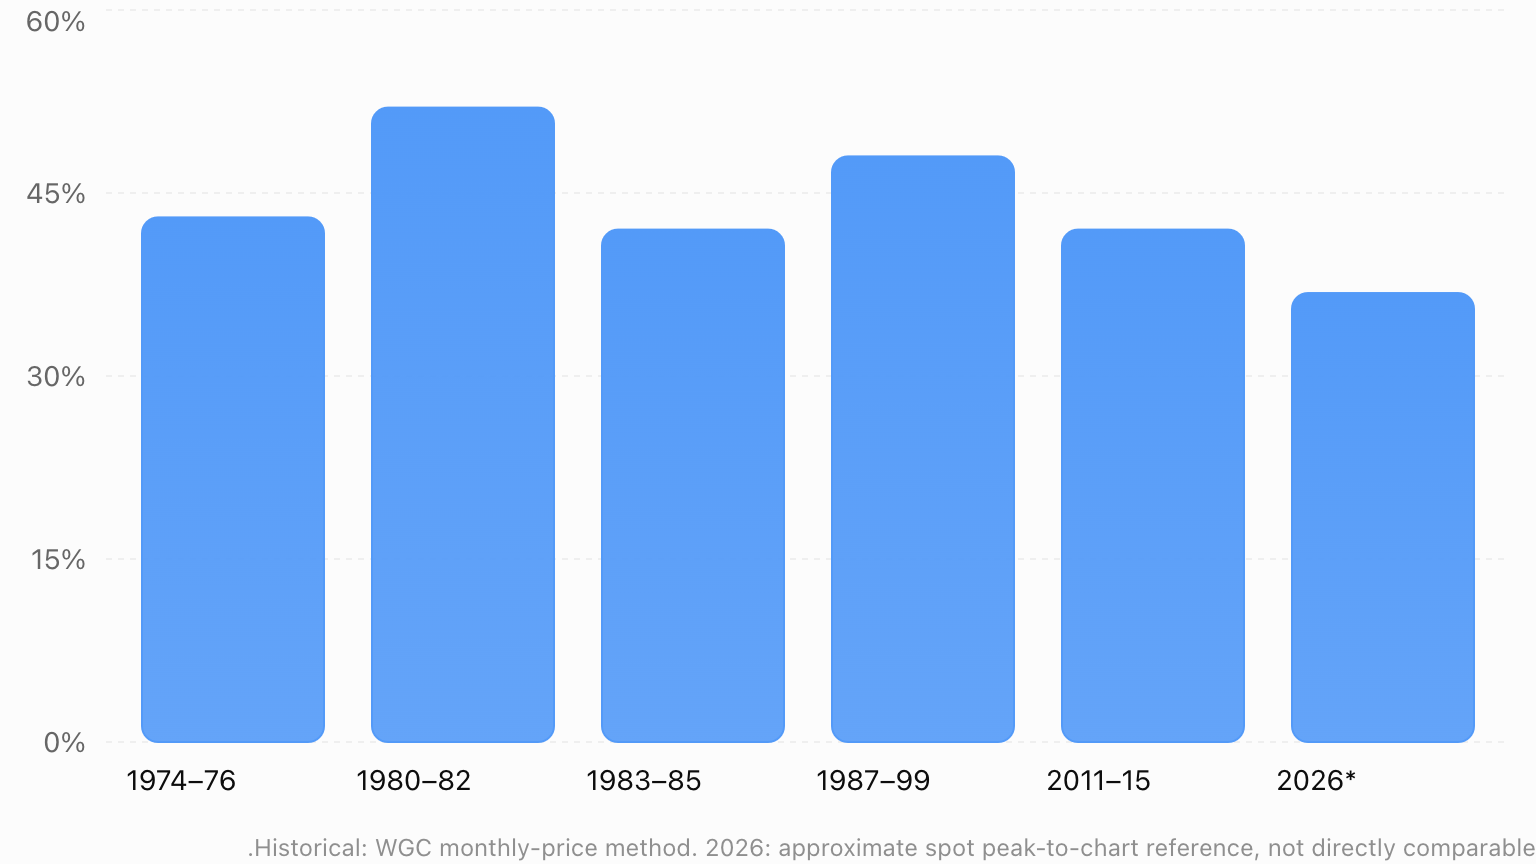
تاریخی موازنے میں قیمت کی پیمائش کا پیمانہ بھی خاص اہمیت رکھتا ہے۔ ماہانہ اختتامی نرخوں سے ترتیب پانے والا سائیکل یومیہ بلند ترین اور کم ترین سطحوں کے درمیانی اتار چڑھاؤ سے مختلف ہو سکتا ہے۔ درج ذیل تاریخی ادوار ماہانہ بنیادوں پر مرتب کردہ اعداد و شمار کی نمائندگی کرتے ہیں، جبکہ 2026 کی تقریباً 36.8 فیصد کمی جنوری کی رپورٹ شدہ اسپاٹ بلند ترین سطح اور موجودہ چارٹ ریفرنس کے تقابل پر مبنی ہے۔
سونے کی تیزی اور مندی کے اہم تاریخی سائیکلز اور قیمتوں میں تبدیلی
دور | قیمت میں تبدیلی | مارکیٹ کا مرحلہ | نمایاں پس منظر |
|---|---|---|---|
اگست 1971 تا نومبر 1974 | 353% اضافہ | تیزی کی توسیع | بریٹن ووڈز کے خاتمے کے بعد سونے کی نئی قیمت بندی |
نومبر 1974 تا اگست 1976 | 43% کمی | گہری کریکشن | حقیقی شرحِ سود اور ڈالر کی مضبوطی |
اگست 1976 تا ستمبر 1980 | 541% اضافہ | تیزی کا نیا مرحلہ | مہنگائی اور مالیاتی بے یقینی |
ستمبر 1980 تا جون 1982 | 52% کمی | شدید مندی | سخت امریکی مالیاتی پالیسی اور بلند حقیقی ییلڈز |
جنوری 1983 تا فروری 1985 | تقریباً 42% کمی | ریکوری کے بعد دوبارہ مندی | مضبوط ڈالر اور سونا رکھنے کی بڑھتی متبادل لاگت |
نومبر 1987 تا اگست 1999 | 48% کمی | طویل مدتی مندی | مرکزی بینکوں کی فروخت اور کان کنی کی رسد میں اضافہ |
اگست 1999 تا اگست 2011 | 612% اضافہ | طویل مدتی تیزی | مالیاتی بحران، نرم پالیسی اور سرمایہ کاری کی طلب |
اگست 2011 تا دسمبر 2015 | 42% کمی | کئی سالہ مندی | ڈالر، حقیقی ییلڈز اور گولڈ فنڈز سے سرمائے کا اخراج |
2015 تا جنوری 2026 | کئی سال پر محیط اضافہ | طویل مدتی تیزی کا بالغ مرحلہ | ذخائر میں تنوع، سرمایہ کاری اور عالمی مالیاتی خطرات |
جنوری تا نومبر 2026 | تقریباً 36.8% کمی | گہری درمیانی مدتی مندی | شرحِ سود کی سخت توقعات، ڈالر اور پوزیشنوں میں کمی |
تاریخی ادوار ورلڈ گولڈ کونسل (World Gold Council) کے جائزے پر مبنی ہیں۔ 1983–1985 کے لیے اس کے تفصیلی ضمیمے میں 500 ڈالر سے 288 ڈالر، یعنی تقریباً 42 فیصد کمی درج ہے۔
1974-1976: گہری اصلاح کے بعد تیزی کی بحالی
1970 کی دہائی کا تجربہ موجودہ گولڈ مارکیٹ کے لیے ایک نہایت اہم نظیر کی حیثیت رکھتا ہے۔ امریکی ڈالر سے باضابطہ منسلک نظام کے خاتمے کے بعد سونے کی قیمتوں میں تیزی سے اضافہ ہوا، تاہم نومبر 1974 سے اگست 1976 کے دوران قیمت میں تقریباً 43 فیصد کی نمایاں گراوٹ آئی۔ اس عرصے میں حقیقی شرحِ سود اور ڈالر کی مضبوطی نے سرمایہ کاری کی طلب کو شدید متاثر کیا۔
اس قدر بڑی تنزلی کے باوجود طویل مدتی تیزی کا رجحان ختم نہیں ہوا۔ مالیاتی حالات نے ایک بار پھر کروٹ لی، افراطِ زر (مہنگائی) اور معاشی غیر یقینی میں اضافہ ہوا، اور اگست 1976 سے ستمبر 1980 تک سونا ایک نئے صعودی مرحلے میں داخل ہو گیا۔
2026 کے تناظر میں اس مثال کی اہمیت یہ ہے کہ محض تقریباً 37 فیصد گراوٹ کو بنیاد بنا کر کئی سالہ تیزی کے خاتمے کا حتمی فیصلہ نہیں کیا جا سکتا۔ قیمتوں میں کمی کی گہرائی کے ساتھ ساتھ ان معاشی محرکات کا جائزہ لینا بھی ناگزیر ہے جو آئندہ مرحلے میں طلب پیدا کریں گے۔ اگر حقیقی ییلڈز میں کمی آتی ہے، ڈالر کا دباؤ گھٹتا ہے اور سرمایہ کاری کا رجحان بحال ہوتا ہے، تو یہ بڑی اصلاح (کریکشن) ایک نئی بنیاد کی تشکیل کا مرحلہ ثابت ہو سکتی ہے۔
تاہم، بحالی کی امیدوں کو محض ماضی کی اس مثال سے وابستہ کرنا بھی قرینِ قیاس نہیں ہوگا۔ 1970 کی دہائی کے مالیاتی ڈھانچے، افراطِ زر کی نوعیت اور سرمایہ کاری کے ذرائع آج کے دور سے یکسر مختلف تھے۔ موجودہ مارکیٹ سائیکل میں ای ٹی ایف (ETF)، فیوچرز مارکیٹ اور مرکزی بینکوں کی خریداری کے مابین باہمی ربط کہیں زیادہ نمایاں اور اثر انداز ہے۔
1980 اور 1983-1985: حقیقی شرحِ سود کے طویل مدتی اثرات
1980 کی دہائی کے اوائل میں سخت امریکی زری پالیسی (مانیٹری پالیسی) نے سونے کی سرمایہ کاری کشش کو شدید متاثر کیا۔ افراطِ زر کے مقابلے میں بلند شرحِ سود نے سود پر مبنی اثاثوں کو زیادہ پرکشش بنا دیا، جبکہ امریکی ڈالر کی مضبوطی نے غیر امریکی خریداروں کے لیے سونے کی خریداری کی لاگت میں اضافہ کیا۔
ابتدائی شدید مندی کے بعد سونے کی قیمتوں میں بحالی ضرور دیکھنے میں آئی، تاہم یہ پیش رفت کسی طویل مدتی تیزی میں تبدیل نہ ہو سکی۔ 1983 سے 1985 کے دوران قیمتیں ایک بار پھر تنزلی کا شکار ہوئیں۔ اس تاریخی تجربے سے یہ حقیقت واضح ہوتی ہے کہ مندی کے رجحان کے دوران مضبوط عارضی بحالی تو ممکن ہے، لیکن محض بحالی کا حجم مستقل رجحان کی تبدیلی کا ضامن نہیں ہوتا۔
موجودہ مارکیٹ میں یہی سوال 3,905 تا 4,054 ڈالر کی سطح کے گرد کلیدی اہمیت اختیار کر سکتا ہے۔ اگر سونا اس سطح تک واپس پہنچنے میں کامیاب بھی ہو جائے، لیکن حقیقی ییلڈز بلند رہیں اور سرمایہ کاری فنڈز نئی خریداری نہ بڑھائیں، تو یہ بحالی دوبارہ فروخت کے دباؤ کی زد میں آ سکتی ہے۔
دوسری جانب، آج کے دور میں مرکزی بینکوں کی خریداری اور گولڈ فنڈز کی عالمی رسائی 1980 کی دہائی کے حالات سے یکسر مختلف ہے۔ لہٰذا موجودہ مارکیٹ میں شرحِ سود کا منفی دباؤ اپنی جگہ موجود ہونے کے باوجود، طلب کے دیگر بنیادی محرکات کو بھی مدِنظر رکھنا ناگزیر ہے۔
1987-1999: مرکزی بینکوں کی فروخت نے مارکیٹ کا توازن بدل دیا
1987 سے 1999 کے دوران سونے کی مارکیٹ ایک طویل مدتی کمزوری کا شکار رہی۔ اس عرصے میں مرکزی بینکوں کی جانب سے سونے کی فروخت اور کان کنی کی بڑھتی ہوئی پیداوار نے طلب و رسد کے توازن پر شدید دباؤ ڈالا، جبکہ سرمایہ کاروں کے لیے متبادل مالیاتی اثاثوں کی کشش میں بھی مسلسل اضافہ ہوتا رہا۔
ورلڈ گولڈ کونسل کے تاریخی جائزے کے مطابق، کانوں سے سونے کی سالانہ پیداوار 1980 کے تقریباً 1,354 ٹن سے بڑھ کر 2000 میں 2,620 ٹن تک جا پہنچی تھی۔ اس بنیادی تبدیلی نے یہ واضح کیا کہ اگر سرمایہ کاری کی طلب کمزور ہو اور رسد میں مسلسل اضافہ جاری رہے، تو سونے کی کم قیمتیں طویل عرصے تک برقرار رہ سکتی ہیں۔
2027 کے منظرنامے میں اس تاریخی نظیر کا براہِ راست تعلق مرکزی بینکوں کے مستقبل کے طرزِ عمل سے ہے۔ اگر بڑے خریدار اپنی خریداری کی رفتار کم کر دیں اور عالمی سرکاری شعبہ مسلسل خالص فروخت کنندہ کا کردار اختیار کر لے، تو سونے کی قیمتوں کو حاصل موجودہ طویل مدتی بنیادی سہارا کمزور پڑ جائے گا۔
تاہم، تیسری سہ ماہی کے حالیہ اعداد و شمار فی الحال ایسی کسی تبدیلی کی نشاندہی نہیں کرتے اور مرکزی بینک مجموعی طور پر بدستور خریدار بنے ہوئے ہیں۔ یہی وجہ ہے کہ موجودہ صورتحال میں قیمتوں کی کمزوری اور سرکاری شعبے کی طلب دو متضاد سمتوں میں سفر کر رہی ہیں۔
1999–2011 کی تیزی کے بعد 2011–2015 کی مندی
1999 سے 2011 کے درمیان سونے کی قیمتوں میں آنے والی غیر معمولی تیزی کو عالمی مالیاتی بحران، نرم زری پالیسی (مانیٹری پالیسی) اور سرمایہ کاری کی بڑھتی ہوئی طلب نے بھرپور تقویت دی۔ تاہم بعد ازاں مالیاتی ماحول نے کروٹ لی، امریکی ڈالر مستحکم ہوا اور گولڈ فنڈز سے سرمائے کے انخلا کا سلسلہ شروع ہو گیا۔
2011 سے 2015 کے دوران سونے کی قدر میں آنے والی تقریباً 42 فیصد گراوٹ اس لیے خاص اہمیت رکھتی ہے کہ اس عرصے میں محض قیمتوں میں کمی نہیں آئی، بلکہ سرمایہ کاری کی طلب بھی کئی برسوں تک کمزور رہی۔ درحقیقت یہی وہ امتزاج ہے جو کسی عارضی فروخت کے دباؤ کو ایک طویل المدتی مندی میں تبدیل کرنے کی صلاحیت رکھتا ہے۔
2026 میں شرحِ سود اور ڈالر کی قدر کے حوالے سے اس دور سے کچھ مماثلت ضرور پائی جاتی ہے، لیکن طلب کی مجموعی تصویر یکساں نہیں ہے۔ رواں سال کی تیسری سہ ماہی میں مرکزی بینکوں کی خریداری مضبوط رہی، جبکہ اکتوبر میں عالمی گولڈ ای ٹی ایف (ETF) میں خالص سرمایہ کاری ریکارڈ کی گئی۔
موجودہ مرحلے پر 2011–2015 کے دور کا زیادہ مؤثر اطلاق ایک ممکنہ خطرے کے منظرنامے (رسک سینیریو) کے طور پر کیا جا سکتا ہے۔ اگر آئندہ مہینوں میں ای ٹی ایف میں سرمائے کا مثبت بہاؤ مسلسل اخراج میں تبدیل ہو جاتا ہے اور مرکزی بینکوں کی خریداری کی رفتار بھی سست پڑتی ہے، تو اس تاریخی دور سے موازنہ کہیں زیادہ بامعنی اور فیصلہ کن ثابت ہوگا۔
سونا اس وقت کس مارکیٹ سائیکل میں ہے؟
سونے کی موجودہ صورتحال کا درست ادراک کرنے کے لیے دو مختلف ادوار کو الگ رکھ کر دیکھنا ضروری ہے۔ پہلا دور 2015 کے بعد تشکیل پانے والا کئی سالہ صعودی ڈھانچہ ہے، جبکہ دوسرا دور نومبر 2022 کے بعد تیز ہونے والی وہ پیش قدمی ہے جو جنوری 2026 کی تاریخی بلندی تک پہنچی۔
پہلے مرحلے میں سونے نے سابقہ طویل مندی کے بعد ایک نئی اور مستحکم بنیاد استوار کی، جبکہ دوسرے مرحلے میں مرکزی بینکوں کی خریداری، عالمی جغرافیائی و معاشی خطرات اور سرمایہ کاری کی طلب نے قیمتوں کی رفتار کو غیر معمولی تیزی بخشی۔ جنوری کی چوٹی کے بعد شروع ہونے والے فروخت کے دباؤ نے اسی تیز صعودی مرحلے کا رخ واضح طور پر پلٹ دیا ہے۔
جنوری 2026 میں رپورٹ ہونے والی 5,594.82 ڈالر کی تاریخی بلند ترین سطح اور 3,537.83 ڈالر کے موجودہ چارٹ ریفرنس کے مابین تقریباً 2,057 ڈالر کا نمایاں فرق موجود ہے، جو تقریباً 36.8 فیصد گراوٹ کو ظاہر کرتا ہے۔ اس قدر شدید تنزلی کے بعد موجودہ صورتحال کو محض ایک معمول کی مختصر اصلاح (کریکشن) قرار دینا دراصل اس مندی کی حقیقی شدت کو کم کر کے دکھانے کے مترادف ہوگا۔
2015–2022: طویل مدتی بنیاد کی تشکیل
2015 کی کم ترین سطحوں کے بعد سونے کی بحالی کا سفر کسی سیدھی لکیر میں طے نہیں ہوا۔ اس دوران قیمتوں نے متعدد مرتبہ تیزی، اصلاح (کریکشن) اور ایک محدود دائرے (رینج) میں تجارت کے مراحل دیکھے۔ اس کے باوجود وسیع تر تناظر میں مارکیٹ سابقہ طویل مندی کے دباؤ سے نکل کر بتدریج ایک نئی اور مستحکم بنیاد استوار کرتی رہی۔
اس دور کی بنیادی اہمیت یہ ہے کہ کوئی بھی طویل المدتی تیزی عموماً محض قیمتوں میں ایک بڑے اچانک اضافے کے بل بوتے پر قائم نہیں رہ سکتی۔ اس کے استحکام کے لیے مناسب وقت، مضبوط نچلی سطحوں کی تشکیل اور مختلف معاشی حالات میں طلب کے تسلسل کی ضرورت ہوتی ہے۔
2027 میں اگر سونا ایک نئی بنیاد تشکیل دیتا ہے، تو اسی نوعیت کا مرحلہ ایک بار پھر دیکھنے میں آ سکتا ہے۔ اس عمل میں قیمتوں کا فوری طور پر تاریخی بلندی کی جانب لوٹنا ضروری نہیں، بلکہ اس سے قبل کئی ماہ تک استحکام اور بتدریج بلند ہوتی ہوئی نچلی سطحیں (Higher Lows) بن سکتی ہیں۔
2022–2025: خریداری کے ذرائع میں وسعت
نومبر 2022 کے بعد سونے کی قیمتوں میں آنے والی تیزی میں مرکزی بینکوں کی خریداری اور زرمبادلہ کے ذخائر میں تنوع کی اہمیت نمایاں طور پر بڑھی۔ اس کے ساتھ ہی جغرافیائی سیاسی خطرات اور عالمی مالیاتی بے یقینی نے بھی سونے کی مجموعی طلب کو بھرپور تقویت بخشی۔
اس مرحلے کے دوران سونا محض قلیل مدتی افراطِ زر (مہنگائی) کی توقعات کے خلاف تحفظ کا اثاثہ نہیں رہا، بلکہ متعدد بڑے خریدار اسے طویل مدتی ذخائر اور سرمایہ کاری پورٹ فولیو میں تنوع لانے کے لیے بھی حاصل کرتے رہے۔ اس رجحان سے سونے کی قدر کو ایک ایسا بنیادی سہارا ملا جو یومیہ بنیادوں پر شرحِ سود کی تبدیلیوں سے مکمل طور پر وابستہ نہیں تھا۔
تاہم، جب طویل مدتی خریداری کے ساتھ قیمتوں میں تیزی سے اضافہ ہونے لگتا ہے، تو مارکیٹ میں قلیل مدتی سرمایہ (اسپیکولیٹو کیپیٹل) بھی شامل ہو جاتا ہے۔ یہی سرمایہ مالیاتی حالات تبدیل ہونے پر نسبتاً تیزی سے مارکیٹ سے نکل سکتا ہے، جس کے نتیجے میں بنیادی طلب برقرار رہنے کے باوجود قیمتوں میں شدید اتار چڑھاؤ پیدا ہوتا ہے۔
2025 سے جنوری 2026: تیزی کا آخری تیز رفتار مرحلہ
جنوری کی غیر معمولی بلند ترین سطحوں تک پہنچنے سے قبل سونے کی قیمتوں میں اضافے کی رفتار انتہائی تیز ہو گئی تھی۔ اس نوعیت کے مراحل میں طویل مدتی خریداروں کے ساتھ ساتھ مارکیٹ کی رفتار (مومینٹم) پر تجارت کرنے والے فنڈز اور قرض (لیوریج) پر پوزیشنیں لینے والے ٹریڈرز بھی بھرپور انداز میں سرگرم ہو جاتے ہیں۔
جب قیمتیں بنیادی توقعات سے کہیں آگے نکل جائیں، تو کوئی نسبتاً معمولی منفی تبدیلی بھی بڑے پیمانے پر فروخت کے دباؤ کو جنم دے سکتی ہے۔ اس صورتحال میں منافع کی وصولی، مارجن کالز کی ضروریات اور بلند سطحوں پر نئے خریداروں کی عدم دلچسپی باہمی طور پر ایک دوسرے کے منفی اثرات کو مزید گہرا کر دیتی ہیں۔
جنوری کی یہ چوٹی موجودہ درمیانی مدتی سائیکل کی ایک نمایاں بلند ترین سطح بن چکی ہے۔ تاہم، آیا اسے پوری کئی سالہ تیزی کی حتمی چوٹی قرار دیا جا سکتا ہے یا نہیں، اس کا فیصلہ آئندہ ماہانہ اور سہ ماہی مراحل کی کارکردگی سے جڑا ہوا ہے۔
فروری سے نومبر 2026: گہری مندی کا فعال مرحلہ
قیمتوں میں مسلسل کمزوری اور کلیدی موونگ ایوریجز (Moving Averages) سے نیچے تجارت اس وقت عالمی گولڈ مارکیٹ کا غالب رجحان بن چکی ہے۔ یومیہ اور ہفتہ وار چارٹس پر مارکیٹ کی رفتار منفی ہے، جبکہ ماہانہ مومینٹم بھی اب پہلے جیسا مضبوط نہیں رہا۔
اس مرحلے میں ہر عارضی بحالی کو ایک نئے صعودی سائیکل کا آغاز تصور کرنے کے بجائے اس بات کا جائزہ لینا زیادہ اہم ہے کہ فروخت کا دباؤ دوبارہ کس سطح پر متحرک ہوتا ہے۔ اگر ہر اگلی بلند سطح گزشتہ بلندی سے نیچے بنتی رہے (Lower Highs)، تو عارضی بحالی کے باوجود مندی کا مجموعی رجحان برقرار رہتا ہے۔
رجحان (ٹرینڈ) میں حقیقی تبدیلی کے زیادہ مستند اور مضبوط اشارے اس وقت ملیں گے جب قیمت کسی کلیدی مزاحمتی سطح (ریزسٹینس) کو دوبارہ حاصل کرے، اس کے اوپر مستحکم انداز میں بند ہو، اور بعد ازاں آنے والی کمی کے دوران بھی اس سطح کو برقرار رکھنے میں کامیاب رہے۔
اگلا مرحلہ: استحکام، نئی تیزی یا طویل مندی
آئندہ بارہ ماہ کے دوران عالمی گولڈ مارکیٹ تین ممکنہ راستوں میں سے کسی ایک کا انتخاب کر سکتی ہے۔ پہلا، نچلی سطحوں پر مستحکم ہو کر ایک نئی بنیاد استوار کرنا؛ دوسرا، مالیاتی حالات میں بہتری آنے پر دوبارہ تیزی کے رجحان کی جانب لوٹنا؛ اور تیسرا، کسی اہم طویل مدتی سپورٹ کے ٹوٹنے کے بعد مزید گہری مندی میں داخل ہو جانا۔
موجودہ تکنیکی و بنیادی درجہ بندی درمیانی مدت کی واضح مندی اور طویل مدتی تیزی کی کڑی آزمائش کی عکاسی کرتی ہے۔ اس تناظر میں قلیل مدتی سمت کے حوالے سے اعتماد نسبتاً زیادہ ہے، جبکہ کئی سالہ سائیکل کے مستقبل کا حتمی فیصلہ تاحال مشروط ہے۔
اس فرق کا عملی تقاضا یہ ہے کہ محض یومیہ بنیادوں پر ہونے والی کسی عارضی بحالی کو بنیاد بنا کر پورے 2027 کے لیے مثبت منظرنامہ قائم نہیں کیا جا سکتا۔ اسی طرح، کسی ایک ہفتے کے دوران آنے والے شدید فروخت کے دباؤ سے کئی برسوں پر محیط بنیادی طلب کے مکمل خاتمے کا نتیجہ اخذ کرنا بھی قرینِ قیاس نہیں ہوگا۔
چار ٹائم فریمز میں سونے کی تکنیکی تصویر
یومیہ، ہفتہ وار، ماہانہ اور سہ ماہی چارٹس دراصل ایک ہی قیمت کی نقل و حرکت کو مختلف زمانی ادوار میں پیش کرتے ہیں۔ جب ان چارٹس کے اشارے باہم متصادم ہوں، تو تکنیکی تجزیے میں مدت کا تعین واضح رکھنا ناگزیر ہو جاتا ہے۔ موجودہ صورتحال میں مختصر ٹائم فریمز پر مندی کا رجحان خاصا مضبوط ہے، جبکہ بڑے ٹائم فریم پر اہم موونگ ایوریجز تاحال موجودہ قیمت سے نیچے برقرار ہیں۔
اس تجزیے میں شامل تکنیکی سطحیں فراہم کردہ TradingView ریڈنگز پر مبنی ہیں۔ رجحان کی پیمائش کے لیے سادہ موونگ ایوریجز (SMA) اور رفتار (مومینٹم) کا اندازہ لگانے کے لیے RSI انڈیکیٹر استعمال کیا گیا ہے۔ مزید برآں، چونکہ ماہانہ اور سہ ماہی کینڈلز ابھی مکمل نہیں ہوئیں، اس لیے ان کی حتمی بندش موجودہ ریڈنگز سے مختلف ہو سکتی ہے۔
سہ ماہی چارٹ: طویل مدتی ڈھانچہ برقرار، رفتار کمزور
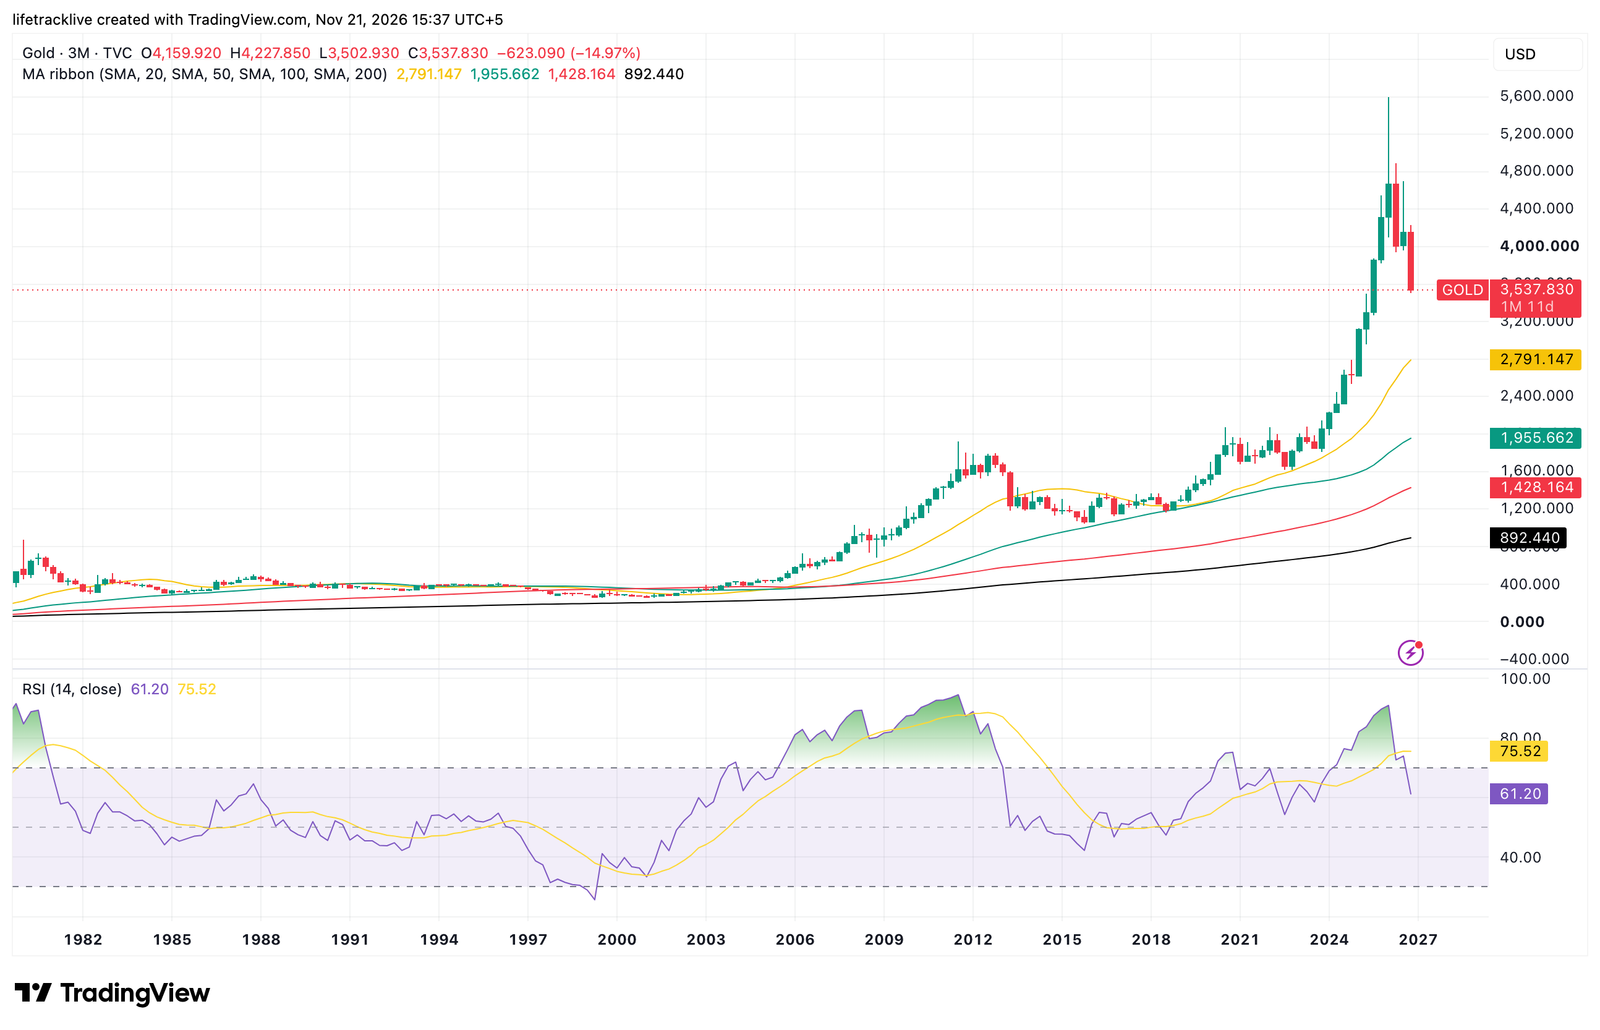
سہ ماہی چارٹ پر 20 ادوار کی سادہ موونگ ایوریج (SMA) تقریباً 2,791.15 ڈالر، 50 ادوار کی SMA تقریباً 1,955.66 ڈالر اور 100 ادوار کی SMA تقریباً 1,428.16 ڈالر پر موجود ہے، جبکہ آخری دستیاب قیمت ان تینوں اہم اوسطوں سے اوپر برقرار ہے۔
یہ تکنیکی ترتیب ظاہر کرتی ہے کہ حالیہ شدید فروخت کے دباؤ کے باوجود کئی برسوں پر محیط اوسط نرخ تاحال موجودہ قیمت سے خاصے نیچے ہیں۔ تاہم، محض موونگ ایوریجز سے اوپر موجودگی کو تیزی کی رفتار برقرار رہنے کے مترادف قرار نہیں دیا جا سکتا۔ سہ ماہی RSI کا کم ہو کر 61.20 کی سطح پر آنا اور اپنی 75.52 کی اوسط سے نیچے رہنا مارکیٹ کے مومینٹم میں نمایاں کمی کی نشاندہی کرتا ہے۔
سہ ماہی بنیادوں پر اصل امتحان یہ ہوگا کہ آئندہ مہینوں کے دوران قیمت کس سطح پر مستحکم ہوتی ہے۔ اگر موجودہ تنزلی کے بعد ایک نئی بلند نچلی سطح (Higher Low) تشکیل پاتی ہے، تو طویل مدتی تیزی کے رجحان کو دوبارہ مضبوط بنیاد میسر آ سکتی ہے۔ اس کے برعکس، اگر بڑے سوئنگ لو (Swing Lows) بھی ٹوٹتے چلے گئے، تو محض پرانی موونگ ایوریجز کی موجودگی قیمتوں کو سہارا دینے کے لیے کافی نہیں رہے گی۔
تقریباً 2,791 ڈالر کی سطح سے نیچے سہ ماہی بندش اس سلسلے میں ایک نہایت اہم منفی پیش رفت تصور کی جائے گی، بالخصوص اس صورت میں جب بعد ازاں آنے والی بحالی بھی اس اوسط سطح کے اوپر اپنی جگہ بنانے میں ناکام رہے۔
ماہانہ چارٹ: 4,054 ڈالر کی سطح کی بحالی کیوں اہم ہے؟
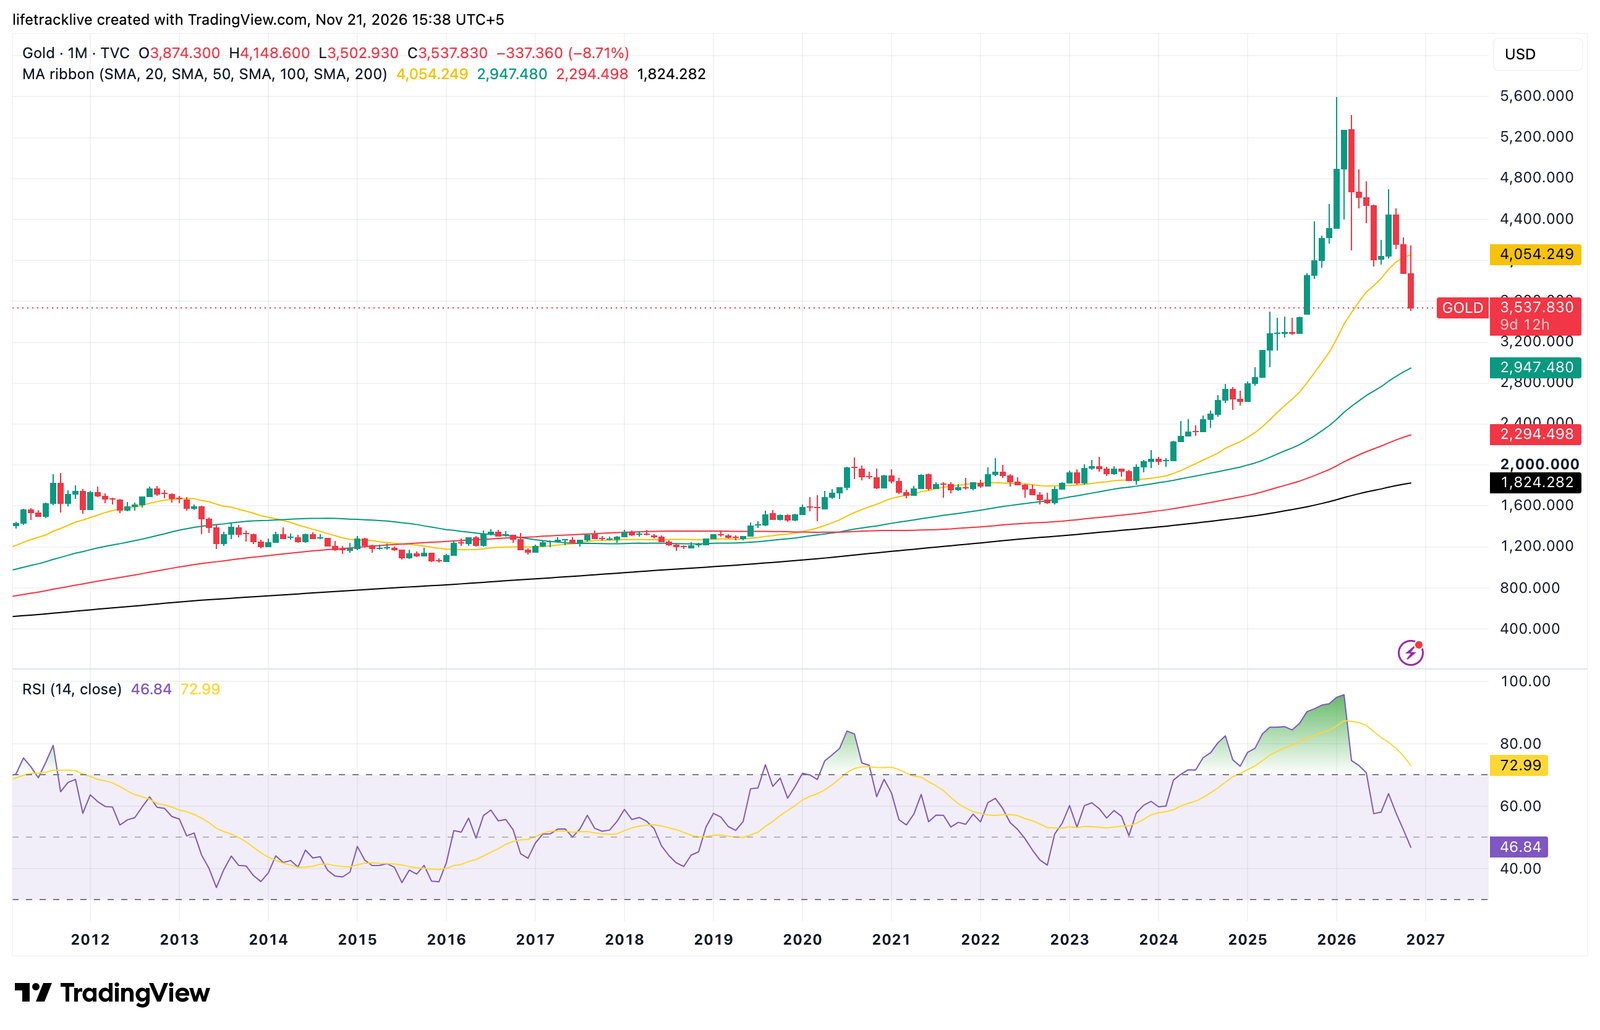
ماہانہ چارٹ پر 20 ادوار کی سادہ موونگ ایوریج (SMA) تقریباً 4,054.25 ڈالر پر موجود ہے، جبکہ سونے کی موجودہ قیمت اس سے تقریباً 12.7 فیصد نیچے ٹریڈ کر رہی ہے۔ اس کے ساتھ ہی ماہانہ RSI کی 46.84 ریڈنگ بھی اس امر کی نشاندہی کرتی ہے کہ مارکیٹ کی سابقہ مضبوط صعودی رفتار اب خاصی کمزور پڑ چکی ہے۔
قیمت کا ماہانہ موونگ ایوریج سے نیچے رہنا اس بات کی علامت ہے کہ نسبتاً طویل المدتی خریدار بھی اب منافع میں کمی یا نقصان کے دباؤ کا سامنا کر رہے ہیں۔ ایسی صورتحال میں کسی بھی عارضی بحالی کے دوران سابقہ خریدار اپنی پوزیشنیں ختم کرنے کے لیے فروخت کا رخ کر سکتے ہیں، جس کے نتیجے میں اس موونگ ایوریج کے قریب ایک مضبوط مزاحمتی سطح (ریزسٹینس) پیدا ہو جاتی ہے۔
4,054 ڈالر کی سطح سے اوپر مکمل ماہانہ بندش اس لیے غیر معمولی اہمیت کی حامل ہوگی کہ اس سے قیمت ایک کلیدی اوسط نرخ کو دوبارہ حاصل کرنے میں کامیاب ہو جائے گی۔ تاہم، محض ایک ماہ کی مضبوط بندش کو عارضی اچھال بننے سے روکنے کے لیے ضروری ہوگا کہ اس کے بعد آنے والی کمی کے دوران بھی ایک بہتر اور مستحکم سوئنگ لو (Swing Low) تشکیل پائے۔
دوسری جانب، ماہانہ 50 ادوار کی SMA تقریباً 2,947.48 ڈالر کی سطح پر موجود ہے، جو مزید گہری مندی کی صورت میں طویل المدتی خریداروں کی دلچسپی اور سپورٹ کا ایک اہم حوالہ ثابت ہو سکتی ہے۔
ہفتہ وار چارٹ: درمیانی مدت کی مندی واضح
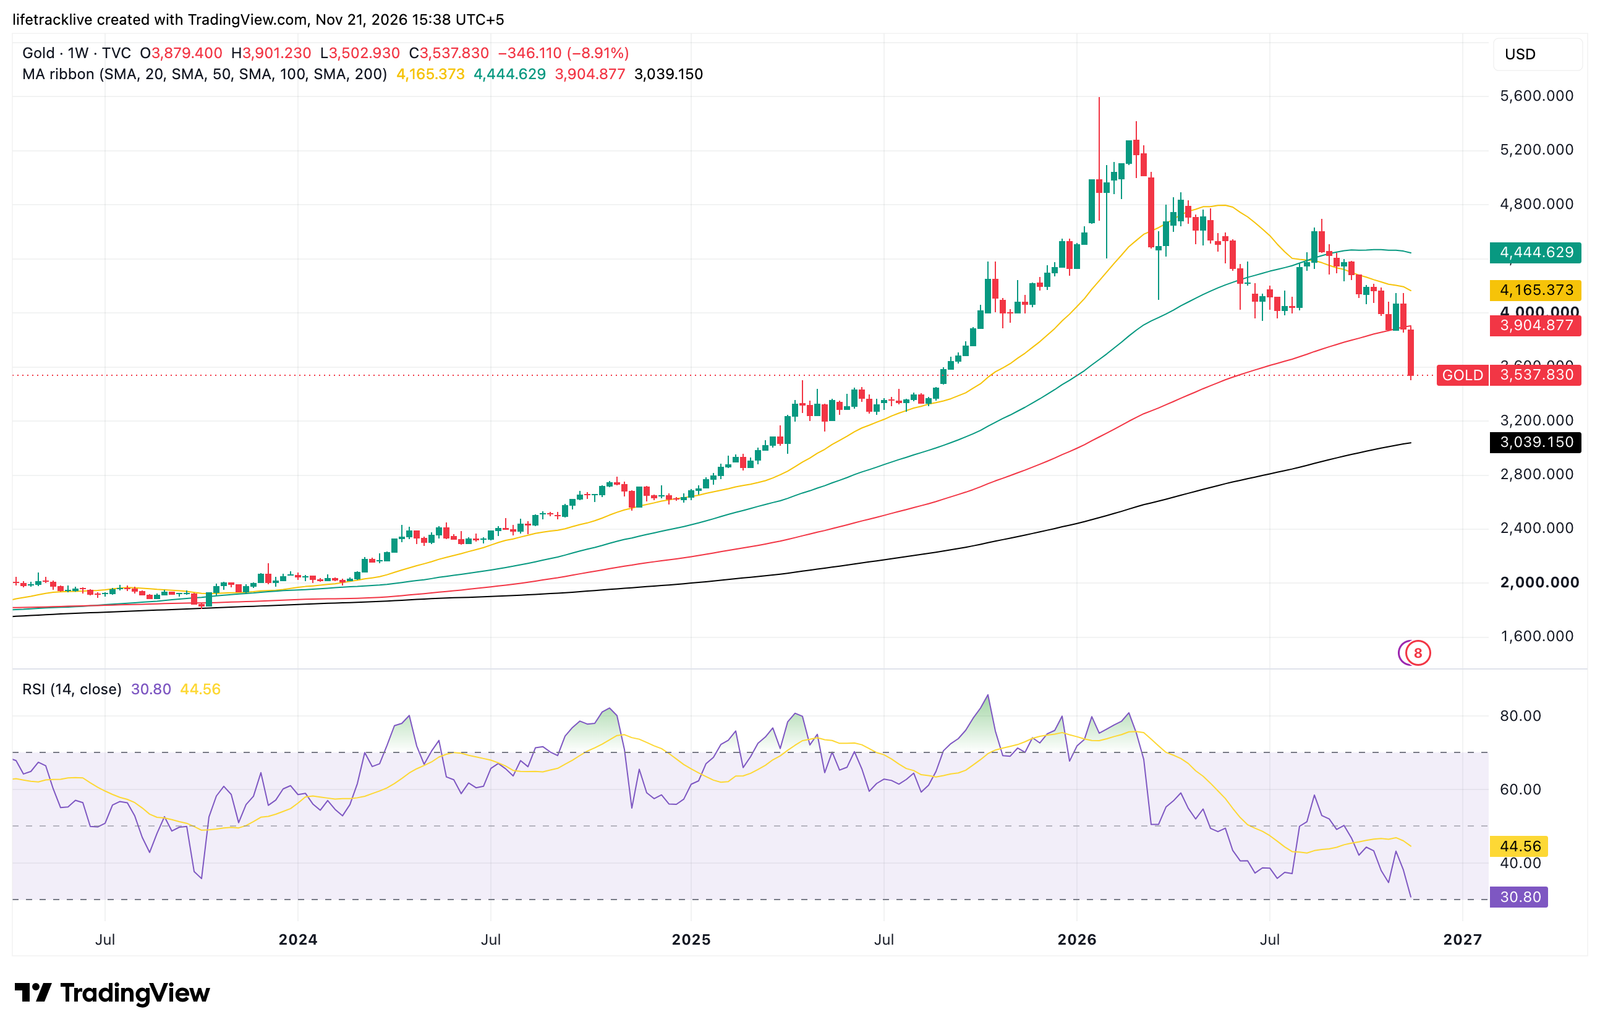
ہفتہ وار چارٹ پر 20 ادوار کی سادہ موونگ ایوریج (SMA) تقریباً 4,165.37 ڈالر، 50 ادوار کی SMA 4,444.63 ڈالر اور 100 ادوار کی SMA 3,904.88 ڈالر پر موجود ہے، اور سونے کی موجودہ قیمت ان تینوں اوسطوں سے نیچے ٹریڈ کر رہی ہے، جبکہ 200 ادوار کی SMA تقریباً 3,039.15 ڈالر کی سطح پر برقرار ہے۔
اس تکنیکی ترتیب میں ایک اہم وضاحت یہ ہے کہ سونا ہفتہ وار چارٹ کی تمام موونگ ایوریجز سے نیچے نہیں آیا، بلکہ 200 ہفتوں کی اوسط تاحال موجودہ قیمت سے نیچے موجود ہے۔ یہی کلیدی اوسط مزید گہری اصلاح (کریکشن) کی صورت میں اگلے بڑے تکنیکی سپورٹ زون کی نشاندہی کرتی ہے۔
ہفتہ وار RSI انڈیکیٹر تقریباً 30.80 کی سطح پر ہے، جو کمزور مومینٹم کے ساتھ ساتھ تکنیکی بحالی کی گنجائش کو بھی ظاہر کرتا ہے؛ تاہم، مندی کے مضبوط رجحان میں RSI طویل عرصے تک کمزور سطحوں پر برقرار رہ سکتا ہے۔
مارکیٹ میں ابتدائی بہتری کے آثار کے لیے 3,905 ڈالر کے قریب 100 ہفتوں کی موونگ ایوریج کو دوبارہ حاصل کرنا کلیدی اہمیت رکھتا ہے۔ اس کے بعد 4,165 ڈالر سے اوپر ہفتہ وار بندش اور اس سطح کا کامیاب ری ٹیسٹ (Retest) درمیانی مدت کے منفی ڈھانچے کو زیادہ مؤثر انداز میں چیلنج کرے گا۔
یومیہ چارٹ: شدید فروخت کے بعد بحالی کی گنجائش
یومیہ چارٹ پر 20 ادوار کی سادہ موونگ ایوریج (SMA) تقریباً 3,932.31 ڈالر، 50 ادوار کی SMA 4,089.73 ڈالر، 100 ادوار کی SMA 4,176.53 ڈالر اور 200 ادوار کی SMA 4,421.59 ڈالر پر موجود ہے، جبکہ سونے کی قیمت ان تمام کلیدی اوسطوں سے نیچے ٹریڈ کر رہی ہے۔
یومیہ RSI انڈیکیٹر کی 23.39 ریڈنگ شدید اوور سولڈ (Oversold) صورتحال کی نشاندہی کرتی ہے۔ ایسے حالات میں فروخت کی پوزیشنیں بند ہونے (شارٹ کورنگ) یا نچلی سطحوں پر خریداری کے باعث تیز تکنیکی بحالی دیکھنے میں آ سکتی ہے، تاہم اس بحالی کی رفتار اور اس کی پائیداری دو الگ الگ معاملات ہیں۔
یومیہ رجحان (ٹرینڈ) میں بہتری کے لیے سب سے پہلے گرتی ہوئی بلند سطحوں (Lower Highs) کے سلسلے کا رکنا ضروری ہے۔ اس کے بعد اگر آئندہ آنے والی کمی گزشتہ کم ترین سطح سے اوپر برقرار رہے اور قیمت کسی اہم مزاحمتی سطح (ریزسٹینس) کے اوپر بند ہو، تو مارکیٹ میں خریداروں کی گرفت مضبوط تصور کی جائے گی۔
اس تناظر میں 3,932 ڈالر کی سطح ایک کلیدی بحالی کا حوالہ (ریکوری ریفرنس) ہے۔ اس سطح تک رسائی بھی موجودہ نرخوں سے ایک نمایاں واپسی ہوگی، تاہم ماہانہ رجحان کو مثبت سمت میں موڑنے کے لیے اس سے اوپر مزید پیش رفت درکار رہے گی۔
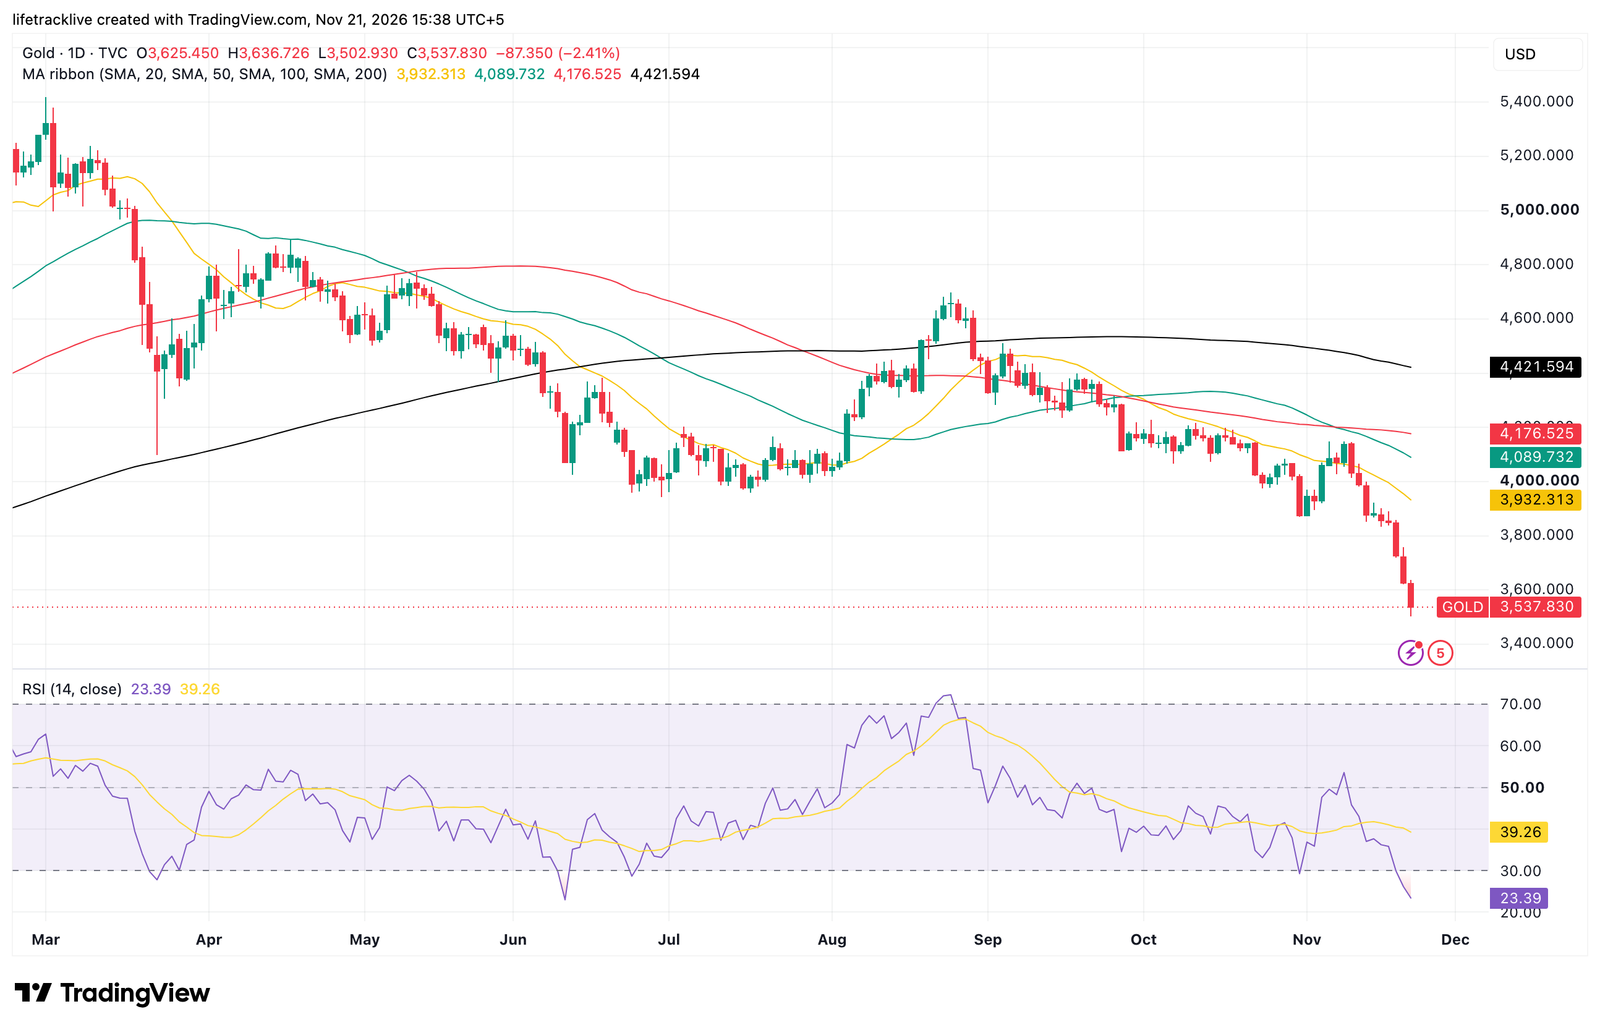
Chart ریڈنگز کے مطابق سونے کے اہم ٹائم فریمز پر تکنیکی ریڈنگز
ٹائم فریم | اہم موونگ ایوریجز - ڈالر | RSI | تکنیکی کیفیت |
|---|---|---|---|
سہ ماہی - Quarterly | SMA 20: 2,791.15؛ SMA 50: 1,955.66؛ SMA 100: 1,428.16 | 61.20 | قیمت طویل مدتی اوسطوں سے اوپر، مگر مومینٹم کمزور |
ماہانہ - Monthly | SMA 20: 4,054.25؛ SMA 50: 2,947.48 | 46.84 | درمیانی اور طویل مدت کی تیزی دباؤ میں |
ہفتہ وار - Weekly | SMA 20: 4,165.37؛ SMA 50: 4,444.63؛ SMA 100: 3,904.88؛ SMA 200: 3,039.15 | 30.80 | واضح مندی؛ 200 ہفتوں کی اوسط ابھی قیمت سے نیچے |
روزانہ - Daily | SMA 20: 3,932.31؛ SMA 50: 4,089.73؛ SMA 100: 4,176.53؛ SMA 200: 4,421.59 | 23.39 | شدید مندی اور اوور سولڈ مومینٹم |
فیڈرل ریزرو کی سخت پالیسی سونے کی بحالی میں بڑی رکاوٹ
سونے کی قیمتوں پر امریکی زری پالیسی (مانیٹری پالیسی) کے اثرات محض موجودہ پالیسی ریٹ تک محدود نہیں رہتے۔ سرمایہ کار اس امر کا بھی باریک بینی سے جائزہ لیتے ہیں کہ آئندہ مہینوں میں شرحِ سود کس سمت جا سکتی ہے، افراطِ زر (مہنگائی) کس رفتار سے کم ہوگا اور سرکاری بانڈز سے حاصل ہونے والا حقیقی منافع (ریئل ییلڈ) کس سطح پر رہے گا۔
امریکی مرکزی بینک، فیڈرل ریزرو (Federal Reserve) نے 28 اکتوبر کے اجلاس میں وفاقی فنڈز ریٹ کی حد 3.75 سے 4.00 فیصد پر برقرار رکھی۔ اس اجلاس میں دو ارکان نے شرحِ سود میں مزید 25 بیسس پوائنٹس اضافے کی حمایت کی، تاہم اکثریت نے فی الحال شرح تبدیل نہ کرنے کا فیصلہ کیا۔
18 نومبر کو جاری ہونے والی اجلاس کی روداد (FOMC Minutes) کے مطابق، تقریباً تمام شرکا نے اپنے بنیادی معاشی منظرنامے کے تحت شرحِ سود میں مزید اضافے کو مناسب قرار دیا۔ اس پیش رفت سے یہ حقیقت واضح ہو گئی کہ اکتوبر کا وقفہ ضروری طور پر سخت مانیٹری پالیسی کے اختتام کا اشارہ نہیں تھا۔
سونے کے لیے یہ مالیاتی ماحول خاصا کٹھن ہے۔ چونکہ سونا بذاتِ خود کوئی سود ادا نہیں کرتا، اس لیے بلند حقیقی منافع فراہم کرنے والے متبادل اثاثوں کے مقابلے میں اسے اپنے پاس برقرار رکھنے کی لاگت (Opportunity Cost) بڑھ جاتی ہے۔ تاہم، قیمتوں کا آئندہ ردعمل اس بات سے بھی مشروط ہوگا کہ مارکیٹ پہلے ہی کتنی سخت پالیسی کو موجودہ نرخوں میں شامل (پرائس اِن) کر چکی ہے۔
اگر آئندہ پالیسی فیصلہ مارکیٹ کی توقعات کے عین مطابق سامنے آتا ہے، تو سونے کا ردعمل نسبتاً محدود رہ سکتا ہے۔ اس کے برعکس، توقعات سے زیادہ سخت پالیسی پیغام امریکی ڈالر اور بانڈ ییلڈز کو نئی تقویت بخش سکتا ہے۔ یہی وجہ ہے کہ شرحِ سود کے حتمی فیصلے کے ساتھ ساتھ فیڈرل ریزرو کی آئندہ پالیسی رہنمائی (Forward Guidance) بھی انتہائی کلیدی اہمیت کی حامل رہے گی۔
موجودہ شرح، فیڈ کے تخمینے اور مارکیٹ کی توقعات
امریکی فیڈرل ریزرو (FED) کی موجودہ شرحِ سود ایک نافذ العمل پالیسی فیصلہ ہے۔ اس کے برعکس، پالیسی ساز اراکین کے معاشی تخمینے ان کی مشروط آراء کی عکاسی کرتے ہیں، جبکہ فیوچرز مارکیٹ کے نرخ سرمایہ کاروں کی مسلسل بدلتی ہوئی توقعات کو ظاہر کرتے ہیں۔
ستمبر کی معاشی پیش گوئیوں میں 2026 اور 2027 کے اختتام کے لیے پالیسی ریٹ کا درمیانی تخمینہ 4.1 فیصد مقرر کیا گیا تھا۔ اسی طرح 2027 کے لیے حقیقی معاشی نمو 2.4 فیصد اور پی سی ای (PCE) افراطِ زر 2.3 فیصد متوقع تھی۔ یہ ایک ایسا معاشی منظرنامہ تھا جس میں نمو کی رفتار برقرار رہتی ہے اور مہنگائی بتدریج کمی کی جانب گامزن ہوتی ہے۔
اکتوبر کے اجلاس کے وقت فیوچرز مارکیٹ میں رواں سال کے اختتام تک شرحِ سود میں مزید اضافے اور 2027 میں بھی سخت زری پالیسی برقرار رہنے کی توقعات پائی جاتی تھیں۔ اگرچہ ان تاریخی توقعات کو نومبر کی تازہ مارکیٹ پرائسنگ کے طور پر پیش نہیں کیا جا سکتا، تاہم یہ اس بنیادی تبدیلی کا پس منظر ضرور واضح کرتی ہیں جس کا سامنا اس وقت عالمی گولڈ مارکیٹ کر رہی ہے۔
2027 میں سونے کی قیمتوں کی بحالی کے لیے سب سے اہم موڑ یہ ہو سکتا ہے کہ شرحِ سود کے تخمینے مزید اوپر جانے کے بجائے ایک سطح پر مستحکم ہونے لگیں۔ اس مرحلے کے بعد افراطِ زر میں کمی کی رفتار اور حقیقی بانڈ ییلڈز کی سمت اس امر کا تعین کرے گی کہ مجموعی مالیاتی ماحول سونے کے لیے کس حد تک سازگار ثابت ہوتا ہے۔
سونے کے لیے اہم امریکی مالیاتی اور معاشی تخمینے
اشاریہ | ریڈنگ یا تخمینہ | متعلقہ مدت | اہمیت |
|---|---|---|---|
Federal Funds Rate | 3.75%–4.00% | 28 اکتوبر کا فیصلہ | مزید سخت پالیسی کا امکان برقرار |
پالیسی ریٹ کا درمیانی تخمینہ | 4.1% | 2026 کا اختتام؛ ستمبر SEP | سال کے باقی حصے میں شرحِ سود کی توقعات |
پالیسی ریٹ کا درمیانی تخمینہ | 4.1% | 2027 کا اختتام؛ ستمبر SEP | فوری اور وسیع نرمی کے بارے میں احتیاط |
حقیقی GDP نمو | 2026: 2.3%؛ 2027: 2.4% | ستمبر SEP | معاشی سرگرمی برقرار رہنے کا تخمینہ |
PCE مہنگائی | 2026: 3.7%؛ 2027: 2.3% | ستمبر SEP | مہنگائی میں بتدریج کمی کا منظرنامہ |
دس سالہ حقیقی ٹریژری ییلڈ | 2.77% | 20 نومبر | سونا رکھنے کی متبادل لاگت |
افراطِ زر اور روزگار کے اعداد و شمار سے پالیسی کا رخ کیسے بدلے گا؟
اکتوبر کے دوران امریکی غیر زرعی شعبے کے روزگار (Non-Farm Payrolls) میں 165,000 ملازمتوں کا اضافہ ریکارڈ کیا گیا۔ اسی مہینے مجموعی صارف افراطِ زر (ہیڈلائن مہنگائی) میں ماہانہ بنیادوں پر 0.4 فیصد جبکہ خوراک اور توانائی کو نکال کر بنیادی افراطِ زر (کور مہنگائی) میں 0.3 فیصد اضافہ ہوا۔ لیبر مارکیٹ میں مسلسل بہتری اور قیمتوں کا برقرار دباؤ امریکی فیڈرل ریزرو کے لیے زری پالیسی میں فوری نرمی کا راستہ خاصا دشوار بنا دیتا ہے۔
آئندہ جاری ہونے والے معاشی اعداد و شمار میں محض مارکیٹ توقعات سے معمولی فرق نہیں، بلکہ کئی ماہ پر محیط مجموعی سمت کلیدی اہمیت رکھے گی۔ اگر روزگار کے مواقع مضبوط رہتے ہیں اور بنیادی مہنگائی کی رفتار کم نہیں ہوتی، تو سخت مانیٹری پالیسی کا دور طویل ہو سکتا ہے۔ ایسی صورتحال میں سونے کی قیمتوں میں بحالی کے عمل کو بار بار مزاحمت اور رکاوٹوں کا سامنا کرنا پڑے گا۔
اس کے برعکس، اگر لیبر مارکیٹ میں واضح سست روی دیکھنے میں آتی ہے اور افراطِ زر میں مستقل کمی واقع ہوتی ہے، تو شرحِ سود کے حوالے سے سخت توقعات نرم پڑ سکتی ہیں۔ تاہم، یہ پالیسی تبدیلی سونے کی مارکیٹ کے لیے اس وقت زیادہ مؤثر اور سازگار ثابت ہوگی جب اس کے نتیجے میں حقیقی بانڈ ییلڈز بھی نیچے آئیں اور عالمی منڈی میں امریکی ڈالر کی طلب میں کمی واقع ہو۔
امریکی ڈالر اور حقیقی ییلڈز: سونے کے خلاف دباؤ تاحال کیوں برقرار ہے؟
20 نومبر کو دس سالہ امریکی ٹریژری بانڈز کی اسمی ییلڈ (Nominal Yield) تقریباً 4.92 فیصد جبکہ اسی مدت کی حقیقی ییلڈ (Real Yield) تقریباً 2.77 فیصد کی سطح پر ریکارڈ کی گئی۔ دونوں کے مابین تقریباً 2.15 فیصد پوائنٹس کا فرق دس سالہ بریک ایون افراطِ زر کی نشاندہی کرتا ہے، جس میں مہنگائی کی توقعات کے ساتھ ساتھ مارکیٹ کے خطرات اور لیکویڈیٹی کے اثرات بھی شامل ہوتے ہیں۔
حقیقی ییلڈ کی سطح عالمی گولڈ مارکیٹ کے لیے اس لیے غیر معمولی اہمیت رکھتی ہے کہ سرمایہ کار محض اسمی شرحِ سود پر اکتفا نہیں کرتے، بلکہ افراطِ زر کو منہا کرنے کے بعد حاصل ہونے والے حقیقی منافع کو بھی مدِنظر رکھتے ہیں۔ بلند اور مثبت حقیقی ییلڈز سونے جیسے غیر سودی اثاثے کے مقابلے میں سود پر مبنی مالیاتی اثاثوں کی کشش میں نمایاں اضافہ کر دیتی ہیں۔
تاہم، یہاں حالیہ رجحان کی سمت کو بھی نظرانداز نہیں کیا جا سکتا۔ دس سالہ حقیقی ییلڈ 13 نومبر کی 2.91 فیصد کی سطح سے کم ہو کر 20 نومبر کو 2.77 فیصد پر آ گئی، یعنی ایک ہفتے کے دوران اس میں تقریباً 14 بیسس پوائنٹس کی کمی واقع ہوئی۔ اس کے باوجود سونے کی مارکیٹ میں فروخت کا دباؤ برقرار رہا، جس سے یہ حقیقت واضح ہوتی ہے کہ حالیہ گراوٹ کی مکمل وضاحت محض بڑھتی ہوئی بانڈ ییلڈز کی بنیاد پر نہیں کی جا سکتی۔
امریکی ٹریژری بانڈز میں حالیہ خریداری اور بانڈ ییلڈز میں کمی کے باوجود سونے کی مسلسل کمزوری نے سرمایہ کاروں کی نقدی کی فوری ضروریات اور مارکیٹ پوزیشنوں میں تخفیف (ڈیلورجنگ) کے عمل کو زیادہ نمایاں بنا دیا ہے۔ اگرچہ ییلڈز کی مجموعی سطح اب بھی بلند ہے، تاہم ان میں ہونے والی تازہ کمی سونے کی قیمتوں کو فوری طور پر سہارا فراہم کرنے میں ناکام رہی ہے۔
دوسری جانب، امریکی ڈالر کی مضبوطی سونے کی مارکیٹ کے لیے ایک علیحدہ رکاوٹ بنی ہوئی ہے۔ غیر امریکی خریداروں کے لیے سونے کی مقامی لاگت کا انحصار شرحِ مبادلہ یعنی ڈالر کی قدر پر بھی ہوتا ہے؛ چنانچہ اگر عالمی منڈی میں سونے کے نرخ کم بھی ہوں لیکن اس کے ساتھ ڈالر مستحکم ہو جائے، تو متعدد ممالک میں مقامی سطح پر سستی خریداری کا فائدہ خاصی حد تک محدود ہو جاتا ہے۔
مالیاتی دباؤ میں سونا بھی کیوں فروخت ہوتا ہے؟
سونے کو عموماً ایک محفوظ سرمایہ کاری پناہ گاہ (Safe Haven) تصور کیا جاتا ہے، تاہم شدید مارکیٹ دباؤ کے دوران سرمایہ کار فوری نقد رقم کے حصول کے لیے اسے بھی فروخت کر سکتے ہیں۔ بالخصوص جب حصص بازار (اسٹاک مارکیٹ) یا دیگر مالیاتی پوزیشنوں میں نقصان بڑھ جائے، تو مارجن کالز کی ضروریات پوری کرنے کے لیے ایسے اثاثے فروخت کیے جاتے ہیں جنہیں بآسانی نقدی میں تبدیل کیا جا سکے۔
اس صورتحال میں طویل مدتی سرمایہ کاری کی ترجیح اور فوری لیکویڈیٹی (نقدی) کی ضرورت ایک دوسرے سے بالکل مختلف رخ اختیار کر لیتی ہیں۔ چنانچہ کوئی سرمایہ کار سونے کے طویل مدتی مستقبل کے بارے میں پرامید رہتے ہوئے بھی محض قلیل مدتی مالیاتی تقاضوں کے تحت اپنی پوزیشن کم کرنے پر مجبور ہو سکتا ہے۔
نومبر کی عالمی مندی میں یہی پہلو نہایت کلیدی رہا ہے۔ ٹیکنالوجی اور مصنوعی ذہانت (AI) سے متعلق حصص میں آنے والے شدید دباؤ نے سرمایہ کاری پورٹ فولیوز کے مجموعی خطرے میں اضافہ کیا، جس کے بالواسطہ اثرات سونے سمیت دیگر عالمی منڈیوں تک بھی منتقل ہو سکتے ہیں۔
اگر مجموعی مالیاتی دباؤ میں کمی آتی ہے اور جبری فروخت (Forced Liquidation) کا سلسلہ تھم جاتا ہے، تو سونے کی قیمتیں ابتدائی طور پر مستحکم ہو سکتی ہیں، خواہ شرحِ سود میں فوری کمی نہ بھی کی جائے۔ تاہم، ایک پائیدار اور طویل مدتی تیزی کے آغاز کے لیے مارکیٹ میں نئی خریداری کا داخل ہونا ناگزیر ہوگا، کیونکہ محض فروخت کی رفتار سست پڑنا رجحان بدلنے کے لیے کافی نہیں ہوگا۔
مرکزی بینکوں کی خریداری: طویل مدتی طلب کا مضبوط سہارا
مرکزی بینکوں کی سونے میں مسلسل دلچسپی موجودہ مندی کے دباؤ کے مقابلے میں سب سے اہم بنیادی حمایتی عوامل میں شامل ہے۔ یہ سرکاری مالیاتی ادارے عموماً یومیہ نرخوں کے اتار چڑھاؤ کے بجائے زرمبادلہ کے ذخائر میں تنوع، مالیاتی تحفظ اور طویل مدتی اسٹریٹجک ضروریات کو مدِنظر رکھتے ہیں۔
ورلڈ گولڈ کونسل (World Gold Council) کے اعداد و شمار کے مطابق، 2026 کی تیسری سہ ماہی کے دوران مرکزی بینکوں اور متعلقہ سرکاری اداروں کی خالص طلب 321.2 ٹن ریکارڈ کی گئی، جو گزشتہ سال کی اسی مدت کے مقابلے میں 42 فیصد زائد ہے۔ مزید برآں، رواں سال کے پہلے نو ماہ کی مجموعی سرکاری طلب تقریباً 675 ٹن تک جا پہنچی، جو سالانہ بنیادوں پر تقریباً 6 فیصد اضافے کی عکاسی کرتی ہے۔
خریداری کے یہ اعداد و شمار واضح کرتے ہیں کہ قیمتوں میں شدید کمزوری کے باوجود عالمی سرکاری شعبے نے سونے سے مجموعی دستبرداری اختیار نہیں کی ہے۔ تاہم، اس طویل مدتی طلب کی رفتار اور مالیاتی منڈیوں میں فوری فروخت کی رفتار میں نمایاں فرق موجود ہے، جس کے باعث فیوچرز مارکیٹ اور بڑے سرمایہ کاری پورٹ فولیوز میں ہونے والی تیز رفتار پوزیشن تبدیلیاں مختصر مدت میں سرکاری خریداری کے مثبت اثر پر غالب آ سکتی ہیں۔
2026 کی پہلی تین سہ ماہیوں میں مرکزی بینکوں اور سرکاری اداروں کی گولڈ طلب
مدت | خالص طلب | رجحان |
|---|---|---|
پہلی سہ ماہی | 57.7 ٹن | سال کا نسبتاً کمزور آغاز |
دوسری سہ ماہی | 296.3 ٹن | خریداری میں نمایاں اضافہ |
تیسری سہ ماہی | 321.2 ٹن | مضبوط طلب کا تسلسل |
جنوری تا ستمبر | تقریباً 675 ٹن | گزشتہ سال کی اسی مدت سے تقریباً 6% زیادہ |
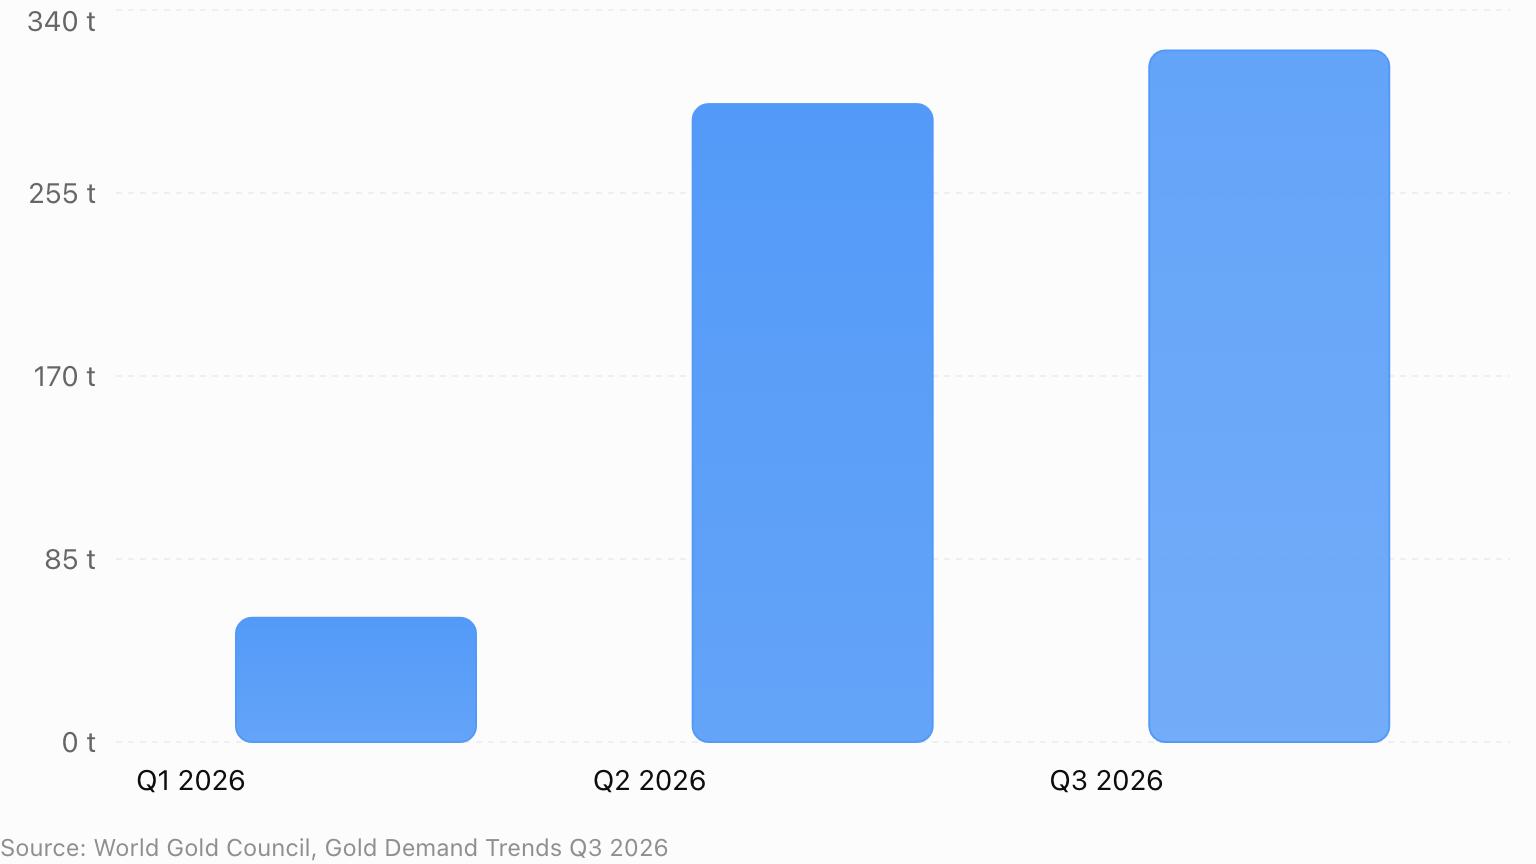
مرکزی بینکوں کی مضبوط خریداری کا مطلب یہ بھی ہے کہ موجودہ مندی کو محض مجموعی طلب کے خاتمے سے تعبیر نہیں کیا جا سکتا۔ مارکیٹ میں خریدار بدستور موجود ہیں، تاہم قیمتوں کا فوری تعین کرنے والے قلیل مدتی لین دین میں فروخت کے دباؤ کا وزن زیادہ ہے۔
2027 کے منظرنامے میں اس فرق کی اہمیت مزید بڑھ جائے گی۔ اگر موجودہ خریدار اپنی خریداری کی رفتار برقرار رکھتے ہیں اور مالیاتی منڈیوں کی جانب سے فروخت کا دباؤ کم ہوتا ہے، تو طلب کا یہی ذخیرہ قیمتوں کو مستحکم کرنے میں کلیدی کردار ادا کر سکتا ہے۔ اس کے برعکس، اگر سرکاری شعبے کی خریداری بھی سست پڑنے لگے، تو سونے کی قیمتوں کو حاصل بنیادی سہارا خاصا محدود ہو جائے گا۔
رپورٹ شدہ خریداری اور مجموعی تخمینے میں فرق
تیسری سہ ماہی کی تقریباً 321 ٹن مجموعی سرکاری طلب میں براہِ راست رپورٹ شدہ خالص خریداری تقریباً 120 ٹن رہی، جبکہ بقیہ تقریباً 201 ٹن ایسی سرگرمی کا تخمینہ تھا جو مکمل طور پر ملک وار سرکاری اعلانات میں شامل نہیں تھی۔
اس طرح مجموعی طلب کا تقریباً 63 فیصد حصہ غیر رپورٹ شدہ سرگرمی کے تخمینے پر مشتمل تھا۔ یہ اعداد و شمار مارکیٹ کے مجموعی رجحان کا ادراک کرنے کے لیے نہایت مفید ہیں، تاہم انہیں تمام نامزد مرکزی بینکوں کی براہِ راست اعلانیہ خریداری کے طور پر نہیں پڑھا جانا چاہیے۔
اس فرق کی بنیادی وجوہات میں اعداد و شمار کی رپورٹنگ میں تاخیر، عدم انکشاف اور مختلف معلوماتی ذرائع کا استعمال شامل ہو سکتا ہے۔ سرمایہ کاروں کے لیے یہ نکتہ خاص اہمیت رکھتا ہے کہ مجموعی طلب کا تخمینہ اور ملک وار زرمبادلہ کے ذخائر میں تبدیلی ایک ہی پیمانہ نہیں ہیں۔
آئندہ مہینوں میں جب مزید سرکاری اعداد و شمار منظرِ عام پر آئیں گے، تو بعض ابتدائی تخمینوں پر نظرثانی بھی کی جا سکتی ہے۔ یہی وجہ ہے کہ طویل مدتی منظرنامے کا جائزہ لیتے وقت کسی ایک سہ ماہی کی آخری اعشاریہ تک مقدار کے بجائے کئی سہ ماہیوں پر محیط تسلسل کو زیادہ اہمیت دی جاتی ہے۔
چین، پولینڈ اور دیگر مرکزی بینکوں کی سرگرمی
تیسری سہ ماہی کے دوران چین اور پولینڈ سونے کے نمایاں خریدار رہے۔ چین کے مرکزی بینک (People’s Bank of China) نے اپنے ذخائر میں تقریباً 63 ٹن اضافے کی اطلاع دی، جبکہ نیشنل بینک آف پولینڈ (National Bank of Poland) کی ہولڈنگز میں تقریباً 40 ٹن اضافہ ریکارڈ کیا گیا۔
دونوں ممالک کی جانب سے خریداری جاری رہنے کے باوجود اس کی رفتار مختلف رہی۔ چین کی خریداری میں تیزی دیکھنے میں آئی، جبکہ پولینڈ کا یہ اضافہ دوسری سہ ماہی کے تقریباً 51 ٹن کے مقابلے میں کم رہا۔ اس صورتحال سے واضح ہوتا ہے کہ سرکاری شعبے کی خریداری کسی یکساں عالمی مہم کے بجائے مختلف مالیاتی اداروں کے انفرادی پالیسی فیصلوں کا مجموعہ ہے۔
دیگر ممالک میں قازقستان اور ازبکستان نے تقریباً 14، 14 ٹن جبکہ چیک ریپبلک نے تقریباً 5 ٹن اضافے کی رپورٹ دی۔ اس کے برعکس، روس کے سونے کے ذخائر میں تقریباً 19 ٹن کی نمایاں کمی ریکارڈ کی گئی۔
تیسری سہ ماہی 2026 میں منتخب مرکزی بینکوں کے گولڈ ذخائر میں تبدیلی
ملک یا مرکزی بینک | رپورٹ شدہ خالص تبدیلی | سمت | اہم پہلو |
|---|---|---|---|
چین - PBoC | تقریباً 63 ٹن اضافہ | خریداری | سہ ماہی کے نمایاں خریداروں میں شامل |
پولینڈ - NBP | تقریباً 40 ٹن اضافہ | خریداری | رفتار دوسری سہ ماہی سے کم |
قازقستان | تقریباً 14 ٹن اضافہ | خریداری | ذخائر میں اضافہ برقرار |
ازبکستان | تقریباً 14 ٹن اضافہ | خریداری | سرکاری طلب میں مثبت حصہ |
چیک ریپبلک | تقریباً 5 ٹن اضافہ | خریداری | بتدریج ذخائر بڑھانے کا تسلسل |
روس | تقریباً 19 ٹن کمی | ذخائر میں کمی | سہ ماہی کی نمایاں منفی تبدیلی |
قطر، کرغزستان اور متحدہ عرب امارات | محدود کمی | ذخائر میں کمی | متعلقہ ہولڈنگز کے مقابلے میں چھوٹی تبدیلیاں |
زرمبادلہ کے ذخائر میں تنوع پیدا کرنا مرکزی بینکوں کی خریداری کا ایک اہم عمومی محرک ہے۔ سونا کسی دوسرے ملک کی کرنسی یا سرکاری قرض کی طرح کسی ایک مالیاتی ذمہ داری سے وابستہ نہیں ہوتا، اسی لیے متعدد مالیاتی ادارے اسے اپنے ذخائر کے مختلف حصوں میں توازن برقرار رکھنے کے لیے استعمال کرتے ہیں۔
تاہم، ہر مرکزی بینک کی اسٹریٹجک ترجیحات یکساں نہیں ہوتیں۔ کسی ادارے کے لیے غیر ملکی کرنسیوں کی تقسیم اہمیت رکھتی ہے، کسی کے لیے مقامی کان کنی کی پیداوار سے خریداری، اور کسی کے لیے طویل مدتی ذخائر کا مخصوص ہدف مقدم ہوتا ہے۔ یہی وجہ ہے کہ کسی ایک ملک کی خریداری کی رفتار کو پوری عالمی سرکاری طلب کا پیمانہ نہیں سمجھا جانا چاہیے۔
2027 کے منظرنامے میں خاص توجہ اس امر پر مرکوز رہے گی کہ آیا بڑے سرکاری خریدار قیمتوں میں کمی سے فائدہ اٹھاتے ہوئے اپنی خریداری میں اضافہ کرتے ہیں یا پھر پہلے سے جمع شدہ ذخائر کے بعد خریداری کی رفتار سست کر دیتے ہیں۔ اس ممکنہ تبدیلی کے اثرات آئندہ کئی ماہ کے دوران بتدریج سامنے آ سکتے ہیں۔
کیا مرکزی بینک خریدار سے فروخت کنندہ بن رہے ہیں؟
فی الحال دستیاب مجموعی اعداد و شمار ایسی کسی بنیادی تبدیلی کی تائید نہیں کرتے۔ چند ممالک کی ہولڈنگز میں کمی کے باوجود عالمی سرکاری شعبے کی مجموعی طلب بدستور مثبت اور گزشتہ سال کے مقابلے میں زائد رہی ہے۔ روس کے ذخائر میں ہونے والی کمی اپنی جگہ اہم ضرور ہے، تاہم اسے پوری عالمی سرکاری منڈی کی مجموعی سمت تصور نہیں کیا جا سکتا۔
زرمبادلہ کے ذخائر سے متعلق اعداد و شمار کا تجزیہ کرتے وقت سونے کی جسمانی مقدار (ٹن) اور اس کی امریکی ڈالر میں مالیاتی قدر کے مابین فرق کو مدِنظر رکھنا بھی ناگزیر ہے۔ عالمی منڈی میں نرخ گرنے سے ذخائر کی مجموعی مالیاتی مالیت میں کمی واقع ہو سکتی ہے، خواہ ٹن کے حساب سے موجود سونے کی مقدار میں کوئی تبدیلی نہ آئی ہو۔
اسی طرح، مقدار میں رپورٹ ہونے والی کمی کی اصل نوعیت جاننے کے لیے متعلقہ مرکزی بینک کی تفصیلی وضاحت اہم ہوتی ہے، کیونکہ ذخائر کے انتظام، گولڈ سویپس یا دیگر مالیاتی کارروائیوں کے اثرات بھی سرکاری رپورٹنگ میں ظاہر ہو سکتے ہیں۔ لہٰذا ہر رپورٹ شدہ کمی کو فوری طور پر کھلی منڈی میں براہِ راست فروخت قرار دینا مارکیٹ کی درست تصویر پیش نہیں کرے گا۔
گولڈ مارکیٹ کے لیے زیادہ بڑا منفی اشارہ اس وقت سامنے آئے گا جب متعدد بڑے خریدار مسلسل اپنی خریداری میں کمی کریں، مجموعی خالص سرکاری طلب کئی سہ ماہیوں تک تنزلی کا شکار رہے اور فروخت کنندہ اداروں کی تعداد میں اضافہ ہونے لگے۔ ایسی تبدیلی سونے کی طویل مدتی طلب کو حاصل ایک نہایت اہم سہارے کو کمزور کر دے گی۔
اس کے برعکس، اگر قیمتوں میں گراوٹ کے باوجود سرکاری خریداری کا تسلسل برقرار رہتا ہے، تو مرکزی بینک مارکیٹ میں ایک مستقل خریدار طبقے کی نمائندگی کرتے رہیں گے۔ یہ صورتحال سونے کے مستقبل کے لیے ایک مثبت بنیادی ستون ثابت ہوگی، اگرچہ یومیہ یا ہفتہ وار نرخوں کو فوری سہارا فراہم کرنا اس کا لازمی نتیجہ نہیں ہوگا۔
گولڈ ETF: قیمت کم ہوئی، مگر ہولڈنگز بڑھیں
اکتوبر کے دوران عالمی گولڈ ای ٹی ایف (ETF) کی کارکردگی نے سونے کی قیمت اور سرمایہ کاری طلب کے مابین ایک اہم تضاد کو نمایاں کیا۔ ورلڈ گولڈ کونسل کے اعداد و شمار کے مطابق، حقیقی سونے سے پشت پناہی رکھنے والے فنڈز میں تقریباً 2.7 ارب ڈالر کی خالص سرمایہ کاری ریکارڈ کی گئی، جبکہ ان فنڈز کی مجموعی ہولڈنگز 19 ٹن اضافے کے ساتھ تقریباً 4,275 ٹن تک پہنچ گئیں۔
اس کے باوجود، عالمی منڈی میں سونے کے نرخ گرنے کے باعث ان فنڈز کے زیرِ انتظام اثاثوں کی مجموعی مالیاتی قدر (AUM) تقریباً 6 فیصد کمی کے بعد 542 ارب ڈالر رہ گئی۔ اس کا واضح مطلب یہ ہے کہ فنڈز کے پاس محفوظ سونے کی جسمانی مقدار میں تو اضافہ ہوا، تاہم فی اونس نرخوں میں تنزلی نے مجموعی اثاثوں کی مالیت کو کم کر دیا۔
طویل مدتی مارکیٹ تجزیے میں یہ فرق کلیدی اہمیت رکھتا ہے۔ اگر محض زیرِ انتظام اثاثوں کی مالیاتی مالیت (AUM) کا جائزہ لیا جائے تو مارکیٹ سے سرمائے کے اخراج کا غلط تاثر پیدا ہو سکتا ہے، جبکہ ٹن کے حساب سے ہولڈنگز اس کے برعکس نئی خریداری کی نشاندہی کرتی ہیں۔ اسی لیے حقیقی صورتحال سمجھنے کے لیے فنڈز میں سرمائے کے بہاؤ، ٹن میں موجود مقدار اور ڈالر میں مجموعی مالیت کا بیک وقت جائزہ لینا ناگزیر ہے۔
یورپ اور ایشیا کی خریداری، شمالی امریکا سے اخراج
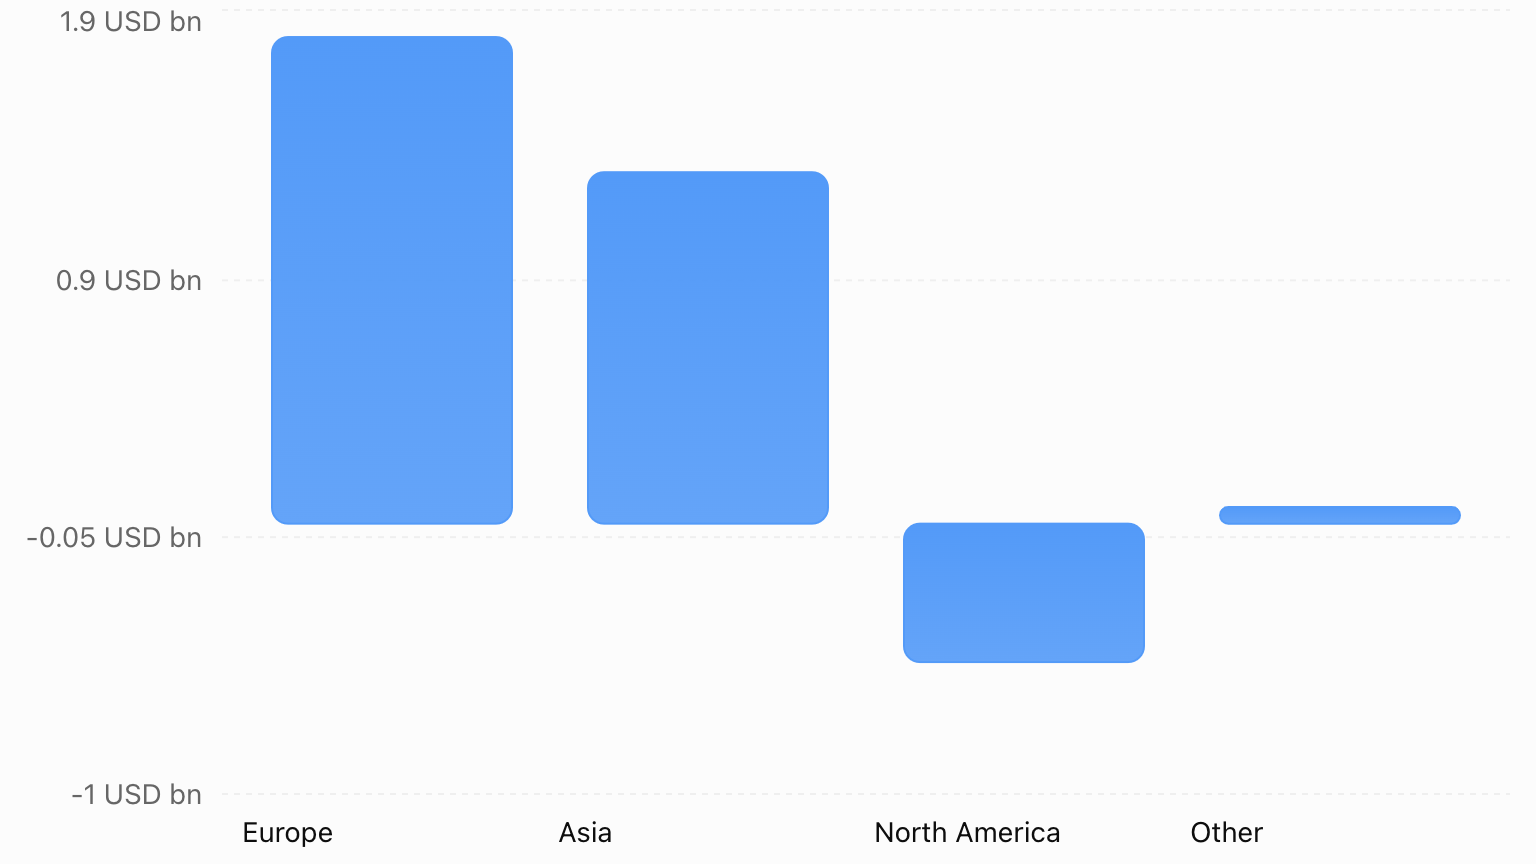
اکتوبر کے دوران یورپی گولڈ فنڈز میں تقریباً 1.8 ارب ڈالر اور ایشیائی فنڈز میں تقریباً 1.3 ارب ڈالر کی خالص سرمایہ کاری ریکارڈ کی گئی، جبکہ اس کے برعکس شمالی امریکی فنڈز سے تقریباً 512 ملین ڈالر کا اخراج دیکھنے میں آیا۔
یورپی منڈیوں میں خریداری کا تسلسل اور ایشیا میں سرمائے کا مثبت بہاؤ اس حقیقت کی نشاندہی کرتے ہیں کہ عالمی سرمایہ کار یکساں حکمتِ عملی کے تحت فیصلے نہیں کر رہے۔ بعض خطوں میں سونے کو سرمایہ کاری پورٹ فولیو کے تحفظ اور تنوع کے مؤثر ذریعے کے طور پر ترجیح دی جا رہی ہے، جبکہ دیگر علاقوں میں سرمایہ کار اپنی پوزیشنوں میں تخفیف کر رہے ہیں۔
یہ علاقائی تضاد 2027 کے منظرنامے کے لیے دو واضح امکانات کو جنم دیتا ہے۔ اگر شمالی امریکی فنڈز سے سرمائے کے اخراج کا سلسلہ تھم جاتا ہے اور دیگر خطوں کی خریداری برقرار رہتی ہے، تو سونے کی مجموعی سرمایہ کاری طلب خاصی مستحکم ہو سکتی ہے۔ اس کے برعکس، اگر یورپ اور ایشیا میں بھی سرمائے کے انخلا کا رجحان شروع ہو گیا، تو مارکیٹ کا موجودہ مثبت توازن کمزور پڑ جائے گا۔
تاہم، اکتوبر کی اس مثبت تصویر کو نومبر کے پورے مہینے کا حتمی نتیجہ تصور نہیں کیا جانا چاہیے۔ حالیہ شدید فروخت کے دباؤ کے بعد جاری ہونے والے فنڈز کے تازہ اعداد و شمار کہیں زیادہ فیصلہ کن ہوں گے، کیونکہ انہی سے اندازہ ہوگا کہ قیمتوں میں نمایاں تنزلی کے دوران طویل مدتی خریدار کس حد تک ثابت قدم رہے۔
COMEX پوزیشنوں میں کمی کا اثر
اکتوبر کے جائزے کے مطابق، COMEX فیوچرز مارکیٹ میں خالص لانگ پوزیشنیں تقریباً 94 ٹن کمی کے بعد 560 ٹن رہ گئیں، جبکہ مینجڈ منی (Managed Money) کی خالص لانگ نمائش میں بھی تقریباً 53 ٹن کی کمی ریکارڈ کی گئی۔ یہ اعداد و شمار سونے کے فیوچرز سودوں میں تیزی کی پوزیشنیں سمٹنے کی واضح نشاندہی کرتے ہیں۔
فیوچرز مارکیٹ میں پوزیشنوں کی تبدیلی سونے کی قیمتوں پر نہایت تیزی سے اثر انداز ہو سکتی ہے، بالخصوص اس وقت جب ایک ہی سمت میں تجارتی سودے بہت زیادہ جمع ہو چکے ہوں۔ قیمتوں میں گراوٹ کے دوران بعض ٹریڈرز نقصانات کو محدود رکھنے کے لیے پوزیشنیں بند کرتے ہیں، کچھ مارجن کی ضروریات پوری کرنے کے لیے نمائش کم کرتے ہیں، جبکہ دیگر مارکیٹ کی رفتار (مومینٹم) تبدیل ہونے پر فروخت کا راستہ اختیار کرتے ہیں۔
اسی وجہ سے گولڈ ای ٹی ایف (ETF) میں سرمائے کی مثبت آمد اور فیوچرز مارکیٹ میں لانگ پوزیشنوں کی کمی بیک وقت رونما ہو سکتی ہے، کیونکہ دونوں منڈیوں کے شرکا، ان کی سرمایہ کاری کا دورانیہ اور خطرہ برداشت کرنے کی صلاحیت ایک دوسرے سے یکسر مختلف ہو سکتی ہے۔
مارکیٹ میں بحالی کے لیے سب سے اہم اشارہ یہ ہوگا کہ فیوچرز پوزیشنوں میں کمی کا یہ سلسلہ کب سست پڑتا ہے اور نئی خریداری کس قیمت پر سامنے آتی ہے۔ انتہائی کمزور پوزیشننگ بعد ازاں قیمتوں کی بحالی کی گنجائش ضرور پیدا کر سکتی ہے، تاہم اس کے آغاز کا درست وقت قیمتوں کے استحکام اور مارکیٹ میں نئی طلب کے داخلے سے ہی واضح ہوگا۔
کان کنی، ری سائیکلنگ اور زیورات کی طلب
سونے کی طویل مدتی قیمت کے تعین میں سرمایہ کاری کے رجحانات کے ساتھ ساتھ حقیقی رسد (سپلائی) اور جسمانی استعمال بھی بنیادی اہمیت رکھتے ہیں۔ کانوں سے نکلنے والی پیداوار، پرانے سونے کی دوبارہ فروخت (ری سائیکلنگ)، زیورات کی کھپت اور سونے کے بسکٹ (بارز) و سکوں کی خریداری عالمی منڈی کے بنیادی توازن پر براہِ راست اثر انداز ہوتی ہے۔
2026 کی تیسری سہ ماہی کے دوران کان کنی کی عالمی پیداوار تقریباً 1,070.9 ٹن ریکارڈ کی گئی، جو سالانہ بنیادوں پر 3 فیصد زائد رہی۔ اس کے برعکس، ری سائیکل شدہ سونے کی رسد تقریباً 314.5 ٹن رہی، جس میں 8 فیصد کمی دیکھنے میں آئی۔ خالص پروڈیوسر ہیجنگ کو شامل کرنے کے بعد تیسری سہ ماہی میں سونے کی مجموعی عالمی رسد تقریباً 1,368.6 ٹن تک پہنچ گئی۔
تیسری سہ ماہی میں گولڈ مارکیٹ کی طلب و رسد
زمرہ | مقدار | سالانہ تبدیلی یا کیفیت | مارکیٹ کے لیے مفہوم |
|---|---|---|---|
کان کنی کی پیداوار | 1,070.9 ٹن | 3% اضافہ | نئی رسد میں اضافہ |
ری سائیکل شدہ سونا | 314.5 ٹن | 8% کمی | ثانوی رسد محدود |
خالص پروڈیوسر ہیجنگ | منفی 16.8 ٹن | De-hedging | رسد کے حساب میں منفی حصہ |
مجموعی رسد | 1,368.6 ٹن | تقریباً 1% کمی | کان کنی کے اضافے کے باوجود مجموعی رسد کم |
زیورات کی کھپت | 312.9 ٹن | 17% کمی | صارفین کی طلب دباؤ میں |
بار اور سکوں کی طلب | 267.8 ٹن | 19% کمی | فزیکل سرمایہ کاری میں احتیاط |
ETF طلب | 211.2 ٹن اضافہ | دوسری سہ ماہی کے اخراج کے بعد مثبت | فنڈز کی خریداری سے سہارا |
ٹیکنالوجی میں استعمال | 84.8 ٹن | 3% اضافہ | صنعتی طلب میں بہتری |
مرکزی بینکوں کی خالص طلب | 321.2 ٹن | 42% اضافہ | سرکاری خریداری مضبوط |
جدول میں رسد اور طلب کے مختلف اجزا ساتھ دکھائے گئے ہیں؛ مجموعی رسد کی سطر میں اس کے اوپر موجود رسدی اجزا پہلے سے شامل ہیں۔ طلب کے اعداد میں زیورات کی کھپت اور دیگر زمروں کی تعریفیں بھی الگ ہیں۔
زیورات اور بار و سکوں کی کمزور خریداری
زیورات کی کھپت میں 17 فیصد اور سونے کے بسکٹ (بارز) و سکوں کی طلب میں 19 فیصد کمی اس حقیقت کی نشاندہی کرتی ہے کہ عام صارفین کی مارکیٹ شدید دباؤ کا شکار رہی۔ تاریخی طور پر بلند قیمتیں، مقامی کرنسیوں کی قدر میں اتار چڑھاؤ اور نرخوں کی مسلسل غیر یقینی صورتحال عام خریداروں کے فیصلوں پر براہِ راست اثر انداز ہو سکتی ہے۔
اگرچہ عالمی منڈی میں نرخ کم ہونے سے زیورات نسبتاً قابلِ رسائی ہو سکتے ہیں، تاہم مسلسل گرتی ہوئی مارکیٹ میں خریدار عموماً قیمتوں میں مزید کمی کا انتظار کرتے ہیں۔ یہی وجہ ہے کہ جسمانی (فزیکل) طلب کی بحالی کے لیے محض کم قیمتیں کافی نہیں ہوتیں، بلکہ نرخوں میں کسی حد تک استحکام آنا بھی نہایت ضروری ہوتا ہے۔
اگر 2027 کے دوران سونے کی قیمتیں ایک واضح دائرے (رینج) میں مستحکم ہونے لگیں، تو زیورات اور سونے کے بسکٹ کی خریداری کو ایک بہتر بنیاد میسر آ سکتی ہے۔ اس کے برعکس، یومیہ بنیادوں پر ہونے والی بڑی تبدیلیاں خریداروں کو مزید انتظار کرنے پر مجبور رکھ سکتی ہیں۔
فزیکل طلب کی نوعیت مالیاتی فنڈز کی سرمایہ کاری سے یکسر مختلف ہوتی ہے۔ زیورات کا عام خریدار استعمال اور اپنی قوتِ خرید کو مدِنظر رکھتا ہے، جبکہ ای ٹی ایف (ETF) یا فیوچرز مارکیٹ کا سرمایہ کار اپنے پورٹ فولیو اور متوقع منافع کو ترجیح دیتا ہے۔ سونے کی قیمتوں میں ایک پائیدار بحالی کے لیے طلب کے ان مختلف ذرائع کا باہمی طور پر ایک دوسرے کو تقویت دینا انتہائی اہم ہوگا۔
نئی کانوں کی رسد فوری طور پر تبدیل نہیں ہوتی
کان کنی کے شعبے میں بڑے منصوبوں کو پیداواری مرحلے تک پہنچنے میں خاصا وقت درکار ہوتا ہے، جس کے باعث محض چند ماہ کے دوران قیمتوں میں آنے والی تبدیلیوں سے نئی رسد فوری طور پر بہت زیادہ بڑھتی یا گھٹتی نہیں ہے۔ پیداواری لاگت، سرمایہ کاری کے فیصلے، سرکاری اجازت نامے اور کانوں کی مجموعی پیداواری صلاحیت طویل مدت میں رسد پر اثر انداز ہوتی ہے۔
دوسری جانب، پرانے سونے کی ری سائیکلنگ نسبتاً جلد ردعمل ظاہر کر سکتی ہے، تاہم اس کا انحصار بھی محض عالمی نرخوں پر نہیں ہوتا۔ اس عمل میں مقامی سطح پر سونے کی قیمت، صارفین کی نقدی کی فوری ضرورت اور فروخت کنندگان کی مستقبل کی توقعات کلیدی کردار ادا کرتی ہیں۔
تیسری سہ ماہی کے دوران کان کنی کی پیداوار میں اضافہ ہوا، جبکہ ری سائیکلنگ کی رسد میں کمی واقع ہوئی۔ اس صورتحال سے یہ حقیقت واضح ہوتی ہے کہ رسد کے مختلف ذرائع بیک وقت ایک دوسرے کے اثرات کو محدود کر سکتے ہیں۔ آئندہ تین سے بارہ ماہ کے دوران سونے کی قیمتوں کی فوری سمت پر مالیاتی سرمائے کا بہاؤ زیادہ تیز اثر ڈال سکتا ہے، جبکہ بنیادی رسد کا رجحان پس منظر میں اپنی اہمیت برقرار رکھے گا۔
مختلف منڈیوں کے اشارے کیا بتا رہے ہیں؟
عالمی گولڈ مارکیٹ پر اثر انداز ہونے والے تمام عوامل اس وقت ایک ہی سمت میں حرکت نہیں کر رہے۔ شرحِ سود کے حوالے سے سخت مانیٹری توقعات اور کمزور تکنیکی مومینٹم مندی کے رجحان کی تائید کرتے ہیں، جبکہ مرکزی بینکوں کی خریداری اور اکتوبر میں گولڈ ای ٹی ایف (ETF) ہولڈنگز میں اضافہ طویل مدتی طلب کو بنیادی سہارا فراہم کر رہا ہے۔
محرکات کے اسی باہمی تضاد کی وجہ سے مارکیٹ کی سمت کا تعین کرنے کے لیے محض کسی ایک اشارے پر انحصار کرنا مشکل ہے۔ اگر سونے کی قیمتوں میں گراوٹ جاری رہتی ہے اور اس کے باوجود ای ٹی ایف ہولڈنگز میں اضافہ ہوتا رہتا ہے، تو اس کا مطلب ہے کہ قلیل مدتی مالیاتی فروخت اور طویل مدتی خریداری کے مابین کشمکش بدستور برقرار ہے۔ تاہم، اگر یہ دونوں عوامل ایک ساتھ تنزلی کا شکار ہونے لگیں، تو مارکیٹ میں مندی کی بنیاد مزید وسیع اور گہری ہو جائے گی۔
سونے کے لیے اہم بنیادی مالیاتی اشارے اور ان کا باہمی اثر
عامل | متعلقہ صورتحال | موجودہ اثر | کس تبدیلی پر نظر رہے گی؟ |
|---|---|---|---|
فیڈرل ریزرو | شرح 3.75%–4.00%؛ مزید اضافے کی گنجائش | ریکوری میں رکاوٹ | پالیسی کی زبان اور شرح کے تخمینوں میں نرمی |
حقیقی ییلڈز | دس سالہ ییلڈ 2.77% | بلند متبادل منافع | کمی کا تسلسل اور سونے کا ردعمل |
امریکی ڈالر | نومبر میں مضبوط رجحان | غیر امریکی خریداروں کی لاگت پر دباؤ | مضبوطی میں وقفہ یا مستقل کمی |
مرکزی بینک | تیسری سہ ماہی میں 321.2 ٹن خالص طلب | طویل مدتی سہارا | بڑے خریداروں کی خریداری کا تسلسل |
گولڈ ETF | اکتوبر میں 2.7 ارب ڈالر خالص آمد | سرمایہ کاری کی طلب مثبت | نومبر کے بعد ہولڈنگز اور نئے بہاؤ |
فیوچرز پوزیشننگ | اکتوبر میں خالص لانگ نمائش کم | قلیل مدتی مومینٹم کمزور | پوزیشنوں میں کمی کا رکنا |
فزیکل صارف طلب | زیورات اور بار و سکوں کی طلب کم | طلب کا ایک حصہ کمزور | کم قیمتوں پر خریداری کی واپسی |
کان کنی | تیسری سہ ماہی میں 3% اضافہ | رسد میں محدود اضافہ | پیداواری رفتار اور لاگت |
مارکیٹ میں بحالی کا زیادہ مضبوط مرحلہ اس وقت تشکیل پائے گا جب قیمتوں، مجموعی مالیاتی حالات اور بنیادی طلب میں بہتری بیک وقت نظر آئے۔ مثال کے طور پر، اگر حقیقی بانڈ ییلڈز میں کمی کے ساتھ گولڈ ای ٹی ایف (ETF) کی خریداری میں اضافہ ہو اور سونا کلیدی مزاحمتی سطحوں (ریزسٹینس) کو دوبارہ حاصل کرنے میں کامیاب ہو جائے، تو ایک مثبت منظرنامے کی بنیاد خاصی وسیع اور مستحکم ہو جائے گی۔
اس کے برعکس، اگر فیوچرز مارکیٹ میں فروخت کا دباؤ، امریکی ڈالر کی مضبوطی اور چارٹس پر تکنیکی بریک ڈاؤن مسلسل مخالف سمت میں متحرک رہیں، تو محض مرکزی بینکوں کی خریداری کے بل بوتے پر تیزی کی امیدیں کمزور رہیں گی۔ درحقیقت، موجودہ گولڈ مارکیٹ میں یہی باہمی عدم مطابقت سب سے بڑا چیلنج بنی ہوئی ہے۔
سپورٹ، ریزسٹینس اور وہ سطحیں جو منظرنامہ بدلیں گی
فراہم کردہ چارٹ میں 3,502.93 ڈالر کی کم ترین سطح فوری تکنیکی حوالہ ہے، جبکہ اسی کے قریب 3,500 ڈالر کی اہم نفسیاتی حد بھی موجود ہے۔ اگرچہ اس سطح سے عارضی بحالی دیکھنے میں آئی ہے، تاہم آئندہ تجارتی سیشنز کے دوران اس زون کا برقرار رہنا انتہائی کلیدی اہمیت رکھتا ہے۔
اس کے نیچے 3,400 اور 3,200 ڈالر کی سطحیں نفسیاتی اور مرحلہ وار تکنیکی جائزے کے لیے اہم ہیں۔ انہیں خودکار مضبوط سپورٹ تصور کرنے کے بجائے ان مقامات پر قیمت کے عملی ردعمل کے ساتھ پرکھا جانا چاہیے۔ تاہم، زیادہ بڑی تکنیکی مطابقت 3,039 تا 2,947 ڈالر کے زون میں پائی جاتی ہے، جہاں ہفتہ وار 200 ادوار اور ماہانہ 50 ادوار کی موونگ ایوریجز ایک دوسرے کے قریب آتی ہیں۔
مزید برآں، چونکہ موونگ ایوریجز وقت گزرنے کے ساتھ تبدیل ہوتی رہتی ہیں، اس لیے درج ذیل اعشاری قیمتیں محض موجودہ ریڈنگز کی نمائندگی کرتی ہیں؛ چنانچہ آئندہ مہینوں میں متعلقہ تکنیکی زونز کی تازہ ترین قدر کے مطابق ازسرِنو جائزہ لینا ناگزیر ہوگا۔
سونے کی اہم تکنیکی سطحیں اور منظرنامہ (Invalidation) بدلنے کی شرائط
مدت | سپورٹ یا نیچے کی سطح | ریکوری کی ریزسٹینس | منظرنامہ بدلنے کی شرط |
|---|---|---|---|
روزانہ | 3,502.93-3,500؛ پھر 3,400 | 3,932.31 | 3,932 کے اوپر برقرار بندش اور نئی بلند نچلی سطح مختصر مدتی مندی کو کمزور کرے گی |
ہفتہ وار | 3,039.15 - SMA 200 | 3,904.88؛ پھر 4,165.37 | 4,165 کے اوپر ہفتہ وار بندش اور کامیاب ری ٹیسٹ مندی کے تسلسل کو چیلنج کریں گے |
ماہانہ | 2,947.48 - SMA 50 | 4,054.25 - SMA 20 | 4,054 کے اوپر ماہانہ بندش اور بہتر سوئنگ درمیانی مدتی منفی منظرنامہ کمزور کریں گے |
سہ ماہی | 2,791.15 - SMA 20 | 4,227.85 - موجودہ سہ ماہی کا چارٹ ریفرنس | 2,791 کے نیچے سہ ماہی بندش، اہم سوئنگ کی شکست اور ناکام ریکوری طویل مدتی تیزی کو خطرے میں ڈالیں گے |
3,500 تا 3,400 ڈالر: فوری استحکام کا امتحان
3,500 ڈالر کے زون میں خریداروں کا عملی ردعمل آئندہ تجارتی سیشنز کی رفتار کا تعین کرے گا۔ اگر سونے کی قیمت دوبارہ اس سطح تک آتی ہے لیکن نئی کم ترین سطح (New Low) بنانے میں ناکام رہتی ہے، تو اس سے مارکیٹ میں فروخت کے دباؤ کی شدت کم ہونے کا ابتدائی اشارہ مل سکتا ہے۔
اس کے برعکس، 3,502.93 ڈالر کی چارٹ سطح کا ٹوٹنا اور قیمت کا اس کے نیچے برقرار رہنا فروخت کنندگان کو دوبارہ تقویت بخشے گا، جس کے بعد 3,400 ڈالر کی سطح اگلا اہم نفسیاتی حوالہ بن جائے گی۔
3,400 ڈالر کی سطح ٹوٹنے کی صورت میں 3,200 ڈالر کا زون مارکیٹ کی نگرانی میں آ جائے گا۔ تاہم، ان سطحوں پر کسی بھی پائیدار بحالی کا دارومدار حقیقی خریداری کی آمد پر ہوگا، کیونکہ محض عددی طور پر گول قیمت (نفسیاتی حد) ہونے سے مضبوط طلب خودبخود قائم نہیں ہو جاتی۔
3,039 تا 2,947 ڈالر: طویل مدتی خریداروں کی کڑی آزمائش
اس تکنیکی زون کی غیر معمولی اہمیت دو مختلف ٹائم فریمز کی کلیدی موونگ ایوریجز کے باہم قریب ہونے سے پیدا ہوتی ہے، جہاں ہفتہ وار 200 ادوار کی سادہ موونگ ایوریج (SMA) تقریباً 3,039 ڈالر اور ماہانہ 50 ادوار کی SMA تقریباً 2,947 ڈالر پر موجود ہے۔
اگر سونے کی قیمت اس سطح تک پہنچتی ہے، تو محض ابتدائی ردعمل کے بجائے اس کے بعد بننے والی مارکیٹ ساخت فیصلہ کن ثابت ہوگی۔ کسی تیز عارضی اچھال کے بعد دوبارہ کمزور بندش اس امر کی علامت ہو سکتی ہے کہ خریداری محض عارضی نوعیت کی تھی۔ اس کے برعکس، کئی ہفتوں تک اس زون میں استحکام اور بتدریج بلند ہوتی ہوئی نچلی سطحوں (Higher Lows) کی تشکیل ایک نئی اور پائیدار بنیاد کی تائید کرے گی۔
2,947 ڈالر کی سطح سے نیچے ماہانہ بندش اس اہم تکنیکی زون کے دفاع کو کمزور کر دے گی، اور اگر بعد ازاں آنے والی بحالی بھی اس سطح سے اوپر اپنی جگہ بنانے میں ناکام رہی، تو مارکیٹ میں اگلے طویل مدتی تکنیکی حوالے کی اہمیت بڑھ جائے گی۔
2,791 ڈالر: سہ ماہی رجحان کی کلیدی حد
تقریباً 2,791 ڈالر کی سطح پر سہ ماہی چارٹ کی 20 ادوار کی سادہ موونگ ایوریج (SMA) موجود ہے۔ چونکہ یہ کئی برسوں پر محیط اوسط قیمت کا بنیادی حوالہ ہے، اس لیے اس سطح سے نیچے مکمل سہ ماہی بندش مارکیٹ کے لیے ایک نہایت سنجیدہ منفی پیش رفت تصور کی جائے گی۔
تاہم، طویل مدتی رجحان (ٹرینڈ) کا حتمی فیصلہ محض کسی ایک موونگ ایوریج کی بنیاد پر نہیں ہوتا۔ اگر اسی دوران چارٹ پر اہم تاریخی سوئنگ لو (Swing Lows) بھی ٹوٹ جائیں، بحالی کی کوششیں ناکام رہیں اور سرمایہ کاری کی طلب بھی کمزور پڑ جائے، تو مندی کا مقدمہ کہیں زیادہ مضبوط ہو جائے گا۔
اس کے برعکس، اس بڑے سپورٹ زون کے قریب قیمتوں کا استحکام، ماہانہ مومینٹم میں بہتری اور بنیادی طلب کا تسلسل اس امر کی نشاندہی کر سکتے ہیں کہ مارکیٹ ایک نئی بنیاد استوار کر رہی ہے۔ ایسی صورتحال میں فوری طور پر تاریخی بلندی کی جانب چھلانگ لگانے کے بجائے بتدریج اور مرحلہ وار بحالی زیادہ معقول راستہ ہوگا۔
آنے والا معاشی کیلنڈر: سونے کے لیے کلیدی تاریخیں
نومبر کے اختتام اور دسمبر کے اوائل میں جاری ہونے والے امریکی معاشی اعداد و شمار کا تسلسل عالمی گولڈ مارکیٹ، امریکی ڈالر اور بانڈ منڈیوں کے لیے غیر معمولی اہمیت کا حامل ہوگا۔ مجموعی قومی پیداوار (GDP)، پی سی ای (PCE) افراطِ زر، روزگار اور مہنگائی سے متعلق رپورٹس امریکی فیڈرل ریزرو کے آئندہ پالیسی فیصلے اور اس کے بعد کی مارکیٹ توقعات پر براہِ راست اثر انداز ہوں گی۔
موجودہ مرحلے پر محض کسی ایک معاشی رپورٹ کا توقعات سے کم یا زیادہ آنا فیصلہ کن ثابت نہیں ہوگا، بلکہ سرمایہ کار اس امر کا جائزہ لیں گے کہ معاشی نمو، لیبر مارکیٹ اور افراطِ زر باہمی طور پر کس مجموعی تصویر کی تشکیل کر رہے ہیں۔ مضبوط معاشی نمو کے ساتھ بلند مہنگائی سخت زری پالیسی کے امکانات کو مزید بڑھا سکتی ہے، جبکہ وسیع پیمانے پر معاشی سست روی مالیاتی پالیسی کے حوالے سے توقعات کو نرم کر سکتی ہے۔
سونے کے لیے اہم امریکی معاشی اعلانات - پاکستان معیاری وقت
تاریخ | وقت | اعلان | متعلقہ مدت یا موجودہ حوالہ | مارکیٹ کی توجہ |
|---|---|---|---|---|
25 نومبر 2026 | شام 6:30 | US GDP - دوسرا تخمینہ | تیسری سہ ماہی 2026 | نمو، طلب اور شرحِ سود کی توقعات |
25 نومبر 2026 | شام 6:30 | Personal Income and Outlays / PCE | اکتوبر 2026 | فیڈ کے ترجیحی مہنگائی پیمانے اور صارف اخراجات |
1 دسمبر 2026 | رات 8:00 | JOLTS | اکتوبر 2026 | خالی آسامیوں اور افرادی قوت کی طلب |
4 دسمبر 2026 | شام 6:30 | Non-Farm Payrolls | نومبر؛ اکتوبر کا ابتدائی اضافہ 165,000 | روزگار، اجرتیں اور بے روزگاری |
10 دسمبر 2026 | رات 12:00 - 9 اور 10 دسمبر کی درمیانی رات | FOMC شرحِ سود کا فیصلہ | موجودہ حد 3.75%- 4.00% | شرحِ سود، معاشی تخمینے اور آئندہ رہنمائی |
10 دسمبر 2026 | شام 6:30 | US CPI | نومبر 2026 | صارف مہنگائی اور اگلے پالیسی مرحلے کی توقعات |
15 دسمبر 2026 | شام 6:30 | US PPI | نومبر 2026 | پیداواری قیمتوں اور بنیادی مہنگائی کا دباؤ |
تمام اوقات بی ای اے (BEA)، بی ایل ایس (BLS) اور امریکی فیڈرل ریزرو کے جاری کردہ سرکاری کیلنڈرز کے مطابق پاکستانی معیاری وقت (PKT) میں تبدیل کیے گئے ہیں۔ دسمبر کا ایف او ایم سی (FOMC) پالیسی فیصلہ امریکی وقت کے مطابق 9 دسمبر کو جاری ہوگا، جبکہ اس وقت پاکستان میں 10 دسمبر کا آغاز ہو چکا ہوگا۔
دسمبر کا پالیسی فیصلہ اور اس کے بعد CPI رپورٹ
معاشی کیلنڈر کی ایک نہایت اہم ترتیب یہ ہے کہ نومبر کی صارف افراطِ زر (CPI) رپورٹ دسمبر کے ایف او ایم سی (FOMC) فیصلے کے بعد جاری ہوگی۔ چنانچہ یہ رپورٹ اس اجلاس کے پالیسی فیصلے سے قبل دستیاب نہیں ہوگی، تاہم فیصلے کے فوراً بعد جاری ہو کر یہ 2027 کے لیے شرحِ سود کی مارکیٹ توقعات کا رخ تبدیل کر سکتی ہے۔
پالیسی اجلاس سے قبل جاری ہونے والے پی سی ای (PCE) افراطِ زر، روزگار اور دیگر دستیاب معاشی اعداد و شمار زیادہ اہمیت کے حامل ہوں گے۔ اگر یہ رپورٹس مضبوط معاشی سرگرمی اور مہنگائی کے برقرار دباؤ کی عکاسی کرتی ہیں، تو مرکزی بینک کی جانب سے سخت پالیسی پیغام کے امکانات بڑھ سکتے ہیں؛ اس کے برعکس، اگر معاشی کمزوری وسیع پیمانے پر ظاہر ہوتی ہے، تو فیڈرل ریزرو کے لہجے میں احتیاط کا عنصر نمایاں ہو سکتا ہے۔
عالمی گولڈ مارکیٹ کے لیے یہ فیصلہ محض شرحِ سود میں تبدیلی یا برقراری تک محدود نہیں ہوگا، بلکہ تازہ معاشی تخمینے، آئندہ شرحِ سود کے حوالے سے پالیسی اشارے اور فیڈ چیئرمین کی پریس کانفرنس اس امر کی وضاحت کریں گے کہ مرکزی بینک افراطِ زر کے دباؤ اور مالیاتی استحکام کے مابین توازن کو کس نظر سے دیکھ رہا ہے۔
Gold Price Outlook 2027: مختلف زمانی ادوار کے لیے مارکیٹ منظرنامہ
آئندہ بارہ ماہ کے لیے محض کسی ایک قیمت ہدف کا تعین سونے کی مارکیٹ کے پورے منظرنامے کا احاطہ نہیں کر سکتا۔ قلیل مدت میں شدید اوور سولڈ صورتحال کے باعث تکنیکی بحالی ممکن ہے، درمیانی مدت میں مندی کا رجحان غالب ہے، جبکہ زیادہ طویل مدت کا حتمی فیصلہ بڑے تکنیکی سپورٹ زونز اور مجموعی مالیاتی حالات سے مشروط ہے۔
اسی وجہ سے قیمتوں کے اہداف کو مرحلہ وار اور شرائط سے منسلک رکھنا زیادہ موزوں حکمتِ عملی ہے۔ مارکیٹ میں کوئی بھی اگلا ہدف اسی وقت قابلِ عمل اور اہم بنتا ہے جب اس سے قبل کی کلیدی سطح ٹوٹے یا دوبارہ حاصل کر لی جائے۔ اس منطقی ترتیب کے بغیر بعید از قیاس قیمتوں کا تعین محض ایک اندازہ تو بن سکتا ہے، تاہم اسے ایک قابلِ عمل مالیاتی تجزیہ قرار نہیں دیا جا سکتا۔
اگلے ایک سے چار ہفتے: اوور سولڈ بحالی یا نئی کم ترین سطح؟
یومیہ RSI انڈیکیٹر کی انتہائی کمزور ریڈنگ کے باعث سونے کی قیمتوں میں تیز تکنیکی بحالی کی گنجائش موجود ہے، تاہم مارکیٹ کی ابتدائی ترجیح 3,500 ڈالر کے زون میں استحکام حاصل کرنا ہے۔ اگر خریدار اس حد کو برقرار رکھنے میں کامیاب رہتے ہیں اور چارٹ پر ایک نئی بلند نچلی سطح (Higher Low) تشکیل پاتی ہے، تو فروخت کے دباؤ کی شدت میں کمی آ سکتی ہے۔
ایسی صورتحال میں 3,905 تا 3,932 ڈالر کا زون ایک بڑی بحالی کا کلیدی تکنیکی ہدف ہوگا۔ چونکہ اس مقام پر 100 ہفتوں اور 20 دنوں کی موونگ ایوریجز ایک دوسرے کے قریب آتی ہیں، اس لیے یہاں فروخت کنندگان کا مضبوط ردعمل بھی دیکھنے میں آ سکتا ہے۔
اس کے برعکس، اگر سونے کی قیمت دوبارہ گزشتہ کم ترین سطح کو توڑ دیتی ہے اور 3,400 ڈالر سے نیچے برقرار رہتی ہے، تو 3,200 ڈالر کا تکنیکی حوالہ اہمیت اختیار کر جائے گا۔ اس مرحلے میں منفی رجحان کے خلاف عارضی بحالیوں کی ناکامی مارکیٹ پر فروخت کنندگان کی واضح برتری کو ظاہر کرے گی۔
قلیل مدتی مندی کی نفی (Bearish Invalidation): 3,932 ڈالر کی سطح سے اوپر مستحکم یومیہ بندش اور اس کے بعد آنے والی کمی کے دوران ایک بلند نچلی سطح کی تشکیل۔ تاہم، یہ محض ایک ابتدائی تبدیلی کا اشارہ ہوگا، جسے پورے سال کے صعودی رجحان کی حتمی تصدیق تصور نہیں کیا جا سکتا۔
اگلے ایک سے تین ماہ: درمیانی مدت میں مندی غالب
ہفتہ وار اور ماہانہ چارٹس پر برقرار کمزوری کے باعث اس زمانی مدت کا بنیادی منظرنامہ مزید اصلاح (کریکشن) یا نچلی سطحوں پر استحکام کی کوشش پر مبنی ہے۔ جب تک مارکیٹ بڑی مزاحمتی سطحوں (ریزسٹینس) کو دوبارہ حاصل نہیں کر لیتی، تب تک ہر عارضی بحالی پر فروخت کے دباؤ کا امکان برقرار رہے گا۔
اگر سخت مانیٹری توقعات اور کمزور سرمایہ کاری مومینٹم کا تسلسل برقرار رہتا ہے، تو 3,039 تا 2,947 ڈالر کا زون انتہائی کلیدی اہمیت اختیار کر سکتا ہے۔ اس مقام تک قیمت پہنچنے کی صورت میں خریداروں اور فروخت کنندگان کا عملی ردعمل آئندہ کئی ماہ کے رجحان کے لیے نہایت فیصلہ کن ثابت ہوگا۔
مارکیٹ میں مثبت تبدیلی کے لیے 4,054 ڈالر کی سطح سے اوپر ماہانہ بندش اور ہفتہ وار چارٹ پر بلند نچلی سطحوں (Higher Lows) کی تشکیل ناگزیر ہوگی۔ اس سنگِ میل کے بعد 4,165 ڈالر کے زون کی بحالی درمیانی مدت کی ریکوری کو مزید استحکام بخشے گی۔
درمیانی مدتی مندی کی نفی (Bearish Invalidation): ماہانہ 20 ادوار کی سادہ موونگ ایوریج (SMA 20) کی بحالی، ہفتہ وار چارٹ ساخت میں بہتری اور ناکام ہونے والی عارضی بحالیوں کے سلسلے کا مکمل خاتمہ۔
اگلے تین سے چھ ماہ: نئی بنیاد بنے گی یا سپورٹ ٹوٹے گی؟
اس زمانی مدت میں قیمتوں کی نقل و حرکت کے ساتھ ساتھ بنیادی طلب کی کیفیت کہیں زیادہ اہمیت اختیار کر لے گی۔ اگر بڑے سپورٹ زون کے قریب گولڈ ای ٹی ایف (ETF) ہولڈنگز مستحکم رہتی ہیں، مرکزی بینک اپنی خریداری کا سلسلہ جاری رکھتے ہیں اور حقیقی بانڈ ییلڈز میں کمی آتی ہے، تو مارکیٹ میں ایک نئی اور پائیدار بنیاد استوار ہونے کی گنجائش بڑھ جائے گی۔
ایسا استحکامی مرحلہ لازماً فوری تیزی کا پیش خیمہ نہیں ہوتا۔ اس دوران قیمتیں کئی ہفتوں یا مہینوں تک ایک محدود دائرے (رینج) میں گردش کر سکتی ہیں، جبکہ طویل مدتی خریدار بتدریج فروخت کے دباؤ کو جذب کرتے ہیں۔ اس مرحلے میں تنزلی کی شدت میں کمی، بہتر اختتامی نرخ اور بتدریج بلند ہوتی ہوئی نچلی سطحیں (Higher Lows) کلیدی اشارے ہوں گے۔
اس کے برعکس، منفی منظرنامے میں سرمایہ کاری فنڈز سے اخراج اور امریکی ڈالر کی مضبوطی اہم تکنیکی سپورٹ کو کمزور کر سکتی ہے۔ 2,947 ڈالر کی سطح سے نیچے ماہانہ بندش اور اس کے بعد ہونے والے ری ٹیسٹ (Retest) کی ناکامی طویل مدتی نقصان کے خطرات کو مزید بڑھا دے گی۔
درحقیقت یہی وہ فیصلہ کن مدت ہوگی جب موجودہ مندی کی اصل نوعیت زیادہ واضح ہو کر سامنے آئے گی—آیا یہ محض قیمتوں کی ایک بڑی اصلاح (کریکشن) کے بعد استحکام کا مرحلہ ہے، یا پھر بنیادی طلب میں کمزوری کے ساتھ ایک نئی طویل گراوٹ کا آغاز۔
اگلے چھ سے بارہ ماہ: طویل مدتی تیزی کا حتمی فیصلہ
نومبر 2027 تک کے طویل مدتی منظرنامے میں سہ ماہی چارٹ کی ساخت مرکزی حیثیت رکھتی ہے۔ اگر سونا کلیدی طویل مدتی سپورٹ سطحوں سے اوپر مستحکم رہنے میں کامیاب ہو جاتا ہے اور ماہانہ مومینٹم میں بھی بہتری آتی ہے، تو موجودہ گراوٹ ایک وسیع تر صعودی رجحان کے اندر محض شدید مندی کا ایک مرحلہ ثابت ہو سکتی ہے۔
اس مثبت صورتحال میں 4,054 ڈالر، 4,165 ڈالر اور اس کے بعد تقریباً 4,422 تا 4,445 ڈالر کے اوسطی زونز کی بحالی مارکیٹ کی ریکوری کے مرحلہ وار تکنیکی حوالے ہوں گے، جبکہ تاریخی بلندی کی جانب دوبارہ سفر کا مرحلہ اس کے بعد شروع ہوگا۔
اس کے برعکس، تقریباً 2,791 ڈالر کی سطح سے نیچے سہ ماہی بندش، بڑے تکنیکی سوئنگز کا ٹوٹنا اور بنیادی طلب کی مسلسل کمزوری طویل مدتی مندی کے خطرات کو مزید گہرا کر دیں گے۔ ایسے ماحول میں جنوری کی چوٹی کو اس پورے بڑے سائیکل کی آخری بلند ترین سطح تصور کرنے کی دلیل خاصی مضبوط ہو جائے گی۔
2027 کے لیے سونے کے مشروط اہداف اور تصدیق کا جدول
مدت | Market Bias | مندی کی صورت میں اگلی سطحیں | ریکوری کے اہداف | تصدیق یا Invalidation |
|---|---|---|---|---|
1–4 ہفتے | منفی؛ اوور سولڈ ریکوری ممکن | 3,500؛ پھر 3,400، اس کے بعد 3,200 | 3,905–3,932 | 3,932 کے اوپر بندش اور بلند نچلی سطح ابتدائی مندی کمزور کریں گے |
1–3 ماہ | درمیانی مدت کی مندی غالب | سپورٹ ٹوٹنے پر 3,039–2,947 | 4,054؛ پھر 4,165 | 4,054 کے اوپر ماہانہ بندش اور بہتر ہفتہ وار ساخت |
3–6 ماہ | استحکام یا مزید بریک ڈاؤن | 2,947 کی ناکامی پر 2,791 کا سہ ماہی حوالہ | 3,905–4,165 کی مرحلہ وار واپسی | طلب، حقیقی ییلڈز اور قیمت کی نئی بنیاد میں مطابقت |
6–12 ماہ | طویل مدتی تیزی آزمائش میں | 2,791 کے گرد سہ ماہی ڈھانچہ فیصلہ کن | 4,054؛ 4,165؛ پھر 4,422–4,445 | ماہانہ ریکوری بمقابلہ سہ ماہی بریک ڈاؤن |
کون سے شواہد موجودہ منفی منظرنامہ بدلیں گے؟
عالمی گولڈ مارکیٹ میں مثبت تبدیلی کا پہلا مرحلہ قیمتوں میں استحکام ہوگا۔ اس کے بعد 3,905 تا 3,932 ڈالر کے زون کی بحالی اور 4,054 ڈالر سے اوپر ماہانہ بندش کلیدی سنگِ میل ثابت ہوں گی۔ تاہم، چارٹس پر تکنیکی بہتری اس وقت زیادہ پائیدار اور مضبوط تصور کی جائے گی جب مجموعی مالیاتی حالات بھی اس کی بھرپور تائید کریں۔
حقیقی بانڈ ییلڈز میں مسلسل کمی، امریکی ڈالر کی مضبوطی میں وقفہ اور گولڈ ای ٹی ایف (ETF) میں نئی سرمایہ کاری کی آمد بحالی کے معیار کو بہتر بنائیں گے، جبکہ مرکزی بینکوں کی خریداری کا تسلسل طویل مدتی بنیاد کو مزید مستحکم کر سکتا ہے۔
اس کے ساتھ ہی فیوچرز مارکیٹ میں پوزیشنوں کی کمی (ڈیلورجنگ) کا رکنا بھی اہم ہوگا۔ اگر منفی خبروں کے تسلسل کے باوجود سونے کی قیمت نئی کم ترین سطح بنانے سے گریز کرے، تو اس سے مارکیٹ میں فروخت کے دباؤ کے جذب ہونے کا ابتدائی اشارہ مل سکتا ہے۔
دوسری جانب، منفی سمت میں 3,400 ڈالر کی حد کا ٹوٹنا، 3,039 تا 2,947 ڈالر کے زون کی ناکامی اور تقریباً 2,791 ڈالر سے نیچے سہ ماہی بندش خطرے کی گھنٹی بجا دیں گے۔ اگر اسی دوران کئی ماہ تک ای ٹی ایف فنڈز سے سرمائے کا اخراج جاری رہے اور بڑے مرکزی بینک بھی اپنی خریداری سست کر دیں، تو مندی کی بنیاد محض چارٹس تک محدود نہیں رہے گی۔
درحقیقت یہی وہ بنیادی فرق ہے جو موجودہ اصلاح (کریکشن) اور ایک نئی طویل مدتی مندی کے مابین حتمی فیصلہ کرے گا؛ اگر قیمتوں کی کمزوری کے ساتھ بنیادی طلب بھی متاثر ہو تو خطرات بڑھ جاتے ہیں، جبکہ قیمتیں کمزور ہونے کے باوجود طلب برقرار رہے تو مستقبل میں استحکام کی گنجائش موجود رہتی ہے۔
2027 میں سونے کے لیے اصل مقابلہ کہاں ہے؟
عالمی گولڈ مارکیٹ میں حالیہ گراوٹ اس قدر شدید ہے کہ اسے محض منافع کی وصولی کا ایک معمولی مرحلہ قرار نہیں دیا جا سکتا۔ یومیہ اور ہفتہ وار چارٹس پر فروخت کنندگان کی واضح برتری قائم ہے، ماہانہ مومینٹم کمزور پڑ چکا ہے اور قیمتیں کلیدی موونگ ایوریجز سے نیچے ٹریڈ کر رہی ہیں۔
اس کے باوجود، سونے کی طویل مدتی طلب مکمل طور پر ختم نہیں ہوئی۔ مرکزی بینک بدستور خالص خریدار بنے ہوئے ہیں، اکتوبر کے دوران گولڈ ای ٹی ایف (ETF) کی ہولڈنگز میں اضافہ ہوا ہے اور سہ ماہی چارٹ کی اہم موونگ ایوریجز تاحال موجودہ قیمت سے نیچے برقرار ہیں۔ یہی وہ بنیادی عوامل ہیں جو ایک نئی کئی سالہ مندی کے حتمی فیصلے کو فی الحال مشروط رکھے ہوئے ہیں۔
آئندہ ایک سے تین ماہ کے دوران مارکیٹ کا مجموعی رجحان (Market Bias) منفی رہے گا، جب تک کہ قیمتیں کلیدی مزاحمتی سطحوں (ریزسٹینس) کو دوبارہ حاصل نہیں کر لیتیں۔ اگرچہ شدید اوور سولڈ صورتحال کے باعث عارضی تکنیکی بحالی ممکن ہے، تاہم اس کی پائیداری کا اصل امتحان 3,905 تا 3,932 ڈالر اور 4,054 ڈالر کے زونز پر ہوگا۔
تین سے بارہ ماہ کے طویل منظرنامے میں 3,039 تا 2,947 ڈالر کا زون غیر معمولی اہمیت رکھتا ہے۔ اس سطح پر قیمتوں کا استحکام مارکیٹ میں ایک نئی بنیاد استوار کر سکتا ہے، جبکہ اس حد کے ٹوٹنے کی صورت میں تقریباً 2,791 ڈالر کا سہ ماہی تکنیکی حوالہ سامنے آ جائے گا۔
اگر آئندہ مہینوں میں حقیقی بانڈ ییلڈز نیچے آتی ہیں، سرمایہ کاری کی طلب برقرار رہتی ہے اور قیمتیں ماہانہ چارٹ کی ساخت کو بہتر بناتی ہیں، تو سونا بحالی کے ایک نئے مرحلے میں داخل ہو سکتا ہے۔ اس کے برعکس، اگر سخت مالیاتی حالات کے ساتھ ساتھ سرکاری اور نجی شعبے کی خریداری بھی کمزور پڑ جاتی ہے، تو جنوری 2026 کی چوٹی اس طویل مدتی صعودی سائیکل کے اختتام کی ایک زیادہ مضبوط علامت بن جائے گی۔
بالآخر، 2027 میں سونے کی مستقبل کی سمت کا فیصلہ تکنیکی سپورٹ سطحوں اور حقیقی خریداری کے باہمی توازن سے طے ہوگا—آیا مرکزی بینکوں اور سرمایہ کاری فنڈز کی طلب نچلی سطحوں پر فروخت کے دباؤ کو جذب کرنے میں کامیاب رہتی ہے، یا پھر سخت عالمی مالیاتی ماحول اس طلب پر مسلسل غالب رہتا ہے۔
نوٹ: یہ تجزیہ محض عمومی معلومات کے لیے پیش کیا گیا ہے؛ اس میں درج قیمت کی تمام سطحیں مشروط مارکیٹ منظرناموں کی نمائندگی کرتی ہیں اور انہیں ذاتی سرمایہ کاری کی سفارش تصور نہ کیا جائے۔
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
سونا 3,502 ڈالر سے سنبھل کر 3,538 ڈالر کے قریب، شدید فروخت کے بعد ریکوری محدود

Copper Prices میں 19 ماہ کی سب سے بڑی ہفتہ وار گراوٹ، AI Investment میں کمی اور مضبوط US Dollar کا دباؤ

Gold Price میں بڑی گراوٹ، قیمت ستمبر 2025 کے بعد کم ترین سطح پر، Fed کی سخت پالیسی سے USD مضبوط
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔