امریکی ٹریژری بانڈز میں خریداری تیز، دس سالہ ییلڈ 4.92 فیصد؛ محفوظ اثاثوں کی طلب بڑھ گئی
★اہم نکات
- •دو سالہ امریکی ٹریژری ییلڈ 4.76 سے 4.63 فیصد اور دس سالہ ییلڈ 5.04 سے 4.92 فیصد پر آگئی۔
- •پانچ سالہ ییلڈ 15 بیسس پوائنٹس کم ہوکر 4.71 فیصد، جبکہ 30 سالہ ییلڈ نو بیسس پوائنٹس گر کر 5.31 فیصد رہی۔
- •ہفتہ وار بنیاد پر دو سالہ ییلڈ میں 25، پانچ سالہ میں 27، دس سالہ میں 23 اور 30 سالہ میں 16 بیسس پوائنٹس کی کمی ہوئی۔
- •دو اور دس سالہ ییلڈز کا فرق 28 سے بڑھ کر 29 بیسس پوائنٹس ہوا؛ اس حصے میں معمولی Bull Steepening دیکھی گئی۔
- •اگلے ہفتے دو، پانچ اور سات سالہ نوٹس کی مجموعی 183 ارب ڈالر کی نیلامیاں نئی سپلائی کے لیے سرمایہ کاروں کی طلب کا اہم امتحان ہوں گی۔
US Treasury yields fell sharply on November 20, 2026, as investors sought government bonds during the equity selloff. Official Treasury par yield data showed the 10-year yield falling to 4.92% and the two-year yield to 4.63%, with declines extending across intermediate and longer maturities.
The rally strengthened over the week, even as Federal Reserve tightening remained part of the policy outlook. Upcoming two-, five- and seven-year note auctions will test demand for new supply. Read the full Urdu analysis below for daily and weekly yield changes, the yield curve, the auction calendar and implications for global financial markets.
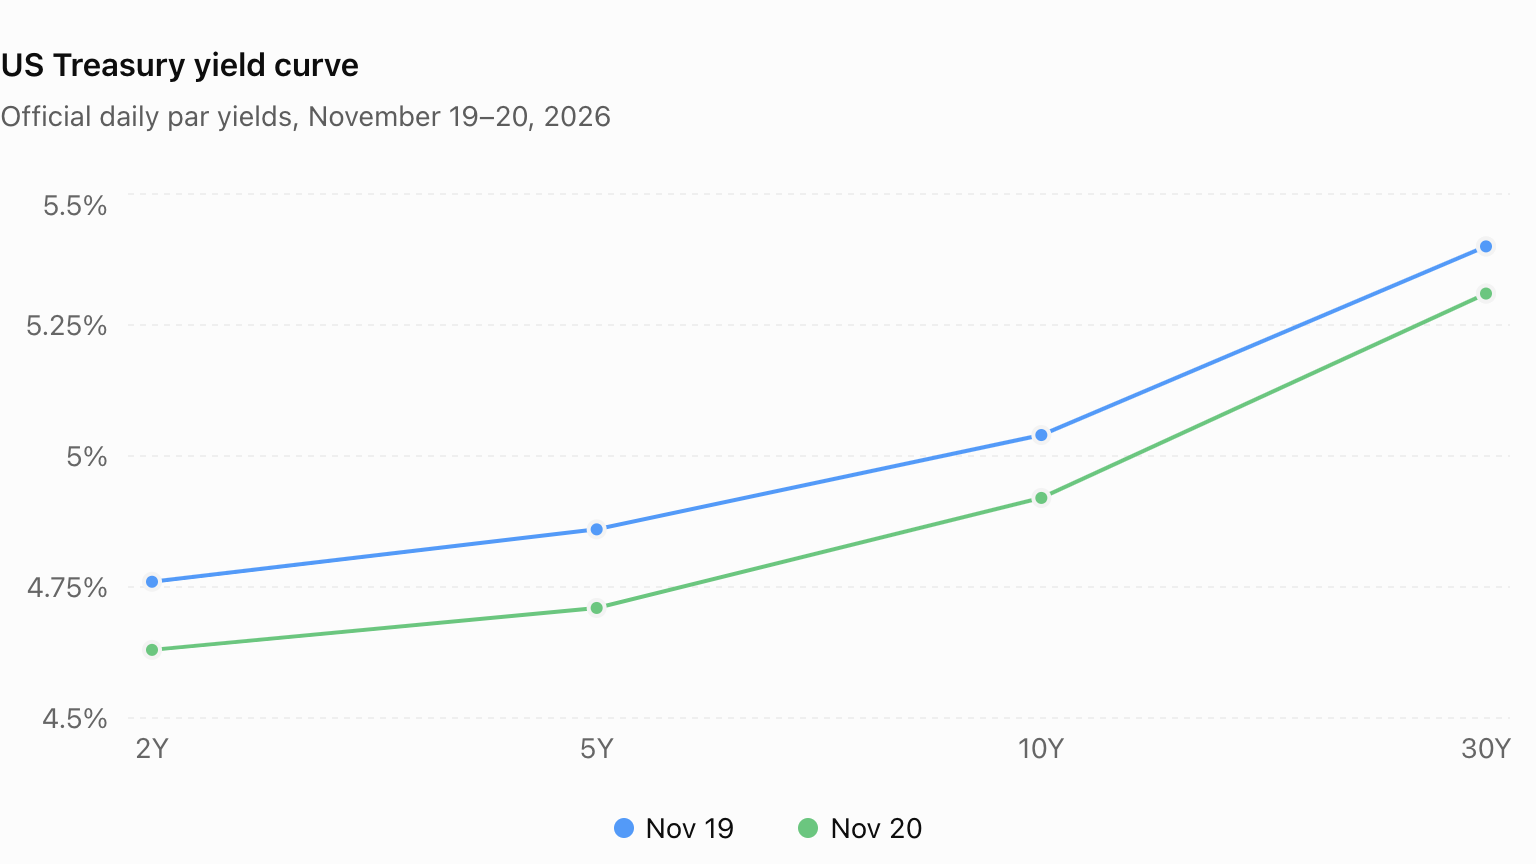
امریکی اسٹاک مارکیٹ میں شدید فروخت کے دوران جمعہ کو سرمایہ کاروں نے حکومتی بانڈز کا رخ کیا، جس سے ٹریژری سیکیورٹیز کی قیمتیں بڑھیں اور مختلف مدتوں کی ییلڈز نیچے آگئیں۔ امریکی محکمہ خزانہ کے روزانہ اعداد کے مطابق دس سالہ ٹریژری ییلڈ 12 بیسس پوائنٹس کم ہوکر 4.92 فیصد اور دو سالہ ییلڈ 13 بیسس پوائنٹس گر کر 4.63 فیصد ہوگئی۔
درمیانی مدت کی سیکیورٹیز میں پانچ سالہ ییلڈ 15 بیسس پوائنٹس کم ہوئی، جبکہ 30 سالہ بانڈ ییلڈ میں نو بیسس پوائنٹس کی کمی آئی۔ اس طرح خریداری مختصر مدت تک محدود نہیں رہی؛ طویل مدتی بانڈز کو بھی سہارا ملا۔
جمعہ کی بانڈ ریلی ایسے ماحول میں سامنے آئی جب مصنوعی ذہانت (AI) اور ٹیکنالوجی حصص میں فروخت نے امریکی ایکویٹی مارکیٹ کو شدید نقصان پہنچایا۔ محفوظ اثاثوں کی طلب نے فوری طور پر ٹریژریز کو فائدہ دیا، جبکہ مہنگائی اور فیڈرل ریزرو (Federal Reserve) کی آئندہ پالیسی سے متعلق خدشات برقرار رہے۔
مختلف مدتوں کی ییلڈز نیچے، پانچ سالہ نوٹس میں نمایاں تبدیلی
جمعہ کو زیرِ جائزہ چاروں مدتوں کی ییلڈز میں کمی ہوئی۔ پانچ سالہ ییلڈ میں سب سے بڑی یومیہ تبدیلی آئی، جس کے بعد دو سالہ اور دس سالہ ییلڈز رہیں۔ تیس سالہ ییلڈ بھی نیچے آئی، تاہم اس میں کمی نسبتاً محدود رہی۔
امریکی ٹریژری ییلڈز: 19 اور 20 نومبر 2026 کا موازنہ
مدت | 19 نومبر | 20 نومبر | یومیہ تبدیلی |
|---|---|---|---|
2 سال | 4.76% | 4.63% | −13 بیسس پوائنٹس |
5 سال | 4.86% | 4.71% | −15 بیسس پوائنٹس |
10 سال | 5.04% | 4.92% | −12 بیسس پوائنٹس |
30 سال | 5.40% | 5.31% | −9 بیسس پوائنٹس |
یہ امریکی محکمہ خزانہ کی Daily Treasury Par Yield Curve کے نرخ ہیں۔ محکمہ یہ کرو نیویارک کے وقت تقریباً سہ پہر ساڑھے تین بجے حاصل ہونے والی مارکیٹ کی Bid کوٹیشنز سے اخذ کرتا ہے؛ یہ بانڈ مارکیٹ کے آخری سودے کی قیمت نہیں۔ ایک بیسس پوائنٹ شرح میں 0.01 فیصد پوائنٹ تبدیلی کے برابر ہوتا ہے۔
ایک ہی سرکاری سلسلے کا استعمال روزانہ اور ہفتہ وار موازنہ واضح رکھتا ہے، خصوصاً ایسے سیشن میں جب قیمتیں مسلسل تیزی سے بدل رہی ہوں۔
حصص کی شدید مندی میں ٹریژریز کو سہارا
جمعہ کو S&P 500 میں تقریباً 3.7 فیصد اور Nasdaq Composite میں 5.3 فیصد کمی ہوئی۔ AI اور سیمی کنڈکٹر حصص فروخت کا مرکز رہے، لیکن کاروبار کے اختتام تک کمزوری وسیع مارکیٹ میں بھی پھیل چکی تھی۔
اس دوران حکومتی بانڈز کی بہتر کارکردگی نے سرمایہ کاروں کی ترجیحات میں نمایاں فرق دکھایا۔ رائٹرز کی عالمی مارکیٹس رپورٹ کے مطابق خطرے سے گریز کے ماحول میں محفوظ اثاثوں کی طلب بڑھی اور امریکی حکومتی بانڈز میں ریلی آئی۔
بانڈز میں اس خریداری کو صرف ایک مارکیٹ سے دوسری مارکیٹ میں رقوم کی منتقلی تک محدود نہیں کیا جاسکتا۔ پورٹ فولیو کا خطرہ کم کرنا، شرحِ سود کی توقعات میں تبدیلی اور پہلے سے قائم پوزیشنوں کی بندش بھی قیمتوں پر اثر ڈالتی ہے۔ جمعہ کی نمایاں بات یہ رہی کہ ان عوامل کے مجموعی اثر نے ٹریژری قیمتوں کو اوپر رکھا، جبکہ حصص مسلسل دباؤ میں رہے۔
عالمی مارکیٹس، ٹیکنالوجی حصص اور بانڈ ییلڈز کے باہمی تعلق میں یہی تبدیلی اہم ہے: سرمایہ کار بلند منافع کی تلاش کے ساتھ اپنے سرمائے کے تحفظ کو زیادہ وزن دینے لگیں تو مختلف اثاثوں کی سمت الگ ہوسکتی ہے۔
بانڈ قیمتوں میں اضافہ، مگر ہر مدت کا منافع مختلف
مقررہ کوپن والے بانڈ کی سودی ادائیگیاں پہلے سے طے ہوتی ہیں۔ جب خریدار اسی بانڈ کے لیے زیادہ قیمت ادا کرتے ہیں تو نئی خریداری پر حاصل ہونے والی ییلڈ کم ہوجاتی ہے۔ اسی لیے بانڈ کی قیمت اور ییلڈ مخالف سمتوں میں حرکت کرتی ہیں۔
جمعہ کی ییلڈز میں کمی بانڈ قیمتوں کے لیے مثبت رہی، لیکن تمام مدتوں میں قیمت کا فائدہ یکساں نہیں ہوتا۔ اس کا انحصار بانڈ کی مدت، کوپن اور ڈیوریشن (Duration) پر ہوتا ہے۔
زیادہ ڈیوریشن رکھنے والا بانڈ عموماً ییلڈ کی ایک جیسی تبدیلی پر زیادہ حساس ہوتا ہے۔ لہٰذا دو سالہ ییلڈ میں 13 اور تیس سالہ میں نو بیسس پوائنٹس کمی سے یہ نتیجہ نہیں نکلتا کہ دو سالہ بانڈ کا سرمایہ جاتی فائدہ لازماً زیادہ رہا ہوگا۔
بانڈ سرمایہ کار کے لیے ییلڈ کی سمت کے ساتھ یہ حساسیت بھی اہم ہے۔ جو طویل مدتی بانڈ گرتی ییلڈز میں زیادہ فائدہ دے سکتا ہے، وہ ییلڈز دوبارہ بڑھنے پر زیادہ قیمت کا نقصان بھی اٹھا سکتا ہے۔
دو سالہ ییلڈ میں کمی، فوری Fed فیصلے سے وسیع اشارہ
دو سالہ ٹریژری ییلڈ فیڈرل ریزرو کی متوقع پالیسی کے لیے نسبتاً حساس سمجھی جاتی ہے۔ یہ صرف اگلے اجلاس کا اندازہ نہیں، بلکہ آئندہ مدت میں شرحِ سود کی متوقع راہ اور بانڈ رکھنے کے لیے مطلوب معاوضے کی بھی عکاسی کرتی ہے۔
جمعہ کو اس ییلڈ کا 4.63 فیصد تک آنا مختصر مدت کی سیکیورٹیز میں مضبوط خریداری ظاہر کرتا ہے۔ اس کے باوجود دسمبر میں پالیسی سخت کرنے کی توقعات مارکیٹ کے پس منظر کا حصہ رہیں۔ محفوظ اثاثوں کی طلب فوری طور پر ییلڈ گھٹا سکتی ہے، خواہ اگلے پالیسی فیصلے کے بارے میں توقع مکمل طور پر تبدیل نہ ہوئی ہو۔
یہاں مدت کا فرق بنیادی اہمیت رکھتا ہے۔ سرمایہ کار بیک وقت یہ سمجھ سکتے ہیں کہ قریب ترین اجلاس میں شرحِ سود بڑھے گی، لیکن بعد میں معاشی سرگرمی کی کمزوری مزید سختی کی گنجائش محدود کردے گی۔
اس لیے دو سالہ ییلڈ کی اگلی سمت کو فیڈ حکام کے بیانات، مہنگائی، روزگار اور شرحِ سود کے فیوچرز کے ساتھ ملا کر دیکھنا ہوگا۔
دس سالہ ییلڈ کی پانچ فیصد سے نیچے واپسی
دس سالہ امریکی ٹریژری ییلڈ عالمی مالیاتی نظام کا اہم بینچ مارک ہے۔ اس کا اثر حکومتی قرض کی نئی قیمت بندی سے آگے رہائشی قرضوں، کارپوریٹ بانڈز اور مالیاتی اثاثوں کی قدر تک پہنچتا ہے۔
جمعرات کے 5.04 فیصد سے جمعہ کو 4.92 فیصد تک کمی نے حالیہ بلند ییلڈز سے کچھ ریلیف دیا۔ تاہم کاروباروں اور گھرانوں کے قرض کی اصل لاگت میں ٹریژری بینچ مارک کے علاوہ کریڈٹ اسپریڈ، بینک کی فنڈنگ لاگت اور قرض لینے والے کا خطرہ بھی شامل ہوتا ہے۔
شدید مارکیٹ دباؤ کے دوران ٹریژری ییلڈ کم ہوسکتی ہے، لیکن کارپوریٹ قرض پر مطلوب اضافی معاوضہ بڑھ سکتا ہے۔ ایسی صورت میں سرکاری بانڈز کی ریلی کا پورا فائدہ نجی قرض لینے والوں تک نہیں پہنچتا۔
اگلے ہفتے پانچ فیصد کی سطح ایک نمایاں حوالہ رہے گی۔ اس کے نیچے قیام حالیہ بانڈ ریلی کو تقویت دے گا، جبکہ پائیدار واپسی اوپر کی طرف ییلڈز میں نئی مضبوطی کا اشارہ ہوگی۔
تیس سالہ ییلڈ گری، طویل مدت کے خطرات برقرار
تیس سالہ ییلڈ 5.40 سے کم ہوکر 5.31 فیصد رہی۔ اس مدت میں خریداری ظاہر کرتی ہے کہ سرمایہ کاروں کی دلچسپی صرف قریب المدت پالیسی سے حساس نوٹس تک محدود نہیں تھی۔
طویل مدت کی ییلڈ پر مستقبل کی شرحِ سود، افراطِ زر، حکومتی قرض کی سپلائی اور طویل عرصے تک سرمایہ رکھنے کا اضافی معاوضہ، یعنی ٹرم پریمیم (Term Premium)، اثرانداز ہوتے ہیں۔
جمعہ کو محفوظ اثاثوں کی طلب نے ان بانڈز کو سہارا دیا، مگر نئی حکومتی سپلائی اور قرض کی فنانسنگ کے سوالات اپنی جگہ اہم ہیں۔ طویل مدتی ییلڈز میں مستقل کمی کے لیے آئندہ نیلامیوں میں طلب اور مہنگائی کے امکانات بھی سازگار رہنے چاہییں۔
تیس سالہ ییلڈ کا دو، پانچ اور دس سالہ ییلڈز سے کم گرنا یہ بھی ظاہر کرتا ہے کہ جمعہ کی ریلی تمام مدتوں میں یکساں شدت کی نہیں تھی۔
ییلڈ کرو میں معمولی Bull Steepening
دو اور دس سالہ ٹریژری ییلڈز کے درمیان فرق جمعرات کو 28 بیسس پوائنٹس تھا۔ جمعہ کو دس سالہ ییلڈ 4.92 اور دو سالہ 4.63 فیصد ہونے سے یہ فرق بڑھ کر 29 بیسس پوائنٹس ہوگیا۔
دونوں ییلڈز گریں، مگر دو سالہ ییلڈ قدرے زیادہ کم ہوئی۔ اس لیے کرو کے اس حصے میں Bull Steepening ہوئی: بانڈ قیمتیں بڑھیں اور نسبتاً طویل مدت کی ییلڈ کا مختصر مدت کے مقابلے میں فرق کچھ وسیع ہوا۔
ایک بیسس پوائنٹ کا فرق معمولی ہے، خصوصاً جب سرکاری نرخ دو اعشاری مقامات تک پیش کیے جاتے ہوں۔ اس سیشن کی زیادہ بڑی خبر ییلڈ کرو کی شکل میں تبدیلی سے بڑھ کر مختلف مدتوں کی ییلڈز کا مجموعی طور پر نیچے آنا ہے۔
اگلے سیشنز میں دو سالہ ییلڈ زیادہ تیزی سے گرتی رہی تو Bull Steepening واضح ہوسکتی ہے۔ اگر اس کے برعکس طویل مدتی ییلڈز بڑھنے سے فرق وسیع ہو تو اس کی تعبیر مختلف ہوگی؛ وہ طویل مدتی بانڈز پر دباؤ اور زیادہ مطلوب معاوضے کی نشاندہی کرسکتی ہے۔
ہفتہ وار بنیاد پر بھی ٹریژری مارکیٹ مضبوط
13 نومبر سے 20 نومبر تک سرکاری ییلڈز کا موازنہ ظاہر کرتا ہے کہ خریداری صرف جمعہ کا واقعہ نہیں تھی۔ زیرِ جائزہ چاروں مدتوں میں ہفتہ وار کمی ہوئی، جس میں پانچ سالہ ییلڈ کی گراوٹ سب سے زیادہ رہی۔
امریکی ٹریژری مارکیٹ کی ہفتہ وار کارکردگی: 13 تا 20 نومبر 2026
مدت | 13 نومبر | 20 نومبر | ہفتہ وار تبدیلی |
|---|---|---|---|
2 سال | 4.88% | 4.63% | −25 بیسس پوائنٹس |
5 سال | 4.98% | 4.71% | −27 بیسس پوائنٹس |
10 سال | 5.15% | 4.92% | −23 بیسس پوائنٹس |
30 سال | 5.47% | 5.31% | −16 بیسس پوائنٹس |
یہ موازنہ امریکی محکمہ خزانہ کی دونوں تاریخوں کی یکساں Par Yield سیریز پر مبنی ہے۔
دو سالہ ییلڈ میں 25 اور دس سالہ میں 23 بیسس پوائنٹس کی ہفتہ وار کمی نے کرو کے اس حصے میں نسبتاً محدود تبدیلی چھوڑی، جبکہ مجموعی سطح نیچے آگئی۔ دوسری طرف حصص کے بڑے ہفتہ وار نقصانات نے بانڈز کی دفاعی حیثیت کو زیادہ نمایاں کیا۔
فیڈ کی پالیسی اور محفوظ اثاثوں کی طلب میں توازن
آئندہ ہفتے ٹریژری مارکیٹ کے سامنے دو اہم عوامل ہوں گے: مہنگائی کے باعث پالیسی سخت رہنے کا امکان، اور مالیاتی منڈیوں کے دباؤ سے محفوظ اثاثوں کی طلب۔
اگر معاشی اعداد مضبوط سرگرمی اور مسلسل قیمتوں کے دباؤ کی نشاندہی کریں تو شرحِ سود زیادہ رہنے کی توقعات ییلڈز کو دوبارہ اوپر لے جاسکتی ہیں۔ دوسری جانب کمزور سرگرمی یا حصص میں مزید فروخت بانڈز کی طلب برقرار رکھ سکتی ہے۔
اس کشمکش میں ییلڈز کی کمی کا سبب بھی اہم ہوگا۔ مہنگائی میں پائیدار نرمی کے باعث کمی مالیاتی حالات کے لیے مختلف پیغام رکھتی ہے، جبکہ معاشی نقصان کے خدشے پر ہونے والی خریداری خطرے سے گریز کو ظاہر کرتی ہے۔
امریکی ٹریژری ییلڈز کی آئندہ کوریج میں اسی فرق کو بنیاد بنانا ہوگا: مارکیٹ مستقبل کی پالیسی شرح کم سمجھ رہی ہے، یا موجودہ دباؤ میں عارضی تحفظ خرید رہی ہے؟
اگلے ہفتے 183 ارب ڈالر کے نوٹس کی نیلامیاں
اگلے ہفتے دو، پانچ اور سات سالہ نوٹس کی نیلامیاں حالیہ بانڈ ریلی کے بعد نئی سپلائی جذب کرنے کی صلاحیت جانچیں گی۔ امریکی محکمہ خزانہ کے فنانسنگ منصوبے اور نیلامی کیلنڈر کے مطابق ان تین مدتوں میں مجموعی پیشکش 183 ارب ڈالر ہے۔
امریکی ٹریژری نوٹس کی آئندہ نیلامیاں
تاریخ | سیکیورٹی | پیشکش کی مالیت | مارکیٹ کی توجہ |
|---|---|---|---|
پیر، 23 نومبر 2026 | 2 سالہ نوٹس | 69 ارب ڈالر | قریب المدت پالیسی سے حساس سیکیورٹیز کی طلب |
منگل، 24 نومبر 2026 | 5 سالہ نوٹس | 70 ارب ڈالر | درمیانی مدت کی حالیہ ریلی کے بعد نئی خریداری |
بدھ، 25 نومبر 2026 | 7 سالہ نوٹس | 44 ارب ڈالر | درمیانی اور طویل مدت کے درمیان طلب کا توازن |
نیلامیوں میں صرف حاصل ہونے والی ییلڈ نہیں، بلکہ بولیوں کی مجموعی طلب، ڈیلرز کا حصہ اور نیلامی سے فوراً پہلے کی مارکیٹ ییلڈ کے مقابلے میں نتیجہ بھی اہم ہوگا۔
اگر نئی سیکیورٹیز مضبوط طلب کے ساتھ فروخت ہوتی ہیں تو یہ حالیہ ریلی کو حمایت دے گا۔ کمزور طلب یا زیادہ ییلڈ پر فروخت ہونے کی صورت میں ثانوی مارکیٹ پر دباؤ آسکتا ہے۔ پانچ سالہ نوٹس خاص توجہ میں رہیں گے، کیونکہ زیرِ جائزہ مدتوں میں اسی ییلڈ نے سب سے زیادہ ہفتہ وار کمی دکھائی ہے۔
عالمی قرض، ڈالر اور ابھرتی مارکیٹس پر اثرات
امریکی ٹریژریز عالمی قرض کی قیمت بندی میں بنیادی حوالہ ہیں۔ ان کی ییلڈز کم ہونے سے ڈالر میں نئی فنانسنگ کے بینچ مارک کی لاگت گھٹ سکتی ہے، مگر قرض لینے والے ملک یا کمپنی کا کریڈٹ اسپریڈ حتمی نتیجہ طے کرتا ہے۔
ابھرتی مارکیٹس (Emerging Markets) کے لیے یہ فرق خاص اہمیت رکھتا ہے۔ اگر امریکی ییلڈز مہنگائی میں نرمی کے ساتھ کم ہوں اور خطرہ قبول کرنے کی رغبت برقرار رہے تو بیرونی فنانسنگ کے حالات بہتر ہوسکتے ہیں۔
لیکن عالمی فروخت کے دوران سرمایہ کار محفوظ امریکی بانڈز کو ترجیح دیں تو ابھرتی مارکیٹس سے سرمایہ نکلنے اور ان کے رسک پریمیم بڑھنے کا امکان بھی ہوتا ہے۔ یوں کم امریکی ییلڈ کے باوجود بعض قرض لینے والوں کی مجموعی لاگت کم نہیں ہوتی۔
پاکستان سمیت بیرونی فنانسنگ کی ضرورت رکھنے والی معیشتوں کے لیے ڈالر کی سمت، اپنے قرض کا رسک پریمیم اور نئی رقوم تک رسائی اہم رہیں گے۔ موجودہ مقررہ شرح والے قرض کی ادائیگیاں امریکی ییلڈ میں ایک دن کی کمی سے خودبخود تبدیل نہیں ہوتیں۔
بانڈ مارکیٹ کا آؤٹ لک: خریداری کو برتری، نئی سپلائی اگلا امتحان
UrduMarkets کا قلیل مدتی Market Bias ٹریژری بانڈ قیمتوں کے حق میں اور ییلڈز پر دباؤ برقرار رہنے کی طرف ہے۔ اس کی بنیاد مختلف مدتوں میں روزانہ اور ہفتہ وار کمی، اور حصص کی فروخت کے دوران محفوظ اثاثوں کی طلب ہے۔
دس سالہ ییلڈ کا پانچ فیصد سے نیچے رہنا اس مؤقف کو سہارا دے گا۔ تاہم ایک نفسیاتی سطح سے بڑھ کر اہم یہ ہوگا کہ دو اور پانچ سالہ ییلڈز بھی کم رہیں اور نئی نیلامیوں میں طلب مضبوط نکلے۔
اس منظرنامے کے خلاف اہم اشارہ دس سالہ ییلڈ کی پانچ فیصد سے اوپر پائیدار واپسی، دوسری مدتوں میں بھی ییلڈز کا بڑھنا اور نئی سپلائی کے لیے کمزور طلب ہوگا۔ یہ عوامل جمعہ کی ریلی کے تسلسل کو کمزور کریں گے۔
اگلے ہفتے کن اشاروں پر نظر رہے گی؟
دس سالہ ییلڈ: پانچ فیصد کے مقابلے میں اس کا رویہ عالمی قرض کی لاگت اور بانڈ ریلی کے تسلسل کے لیے نمایاں حوالہ ہوگا۔
دو سالہ ییلڈ اور Fed توقعات: اس مدت میں تبدیلی سے واضح ہوگا کہ قریب المدت پالیسی کی قیمت بندی کس سمت جارہی ہے۔
ییلڈ کرو: دو اور دس سالہ ییلڈز کے فرق میں تبدیلی کو دونوں کی انفرادی سمت کے ساتھ دیکھنا ہوگا؛ فرق بڑھنے کی ہر صورت کے معاشی معنی یکساں نہیں ہوتے۔
ٹریژری نیلامیاں: دو، پانچ اور سات سالہ نوٹس کی طلب یہ جانچنے میں مدد دے گی کہ کم ییلڈز پر بھی خریدار نئی سپلائی قبول کرنے کو تیار ہیں یا نہیں۔
حصص اور اتار چڑھاؤ: امریکی اسٹاک مارکیٹ اور اتار چڑھاؤ کے اشاریے VIX کی سمت محفوظ اثاثوں کی طلب پر اثر ڈال سکتی ہے۔ حصص میں استحکام آنے پر بانڈز کی دفاعی خریداری کچھ کم ہوسکتی ہے، جبکہ مزید فروخت اسے برقرار رکھ سکتی ہے۔
جمعہ کی تجارت نے ٹریژری مارکیٹ میں خریداروں کی برتری واضح کردی۔ اب اس ریلی کی مضبوطی کا امتحان نئی حکومتی سپلائی، معاشی اعداد اور فیڈ کی پالیسی توقعات کے سامنے ہوگا۔ اگر ان عوامل کے باوجود ییلڈز کم رہتی ہیں تو حالیہ پیش رفت ایک دن کی دفاعی خریداری سے آگے بڑھ کر زیادہ پائیدار رجحان بن سکتی ہے۔
یہ رپورٹ معلوماتی اور تجزیاتی مقاصد کے لیے ہے، کسی مالیاتی اثاثے کی خرید و فروخت کی ذاتی سفارش نہیں۔
⚠ ڈسکلیمر
یہ مضمون صرف تعلیمی اور معلوماتی مقاصد کے لیے فراہم کیا گیا ہے۔ یہ کوئی سرمایہ کاری، مالیاتی، یا تجارتی مشورہ نہیں ہے۔ فاریکس (Forex)، اسٹاک، کموڈٹیز اور کرپٹو کرنسی کی تجارت میں نمایاں مالی خطرہ موجود ہے اور یہ ہر سرمایہ کار کے لیے موزوں نہیں۔ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں ہے۔ کوئی بھی سرمایہ کاری یا ٹریڈنگ فیصلہ کرنے سے پہلے اپنی مالی حیثیت کا جائزہ لیں اور کسی مستند مالیاتی مشیر سے رجوع کریں۔ اردو مارکیٹس اس مضمون میں دی گئی معلومات کی بنیاد پر ہونے والے کسی بھی نقصان کا ذمہ دار نہیں ہوگا۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
عالمی اسٹاک مارکیٹس میں فروخت کا دباؤ، امریکی 10 سالہ بانڈز ییلڈز پانچ فیصد سے نیچے آ گئی

Alphabet کے 6 ارب یورو کے بانڈز، AI سرمایہ کاری کے خدشات کے باوجود طلب 17 ارب یورو

امریکی بانڈ ییلڈز میں نمایاں کمی، عالمی مارکیٹس میں نئی سمت کے اشارے
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔