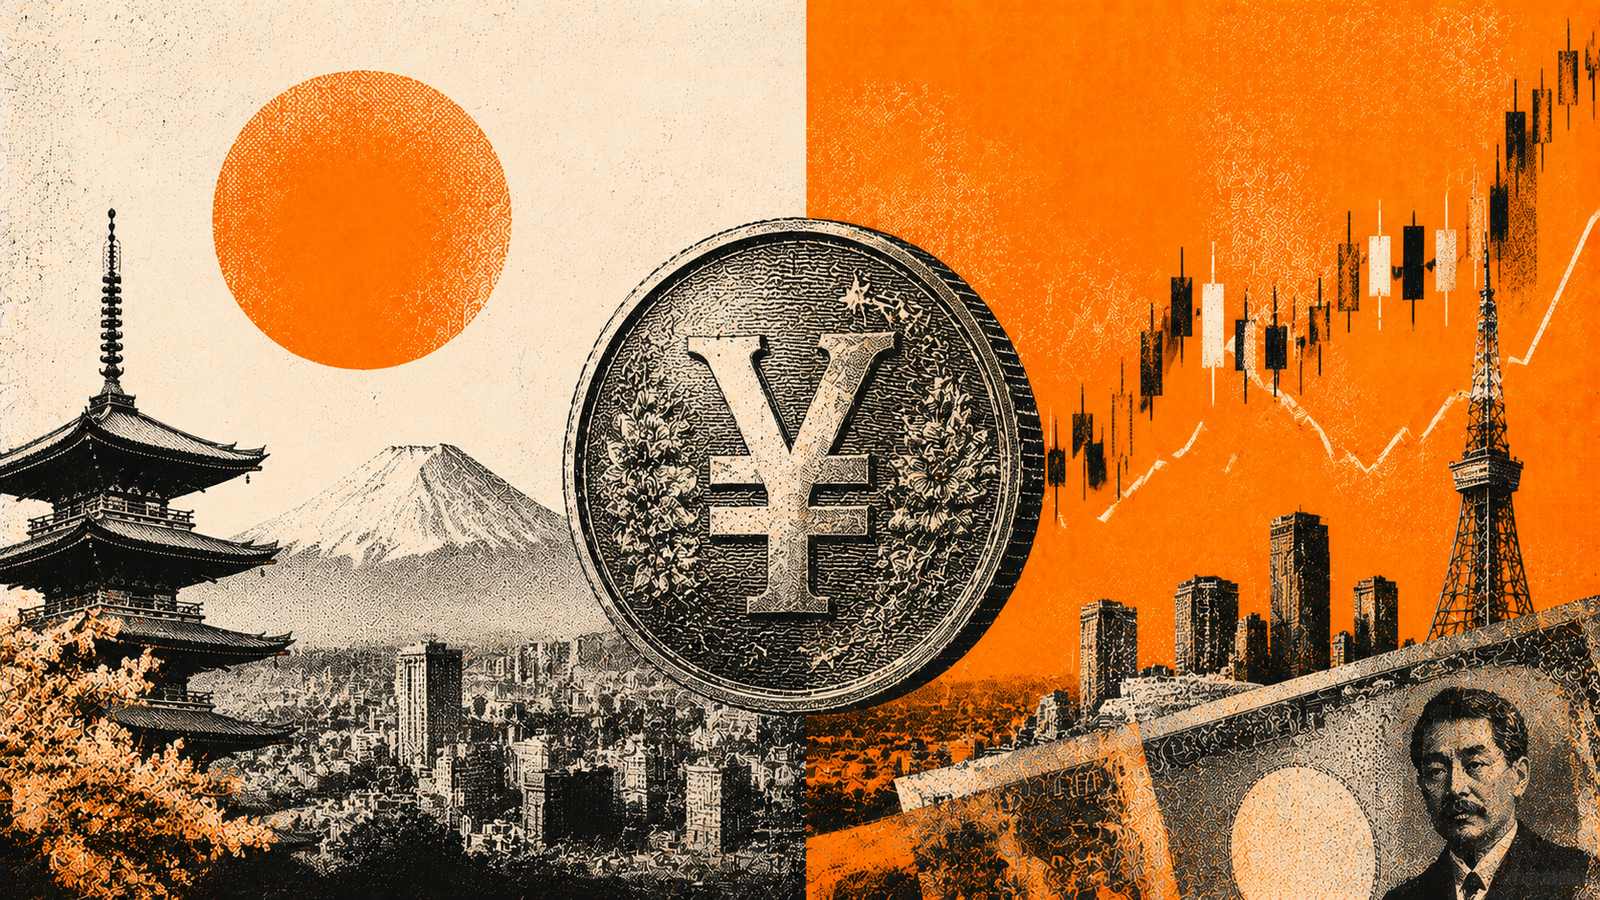
آج جاپانی ین نے اپنی تمام بڑی حریف کرنسیوں کے مقابلے میں شاندار کارکردگی کا مظاہرہ کرتے ہوئے کئی ماہ کی بلند ترین سطح کو چھو لیا ہے۔ جبکہ اس کے خلاف امریکی ڈالر یعنی USDJPY رواں سال کے کم ترین حصوں تک آ چکا ہے۔
"bitcoin price drop below 68000 crash risk 60000" کے لیے 339 نتائج۔
آج جاپانی ین نے اپنی تمام بڑی حریف کرنسیوں کے مقابلے میں شاندار کارکردگی کا مظاہرہ کرتے ہوئے کئی ماہ کی بلند ترین سطح کو چھو لیا ہے۔ جبکہ اس کے خلاف امریکی ڈالر یعنی USDJPY رواں سال کے کم ترین حصوں تک آ چکا ہے۔
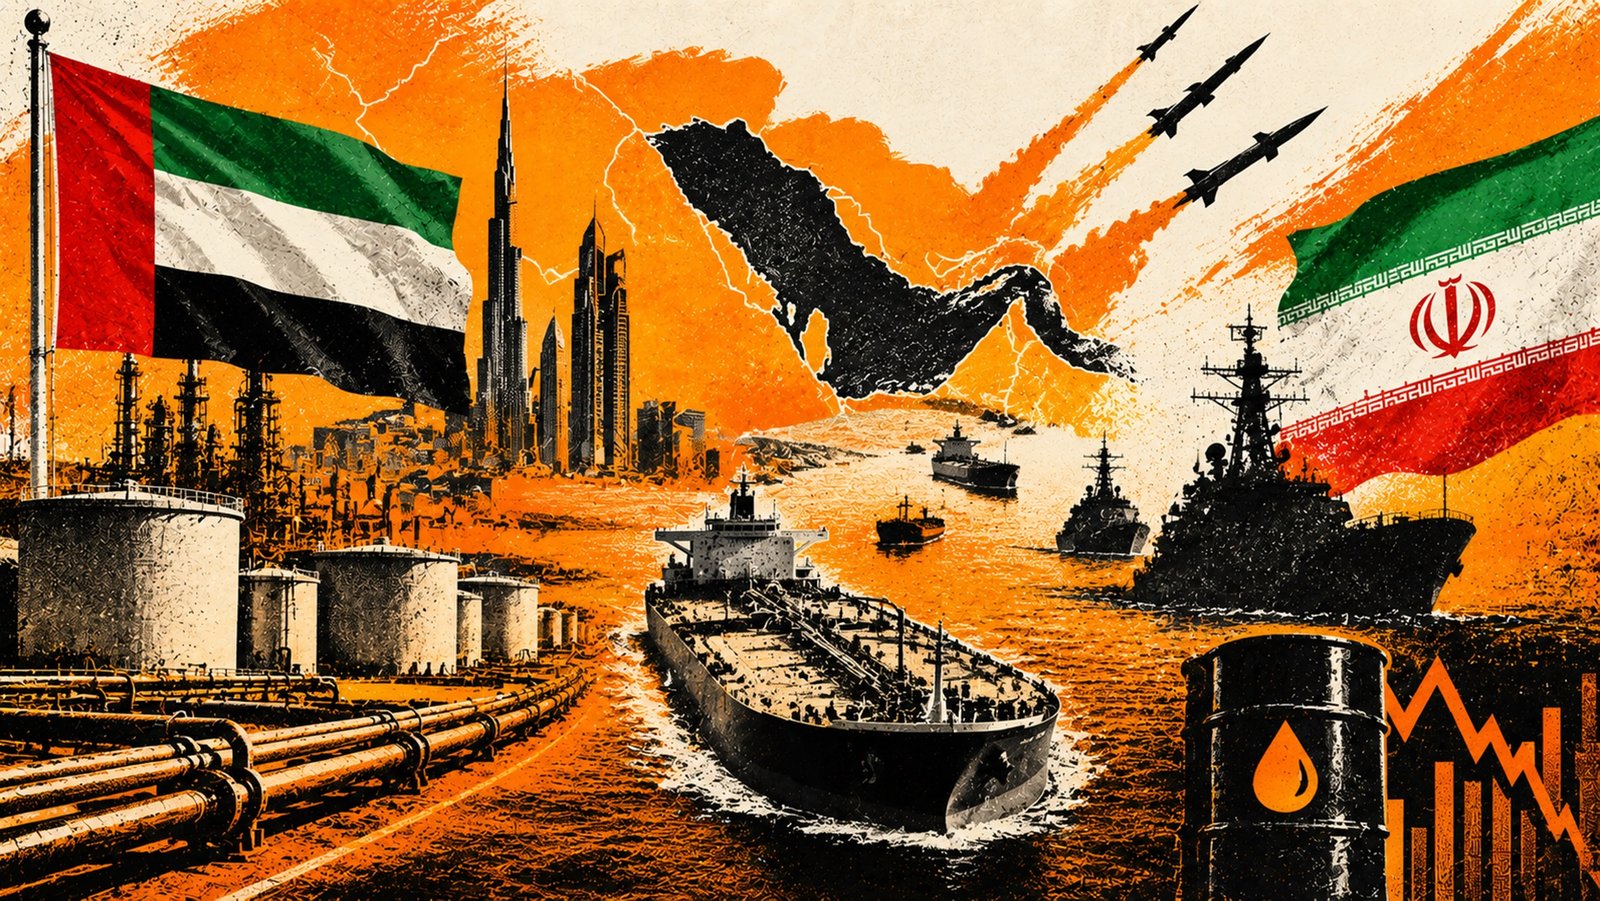
موجودہ حالات میں UAE Energy Exports Security کا معاملہ صرف ایک علاقائی مسئلہ نہیں رہا، بلکہ یہ عالمی معیشت کی سمت کا تعین کرنے والا ایک بنیادی عنصر بن چکا ہے۔
پاکستان اسٹاک ایکسچینج میں KSE-100 انڈیکس نے آج 177,167 پر کھلنے کے بعد 0.97 فیصد کی نمایاں گراوٹ کے ساتھ 173,636 پوائنٹس پر بندش دی، جو 174,600 کی اہم سپورٹ سطح سے نیچے ہے۔ یہ گراوٹ مارکیٹ میں بڑھتے ہوئے بیئرش دباؤ اور پچھلی رینج باؤنڈ ریکوری کی تھیسس کی نفی کی نشاندہی کرتی ہے۔
ایک زمانے میں ایتھریم (Ethereum) کا طاقتور حریف سمجھا جانے والا نیٹ ورک، ہارمونی (Harmony Blockchain)، اپنے نیٹ ورک کو بند کرنے کی تیاری کر رہا ہے۔
فنانشل مارکیٹس میں جب بھی حکومتیں یا ریاستی ادارے بڑے پیمانے پر اشیاء کی درآمد و برآمد کے فیصلے کرتے ہیں، تو اس کے اثرات براہ راست کموڈیٹی مارکیٹس (Commodity Markets) پر مرتب ہوتے ہیں
GBP/USD اس وقت 1.3520 سے 1.3530 کے قریب ٹریڈ کر رہا ہے اور 1.3500 اہم Support بنی ہوئی ہے۔ مضبوط US Employment Data نے امریکی ڈالر کو سپورٹ دی ہے اور Federal Reserve کی Rate Hike Expectations میں اضافہ کیا ہے۔ دوسری جانب UK Services PMI میں بہتری نے British Pound کو سہارا دیا ہے۔ اگر 1.3500GBP/USD اور 1.3480 سے نیچے جاتا ہے تو 1.3425 اور 1.3357 اگلی Support Levels ہو سکتی ہیں۔ اگر 1.3550Pair اور 1.3600 سے اوپر Break کرتا ہے تو 1.3670 کی طرف مزید Recovery ممکن ہے۔ مارکیٹ کی اگلی سمت US Inflation Data سے متاثر ہو سکتی ہے۔
عالمی مارکیٹس میں جب بھی جغرافیائی سیاسی ( تنازعات شدت اختیار کرتے ہیں، تو اس کے براہ راست اثرات توانائی کے شعبے اور کموڈیٹیز کی قیمتوں پر پڑتے ہیں۔ موجودہ تناظر میں، US Iran conflict نے سرمایہ کاروں اور پالیسی سازوں کی توجہ اپنی طرف مبذول کر لی ہے۔
1.1600EUR/USD کے اہم support کے قریب مستحکم ہے۔ مضبوط US jobs data کے باوجود US Dollar اپنی gains کو مکمل طور پر برقرار نہیں رکھ سکا۔ ECB کی آنے والی policy decision اور US CPI data اس ہفتے pair کی اگلی direction کے لیے اہم ہوں گے۔ 1.1600 کے اوپر رہنے کی صورت میں EUR/USD کے لیے 1.1650 اور 1.1700 اہم levels ہیں۔ 1.1700 کے اوپر breakout مزید bullish momentum پیدا کر سکتا ہے۔ دوسری طرف 1.1600 سے نیچے sustained break ہونے کی صورت میں 1.1575 اور 1.1545 اگلے downside levels بن سکتے ہیں۔
عالمی سونے کی قیمت (XAU/USD) $4,400 کی نفسیاتی سطح پر استحکام دکھا رہی ہے، جبکہ DXY میں معمولی کمی نے اسے کچھ ریلیف فراہم کیا ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں، جس سے 'bearish trend continuation' کے ساتھ 'range-bound consolidation' کا رجحان غالب ہے۔
پاکستانی روپے (PKR) میں انٹربینک مارکیٹ میں امریکی ڈالر (USD) کے مقابلے میں گراوٹ کا سلسلہ جاری ہے، جو 277.60 کے قریب ٹریڈ کر رہا ہے۔ یہ رجحان درآمدی ادائیگیوں کے دباؤ، عالمی ڈالر کی مضبوطی اور مقامی طلب میں اضافے کا نتیجہ ہے۔ پچھلی 276.50 کی سطح اب اہم سپورٹ کے طور پر کام کر رہی ہے، جبکہ مارکیٹ نئی مزاحمت کی سطحوں کو جانچ رہی ہے۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں