ایشیائی سیشن کے دوران مغربی ٹیکساس انٹرمیڈیٹ یعنی WTI Crude Oil کی قیمتیں مسلسل تیسرے روز بڑھتے ہوئے تقریباً 92.30 ڈالر فی بیرل کی سطح پر ٹریڈ کر رہی ہیں۔
"european fx session" کے لیے 67 نتائج۔
ایشیائی سیشن کے دوران مغربی ٹیکساس انٹرمیڈیٹ یعنی WTI Crude Oil کی قیمتیں مسلسل تیسرے روز بڑھتے ہوئے تقریباً 92.30 ڈالر فی بیرل کی سطح پر ٹریڈ کر رہی ہیں۔
یورپی بینکنگ کے شعبے میں ایک بڑی پیشرفت سامنے آئی ہے۔ آج اٹلی کے معروف مالیاتی ادارے UniCredit کو یورپی مرکزی بینک کی جانب سے ایک بہت بڑا ریگولیٹری ریلیف مل گیا ہے۔
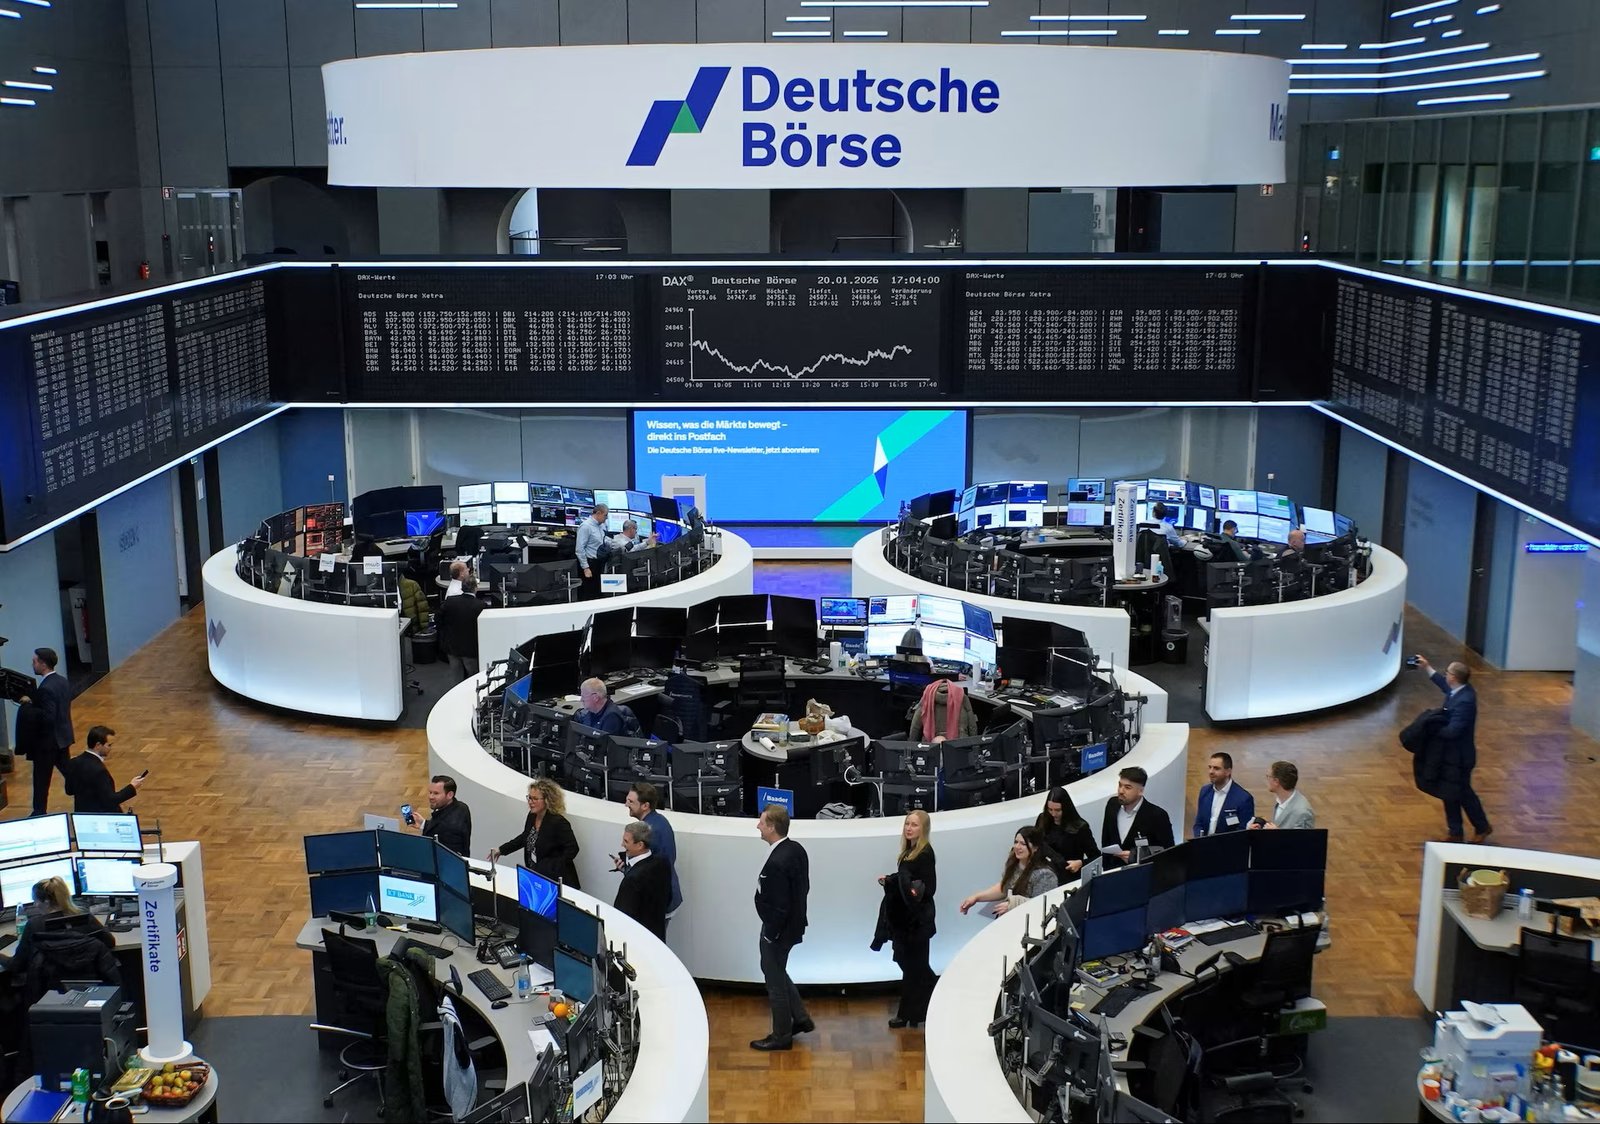
یورپی اوپن میں STOXX 600 تقریباً 0.2 فیصد، DAX 0.3 فیصد اور CAC 40 تقریباً 0.4 فیصد نیچے رہے، جبکہ FTSE 100 تقریباً مستحکم رہا؛ یہ ابتدائی سیشن کی تصویر ہے، حتمی اختتامی قیمتوں کی رپورٹ نہیں۔ Brent تقریباً 98.5 ڈالر فی بیرل تک پہنچنے سے توانائی رسد، کاروباری لاگت اور مہنگائی کے خدشات بڑھے، تاہم ہر یورپی شعبے پر اس کے اثرات یکساں نہیں ہوں گے۔ جرمن برآمدات جولائی میں ماہانہ 0.8 فیصد اور درآمدات 5.7 فیصد کم ہوئیں؛ تجارتی فاضل 21.3 ارب یورو ہوگیا، مگر برآمدات سالانہ بنیاد پر اب بھی بڑھی ہیں۔ Novartis میں تقریباً 8.8 فیصد کمی کا تعلق del-desiran کے مطالعے سے تھا، جبکہ Sandoz تقریباً 2.9 فیصد بڑھا؛ کمپنی مخصوص عوامل کو معاشی دباؤ سے الگ دیکھنا ضروری ہے۔ ECB کا فیصلہ 10 ستمبر کو متوقع ہے؛ اگست کا ابتدائی افراط زر 3.3 فیصد ہے، لیکن آئندہ پالیسی کے لیے توانائی کے ساتھ اجرتیں، بنیادی مہنگائی اور نمو بھی اہم ہیں۔
USD/JPY ایشیائی سیشن میں گر کر 152.89 پر آ گیا، جو کہ 18 فروری 2026 کے بعد جاپانی ین کی امریکی ڈالر کے مقابلے میں مضبوط ترین قدر ہے۔ جاپان میں جولائی کے دوران حقیقی اجرتوں میں سالانہ بنیاد پر 2.4 فیصد کا ٹھوس اضافہ ہوا، جس نے گھریلو قوتِ خرید کو تحفظ دے کر بینک آف جاپان (BoJ) کے لیے شرحِ سود بڑھانے کا راستہ ہموار کیا ہے۔ دوسری سہ ماہی کی حقیقی GDP growth سالانہ شرح پر ابتدائی 1.1 فیصد سے بڑھا کر 1.4 فیصد کر دی گئی۔ کاروباری سرمایہ کاری بدستور منفی رہی، تاہم اس میں کمی ابتدائی تخمینے سے کم تھی، جبکہ بیرونی طلب نے مجموعی نمو کو اہم سہارا دیا۔ امریکی ڈالر انڈیکس (DXY) پر دباؤ: ڈالر کا اشاریہ گر کر 98.83 کی دو ہفتوں کی کم ترین سطح پر آ گیا، جس سے جوڑی پر نیچے کی جانب دو طرفہ دباؤ قائم ہوا۔ اگرچہ ین مضبوط ہے، تاہم 10 سالہ امریکی ٹریژری ییلڈ 4.79 فیصد پر برقرار رہنے اور خام تیل کی اونچی قیمتوں کے باعث پیدا ہونے والا شرحِ سود کا فرق فیڈ اور ڈالر کے لیے بدستور ایک دفاعی دیوار بنا ہوا ہے۔
EUR/USD نے 1.1600 کے اوپر اپنی پوزیشن برقرار رکھی ہوئی ہے، جبکہ کمزور US Dollar نے Euro کو support دیا ہے۔ ECB کی interest rate expectations اورpair US inflation data کی اگلی direction کے لیے اہم رہیں گے۔ 1.1600 اہم Support ہے جبکہ 1.1650 اور 1.1700 اہم Resistance Levels ہیں۔ اگر price 1.1700 کے اوپر breakout دیتی ہے تو 1.1800 کی طرف مزید upside کا امکان پیدا ہو سکتا ہے۔ دوسری جانب 1.1600 کے نیچے break ہونے سے 1.1550 اور 1.1500 کی طرف downside کا risk بڑھ سکتا ہے۔
ایشیائی انڈیکسز میں تیزی: جاپان کا Nikkei 225 تقریباً 2% اور جنوبی کوریا کا Kospi تقریباً 3% چڑھے، جبکہ جاپان کے علاوہ وسیع ایشیائی مارکیٹس میں بھی 0.9% اضافہ ہوا۔ امریکی روزگار کا دوہرا اثر: مضبوط US Jobs ڈیٹا نے عالمی نمو پر اعتماد بحال کیا، مگر ساتھ ہی فیڈرل ریزرو کی جانب سے شرحِ سود طویل عرصے تک بلند رکھنے کے خدشات بھی برقرار رکھے۔ توانائی بحران میں استقامت: مشرقِ وسطیٰ کشیدگی اور برینٹ تیل کے 96 ڈالر پر پہنچنے کے باوجود ایشیائی حصص میں کسی بڑے پیمانے کی فروخت (Sell-off) کا دباؤ نہیں دیکھا گیا۔ ین اور نکیئی کا باہمی ربط: ڈالر کے مقابلے جاپانی ین کی مضبوطی کے باوجود Nikkei کا بڑھنا ظاہر کرتا ہے کہ تیزی صرف کمزور کرنسی پر نہیں بلکہ کمپنیوں کی حقیقی طلب پر قائم ہے۔ امریکی تعطیل (Labor Day): آج امریکا میں تعطیل کے باعث وال اسٹریٹ اور کیش ٹریژری مارکیٹس بند ہیں؛ اس ریلی کی حتمی عالمی توثیق منگل کو امریکی سیشن کھلنے پر ہوگی۔
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
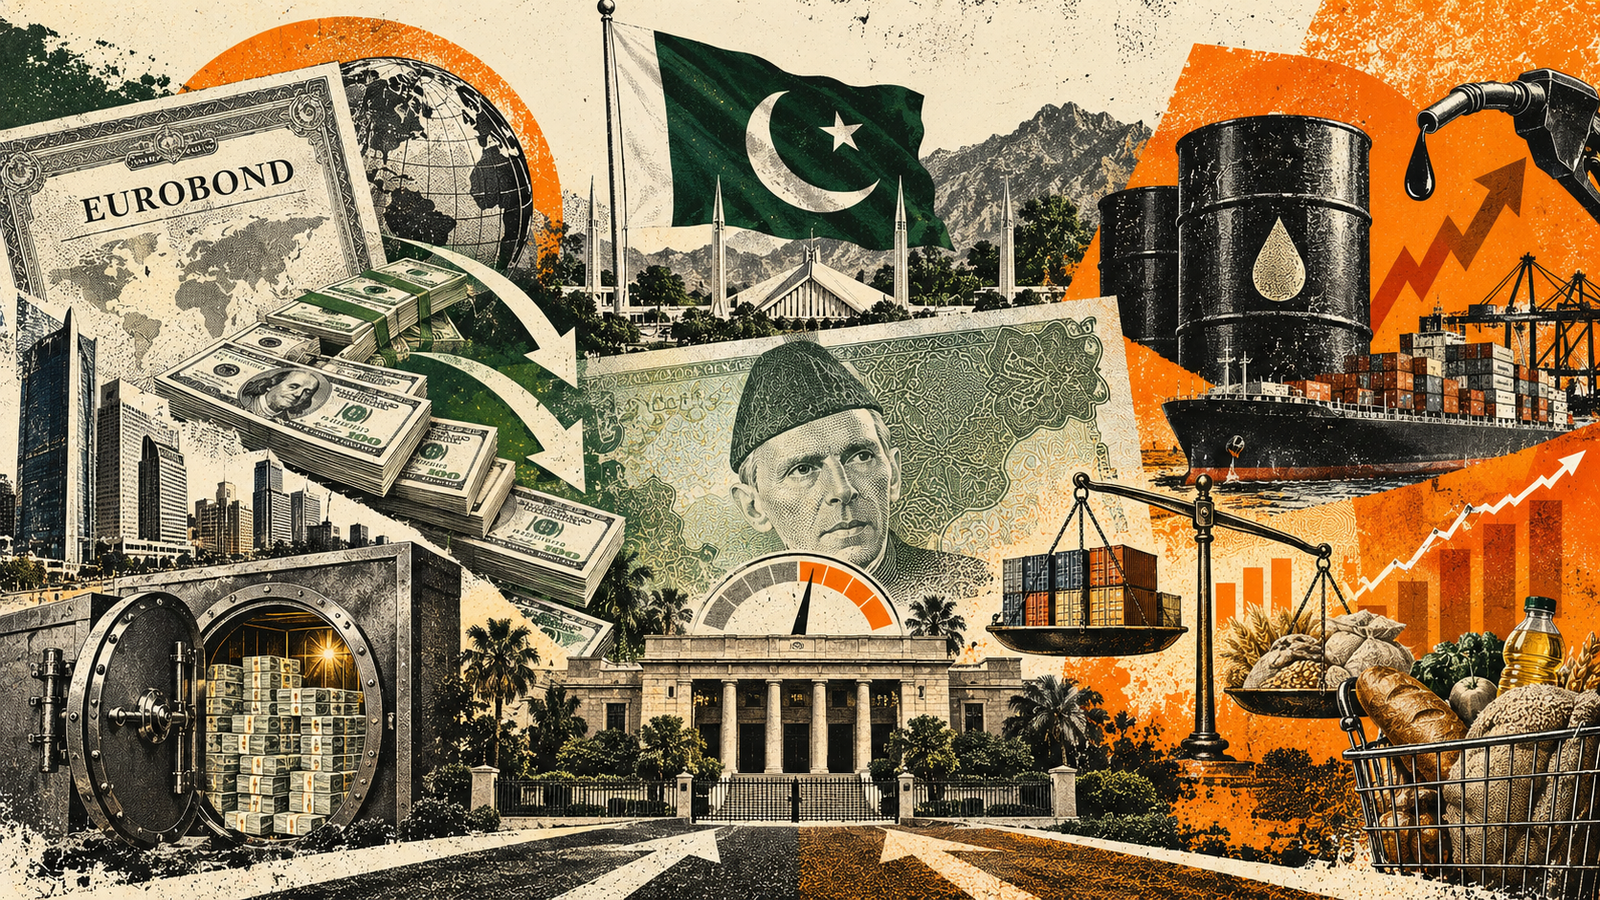
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
EUR/USD اس وقت 1.1620 سے 1.1630 کے قریب ٹریڈ کر رہا ہے۔ 1.1600 اہم Support ہے، جبکہ 1.1650 فوری Resistance ہے۔ 1.1650 کے اوپر Breakout سے 1.1700 کی طرف حرکت ممکن ہے۔ اگر 1.1600 سے نیچے Break ہوتا ہے تو 1.1550 اگلا اہم Support بن سکتا ہے۔ مارکیٹ کی توجہ US NFP اور اگلے ہفتے کی US CPI Report پر ہے۔ یہ Fed Rate Expectations Data اور US Dollar کی سمت کو متاثر کر سکتا ہے۔ دوسری جانب ECB کی Euro Rate Hike Expectations کو Support فراہم کر رہی ہیں۔
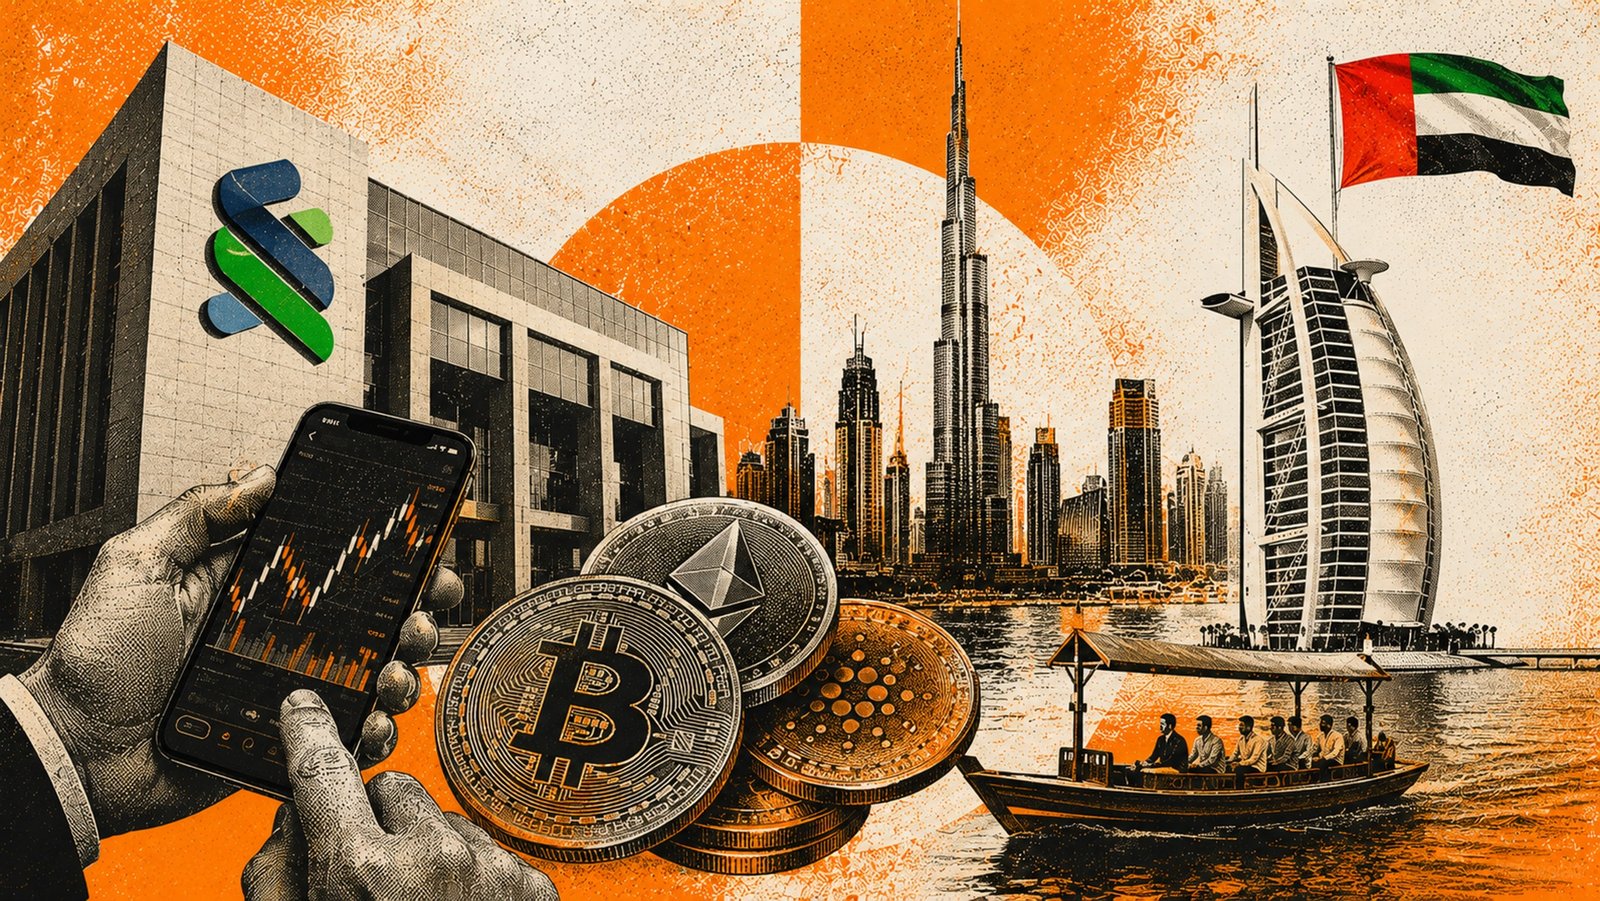
اسٹینڈرڈ چارٹرڈ بینک (Standard Chartered) نے دبئی انٹرنیشنل فنانس سینٹر (DIFC) میں اپنے برانچ کے ذریعے ادارہ جاتی سطح پر بٹ کوائن اور ایتھریم کی اسپاٹ ٹریڈنگ کا باقاعدہ آغاز کر دیا ہے۔
0.7200AUD/USD کے قریب trade کر رہا ہے اور آسٹریلوی ڈالر کو RBA کی hawkish policy expectations سے support مل رہا ہے۔ US Dollar پر pressure بھی pair کو سہارا دے رہا ہے۔ 0.7200 اہم resistance ہے۔ اس کے اوپر breakout کی صورت میں 0.7250 اور 0.7300 اگلے levels ہو سکتے ہیں۔ جبکہ 0.7100 اہم support ہے۔ اس کے نیچے جانے سے pair 0.7050 کی طرف بڑھ سکتا ہے۔ Traders کی توجہ RBA، Fed، Australian inflation اور US jobs data پر رہے گی۔
معاشی دنیا میں اس وقت ہلچل مچ گئی جب European Stock Markets اور بانڈز میں ایک شاندار تیزی دیکھنے میں آئی۔ سرمایہ کاروں کی تمام تر توجہ اب جمعہ کو آنے والے اہم US Nonfarm Payroll اور مرکزی بینک کے عہدیداروں کے بیانات پر مرکوز ہے
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں