پاکستانی روپے نے آج انٹربینک مارکیٹ میں امریکی ڈالر کے مقابلے میں اپنی گراوٹ کو روکا ہے اور 277.53 پر ٹریڈ کر رہا ہے، جو پچھلے سیشن کے مقابلے میں معمولی بہتری ہے۔ تاہم، عالمی ڈالر کی مضبوطی اور مقامی درآمدی دباؤ کے پیش نظر یہ استحکام نازک ہے۔
"us jobless claims released which caused us dollar gains" کے لیے 928 نتائج۔
پاکستانی روپے نے آج انٹربینک مارکیٹ میں امریکی ڈالر کے مقابلے میں اپنی گراوٹ کو روکا ہے اور 277.53 پر ٹریڈ کر رہا ہے، جو پچھلے سیشن کے مقابلے میں معمولی بہتری ہے۔ تاہم، عالمی ڈالر کی مضبوطی اور مقامی درآمدی دباؤ کے پیش نظر یہ استحکام نازک ہے۔
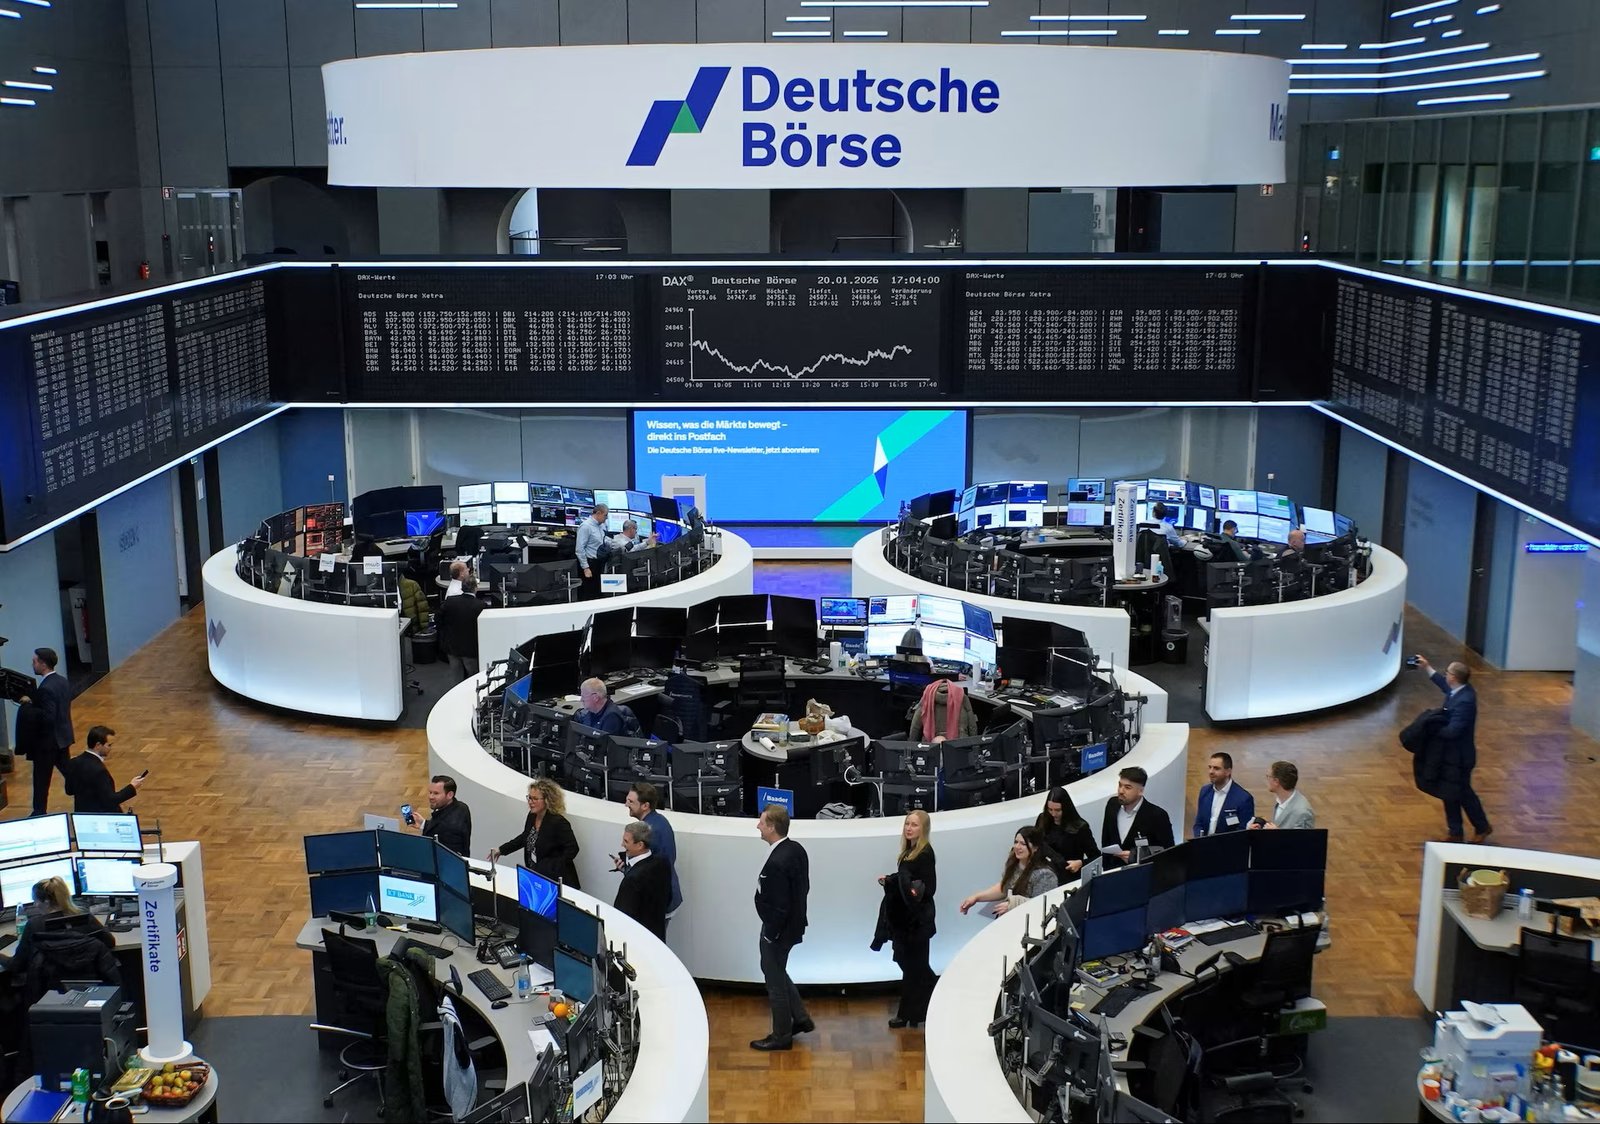
یورپی اوپن میں STOXX 600 تقریباً 0.2 فیصد، DAX 0.3 فیصد اور CAC 40 تقریباً 0.4 فیصد نیچے رہے، جبکہ FTSE 100 تقریباً مستحکم رہا؛ یہ ابتدائی سیشن کی تصویر ہے، حتمی اختتامی قیمتوں کی رپورٹ نہیں۔ Brent تقریباً 98.5 ڈالر فی بیرل تک پہنچنے سے توانائی رسد، کاروباری لاگت اور مہنگائی کے خدشات بڑھے، تاہم ہر یورپی شعبے پر اس کے اثرات یکساں نہیں ہوں گے۔ جرمن برآمدات جولائی میں ماہانہ 0.8 فیصد اور درآمدات 5.7 فیصد کم ہوئیں؛ تجارتی فاضل 21.3 ارب یورو ہوگیا، مگر برآمدات سالانہ بنیاد پر اب بھی بڑھی ہیں۔ Novartis میں تقریباً 8.8 فیصد کمی کا تعلق del-desiran کے مطالعے سے تھا، جبکہ Sandoz تقریباً 2.9 فیصد بڑھا؛ کمپنی مخصوص عوامل کو معاشی دباؤ سے الگ دیکھنا ضروری ہے۔ ECB کا فیصلہ 10 ستمبر کو متوقع ہے؛ اگست کا ابتدائی افراط زر 3.3 فیصد ہے، لیکن آئندہ پالیسی کے لیے توانائی کے ساتھ اجرتیں، بنیادی مہنگائی اور نمو بھی اہم ہیں۔
ایران نے امریکہ کے خلاف براہ راست Iran US economic warfare (ایران اور امریکہ کے درمیان اقتصادی جنگ) اور میزائل حملوں کی دھمکی دی ہے، جس سے نہ صرف خطے میں جنگ کا دائرہ وسیع ہونے کا خدشہ ہے بلکہ عالمی توانائی کی سپلائی لائنز بھی شدید خطرے میں ہیں۔
اگست کی تجارتی رپورٹ Chinese Trade Balance نے ایک بار پھر ثابت کر دیا ہے کہ چینی معیشت عالمی سپلائی چین (Supply Chain) میں کتنی گہری جڑیں رکھتی ہے۔
آج جاپانی ین نے اپنی تمام بڑی حریف کرنسیوں کے مقابلے میں شاندار کارکردگی کا مظاہرہ کرتے ہوئے کئی ماہ کی بلند ترین سطح کو چھو لیا ہے۔ جبکہ اس کے خلاف امریکی ڈالر یعنی USDJPY رواں سال کے کم ترین حصوں تک آ چکا ہے۔
ایشیائی انڈیکسز میں تیزی: جاپان کا Nikkei 225 تقریباً 2% اور جنوبی کوریا کا Kospi تقریباً 3% چڑھے، جبکہ جاپان کے علاوہ وسیع ایشیائی مارکیٹس میں بھی 0.9% اضافہ ہوا۔ امریکی روزگار کا دوہرا اثر: مضبوط US Jobs ڈیٹا نے عالمی نمو پر اعتماد بحال کیا، مگر ساتھ ہی فیڈرل ریزرو کی جانب سے شرحِ سود طویل عرصے تک بلند رکھنے کے خدشات بھی برقرار رکھے۔ توانائی بحران میں استقامت: مشرقِ وسطیٰ کشیدگی اور برینٹ تیل کے 96 ڈالر پر پہنچنے کے باوجود ایشیائی حصص میں کسی بڑے پیمانے کی فروخت (Sell-off) کا دباؤ نہیں دیکھا گیا۔ ین اور نکیئی کا باہمی ربط: ڈالر کے مقابلے جاپانی ین کی مضبوطی کے باوجود Nikkei کا بڑھنا ظاہر کرتا ہے کہ تیزی صرف کمزور کرنسی پر نہیں بلکہ کمپنیوں کی حقیقی طلب پر قائم ہے۔ امریکی تعطیل (Labor Day): آج امریکا میں تعطیل کے باعث وال اسٹریٹ اور کیش ٹریژری مارکیٹس بند ہیں؛ اس ریلی کی حتمی عالمی توثیق منگل کو امریکی سیشن کھلنے پر ہوگی۔
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
معاشی دنیا میں اس وقت ہلچل مچ گئی جب European Stock Markets اور بانڈز میں ایک شاندار تیزی دیکھنے میں آئی۔ سرمایہ کاروں کی تمام تر توجہ اب جمعہ کو آنے والے اہم US Nonfarm Payroll اور مرکزی بینک کے عہدیداروں کے بیانات پر مرکوز ہے
ریزرو بینک آف نیوزی لینڈ نے اپنیMonetary Policy میٹنگ کے بعد شرح سود میں 25 بنیادی پوائنتس کا اضافہ کرتے ہوئے اسے 2.50 فیصد سے بڑھا کر 2.75 فیصد کر دیا ہے
تبدیلی صرف چین کی مانیٹری پالیسی کا ایک اشارہ نہیں بلکہ US Dollar اور Chinese Yuan کے درمیان طاقت کے توازن، چینی برآمدات اور عالمی کرنسی مارکیٹ کے لیے بھی اہم پیغام رکھتی ہے
اگست میں COMEX Gold میں تقریباً 9.4 فیصد اضافہ ہوا جو بلاشبہ عمدہ ماہانہ کارکردگی ہے، لیکن آخری سیشن میں spot price دباؤ کا شکار رہی۔ September Fed rate hike کی market-implied probability تقریباً 64 فیصد تک پہنچ گئی، جبکہ 10-year Treasury yield بڑھ کر 4.764 فیصد پر ریکارڈ ہوئی۔ مشرق وسطیٰ میں U.S.-Iran کشیدگی اور Brent crude کے $90 سے اوپر جانے کے باوجود سونے کی قیمتوں کا نہ بڑھنا واضح کرتا ہے کہ فی الوقت rates concerns نے safe-haven demand کو پیچھے چھوڑ دیا ہے۔ ستمبر کے دوران سونے (Gold) کی اگلی سمت کا فیصلہ محض geopolitical headlines پر نہیں بلکہ U.S. payrolls، inflation data، Treasury yields اور Fed expectations کا باہمی تعلق پر منحضر ہو گا۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں