پاکستان اسٹاک ایکسچینج میں آج KSE-100 انڈیکس 176,846 پوائنٹس پر بند ہوا، جس میں 0.44% کی معمولی گراوٹ دیکھی گئی۔ سرمایہ کار آئندہ مارکیٹ رجحانات کا جائزہ لے رہے ہیں۔
"research currency" کے لیے 56 نتائج۔
پاکستان اسٹاک ایکسچینج میں آج KSE-100 انڈیکس 176,846 پوائنٹس پر بند ہوا، جس میں 0.44% کی معمولی گراوٹ دیکھی گئی۔ سرمایہ کار آئندہ مارکیٹ رجحانات کا جائزہ لے رہے ہیں۔
امریکی محکمہ خزانہ (U.S. Department of the Treasury) نے GENIUS Act کے تحت سٹیبل کوائنز (Stablecoins) کے لیے نئے وفاقی قوانین کا باضابطہ فریم ورک پیش کیا
آج انٹربینک مارکیٹ میں امریکی ڈالر پاکستانی روپے کے مقابلے میں 277.92 روپے پر بند ہوا، جبکہ روپے نے 0.40% کی معمولی بہتری دکھائی۔ عالمی DXY انڈیکس میں بھی معمولی اضافہ دیکھا گیا۔
NZDUSD کمزور چینی معاشی ڈیٹا اور Retail Sales میں سست نمو کے باعث 0.5900 سے نیچے تقریباً 0.5895 تک آ گیا۔ چین میں جولائی کی Industrial Production اور Retail Sales کی شرحیں مارکیٹ کی توقعات سے کم رہیں، جس سے نیوزی لینڈ ڈالر متاثر ہوا۔
EURUSD کا جوڑا 1.1580 کی سطح کے قریب مستحکم ہو رہا ہے۔ لیکن ابھی تک واضح سمت اختیار کرنے میں ناکام ہے۔
اس تفصیلی مضمون میں ہم جانیں گے کہ Central Bank کیا ہے، یہ کیسے کام کرتا ہے، اور اس کے فیصلے عالمی و علاقائی معیشت کو کس طرح متاثر کرتے ہیں۔
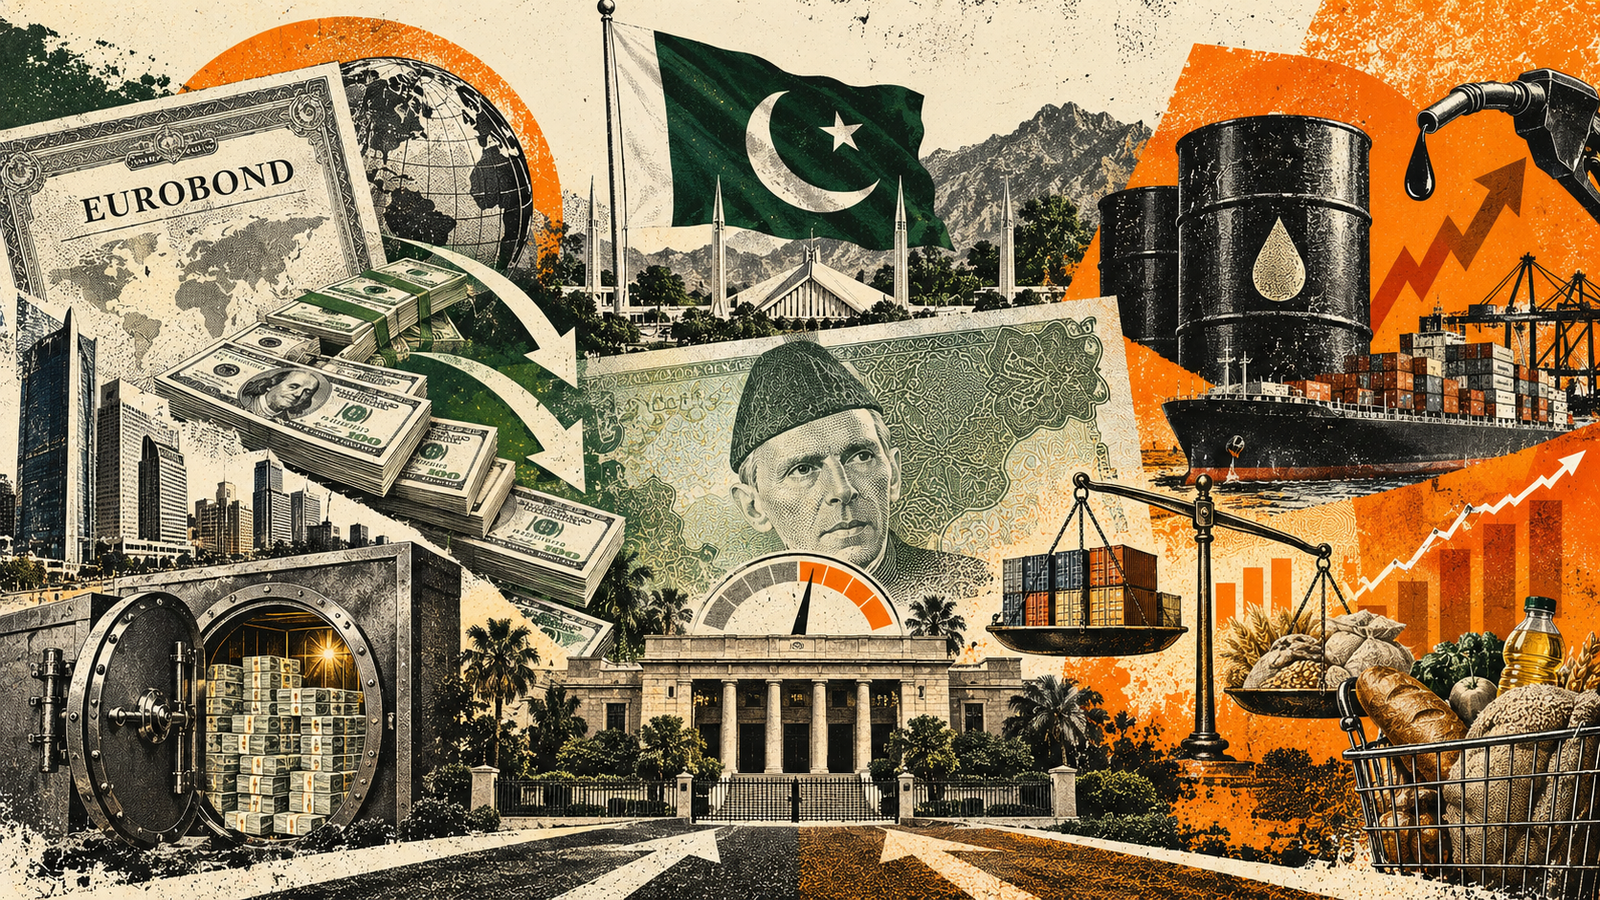
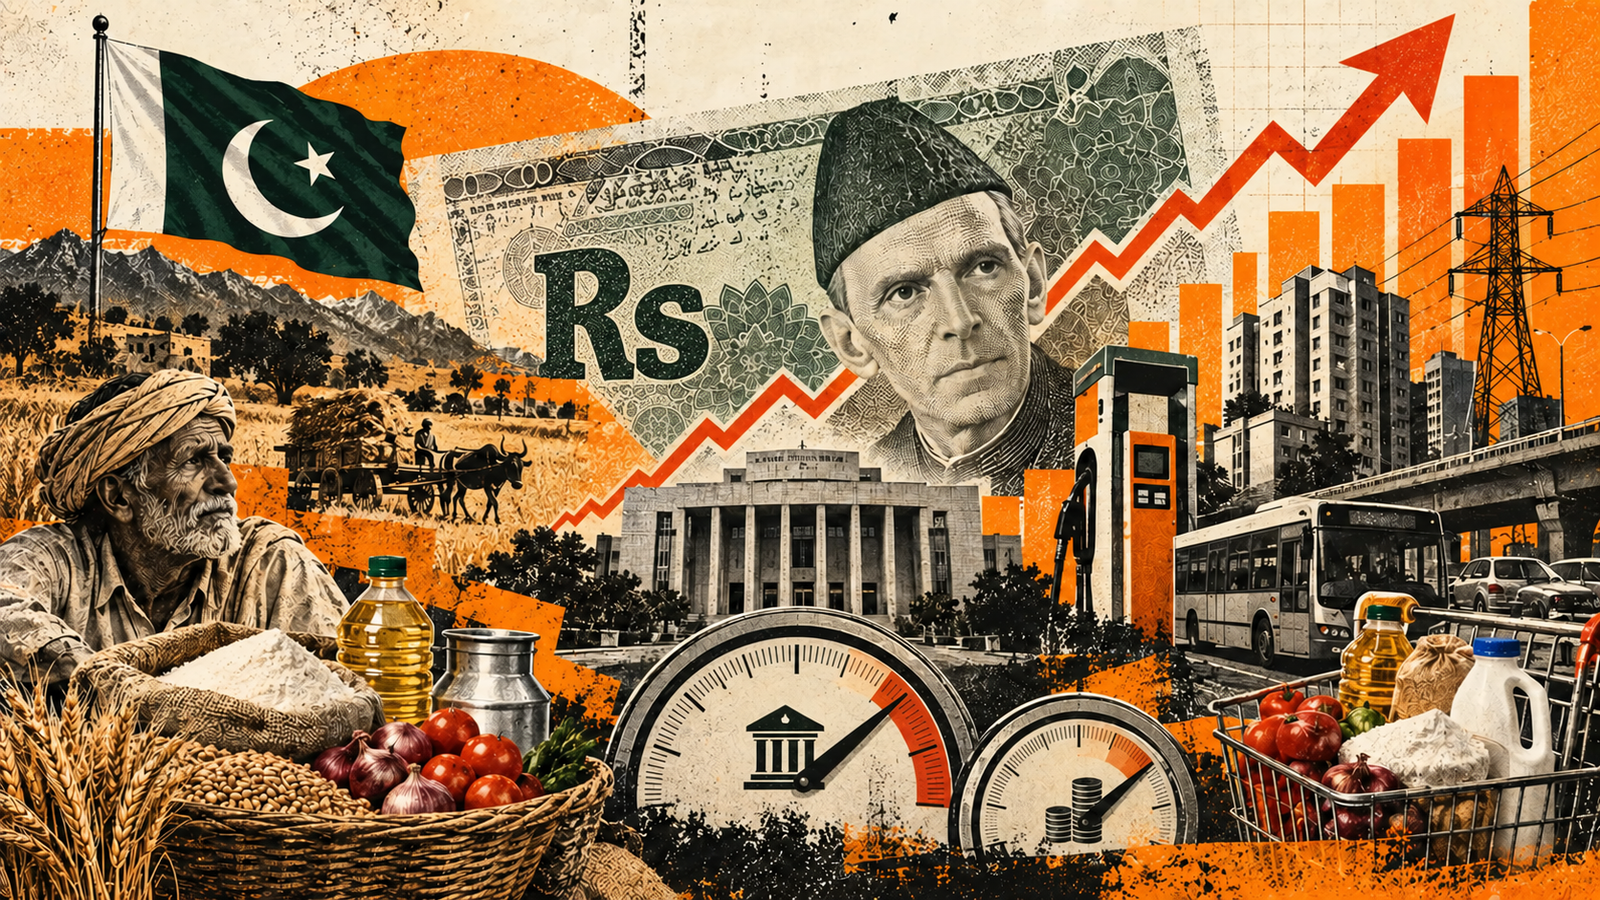
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں