نیشنل بیورو آف سٹیٹسٹکس آف چائنا کی جانب سے Chinese CPI کے جو اعداد و شمار جاری کیے گئے ہیں، وہ نہ صرف معاشی ماہرین کی توقعات کے عین مطابق ہیں بلکہ ان کے اندر مستقبل کے کئی اہم تجارتی اشارے بھی چھپے ہیں
"us non farm payroll report and its impacts" کے لیے 1039 نتائج۔
نیشنل بیورو آف سٹیٹسٹکس آف چائنا کی جانب سے Chinese CPI کے جو اعداد و شمار جاری کیے گئے ہیں، وہ نہ صرف معاشی ماہرین کی توقعات کے عین مطابق ہیں بلکہ ان کے اندر مستقبل کے کئی اہم تجارتی اشارے بھی چھپے ہیں
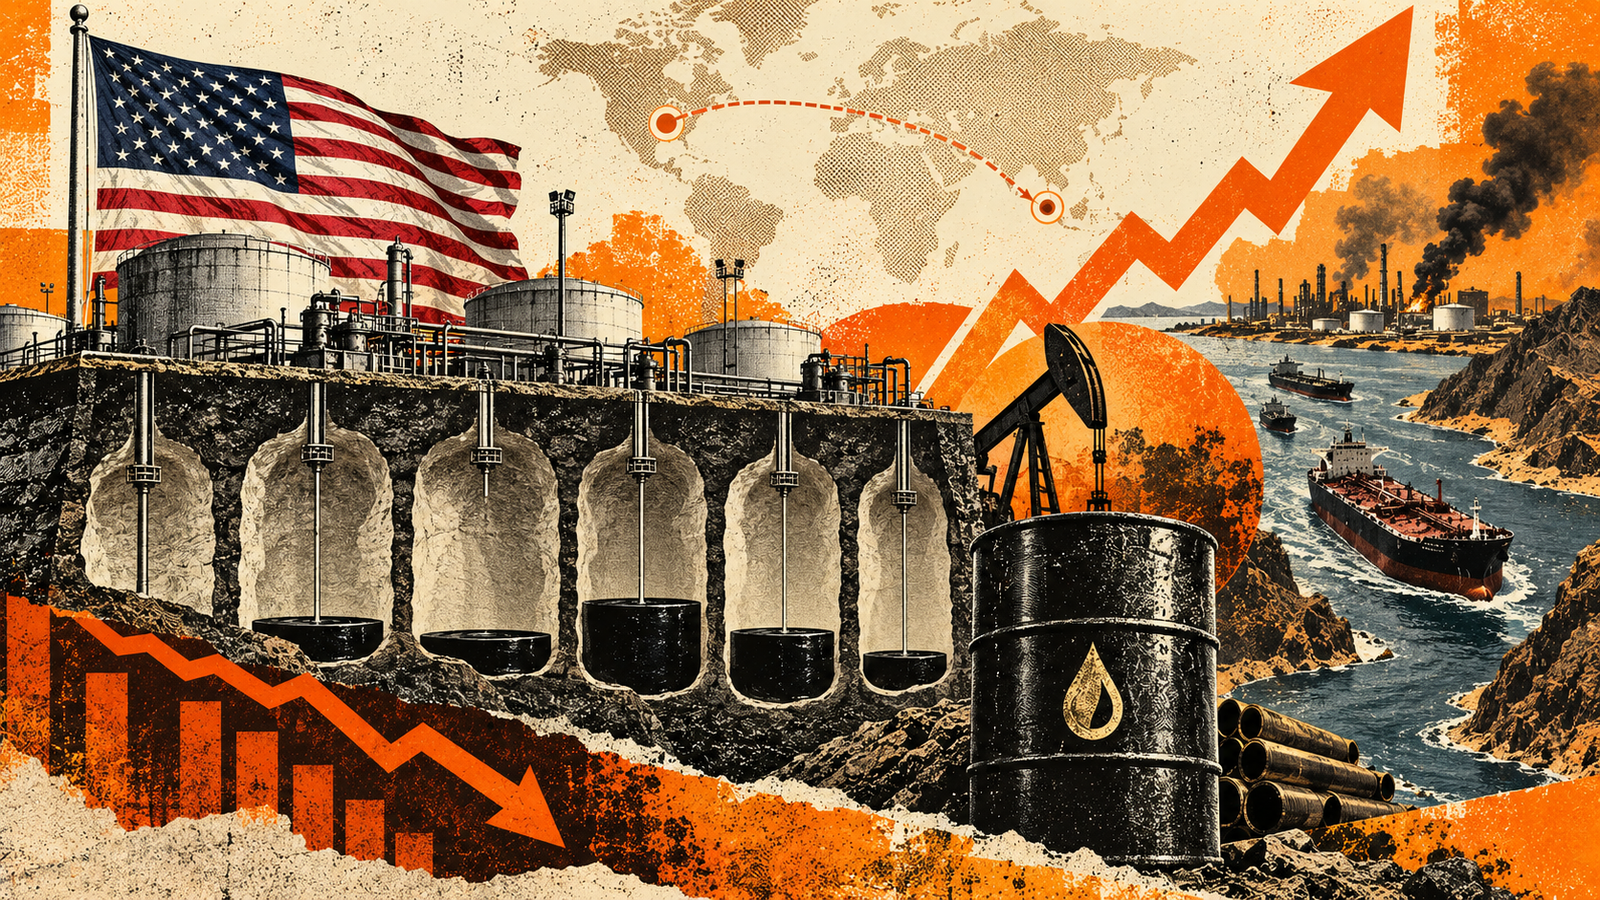
امریکی ہنگامی خام تیل ذخیرہ (SPR) گزشتہ ہفتے تقریباً 12 لاکھ بیرل کم ہوکر 28 کروڑ 54 لاکھ بیرل رہ گیا؛ یہ نومبر 1982 کے بعد کم ترین سطح ہے۔ مارچ میں ذخیرہ تقریباً 41 کروڑ 50 لاکھ بیرل تھا؛ اس تقابلی مقدار سے موجودہ سطح تقریباً 12 کروڑ 96 لاکھ بیرل، یعنی 31 فیصد کم بنتی ہے۔ امریکہ نے 17 کروڑ 20 لاکھ بیرل جاری کرنے کا اعلان کیا تھا، جو عالمی سطح پر 40 کروڑ بیرل تیل اور تیار مصنوعات کی مربوط فراہمی کے منصوبے کا حصہ ہے۔ تبادلے کے تحت حاصل کیا گیا تیل کمپنیوں کو اضافی بیرل کے ساتھ واپس کرنا ہے؛ تاہم مستقبل کی واپسی موجودہ دستیاب ذخیرے میں شمار نہیں کی جاسکتی۔ Brent تقریباً 98 ڈالر کے آس پاس اور خلیجی رسد خطرات کی زد میں ہے؛ کم SPR فوری امریکی قلت ثابت نہیں کرتا، مگر نئے جھٹکے سے نمٹنے کی گنجائش محدود کرتا ہے۔ تجارتی ذخائر اور ملکی پیداوار اس سے الگ ہیں۔
یورپی بینکنگ کے شعبے میں ایک بڑی پیشرفت سامنے آئی ہے۔ آج اٹلی کے معروف مالیاتی ادارے UniCredit کو یورپی مرکزی بینک کی جانب سے ایک بہت بڑا ریگولیٹری ریلیف مل گیا ہے۔
عالمی سونے کی قیمت (XAU/USD) $4,400 کی نفسیاتی سپورٹ سطح کے قریب اپنی 'range-bound consolidation' کو جاری رکھے ہوئے ہے۔ DXY میں معمولی کمی نے سونے کو کچھ ریلیف فراہم کی ہے، جبکہ پاکستان میں 24 قیراط سونے کی قیمت میں 1.55% کا نمایاں اضافہ مقامی ڈیمانڈ میں اضافے کی نشاندہی کرتا ہے۔ تاہم، امریکی ٹریژری ییلڈز میں مسلسل اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر بنیادی دباؤ برقرار رکھے ہوئے ہیں۔
اگست کی تجارتی رپورٹ Chinese Trade Balance نے ایک بار پھر ثابت کر دیا ہے کہ چینی معیشت عالمی سپلائی چین (Supply Chain) میں کتنی گہری جڑیں رکھتی ہے۔
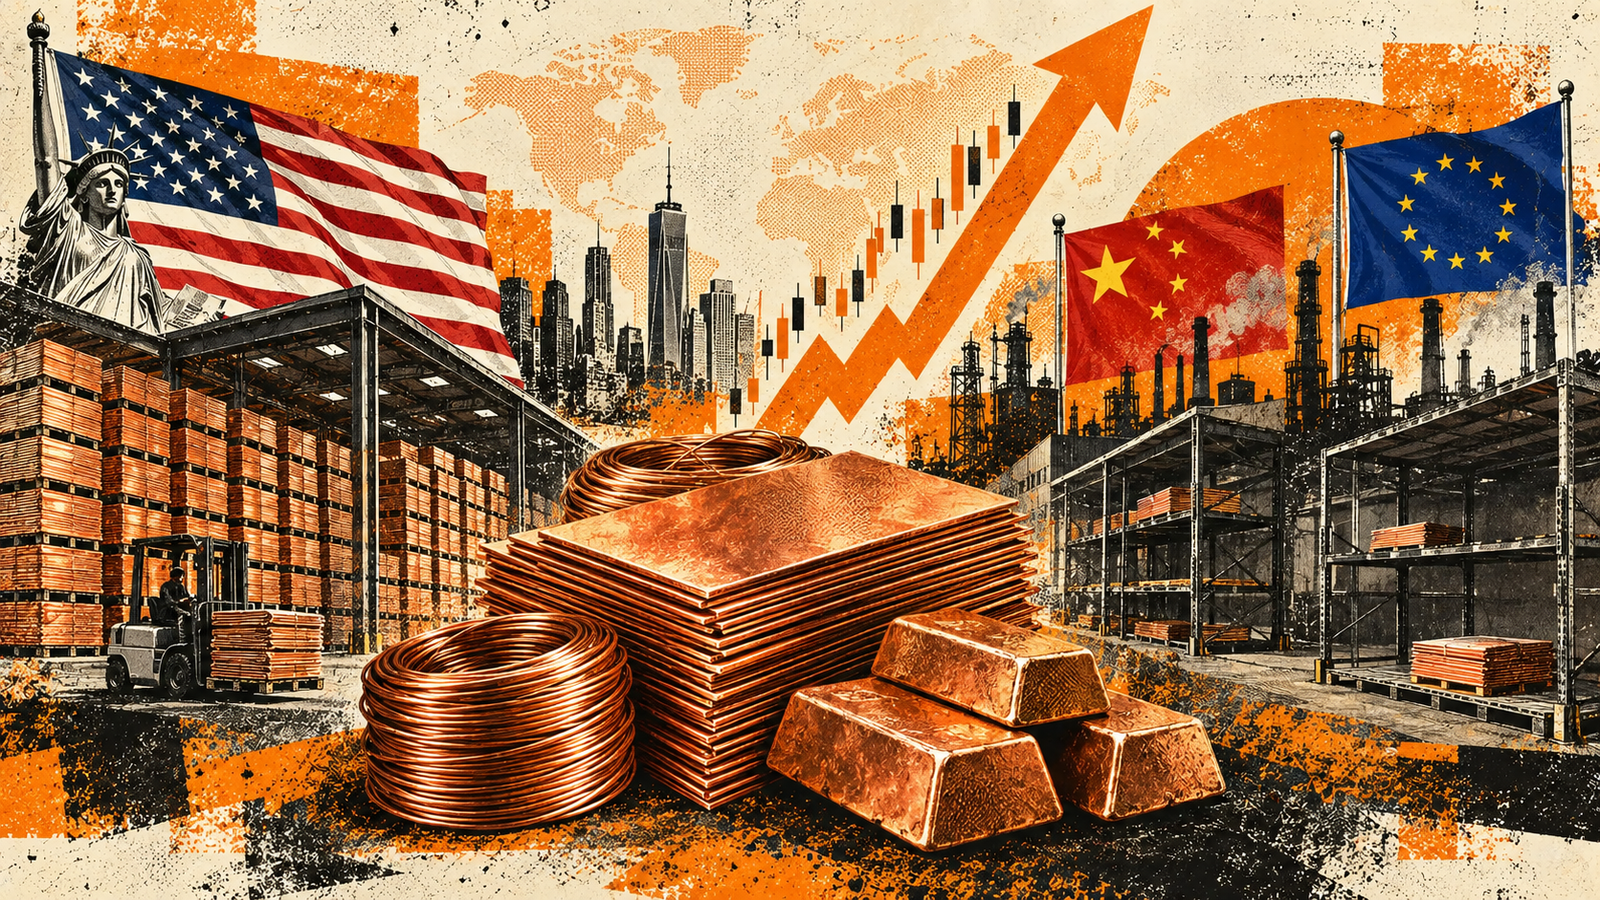
نئی تاریخی بلند سطح: لندن میٹل ایکسچینج (LME) پر تانبا 14,533 ڈالر فی میٹرک ٹن کی نئی تاریخی بلند ترین سطح کو چھو گیا، جس نے جنوری کا ریکارڈ توڑ دیا۔ ذخائر کا جغرافیائی تضاد: امریکہ میں تانبے کے ذخائر ریکارڈ سطح پر پہنچ چکے ہیں، جبکہ چین (SHFE) اور لندن کے گوداموں میں فوری دستیاب دھات نایاب ہو رہی ہے۔ شنگھائی میں 85 فیصد کمی: چین میں شنگھائی فیوچرز ایکسچینج کے زیرِ نگرانی ذخائر مارچ کے وسط کی بلند سطح سے گر کر صرف 63,000 ٹن رہ گئے ہیں، جو جنوری 2024 کے بعد کم ترین سطح ہے۔ امریکی ٹیرف کا اثر: متوقع امریکی تجارتی محصولات اور قیمتوں کے فرق نے عالمی تانبے کے بہاؤ کا رخ زبردستی امریکی گوداموں کی طرف موڑ دیا ہے۔ فوری رسد کا خطرہ: اگر LME سے دھات کا اخراج جاری رہا اور چین میں سپلائی بحال نہ ہوئی، تو مجموعی عالمی پیداوار کے باوجود فزیکل مارکیٹ میں شدید تنگی برقرار رہے گی۔
فنانشل مارکیٹس میں جب بھی حکومتیں یا ریاستی ادارے بڑے پیمانے پر اشیاء کی درآمد و برآمد کے فیصلے کرتے ہیں، تو اس کے اثرات براہ راست کموڈیٹی مارکیٹس (Commodity Markets) پر مرتب ہوتے ہیں
عالمی مارکیٹس میں جب بھی جغرافیائی سیاسی ( تنازعات شدت اختیار کرتے ہیں، تو اس کے براہ راست اثرات توانائی کے شعبے اور کموڈیٹیز کی قیمتوں پر پڑتے ہیں۔ موجودہ تناظر میں، US Iran conflict نے سرمایہ کاروں اور پالیسی سازوں کی توجہ اپنی طرف مبذول کر لی ہے۔
چین کی وزارتِ خزانہ کی جانب سے تقریباً 54 ارب ڈالر، یعنی لگ بھگ 360 ارب یوآن، کے بڑے Capital Injection نے اسی لیے عالمی سرمایہ کاروں کی توجہ حاصل کی ہے۔
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
عالمی سونے کی قیمت (XAU/USD) $4,420 کی اہم سپورٹ سطح کے قریب مستحکم ہے، جبکہ DXY میں معمولی کمی نے قلیل مدتی ریلیف فراہم کی ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں