سعودی East-West Pipeline کی جزوی بحالی، Brent Crude دورانِ تجارت 97 ڈالر کے قریب
★اہم نکات
- •سعودی East-West Pipeline میں منگل، 22 ستمبر کو محدود بہاؤ بحال ہونے کی اطلاعات آئیں؛ 11 ستمبر کے ڈرون حملے کے بعد یہ اہم متبادل راستہ بند تھا۔
- •خبر کے بعد Brent Crude دورانِ تجارت دو ڈالر سے زیادہ گر کر 97 ڈالر کے قریب آیا؛ یہ اس وقت کی قیمت تھی، بدھ کا تازہ نرخ یا منگل کی اختتامی قیمت نہیں۔
- •ذرائع نے مکمل بحالی کے لیے چھ سے آٹھ ہفتے بتائے ہیں۔
- •ابتدائی پمپنگ کم رفتار سے جاری ہے اور Saudi Aramco کا باضابطہ نظام الاوقات سامنے نہیں آیا۔
- •سابقہ بہاؤ تقریباً 40 لاکھ بیرل یومیہ تھا، جبکہ مجموعی گنجائش 70 لاکھ بیرل ہے؛ دونوں اعداد کو موجودہ برآمدات یا فوری اضافی عالمی رسد نہیں سمجھنا چاہیے۔
- •اگلی تصدیق ینبع سے کارگو کی حقیقی لوڈنگ، مسلسل روانگی اور بڑھتے بہاؤ سے ہوگی؛ Strait of Hormuz کی بحالی ابھی شرائط سے جڑی ہے اور علاقائی خطرات باقی ہیں۔
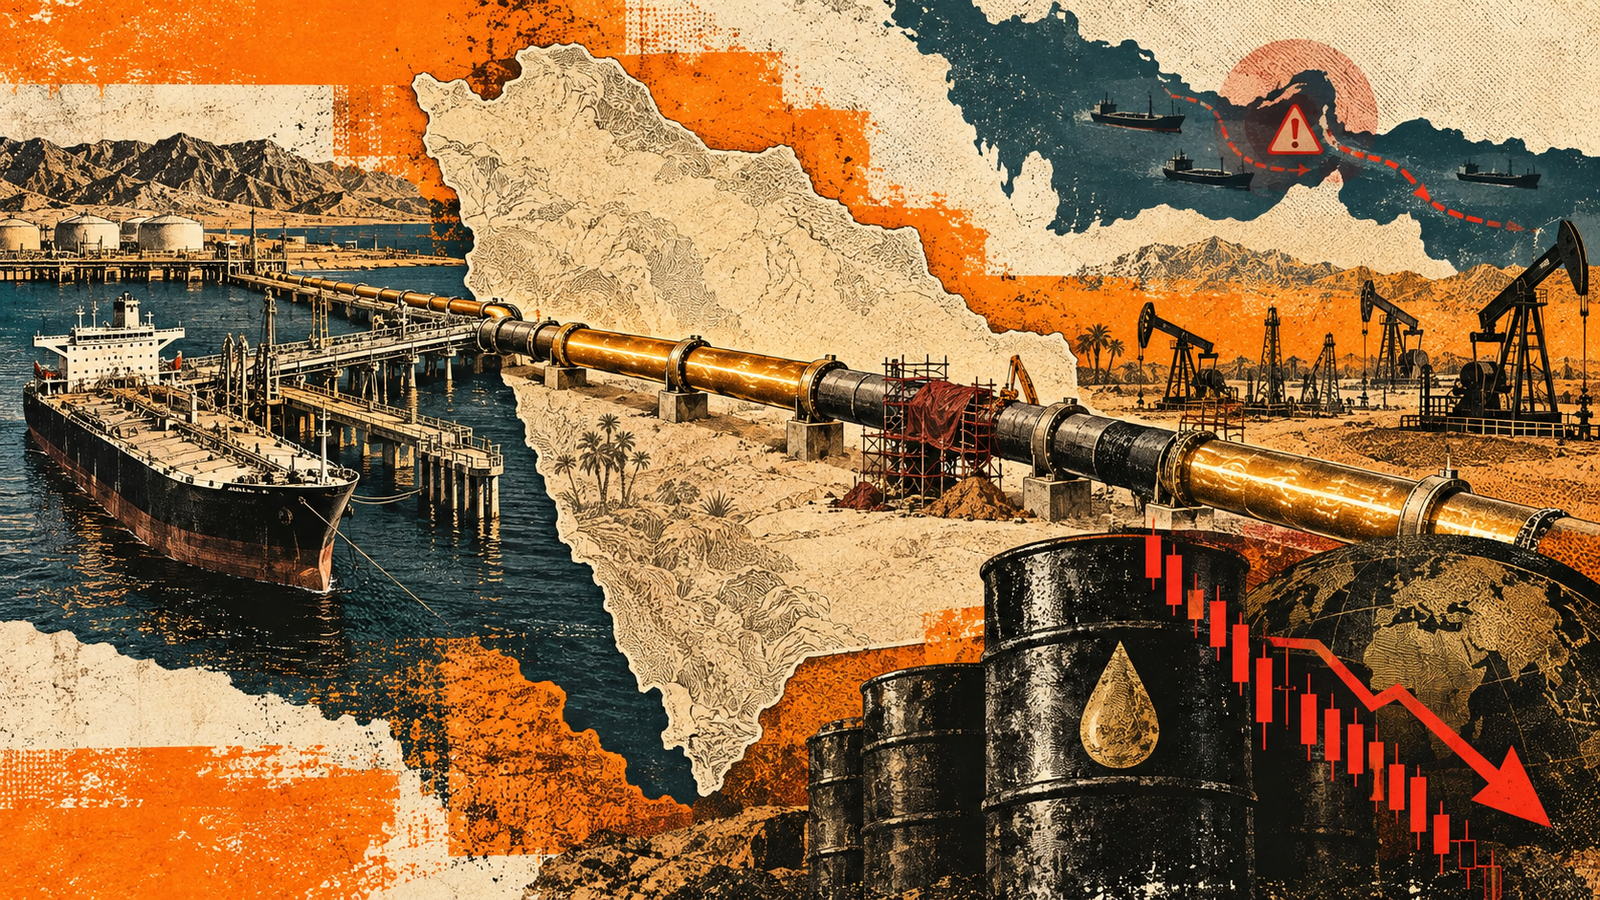
سعودی عرب کی مشرقی مغربی تیل پائپ لائن (Saudi East-West Pipeline) میں محدود پیمانے پر بہاؤ بحال ہونے کی اطلاعات نے عالمی تیل کی منڈی میں رسد کے خدشات کم کردیے ہیں۔ منگل، 22 ستمبر کی تجارت میں برینٹ خام تیل (Brent Crude) دو ڈالر فی بیرل سے زیادہ گر کر 97 ڈالر کے قریب آگیا۔ تاہم پائپ لائن کا دوبارہ چلنا سابقہ برآمدی حجم کی مکمل بحالی نہیں، اور مرمت میں مزید کئی ہفتے لگنے کے اندازے سامنے آئے ہیں۔ (reuters.com)
بحالی کی خبر تین باخبر ذرائع کے حوالے سے سامنے آئی ہے۔ سعودی آرامکو (Saudi Aramco) نے متعلقہ رپورٹ کی اشاعت تک تبصرے کی درخواست کا جواب نہیں دیا تھا، اس لیے ابتدائی پمپنگ کی رفتار اور مکمل بحالی کے دورانیے کو کمپنی کا باضابطہ اعلان نہیں سمجھنا چاہیے۔
رسد اور قیمت کی صورت حال ایک نظر میں
اہم پیمانہ | دستیاب صورت حال | تقابل یا سابقہ حالت | حیثیت |
|---|---|---|---|
مشرقی مغربی پائپ لائن | محدود بہاؤ بحال ہونے کی اطلاع | 11 ستمبر سے بند | ذرائع کی رپورٹ |
سابقہ عملی بہاؤ | تقریباً 40 لاکھ بیرل یومیہ | اسی رفتار کی واپسی مطلوب | موجودہ بہاؤ نہیں |
مجموعی گنجائش | تقریباً 70 لاکھ بیرل یومیہ | سابقہ بہاؤ سے زیادہ | مکمل استعمال ثابت نہیں |
مرمت کا دورانیہ | چھ سے آٹھ ہفتوں کا اندازہ | دوسرے ذریعے کے مطابق چھ ہفتے تک | غیر حتمی تخمینہ |
برینٹ خام تیل | منگل کو 97 ڈالر کے قریب | دورانِ تجارت دو ڈالر سے زیادہ کمی | اختتامی نرخ نہیں |
ینبع سے برآمدات | کارگو لوڈنگ کا منصوبہ | بندش کے بعد بحالی کی تیاری | روانگی کی تصدیق الگ درکار |
جدول میں بحالی اور مرمت سے متعلق تفصیلات 22 ستمبر کی رپورٹ پر مبنی ہیں۔ پائپ لائن کی گنجائش، اس میں حقیقی بہاؤ اور برآمدات الگ پیمانے ہیں۔ (koreatimes.co.kr)
سعودی متبادل برآمدی راستہ کیوں اہم ہے؟
مشرقی مغربی پائپ لائن سعودی عرب کے مشرقی تیل پیدا کرنے والے علاقوں کو بحیرہ احمر (Red Sea) کی بندرگاہ ینبع (Yanbu Port) سے ملاتی ہے۔ اس راستے سے خام تیل آبنائے ہرمز (Strait of Hormuz) سے گزرے بغیر مغربی ساحل تک پہنچایا جاسکتا ہے۔
امریکی توانائی معلومات ادارے (EIA) کے جون 2026 کے جائزے میں اس پائپ لائن کی گنجائش 70 لاکھ بیرل یومیہ بتائی گئی تھی۔ اسی جائزے کے مطابق اس میں برآمدات اور داخلی استعمال، دونوں کے لیے گنجائش شامل ہے۔ اس لیے مجموعی صلاحیت کو مکمل برآمدی صلاحیت کے برابر رکھنا درست نہیں۔ (eia.gov)
تازہ رپورٹ کے مطابق سعودی عرب آبنائے ہرمز میں رکاوٹوں کے دوران اس راستے سے تقریباً 40 لاکھ بیرل یومیہ منتقل کرتا رہا ہے، جسے عالمی تیل کی رسد کے تقریباً چار فیصد کے برابر بتایا گیا۔ یہ راستے کی اہمیت ظاہر کرتا ہے، لیکن اس کا دوبارہ کھلنا فوری طور پر اتنی ہی اضافی عالمی رسد آنے کی تصدیق نہیں۔
برینٹ میں فوری کمی کیوں آئی؟
پائپ لائن کی جزوی بحالی نے یہ توقع مضبوط کی کہ سعودی خام تیل کی بندش سے متاثرہ ترسیل بتدریج واپس آسکتی ہے۔ منگل کی ایک مارکیٹ رپورٹ میں برینٹ فیوچرز (Brent Futures) 2.6 فیصد کمی سے 97.76 ڈالر فی بیرل پر تھے، جبکہ اس سے پہلے اسی سیشن میں قیمت 102 ڈالر سے اوپر رہی تھی۔ (marketwatch.com)
یہ ردعمل رسد کے خطرے سے وابستہ اضافی قیمت، یعنی رسدی خطرے کے پریمیم (Supply Risk Premium)، میں کمی سے مطابقت رکھتا ہے۔ البتہ پوری گراوٹ کو صرف پائپ لائن کی خبر سے منسوب کرنا مناسب نہیں۔ آبنائے ہرمز کھلنے کی مشروط توقعات بھی اسی دوران قیمتوں پر اثرانداز ہورہی تھیں۔
اس خبر میں 97 ڈالر کے قریب قیمت 22 ستمبر کی دورانِ تجارت ریڈنگ ہے۔ اسے 23 ستمبر کا تازہ نرخ یا منگل کی حتمی اختتامی قیمت کے طور پر پیش نہیں کیا جانا چاہیے۔
پائپ لائن چلنے کے باوجود مکمل بحالی میں وقت کیوں لگے گا؟
ابتدائی اطلاعات کے مطابق پمپنگ کم رفتار سے ہورہی تھی۔ ایک سکیورٹی ذریعے نے تقریباً 40 فیصد صلاحیت تک پہنچنے کے لیے چند دن اور مکمل بحالی کے لیے چھ سے آٹھ ہفتے بتائے۔ ایک دوسرے صنعتی ذریعے کا اندازہ تقریباً چھ ہفتے تھا۔
حملے میں تین پمپنگ اسٹیشن متاثر ہونے کی اطلاع ہے۔ یہ نقصان واضح کرتا ہے کہ بہاؤ دوبارہ شروع کرنا اور پورے نظام کو معمول کی رفتار پر چلانا الگ مراحل ہیں۔ (qz.com)
یہ دورانیے ذرائع کے اندازے ہیں، ضمانت شدہ تکمیل کی تاریخیں نہیں۔ اسی طرح 40 لاکھ بیرل یومیہ کی سابقہ رفتار واپس حاصل کرنے کو 70 لاکھ بیرل یومیہ کی پوری گنجائش استعمال کرنے کے مترادف نہیں سمجھنا چاہیے۔
ینبع سے پہلی کھیپ کیوں اہم ہوگی؟
ایک ذریعے کے مطابق منگل کو ینبع سے چین کے لیے خام تیل کا ایک کارگو لوڈ کرنے کا منصوبہ تھا۔ منصوبہ بننے، لوڈنگ شروع ہونے اور جہاز روانہ ہونے کی تصدیق الگ الگ مراحل ہیں۔ دستیاب رپورٹ میں منصوبے کا ذکر ہے؛ اسے مکمل شدہ برآمد نہیں کہا جاسکتا۔ (koreatimes.co.kr)
منڈی کے لیے زیادہ مضبوط ثبوت متعدد کارگو کی مسلسل لوڈنگ اور روانگی ہوگا۔ پائپ لائن میں آنے والا کچھ خام تیل بحیرہ احمر کے ساحل پر واقع سعودی ریفائنریوں کی ضروریات پوری کرسکتا ہے، اس لیے پمپنگ کی بحالی کا پورا حجم فوری طور پر بین الاقوامی منڈی تک پہنچنا ضروری نہیں۔ (ft.com)
تاجروں کی جانب سے متوقع سعودی لوڈنگ کے لیے ٹینکروں کی پوزیشن تبدیل کرنے کی اطلاعات بھی سامنے آئیں۔ یہ تجارتی تیاری کا اشارہ ہے، مگر حقیقی برآمدی حجم (Crude Oil Exports) جانچنے کے لیے لوڈنگ اور روانگی کے اعداد زیادہ اہم رہیں گے۔
کیا آبنائے ہرمز کا خطرہ کم ہوگیا ہے؟
سعودی متبادل راستے کی بحالی (Saudi East-West Pipeline) آبنائے ہرمز پر دباؤ کم کرنے میں مدد دے سکتی ہے، مگر یہ پورے خلیج کی بحری تجارت کا متبادل نہیں۔
ایران کی جانب سے سات دن کے اندر آبنائے ہرمز دوبارہ کھولنے کی آمادگی بھی رپورٹ ہوئی ہے، تاہم یہ امریکی ناکہ بندی اٹھانے کی شرط سے منسلک تھی۔ اسے غیر مشروط اعلان یا مقررہ تاریخ پر جہاز رانی کی بحالی نہیں سمجھنا چاہیے۔ (marketwatch.com)
اس طرح منڈی دو مختلف پیش رفتوں کا جائزہ لے رہی ہے: سعودی پائپ لائن (Saudi East-West Pipeline) میں جزوی عملی بحالی کی اطلاع، اور ہرمز میں آمدورفت بہتر ہونے کی سفارتی توقع۔ دونوں رسد کے لیے اہم ہیں، لیکن ان کی تصدیق کی سطح یکساں نہیں۔
تیل میں مزید کمی کے لیے کیا دیکھنا ہوگا؟
قیمتوں پر موجودہ دباؤ برقرار رہنے کے لیے حقیقی بہاؤ اور برآمدات میں بہتری اہم ہوگی۔ اگر ینبع سے لوڈنگ مسلسل بڑھتی ہے اور پمپنگ سابقہ رفتار کے قریب آتی ہے تو رسد کے بارے میں اعتماد مزید بہتر ہوسکتا ہے۔
اس کے ساتھ آبنائے ہرمز سے جہاز رانی، ٹینکروں کی دستیابی، مال برداری کی لاگت (Freight Rates) اور بحری بیمہ (Marine Insurance) بھی اہم رہیں گے۔ پائپ لائن بحال ہونے کے باوجود سمندری راستوں میں خطرہ برقرار رہے تو تیل پہنچانے کی لاگت اور رفتار متاثر ہوسکتی ہے۔
اس کے برعکس مرمت میں تاخیر، نئے حملے یا بحری آمدورفت میں مزید خلل قیمتوں پر دوبارہ اوپر کی جانب دباؤ ڈال سکتے ہیں۔ اگلی قابلِ پیمائش پیش رفت پمپنگ کے حقیقی حجم، ینبع سے روانہ ہونے والی کھیپوں اور سعودی آرامکو کی باضابطہ وضاحت سے سامنے آئے گی۔
📰 مزید پڑھیں: امریکہ اور ایران کے اقوام متحدہ میں مذاکرات اور WTI Crude Oil میں بڑی گراوٹ
⚠ تجزیہ ڈسکلیمر
یہ تجزیہ صرف تعلیمی و معلوماتی مقاصد کے لیے ہے اور اسے سرمایہ کاری کا مشورہ نہ سمجھا جائے۔ مارکیٹ میں نقصان کا خطرہ موجود ہے؛ کوئی بھی فیصلہ کرنے سے پہلے اپنی تحقیق کریں یا مستند مالی مشیر سے رجوع کریں۔📩 یہ مضمون پسند آیا؟
روزانہ ایسی ہی تازہ مارکیٹ نیوز + ای میل پر
متعلقہ موضوعات
محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relati...
متعلقہ مضامین
3 مضامین
تبصرے
0 گفتگو
ابھی کوئی تبصرہ نہیں — پہلے تبصرہ کرنے والے آپ بن سکتے ہیں۔