اسٹیٹ بینک آف پاکستان کی آنے والی مانیٹری پالیسی میٹنگ میں 11.10 فیصد کی سی پی آئی مہنگائی اور 11.50 فیصد پالیسی ریٹ کے تناظر میں 50 سے 100 بیسس پوائنٹس کی کٹوتی کا قوی امکان ہے۔
"audusd rises above 0 6500 as australian cpi raised 1 0 percent in first quarter" کے لیے 1156 نتائج۔
اسٹیٹ بینک آف پاکستان کی آنے والی مانیٹری پالیسی میٹنگ میں 11.10 فیصد کی سی پی آئی مہنگائی اور 11.50 فیصد پالیسی ریٹ کے تناظر میں 50 سے 100 بیسس پوائنٹس کی کٹوتی کا قوی امکان ہے۔
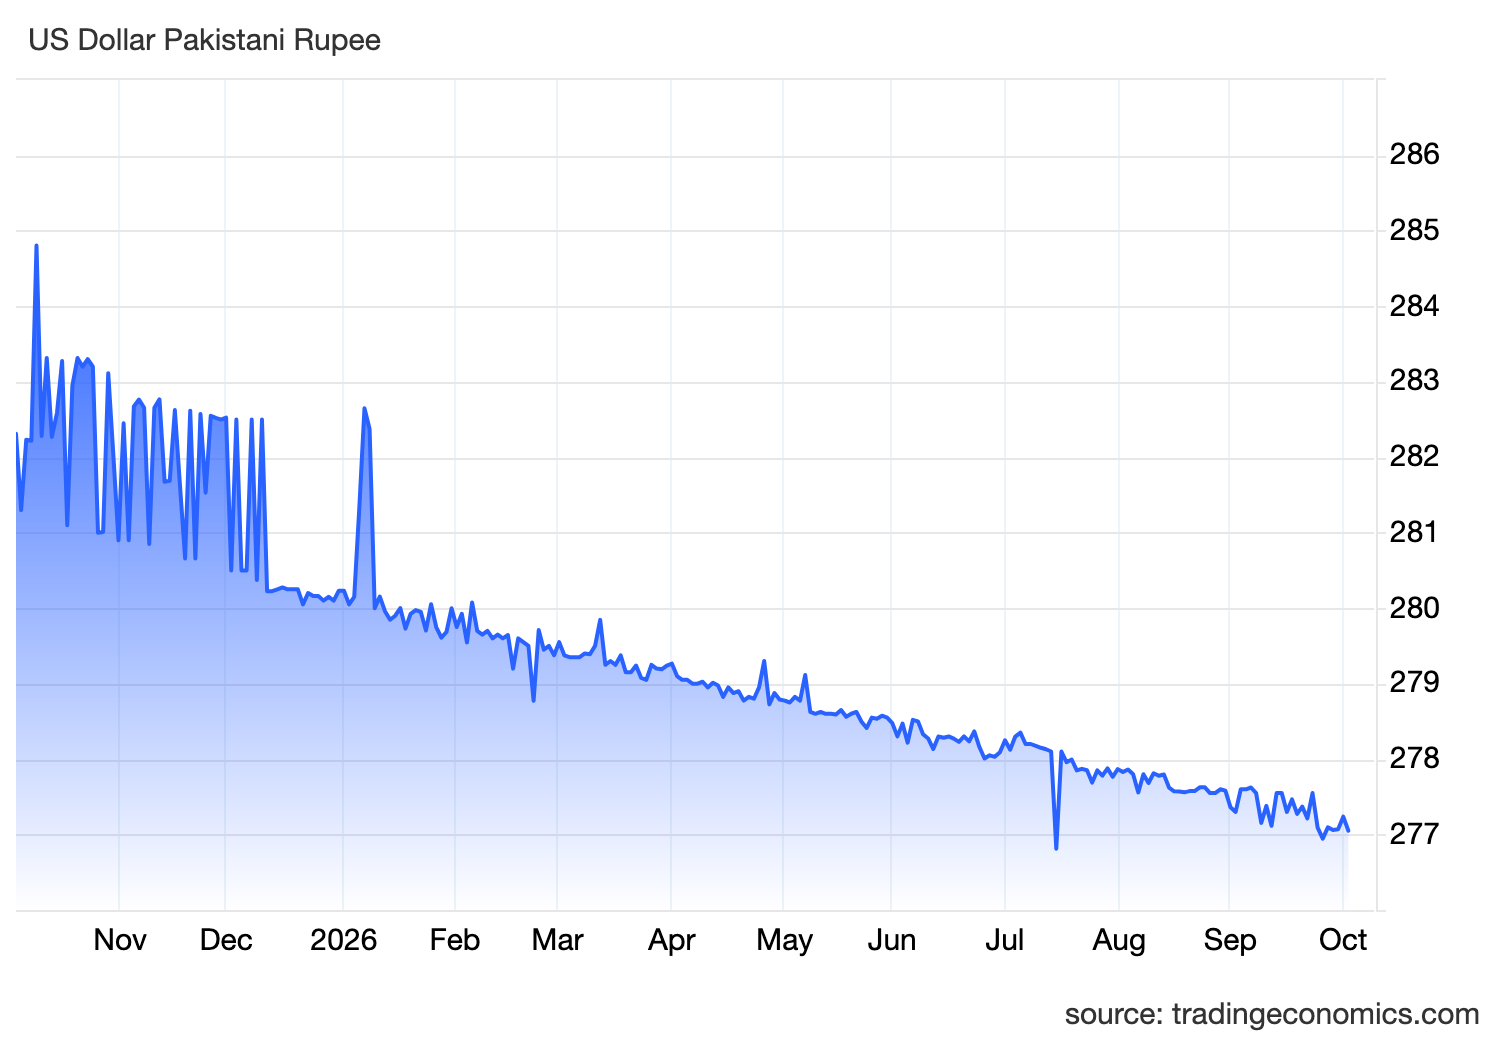
پاکستان کی معیشت 11.50% پالیسی ریٹ اور 11.10% CPI افراط زر کے ساتھ مثبت حقیقی شرح سود کے دور میں قائم ہے۔ انٹربینک مارکیٹ میں USD/PKR 0.33% کی بہتری کے ساتھ 276.82 پر بند ہوا، جبکہ KSE-100 انڈیکس 168,155 پوائنٹس پر معاشی استحکام کی عکاسی کر رہا ہے۔
امریکی 10 سالہ بانڈ ییلڈ 5.237% اور ڈالر انڈیکس 102.01 پر پہنچنے سے فیڈرل ریزرو کی سخت مالیاتی پالیسی کا تسلسل ثابت ہو رہا ہے۔ افراط زر کی 3.35% سطح پر موجودگی عالمی اثاثوں کے لیے اہم خطرہ ہے۔
برینٹ (Brent Crude Oil) 2.77 فیصد کم ہوکر 99.48 ڈالر، جبکہ WTI 3.61 فیصد گر کر 89.52 ڈالر فی بیرل رہا۔ فرانسیسی تجویز میں یورپی ممالک سے 50 ملین بیرل ڈیزل اور عالمی توانائی ایجنسی کے ارکان سے مزید 50 ملین بیرل خام تیل جاری کرنے کی بات شامل ہے۔ یورپی گیس آئل فیوچرز 5 فیصد سے زیادہ گر کر تقریباً 1,377 ڈالر فی میٹرک ٹن تک آئے۔ مذاکرات میں امریکا کی جانب سے یکطرفہ ڈیزل برآمدی پابندی نہ لگانے کی یقین دہانی بھی اہم معاملہ ہے۔ مجوزہ حجم کے ساتھ منظوری، ترسیل کا شیڈول اور ریفائنڈ ایندھن کی حقیقی دستیابی اگلا فیصلہ کن مرحلہ ہوں گے۔
ڈالر انڈیکس کی 101.94 کی سطح پر مضبوطی نے عالمی رسک‑آن لہر کو کمزور کر کے مارکیٹ کو خطرہ‑آف رجیم کی طرف موڑ دیا، حالانکہ امریکی CPI 3.35% پر مستحکم رہنے سے ڈس انفلیشن کی امید برقرار ہے۔
EUR/USD 1.12700 پر -0.18% گرا، جبکہ DXY 101.84 پر -0.25% کم ہوا۔ USD کی کمزوریت کے باوجود یورپی کرنسی کی کمی نے پہلے کی اپ‑ٹرن تھیسس کو بدل دیا۔
USD/JPY تقریباً 158.03 پر ہے۔ 158.25–158.50 کے اوپر قیمت برقرار رہنا مزید تیزی کی پہلی اہم شرط ہے۔ 157.30–157.50 فوری سپورٹ ہے، جبکہ 156.80–157.00 کے نیچے بریک ڈاؤن حالیہ ریکوری کو کمزور کرسکتا ہے۔ بڑے پرائس ایکشن میں ستمبر کی گراوٹ کے بعد 153.50 کے قریب سے ریکوری ہوئی ہے، جبکہ قلیل مدتی پرائس ایکشن میں خریداروں نے Higher Highs and Higher Lows بنانے کی کوشش کی ہے۔ بینک آف جاپان (BoJ) نے ستمبر میں پالیسی ریٹ بڑھا کر 1.25 فیصد کردیا تھا، جبکہ امریکی فیڈرل ریزرو نے 16 ستمبر کو Fed Funds Target Range کو بڑھا کر 3.75–4.00 فیصد کردیا۔ آج مارکیٹ کی توجہ امریکی Nonfarm Payrolls (NFP)، بے روزگاری کی شرح اور اجرتوں کے اعداد پر ہے، کیونکہ یہ امریکی شرح سود اور ڈالر کی سمت کے لیے اہم ہوسکتے ہیں۔ ستمبر کے لیے مارکیٹ کی توقع تقریباً 90,000 نئی ملازمتوں اور 4.1 فیصد بے روزگاری کی شرح کی ہے۔
ستمبر میں سالانہ مہنگائی 10.3 فیصد رہی، جو اگست کے مقابلے میں 0.8 فیصد پوائنٹ کم ہے۔ ماہانہ قیمتیں 1.3 فیصد بڑھیں؛ اگست میں اضافہ 1.2 فیصد تھا۔ شہری اور دیہی دونوں اشاریوں میں بجلی کے چارجز 15.28 فیصد بڑھے، جبکہ موٹر فیول کا اضافہ بالترتیب 10.76 اور 11.13 فیصد رہا۔ ٹماٹر اور مرغی سستے ہوئے، لیکن قومی سطح پر خوراک اور مشروبات کا مجموعی اشاریہ ماہانہ 0.19 فیصد بڑھا۔ خوراک اور توانائی کے بغیر بنیادی مہنگائی (Core Inflation) میں کمی آئی، تاہم توانائی کی بڑھتی لاگت شرح سود کے آئندہ فیصلوں کے لیے اہم رہے گی۔
عالمی مارکیٹ میں ڈالر انڈیکس کی مضبوطی کے باوجود XAU/USD کی قیمت $4,180.88 پر مستحکم رہی۔ پاکستان میں 24 قیراط فی تولہ سونا 441,200 روپے پر ٹریڈ ہو رہا ہے، جبکہ تکنیکی سیٹ اپ کنسولیڈیشن کا اشارہ دے رہا ہے۔
پاکستانی روپیہ انٹربینک مارکیٹ میں 277.10 روپے پر ٹریڈ ہو رہا ہے جہاں مثبت حقیقی شرح سود بیرونی ادائیگیوں کے دباؤ کو قابو میں رکھے ہوئے ہے۔
پاکستان کی معیشت 11.50 فیصد پالیسی ریٹ اور 11.10 فیصد افراط زر کے ساتھ مثبت حقیقی شرح سود کے زمرے میں داخل ہو چکی ہے۔ زرمبادلہ کے ذخائر، آئی ایم ایف کی شرائط پر عمل درآمد اور ترسیلاتِ زر کے سہارے USD/PKR 277.10 کی سطح پر مستحکم ہے جبکہ KSE-100 انڈیکس 168,637 پوائنٹس پر موجود ہے۔
USD/PKR 276.98 پر 0.31% کمی، DXY 101.81 پر اضافہ اور مرکزی بینکوں کے تازہ بیانات نے عالمی کرنسیوں میں واضح فرق پیدا کیا۔ اس تجزیے میں سگنلز، مارکیٹ ردعمل اور آئندہ خطرات کی جانچ کی گئی ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں