PSX. مشرق وسطیٰ کی کشیدگی اور KSE100 انڈیکس میں گراوٹ
پاکستان اسٹاک ایکسچینج میں آج ابتدائی سیشن کے دوران جو مندی دیکھی گئی ہے، اس نے سرمایہ کاروں کو ایک بار پھر محتاط رہنے پر مجبور کر دیا ہے
"gold price forecast safe haven demand lifts xau usd amid middle east tensions strong usd caps gains" کے لیے 558 نتائج۔
پاکستان اسٹاک ایکسچینج میں آج ابتدائی سیشن کے دوران جو مندی دیکھی گئی ہے، اس نے سرمایہ کاروں کو ایک بار پھر محتاط رہنے پر مجبور کر دیا ہے
ایران نے امریکہ کے خلاف براہ راست Iran US economic warfare (ایران اور امریکہ کے درمیان اقتصادی جنگ) اور میزائل حملوں کی دھمکی دی ہے، جس سے نہ صرف خطے میں جنگ کا دائرہ وسیع ہونے کا خدشہ ہے بلکہ عالمی توانائی کی سپلائی لائنز بھی شدید خطرے میں ہیں۔
اگست کی تجارتی رپورٹ Chinese Trade Balance نے ایک بار پھر ثابت کر دیا ہے کہ چینی معیشت عالمی سپلائی چین (Supply Chain) میں کتنی گہری جڑیں رکھتی ہے۔
آج جاپانی ین نے اپنی تمام بڑی حریف کرنسیوں کے مقابلے میں شاندار کارکردگی کا مظاہرہ کرتے ہوئے کئی ماہ کی بلند ترین سطح کو چھو لیا ہے۔ جبکہ اس کے خلاف امریکی ڈالر یعنی USDJPY رواں سال کے کم ترین حصوں تک آ چکا ہے۔
بٹ کوائن 79,000 ڈالر کی حد کے قریب ٹریڈ کر رہا ہے جبکہ مارکیٹ میں کیپیٹل روٹیشن (capital rotation) جاری ہے۔
چین کی وزارتِ خزانہ کی جانب سے تقریباً 54 ارب ڈالر، یعنی لگ بھگ 360 ارب یوآن، کے بڑے Capital Injection نے اسی لیے عالمی سرمایہ کاروں کی توجہ حاصل کی ہے۔
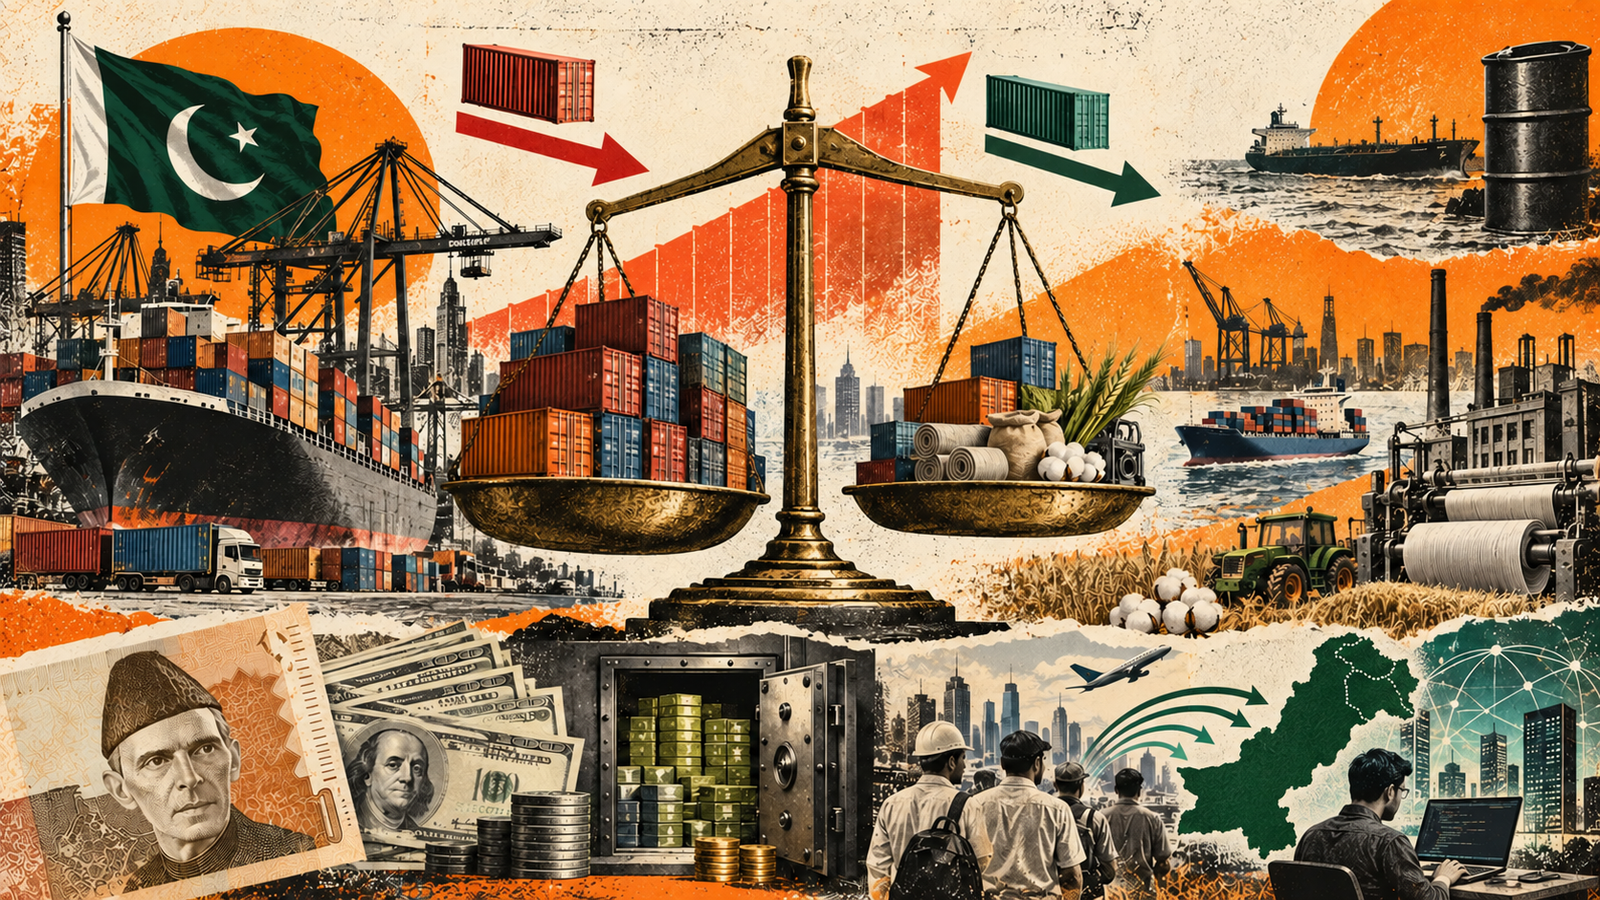
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔
برطانیہ کی Bond Market میں دباؤ بدھ کو مزید بڑھ گیا، جہاں 10 سالہ UK Gilt Yield 5.268 فیصد تک پہنچ گئی۔ یہ جون 2008 کے بعد بلند ترین سطح ہے۔
ریزرو بینک آف نیوزی لینڈ نے اپنیMonetary Policy میٹنگ کے بعد شرح سود میں 25 بنیادی پوائنتس کا اضافہ کرتے ہوئے اسے 2.50 فیصد سے بڑھا کر 2.75 فیصد کر دیا ہے
امریکی ڈالر میں کچھ کمزوری کی وجہ سےآج لندن سیشن کے دوران EUR/USD میں محدود تیزی رہی، لیکن ابھی بھی Fed اور ECB کی monetary policy expectations کے درمیان فرق کی وجہسے pair کی مجموعی direction متاثر ہو رہی ہے۔ آنے والے یورپی معاشی ڈیٹا میں بہتری یورو کو support فراہم کر سکتی ہے، اس کے برعکس اگر امریکی data بہتری دکھاتے ہیں تو dollar کی demand دوبارہ بڑھ سکتی ہے۔ دوسری طرف U.S. Treasury yields اور German Bund yields کے درمیان spread کا فرق بھی EUR/USD کے لیے نہایت اہم ہے۔ موجودہ price action کے حالات دیکھتے ہووے traders ابھی کسی واضح ڈائریکشن کے لیے macro signals کا انتظار کر رہے ہیں، اس لیے London session میں ہونے والی initial move کو final trend سمجھنا قبل از وقت ہوگا۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں