یہ مضمون سیشن کے آغاز میں مؤثر کرنسی جوڑوں کی شناخت، اہم خبر‑بنیاد ٹریڈنگ پلان اور رسک مینجمنٹ کے عملی نکات پیش کرتا ہے۔
"audusd rises above 0 6500 as australian cpi raised 1 0 percent in first quarter" کے لیے 1156 نتائج۔
یہ مضمون سیشن کے آغاز میں مؤثر کرنسی جوڑوں کی شناخت، اہم خبر‑بنیاد ٹریڈنگ پلان اور رسک مینجمنٹ کے عملی نکات پیش کرتا ہے۔
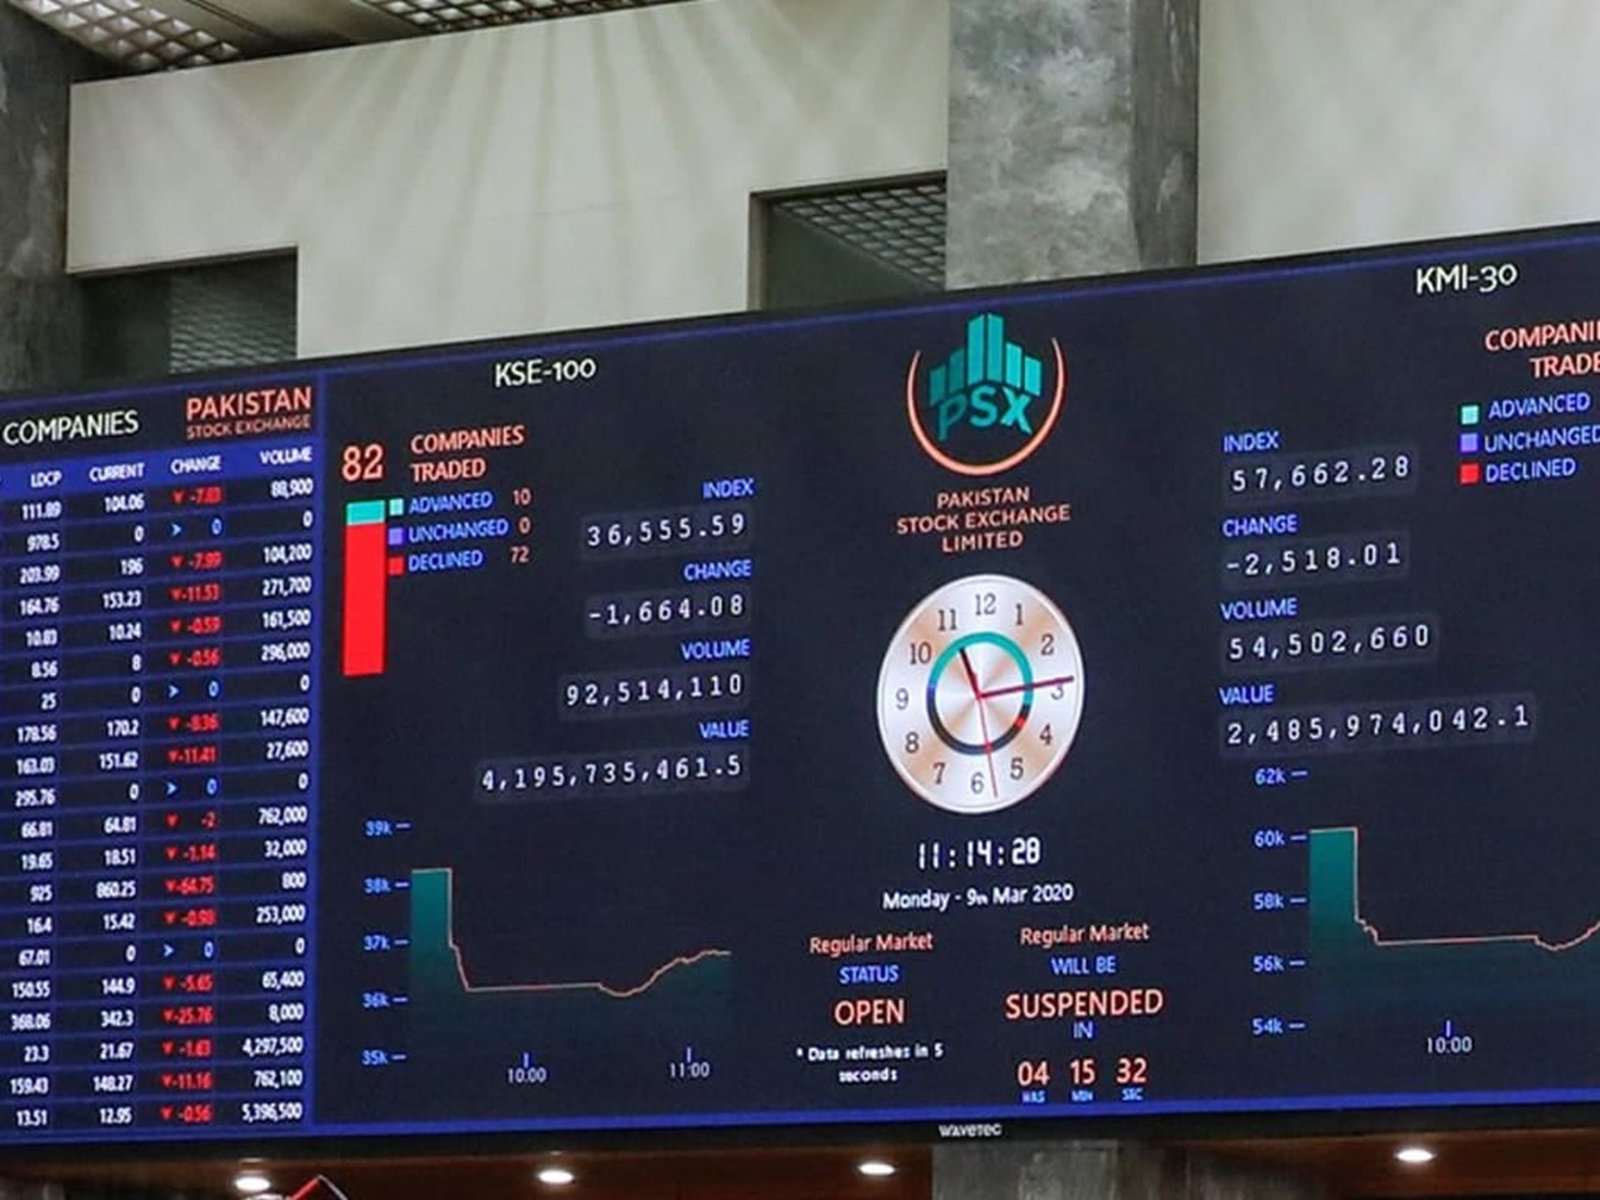
پاکستان کی معاشی بحالی کا عمل تیز تر ہو گیا ہے جہاں 11.10 فیصد افراطِ زر اور 11.50 فیصد پالیسی ریٹ کے ساتھ حقیقی شرح سود مثبت زون میں ہے۔ ترسیلاتِ زر اور آئی ایم ایف پروگرام کی بدولت روپیہ 276.96 پر مستحکم ہے جبکہ کے ایس ای 100 انڈیکس 170,765 کی نئی بلندیوں کو چھو رہا ہے۔
یہ مضمون US ٹریژری ییلڈز، فیڈ کی شرح سود کی مارکیٹ توقعات اور کریڈٹ سپریڈز کے بنیادی اصولوں کو واضح کرتا ہے اور بانڈ سرمایہ کاروں کے لیے عملی مثالیں پیش کرتا ہے۔
ڈالر انڈیکس (DXY) اور امریکی 10 سالہ ٹریژری ییلڈز کا باہمی تعلق، فیڈرل ریزرو کی پالیسیاں اور اسٹاک، سونا اور ابھرتی ہوئی معیشتوں پر ان کے مالیاتی اثرات کا تفصیلی تعلیمی جائزہ۔
EUR/USD 1.1350 کی اہم حمایتی سطح پر بائرز کے دوبارہ ابھرنے کے بعد 1.1380 کے قریب مستحکم ہو رہا ہے۔ DXY میں معمولی کمی نے یورو کو کچھ ریلیف فراہم کی ہے، لیکن 1.1450-1.1480 کی مضبوط مزاحمتی سطح کو توڑنے کے لیے ٹھوس بنیادی محرکات کی ضرورت ہوگی۔ مرکزی بینکوں کی پالیسی میں فرق اور اقتصادی اعداد و شمار آئندہ رجحان کا تعین کریں گے۔
جمعہ، 25 ستمبر کو 07:04 UTC پر STOXX 600 تقریباً 0.7 فیصد بڑھ کر 640.66 پوائنٹس پر تھا؛ یہ ابتدائی سیشن کی ریڈنگ ہے، دن کی اختتامی قیمت نہیں۔ Brent جمعرات کے 106.60 ڈالر کے تصفیے کے مقابلے میں جمعہ کی ایشیائی تجارت میں تقریباً 105.50 ڈالر رہا؛ کمی کے باوجود توانائی کی لاگت اب بھی بلند ہے۔ سفری اور تفریحی شعبہ تقریباً 1.2 فیصد بڑھا، Ryanair اور Lufthansa میں 2 فیصد سے زیادہ تیزی آئی، جبکہ توانائی کے حصص تقریباً 0.7 فیصد نیچے رہے۔ جرمنی کا DAX تقریباً 0.6 فیصد اوپر تھا، مگر اکتوبر کے لیے صارف اعتماد کا اشاریہ منفی 30.6 پر آگیا؛ ستمبر کی نظرثانی شدہ ریڈنگ منفی 26.8 تھی۔ امریکی Bond Yields جمعہ کو بلند سطحوں سے کچھ نیچے آئے، لیکن مشرق وسطیٰ اور مہنگائی کے خطرات برقرار ہیں؛ بحالی کا تسلسل تیل، بانڈز اور خریداری کی وسعت سے جانچا جائے گا۔ ابتدائی تیزی کو پائیدار رجحان سمجھنے کے لیے مزید تجارتی تصدیق درکار ہے۔
عالمی سرکاری بانڈ مارکیٹ میں امریکی ٹریژری کی قیادت میں 'اسٹیپننگ' کا رجحان مزید گہرا ہو گیا ہے۔ US 10Y ییلڈ 5.162% تک بڑھ گئی ہے جبکہ US 2Y ییلڈ میں کمی آئی ہے، جو مستقبل میں مضبوط معاشی نمو اور افراط زر کی توقعات میں اضافے کی عکاسی کرتا ہے۔ یہ پیش رفت فیڈرل ریزرو کی مستقبل کی پالیسی کے بارے میں مارکیٹ کی توقعات کو بھی متاثر کر رہی ہے۔
فیڈرل ریزرو کے حالیہ FOMC اجلاس کے بعد 'ڈاٹ پلاٹ' میں شرح سود کی پیش گوئی میں نمایاں اضافے نے عالمی مالیاتی منڈیوں میں 'گروتھ اسکیئر' کو گہرا کر دیا ہے۔ امریکی 10 سالہ ٹریژری ییلڈ 5.162% کی 2007 کے بعد کی بلند ترین سطح پر پہنچ گئی ہے، جبکہ ڈالر مستحکم ہے اور ابھرتی ہوئی معیشتوں پر سرمائے کے اخراج کا دباؤ بڑھ رہا ہے۔ چیئرمین پاول کے بیانات نے 'بلند شرح سود طویل عرصے تک' کے بیانیے کو مزید تقویت دی ہے۔
عالمی مالیاتی منڈیاں ایک 'رسک-آن' ماحول میں مزید مستحکم ہو رہی ہیں، جس کی بنیادی وجہ امریکی افراط زر (US CPI) میں مسلسل کمی اور مرکزی بینکوں کی جانب سے شرح سود میں کمی کے بڑھتے ہوئے امکانات ہیں۔ ڈالر (DXY) پر دباؤ بڑھ رہا ہے جبکہ کیری ٹریڈز (carry trades) میں اضافہ دیکھا جا رہا ہے، جس سے عالمی ایکویٹی مارکیٹوں کو تقویت مل رہی ہے۔
اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی آئندہ میٹنگ میں پالیسی ریٹ میں 100 بیسس پوائنٹس کی کمی کر سکتی ہے۔ اگست میں افراط زر 11.10% پر آ گیا ہے، جو موجودہ پالیسی ریٹ 11.50% سے کم ہے، جس سے حقیقی شرح سود مثبت ہو گئی ہے۔ یہ صورتحال معاشی سرگرمیوں کو سہارا دینے کے لیے شرح سود میں کمی کی راہ ہموار کرتی ہے۔
پاکستان کی معیشت میں آئی ایم ایف پروگرام کے تحت اصلاحات اور متوازن بیرونی کھاتوں کے باعث استحکام آ رہا ہے۔ افراطِ زر میں کمی کے بعد مرکزی بینک کی طرف سے شرح سود میں مزید نرمی کے امکانات روشن ہو گئے ہیں۔
چینی صدر شی جن پنگ کے دورہ واشنگٹن US China Summit کے دوران جو اہم سفارتی پیش رفت سامنے آئی اور اسکے بعد جاری کئے جانیوالے بیانات نے عالمی معیشت کا رخ بدلنے کی صلاحیت کو اجاگر کیا ہے
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں