کرپٹو کرنسی کی دنیا میں سکیورٹی کے مسائل ہمیشہ سے ایک بڑا چیلنج رہے ہیں۔ گذشتہ چوبیس گھنٹوں کے دوران Liquid Network exploit نے پوری مارکیٹ کو ہلا کر رکھ دیاہے
"rba minutes released which caused positive rally in audusd" کے لیے 551 نتائج۔
کرپٹو کرنسی کی دنیا میں سکیورٹی کے مسائل ہمیشہ سے ایک بڑا چیلنج رہے ہیں۔ گذشتہ چوبیس گھنٹوں کے دوران Liquid Network exploit نے پوری مارکیٹ کو ہلا کر رکھ دیاہے
عالمی سونے کی قیمت (XAU/USD) $4,400 کی نفسیاتی سطح پر استحکام دکھا رہی ہے، جبکہ DXY میں معمولی کمی نے اسے کچھ ریلیف فراہم کیا ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں، جس سے 'bearish trend continuation' کے ساتھ 'range-bound consolidation' کا رجحان غالب ہے۔
USD/JPY میں Selling Pressure برقرار ہے۔ BoJ کی Rate Hike Expectations سے Japanese Yen مضبوط ہو رہا ہے۔ Carry Trade Unwinding بھی Yen کو Support دے رہی ہے۔ 160.00 کے قریب Japanese Intervention Risk اہم ہے۔ دوسری طرف مضبوط US Jobs Data اوDollar Fed Rate Expectations کو Support دے رہی ہیں۔ US CPI Data اگلی بڑی Market Move کے لیے اہم ہوگا۔ 155.00 اہم Support ہے، جبکہ 157.50 Key Resistance ہے۔ 155.00 کے نیچے Pair 154.00 اور 153.50 کی طرف جا سکتا ہے۔ 157.50 کے اوپر Breakout کی صورت میں 159.00 اور 160.00 کی طرف Recovery ممکن ہے۔ مجموعی طور پر USD/JPY کا Short Term Bias Cautiously Bearish ہے۔
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
پاکستان اسٹاک ایکسچینج کا KSE-100 انڈیکس 174,600 کی اہم سپورٹ سطح سے اوپر برقرار رہنے میں کامیاب رہا، جس نے پچھلی بیئرش تھیسس کو غلط ثابت کر دیا ہے۔ یہ مارکیٹ میں استحکام کی کوششوں کی نشاندہی کرتا ہے، تاہم، پائیدار رجحان کے لیے وسیع تر شرکت کی ضرورت ہے۔
عالمی سونے کی قیمت (XAU/USD) $4,420 کی اہم سپورٹ سطح کے قریب مستحکم ہے، جبکہ DXY میں معمولی کمی نے قلیل مدتی ریلیف فراہم کی ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔
KSE-100 انڈیکس نے 174,600 کی اہم سپورٹ سطح سے نیچے گرنے کے بعد ایک مثبت ریکوری کا مظاہرہ کیا ہے، جو مارکیٹ میں استحکام کی کوششوں کی نشاندہی کرتا ہے۔ تاہم، انڈیکس اب بھی اپنی اوپننگ سے نیچے ہے، اور وسیع تر مارکیٹ کی شرکت کے بغیر پائیدار رجحان کی تصدیق مشکل ہے۔
عالمی سونے کی قیمت (XAU/USD) $4,420 کی نفسیاتی سپورٹ کے قریب استحکام دکھا رہی ہے، جبکہ DXY میں معمولی کمی نے قلیل مدتی ریلیف فراہم کی ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں، جس سے 'bearish trend continuation' کا رجحان غالب ہے۔
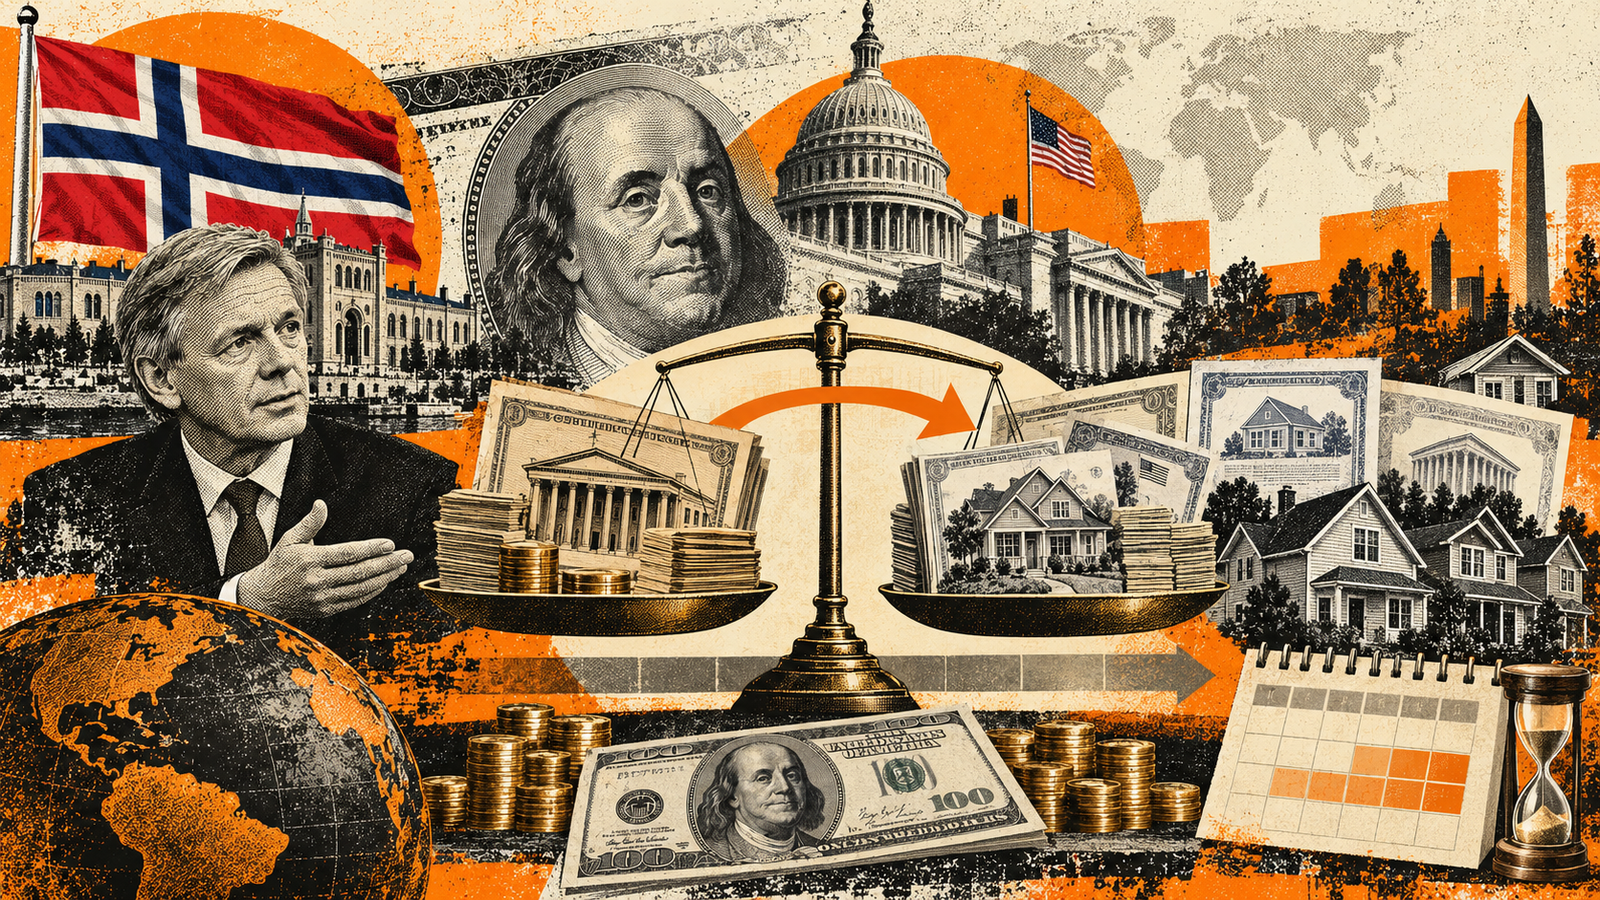
بنیادی سفارش: نارجس بینک انویسٹمنٹ مینجمنٹ (NBIM) نے اپنے بانڈ اشاریے میں سرکاری بانڈز کا وزن 70 فیصد سے کم کر کے 50 فیصد کرنے کی باضابطہ تجویز دی ہے۔ امریکی ٹریژریز پر اثر: نئی ساخت نافذ ہونے کی صورت میں امریکی سرکاری قرض میں فنڈ کی ہولڈنگز میں اندازاً 80 ارب ڈالر کی کمی بن سکتی ہے۔ وزن میں ردوبدل: بینچ مارک میں امریکی سرکاری قرض کا حصہ 34.1 فیصد سے کم ہو کر 21.9 فیصد رہ جائے گا، تاہم مجموعی امریکی ڈالر اثاثوں کا وزن 52.5 فیصد کے قریب مستحکم رہے گا۔ نفاذ کا ٹائم فریم: یہ فوری فروخت نہیں ہے؛ قانون سازوں کی منظوری کی صورت میں بھی اس پالیسی پر عملی عمل درآمد 2027 کے وسط سے پہلے متوقع نہیں۔ حکمتِ عملی کا اصل رخ: یہ پیش رفت امریکی ڈالر سے انخلا نہیں، بلکہ امریکی سرکاری بانڈز سے سرمایہ نکال کر نسبتاً زیادہ منافع بخش مارگیج بیکڈ سیکیورٹیز اور دیگر امریکی کارپوریٹ قرضوں میں منتقل کرنے کی اندرونی ری بیلنسنگ ہے۔
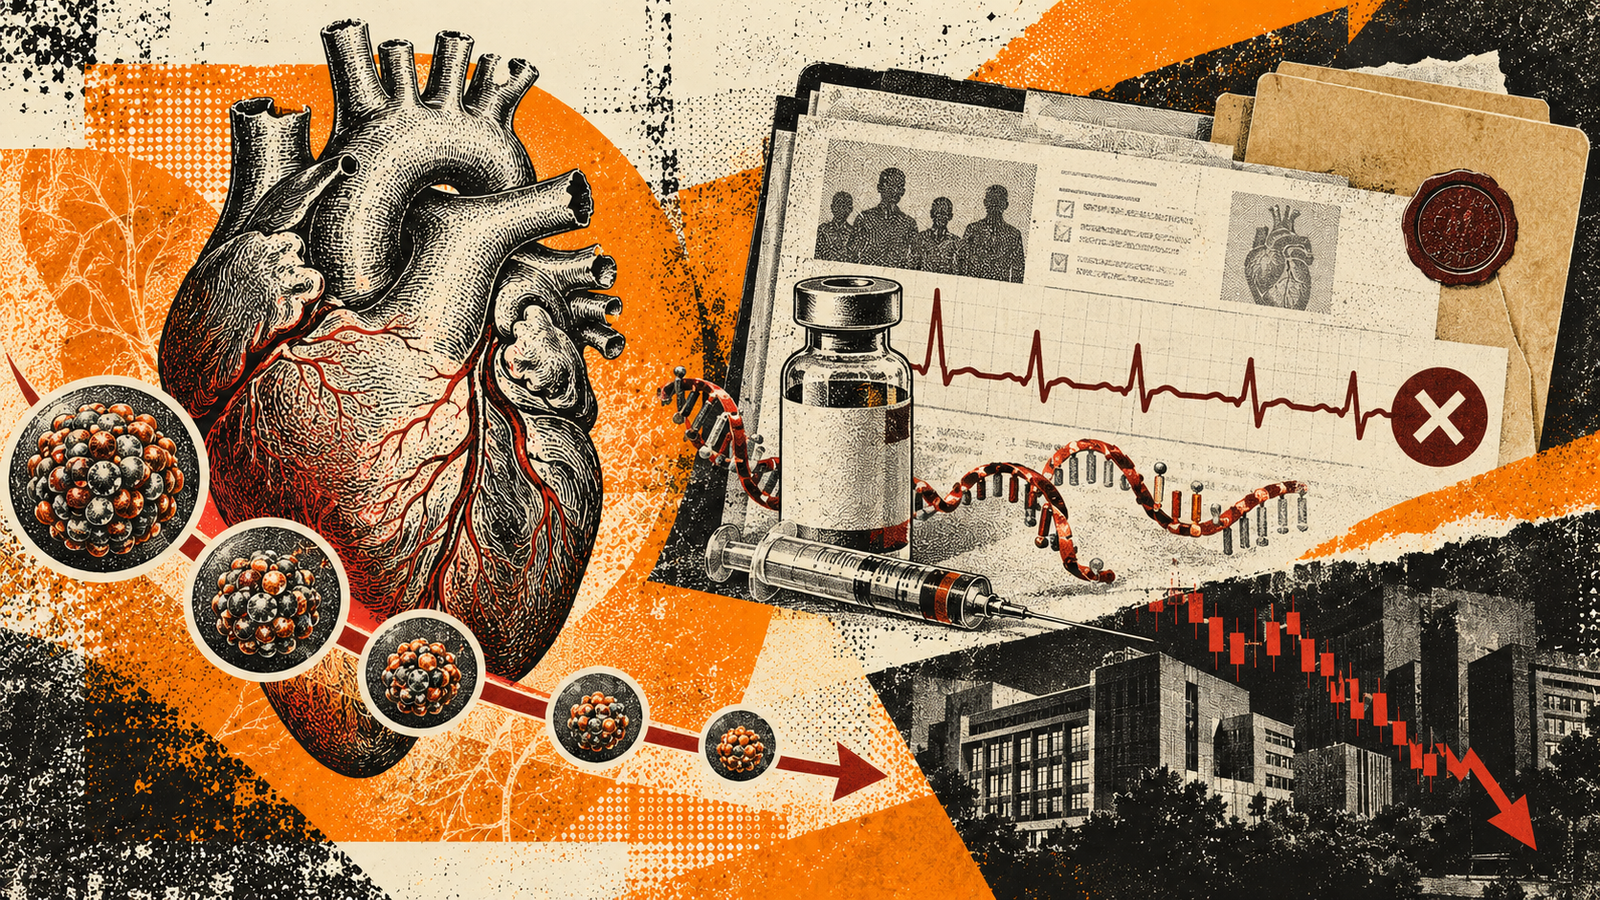
Novartis اور Ionis کی پیلکارسن (Pelacarsen) نامی تجرباتی دوا بڑے تیسرے مرحلے کے کلینیکل ٹرائل میں قلبی واقعات کم کرنے کا بنیادی ہدف حاصل نہیں کر سکی۔ دوا نے Lp(a) کی سطح واضح طور پر کم کی، مگر اس حیاتیاتی بہتری سے دل کے دورے، فالج، قلبی موت یا فوری خون رسانی کے طریقۂ علاج کی ضرورت میں مطلوبہ کمی ثابت نہیں ہوئی۔ خبر کے بعد Ionis کے حصص تقریباً 12 فیصد اور اسی شعبے میں دوا تیار کرنے والی Amgen کے حصص تقریباً 5 فیصد نیچے آئے۔ مکمل مطالعہ ابھی شائع نہیں ہوا اور تفصیلی نتائج ایک آئندہ طبی کانفرنس میں پیش کیے جائیں گے، اس لیے ناکامی کی مکمل سائنسی تشریح ابھی باقی ہے۔ اب سب سے اہم سوال یہ ہے کہ pelacarsen کی ناکامی صرف اس مخصوص دوا سے متعلق ہے یا Lp(a) کو نشانہ بنانے والی دوسری زیرِ تیاری ادویات کے لیے بھی خطرے کا اشارہ ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں