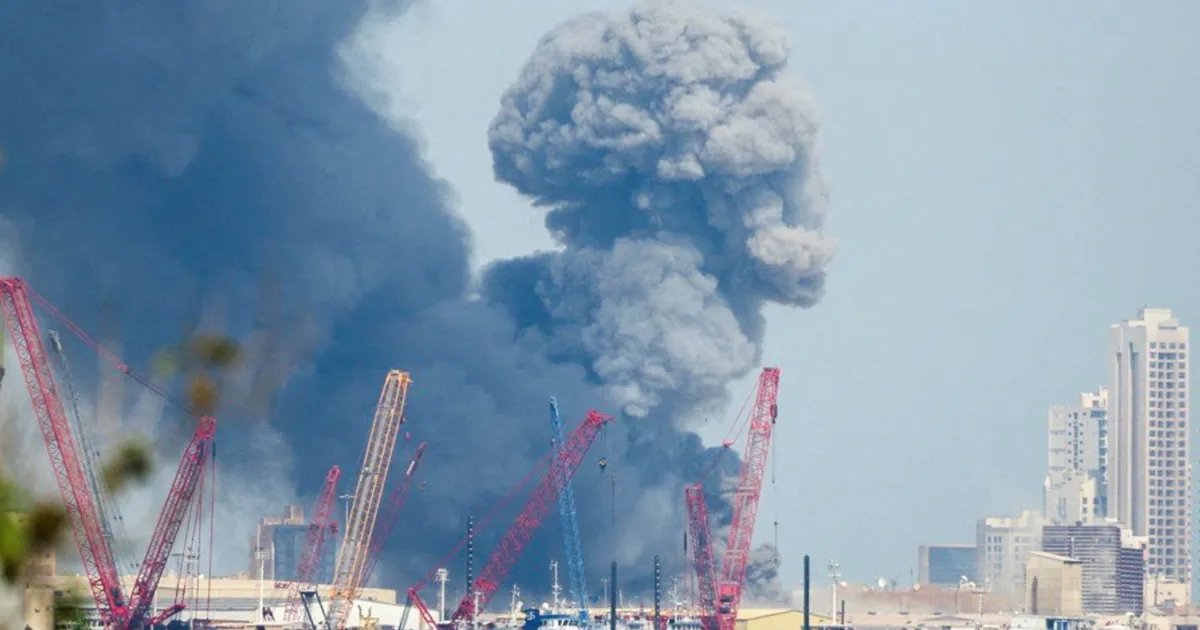
عالمی مارکیٹس میں جب بھی جغرافیائی سیاسی ( تنازعات شدت اختیار کرتے ہیں، تو اس کے براہ راست اثرات توانائی کے شعبے اور کموڈیٹیز کی قیمتوں پر پڑتے ہیں۔ موجودہ تناظر میں، US Iran conflict نے سرمایہ کاروں اور پالیسی سازوں کی توجہ اپنی طرف مبذول کر لی ہے۔
"canadian cpi report released which strenghtgens canadian dollar and wti oil" کے لیے 826 نتائج۔
عالمی مارکیٹس میں جب بھی جغرافیائی سیاسی ( تنازعات شدت اختیار کرتے ہیں، تو اس کے براہ راست اثرات توانائی کے شعبے اور کموڈیٹیز کی قیمتوں پر پڑتے ہیں۔ موجودہ تناظر میں، US Iran conflict نے سرمایہ کاروں اور پالیسی سازوں کی توجہ اپنی طرف مبذول کر لی ہے۔
ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔
FAO کا عالمی غذائی قیمت اشاریہ اگست میں 1.9 فیصد بڑھ کر 133.3 پوائنٹس ہوگیا، جو نومبر 2022 کے بعد بلند ترین سطح ہے۔ تمام پانچ بڑی غذائی اقسام کی قیمتیں بڑھیں، جبکہ چینی کا اشاریہ ایک ماہ میں 11.9 فیصد بڑھا۔ عالمی اناج قیمتیں 2.2 فیصد بڑھیں اور FAO نے 2026 کی عالمی اناج پیداوار کا تخمینہ بھی کم کر دیا ہے۔ موسمی خطرات، بحیرہ اسود میں رسدی رکاوٹیں اور ایران سے جڑے تنازع کے باعث زرعی خام مال اور کھاد کی ترسیل پر دباؤ اہم محرکات میں شامل ہیں۔ اب اصل سوال یہ ہے کہ یہ اضافہ چند ماہ کی رسدی بے ترتیبی تک محدود رہتا ہے یا عالمی افراطِ زر میں دوبارہ پائیدار غذائی دباؤ پیدا کرتا ہے۔
پی ایل ایل نے واضح کیا ہے کہ اگر ۶.۷۵ ارب روپے کے بقایا جات جلد ادا نہ کیے گئے، تو ری گیسیفائیڈ لیکویفائیڈ نیچرل گیس (RLNG) کی سپلائی کو کم یا معطل کیا جا سکتا ہے۔
پاکستان اسٹاک ایکسچینج (PSX) میں کاروباری ہفتے کے آخری دن کے ابتدائی سیشن کے دوران فروخت کا دباؤ دیکھا گیا، جس کی بنیادی وجہ PSX اور عالمی سطح پر جاری اقتصادی تبدیلیاں ہیں
USD/JPY پر فروخت کا دباؤ برقرار ہے کیونکہ Japanese Yen مضبوط ہو رہا ہے۔ Bank of Japan کی Rate Hike توقعات ین کو Support دے رہی ہیں، جبکہ US Dollar کو Federal Reserve کی Policy Expectations سے دباؤ کا سامنا ہے۔ ٹیکنیکل طور پر 155.00 اہم Support ہے۔ اس کے نیچے Break ہونے پر 154.00 اور 152.00 کی طرف کمی کا امکان ہے۔ اوپر کی جانب 156.00، 157.00 اور 158.00 اہم Resistance Levels ہیں۔ US Jobs Data اور مرکزی بینکوں کی Pair Policyکی اگلی Movement کے لیے اہم رہیں گی۔
معاشی دنیا میں اس وقت ہلچل مچ گئی جب European Stock Markets اور بانڈز میں ایک شاندار تیزی دیکھنے میں آئی۔ سرمایہ کاروں کی تمام تر توجہ اب جمعہ کو آنے والے اہم US Nonfarm Payroll اور مرکزی بینک کے عہدیداروں کے بیانات پر مرکوز ہے
گزشتہ روز کے سیشن میں تقریباً ایک فیصد کی گراوٹ کے بعد KSE100 انڈیکس نے جمعرات کی صبح زبردست واپسی کی۔ کاروبار کے ابتدائی منٹوں میں انڈیکس 950 سے زائد پوائنٹس اوپر چلا گیا اور 175734.10 کی سطح تک پہنچ گیا۔
1.1600EUR/USD کے قریب ٹریڈ کر رہا ہے۔ امریکی ڈالر کی مضبوطی اور Fed Rate Expectations یورو کی اوپر جانے کی گنجائش کو محدود کر رہی ہیں۔ Eurozone Inflation یورو کو کچھ سپورٹ دے رہی ہے۔ اگر EUR/USD 1.1600 کے اوپر برقرار رہتا ہے تو 1.1635، 1.1680P اورLevels 1.1700 کی طرف بڑھ سکتاہے۔ دوسری طرف، 1.1575 کے نیچے بریک سے 1.1535 اور 1.1500 کی طرف دباؤ بڑھ سکتا ہے۔ US NFP رپورٹ Pair کی اگلی سمت کے لیے اہم ہوگی۔
جنگ صرف میدانِ جنگ کو نہیں ہلاتی بلکہ اس کے اثرات دنیا کی معیشت، تیل کی قیمتوں اور فنانشل مارکیٹس تک پہنچتے ہیں۔ US Iran War نے بھی عالمی سرمایہ کاروں کے سامنے ایک بڑا سوال کھڑا کر دیا ہے
ریزرو بینک آف نیوزی لینڈ نے اپنیMonetary Policy میٹنگ کے بعد شرح سود میں 25 بنیادی پوائنتس کا اضافہ کرتے ہوئے اسے 2.50 فیصد سے بڑھا کر 2.75 فیصد کر دیا ہے
تبدیلی صرف چین کی مانیٹری پالیسی کا ایک اشارہ نہیں بلکہ US Dollar اور Chinese Yuan کے درمیان طاقت کے توازن، چینی برآمدات اور عالمی کرنسی مارکیٹ کے لیے بھی اہم پیغام رکھتی ہے
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں