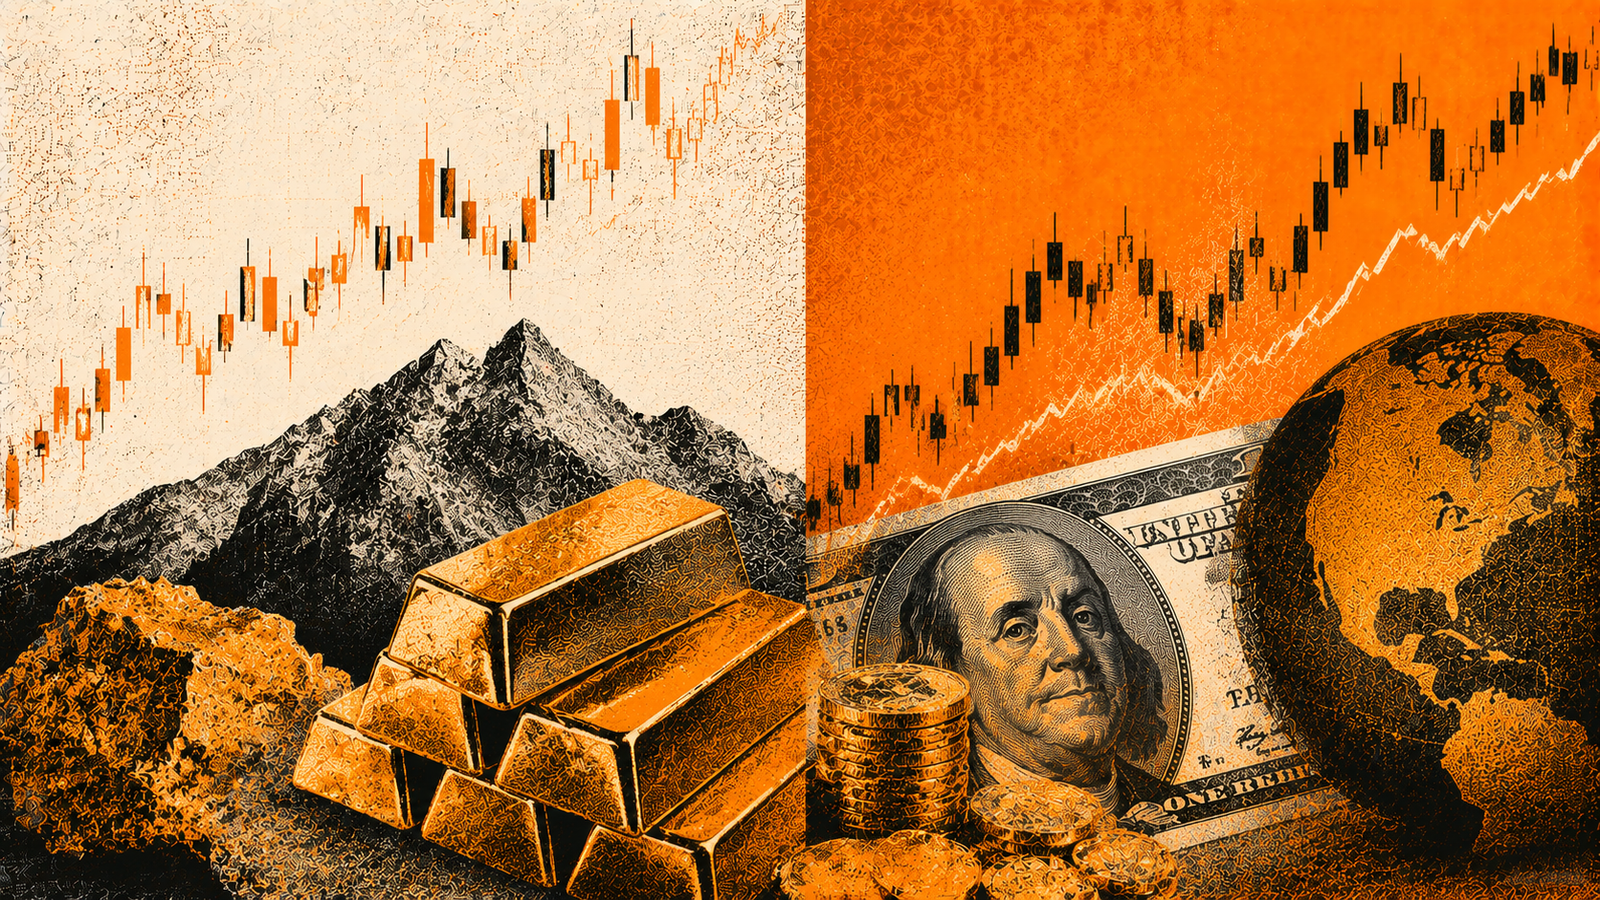
سنہری دھات پر مندی کا راج: فیڈرل ریزرو کے فیصلوں اور افراط زر نے گولڈ کو جکڑ لیا
فیڈرل ریزرو کی سخت مانیٹری پالیسی کی توقعات اور مشرق وسطیٰ میں تیل کی قیمتوں میں اضافے نے سونے کی چال کو سست کر دیا ہے
"usd steady as ecb hawkish tone counters us iran uncertainty" کے لیے 1078 نتائج۔
فیڈرل ریزرو کی سخت مانیٹری پالیسی کی توقعات اور مشرق وسطیٰ میں تیل کی قیمتوں میں اضافے نے سونے کی چال کو سست کر دیا ہے
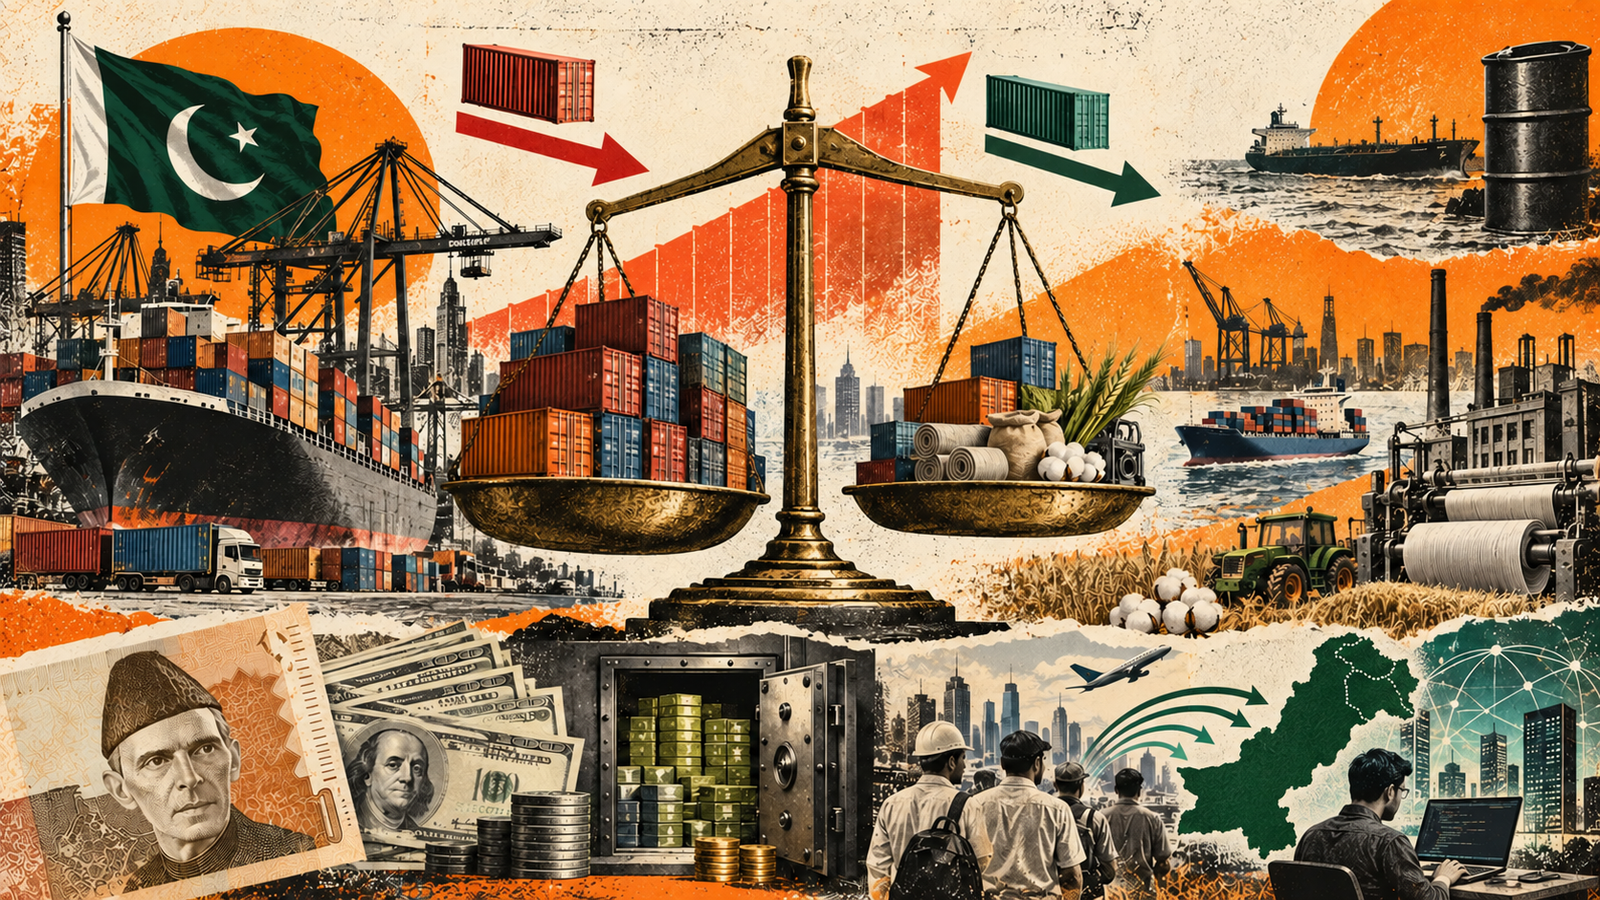
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
عالمی سونے کی قیمت (XAU/USD) $4,420 کی نفسیاتی سپورٹ کے قریب استحکام دکھا رہی ہے، جبکہ DXY میں معمولی کمی نے قلیل مدتی ریلیف فراہم کی ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں، جس سے 'bearish trend continuation' کا رجحان غالب ہے۔
عالمی سونے کی قیمت (XAU/USD) اپنی 'bearish trend continuation' کو برقرار رکھے ہوئے ہے، جو $4,454.99 کی سابقہ سپورٹ سطح کے نیچے ایک مستحکم 'daily close' کے بعد مزید مضبوط ہوئی ہے۔ DXY کی مسلسل مضبوطی سونے پر دباؤ ڈال رہی ہے، جبکہ امریکی ٹریژری ییلڈز میں اضافہ 'non-yielding' سونے کی کشش کو کم کر رہا ہے۔
امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن کی طرف سے ایکسچینج ٹریڈڈ فنڈز کی ایک وسیع قسم کو Novel ETFs کا لیبل دینے کی تجویز پر شدید بحث چھڑ گئی ہے۔
آج جاری ہونیوالی US ADP Employment Report نے امریکی Labor Market کی رفتار کے حوالے سے سرمایہ کاروں اور عالمی مارکیٹس کی توجہ حاصل کی ہے۔
عالمی سونے کی قیمت (XAU/USD) اپنی 'bearish trend continuation' کو برقرار رکھے ہوئے ہے، جو $4,454.99 کی سابقہ سپورٹ سطح کے نیچے ایک مستحکم 'daily close' کے بعد مزید مضبوط ہوئی ہے۔ DXY کی مسلسل مضبوطی سونے پر دباؤ برقرار رکھے ہوئے ہے، جبکہ مقامی مارکیٹ میں بھی قیمتوں میں کمی دیکھی جا رہی ہے۔
اگست میں COMEX Gold میں تقریباً 9.4 فیصد اضافہ ہوا جو بلاشبہ عمدہ ماہانہ کارکردگی ہے، لیکن آخری سیشن میں spot price دباؤ کا شکار رہی۔ September Fed rate hike کی market-implied probability تقریباً 64 فیصد تک پہنچ گئی، جبکہ 10-year Treasury yield بڑھ کر 4.764 فیصد پر ریکارڈ ہوئی۔ مشرق وسطیٰ میں U.S.-Iran کشیدگی اور Brent crude کے $90 سے اوپر جانے کے باوجود سونے کی قیمتوں کا نہ بڑھنا واضح کرتا ہے کہ فی الوقت rates concerns نے safe-haven demand کو پیچھے چھوڑ دیا ہے۔ ستمبر کے دوران سونے (Gold) کی اگلی سمت کا فیصلہ محض geopolitical headlines پر نہیں بلکہ U.S. payrolls، inflation data، Treasury yields اور Fed expectations کا باہمی تعلق پر منحضر ہو گا۔
Brent Crude Oil کی قیمت کا دوبارہ 90 ڈالر فی بیرل کے قریب پہنچنا اب محض Energy Stocks کی کہانی نہیں رہی، بلکہ اس کے اثرات یورپ کی Bonds Market اور Monetary Policy کی توقعات تک پہنچ چکے ہیں۔
30 اگست کے رپورٹنگ ٹایم پر Bitcoin تقریباً $78,142 پر تھا، اگر ایک ہفتہ پہلے کے مقابلے میں موازنہ کریں تو یہ تقریباً ڈھائی فیصد اوپر بنتا ہے۔ U.S. spot-Bitcoin ETFs میں ہفتے کے دوران تقریباً $924.5 million کے net inflows آئے، جبکہ جمعہ کے روز $201.9 million کا outflow ریکارڈ ہوا۔ Ethereum ETFs کے پانچوں sessions مثبت رہے اور weekly net inflows تقریباً $815.7 million تھے، مگر اسی دوران ETH/BTC میں تقریباً 1.1 فیصد کی کمی ہوئی۔ Bitcoin dominance اس ہفتہ 59.37 فیصد سے 59.48 فیصد تک معمولی بڑھی، جس سے اشارہ ملتا ہے کہ market کی لیڈ اب بھی Bitcoin کے پاس ہے۔ Stablecoin capitalization تقریباً $304.6 billion رہی اور ہفتہ وار اضافہ صرف 0.48 فیصد تھا، Liquidity مددگار ہے، مگر مارکیٹ میں اس سے معتلق کوئی غیر معمولی سرگرمی نظر نہیں آ رہی۔ جمعہ کے دن hawkish Fed repricing کی وجہ سے yields، dollar اور crypto دباؤ کا شکار رھے، اب اگلے ہفتے کا labor data اس outlook کا اہم macro امتحان ہوگا۔
عالمی سونے کی قیمت (XAU/USD) $4,454.99 پر اپنی 'bearish trend continuation' کو برقرار رکھے ہوئے ہے، جو $4,584 کی سابقہ سپورٹ سطح کے نیچے ایک مستحکم 'daily close' کے بعد مزید مضبوط ہوئی ہے۔ $4,590 کی سطح اب ایک اہم مزاحمت کے طور پر کام کر رہی ہے، جبکہ DXY کی مضبوطی سونے پر دباؤ برقرار رکھے ہوئے ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں