نامور عالمی ریٹنگ ایجنسی موڈیز ریٹنگز (Moody’s Ratings) کے ایک تجزیے کے مطابق، پاکستان نے اس Hormuz Shock کو 2022 کے ہولناک تیل بحران کے مقابلے میں کہیں زیادہ بہتر طریقے سے برداشت کیا ہے۔
"us bonds yields decreased gold price gains" کے لیے 1009 نتائج۔
نامور عالمی ریٹنگ ایجنسی موڈیز ریٹنگز (Moody’s Ratings) کے ایک تجزیے کے مطابق، پاکستان نے اس Hormuz Shock کو 2022 کے ہولناک تیل بحران کے مقابلے میں کہیں زیادہ بہتر طریقے سے برداشت کیا ہے۔
موجودہ حالات میں UAE Energy Exports Security کا معاملہ صرف ایک علاقائی مسئلہ نہیں رہا، بلکہ یہ عالمی معیشت کی سمت کا تعین کرنے والا ایک بنیادی عنصر بن چکا ہے۔
پاکستان اسٹاک ایکسچینج میں آج اختتامی سیشن کے دوران شدید مندی دیکھنے میں آئی، جہاں سرمایہ کاروں کی جانب سے منافع کی وصولی اور فروخت کے دباؤ کی وجہ سے PSX KSE100 Index میں تقریباً 1 فیصد کی گراوٹ ریکارڈ کی گئی۔
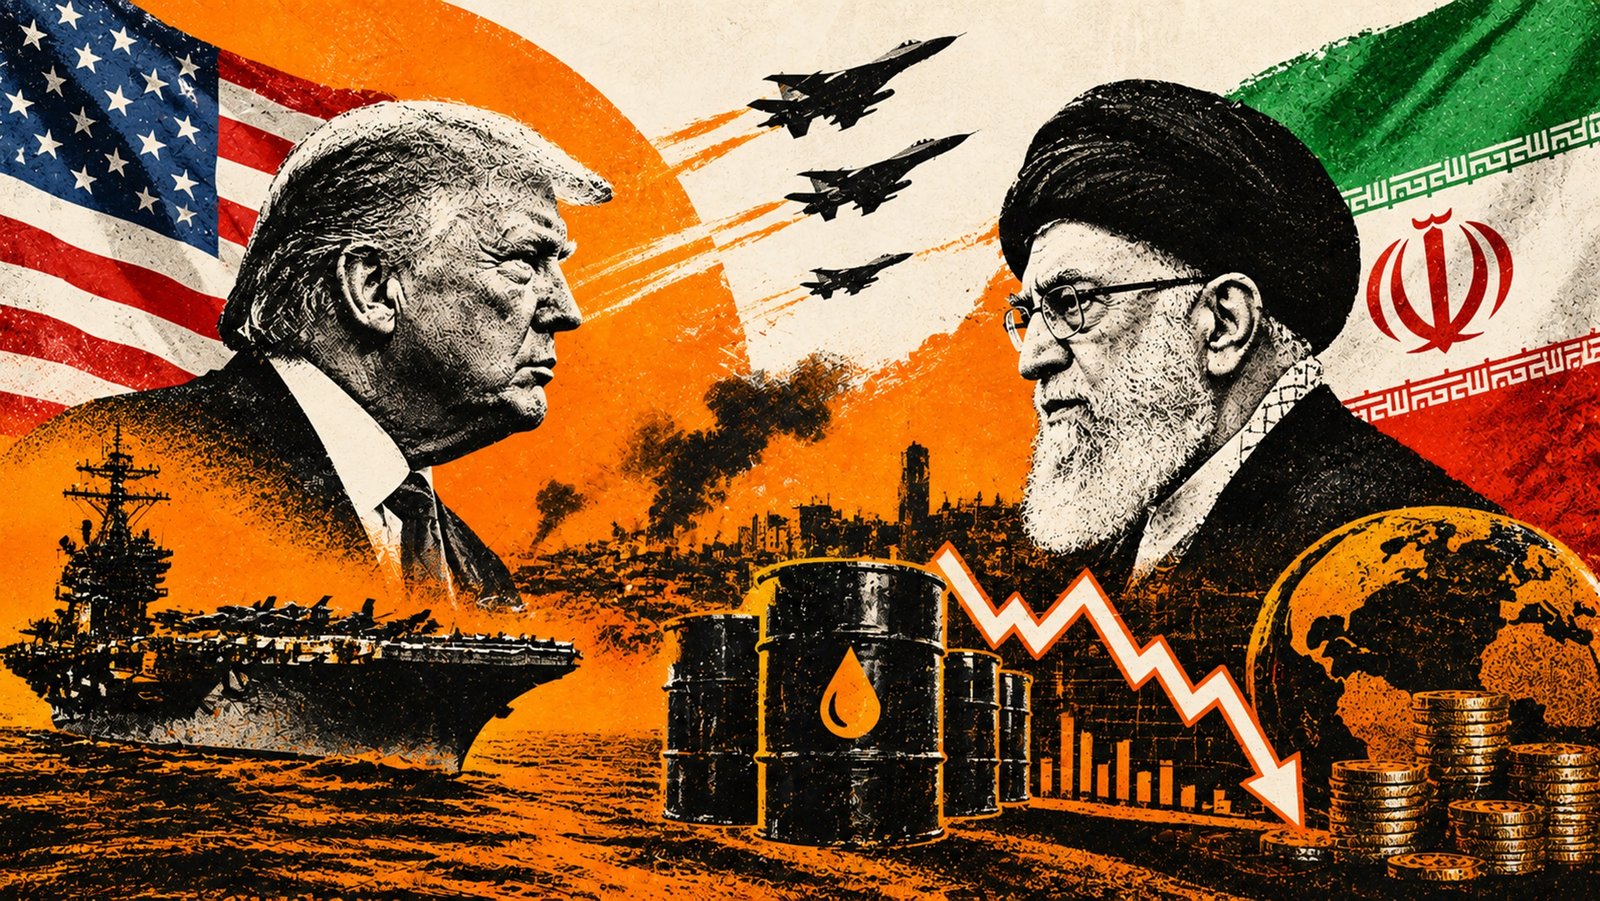
عالمی مارکیٹس میں جب بھی جغرافیائی سیاسی ( تنازعات شدت اختیار کرتے ہیں، تو اس کے براہ راست اثرات توانائی کے شعبے اور کموڈیٹیز کی قیمتوں پر پڑتے ہیں۔ موجودہ تناظر میں، US Iran conflict نے سرمایہ کاروں اور پالیسی سازوں کی توجہ اپنی طرف مبذول کر لی ہے۔
چین کی وزارتِ خزانہ کی جانب سے تقریباً 54 ارب ڈالر، یعنی لگ بھگ 360 ارب یوآن، کے بڑے Capital Injection نے اسی لیے عالمی سرمایہ کاروں کی توجہ حاصل کی ہے۔
عالمی سونے کی قیمت (XAU/USD) $4,400 کی نفسیاتی سطح پر استحکام دکھا رہی ہے، جبکہ DXY میں معمولی کمی نے اسے کچھ ریلیف فراہم کیا ہے۔ تاہم، امریکی ٹریژری ییلڈز میں اضافہ اور فیڈرل ریزرو کی سخت مانیٹری پالیسی کے امکانات سونے پر دباؤ برقرار رکھے ہوئے ہیں، جس سے 'bearish trend continuation' کے ساتھ 'range-bound consolidation' کا رجحان غالب ہے۔
پاکستانی روپے (PKR) انٹربینک مارکیٹ میں امریکی ڈالر (USD) کے مقابلے میں اپنی گراوٹ جاری رکھے ہوئے ہے، آج 277.62 پر ٹریڈ کر رہا ہے۔ درآمدی ادائیگیوں کا دباؤ اور عالمی ڈالر کی مضبوطی اس رجحان کے اہم محرکات ہیں۔
خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔
یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔
کرپٹو مارکیٹ میں Bitcoin اور Ethereum نے گزشتہ 24 گھنٹوں میں معمولی ریکوری کی کوشش کی، لیکن اہم مزاحمتی سطحوں کو توڑنے میں ناکامی کے باعث یہ رجحان کمزور پڑتا دکھائی دے رہا ہے۔ ڈیریویٹوز مارکیٹ میں محتاط پوزیشننگ اور میکرو اکنامک دباؤ برقرار ہے۔
پاکستانی روپے (PKR) امریکی ڈالر (USD) کے مقابلے میں انٹربینک مارکیٹ میں اپنی قدر میں مزید کمی کا شکار ہے، جو 277.60 پر ٹریڈ کر رہا ہے۔ درآمدی ادائیگیوں کا دباؤ اور عالمی سطح پر ڈالر کی مضبوطی اس گراوٹ کی بنیادی وجوہات ہیں۔
FAO کا عالمی غذائی قیمت اشاریہ اگست میں 1.9 فیصد بڑھ کر 133.3 پوائنٹس ہوگیا، جو نومبر 2022 کے بعد بلند ترین سطح ہے۔ تمام پانچ بڑی غذائی اقسام کی قیمتیں بڑھیں، جبکہ چینی کا اشاریہ ایک ماہ میں 11.9 فیصد بڑھا۔ عالمی اناج قیمتیں 2.2 فیصد بڑھیں اور FAO نے 2026 کی عالمی اناج پیداوار کا تخمینہ بھی کم کر دیا ہے۔ موسمی خطرات، بحیرہ اسود میں رسدی رکاوٹیں اور ایران سے جڑے تنازع کے باعث زرعی خام مال اور کھاد کی ترسیل پر دباؤ اہم محرکات میں شامل ہیں۔ اب اصل سوال یہ ہے کہ یہ اضافہ چند ماہ کی رسدی بے ترتیبی تک محدود رہتا ہے یا عالمی افراطِ زر میں دوبارہ پائیدار غذائی دباؤ پیدا کرتا ہے۔
اردو مارکیٹس اسسٹنٹ
لائیو مارکیٹ ڈیٹا کے ساتھ
تعلیمی معلومات — مالی مشورہ نہیں