Chart Pro 👤 لاگ ان (Login)
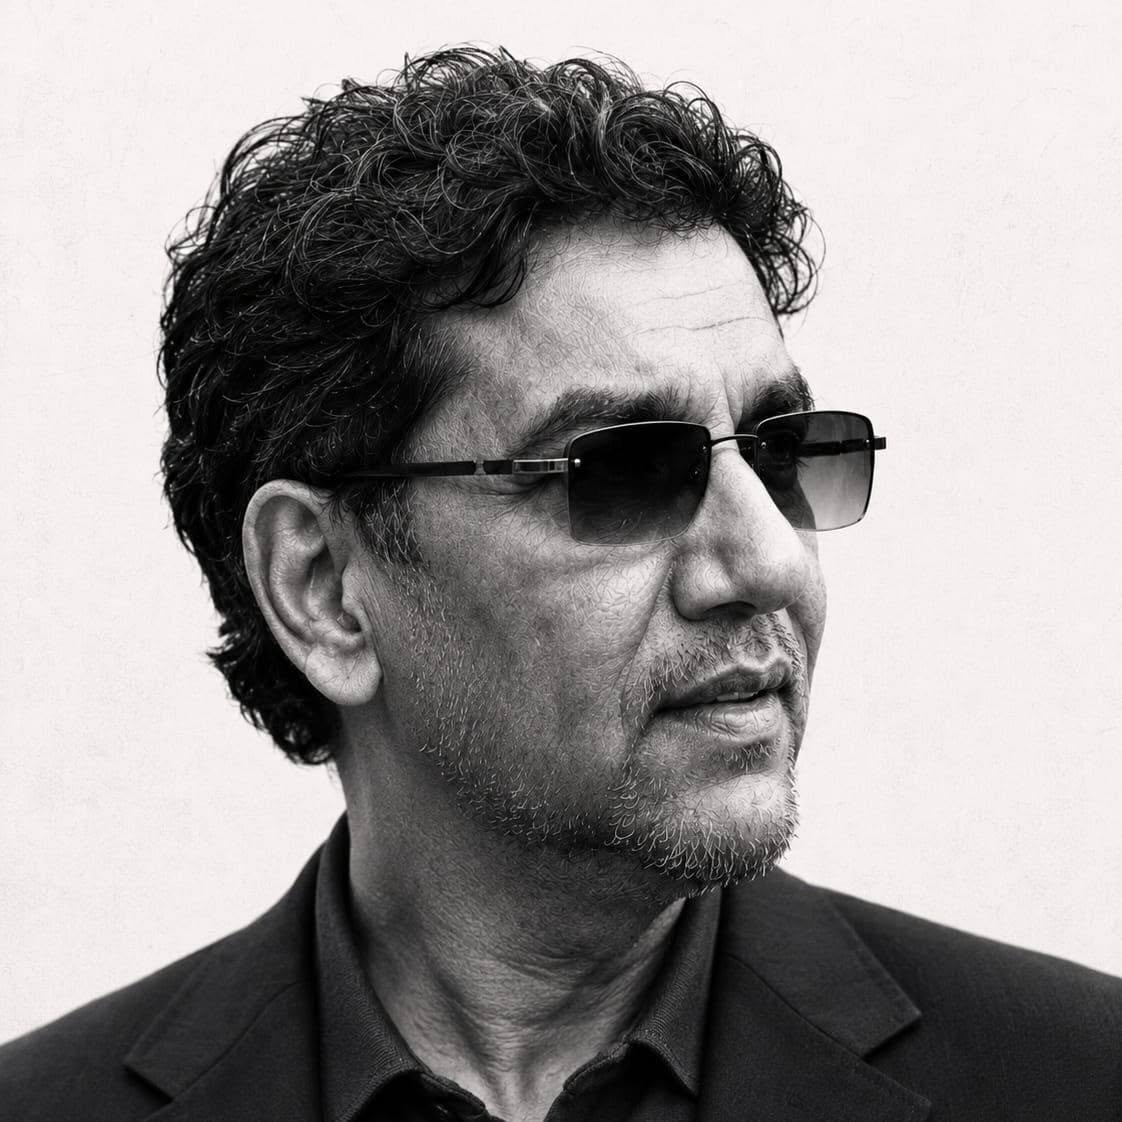
Muhammad Azhar Saleem

محمد اظہر سلیم

Founder and Editor in Chief

محمد اظہر سلیم UrduMarkets کے بانی، مالیاتی منڈیوں کے تجربہ کار تجزیہ کار اور مارکیٹ سائیکالوجی ریسرچر ہیں۔ ان کا کیریئر تقریباً تین دہائیوں پر محیط ہے، جس کا آغاز انہوں نے امریکی ایکسچینجز سے منسلک بروکرز کے ریجنل نمائندے کے طور پر کیا۔ ان کی بنیادی مہارت technical analysis، fundamental analysis، intermarket relationships، forex، commodities، global markets اور investor behavior میں ہے۔

Financial MarketsTechnical AnalysisFundamental AnalysisForex MarketsCommoditiesGold AnalysisPakistan EconomyPakistan Stock ExchangeMarket PsychologyFinancial Education

47

شائع شدہ مضامین

2,755

کل ویوز

30

سال تجربہ

—

مصنف ریٹنگ

محمد اظہر سلیم کے شائع کردہ مضامین (47)

Oracle کے Larry Ellison نے پانچ کروڑ حصص کی فروخت کا منصوبہ منسوخ کردیا

Oracle نے ہفتہ، 12 ستمبر کو اعلان کیا کہ Larry Ellison نے پانچ کروڑ تک حصص فروخت کرنے کا منصوبہ منسوخ کردیا؛ کمپنی کے مطابق اس منصوبے کے تحت کوئی حصص فروخت نہیں ہوئے۔ جمعہ کی 150.28 ڈالر اختتامی قیمت پر زیادہ سے زیادہ مجوزہ فروخت کی تخمینی مالیت 7.514 ارب ڈالر بنتی ہے؛ یہ طے شدہ فروخت قیمت یا وصول شدہ رقم نہیں۔ منصوبہ جون میں اختیار کیا گیا تھا، جبکہ اس کے تازہ عوامی انکشاف کے اگلے روز منسوخی سامنے آئی؛ اسے ایک ہی دن میں بنایا اور ختم کیا گیا منصوبہ سمجھنا درست نہیں۔ کمپنی نے منسوخی کی وجہ نہیں بتائی اور ایلیسن کا کوئی دوسرا فروخت منصوبہ بھی نہیں بتایا؛ اس فیصلے سے نئی خریداری، حصص کی کم قدر یا آئندہ تیزی خود بخود ثابت نہیں ہوتی۔ Oracle کی کلاؤڈ نمو، 664 ارب ڈالر کے باقی معاہداتی تعہدات اور سرمایہ ضروریات الگ عوامل ہیں؛ پیر کی تجارت میں قیمت، حجم اور وسیع بازار کے ساتھ ردعمل دیکھنا ہوگا۔
JK Spinning Mills کی جدید spinning machinery، fabric processing line اور biomass-fired heating system میں سرمایہ کاری
جے کے اسپننگ ملز کی 2.30 ارب روپے کی سرمایہ کاری، پیداواری کارکردگی بہتر بنانے پر توجہ

Fabric Processing Unit کی بہتری اور جدید کاری پر تقریباً 1.789 ارب روپے خرچ کیے گئے ہیں۔ Spinning Division کی Balancing, Modernization and Replacement پالیسی کے تحت 515.50 ملین روپے لگائے گئے ہیں۔ دونوں حصوں کو ملا کر مجموعی سرمایہ کاری 2.3045 ارب روپے بنتی ہے۔ منصوبے میں Bleaching Range، Stenter، Biomass-fired Thermal Oil Heater اور spinning machinery کی تبدیلی شامل ہے۔ کمپنی نے Long Term Finance Facility (LTFF) کے تحت بینک financing حاصل کرنے کی اطلاع دی ہے۔ حقیقی مالی اثر execution، capacity utilization، financing cost اور textile demand پر منحصر ہوگا۔

ranian Oil Tankers پر امریکی حملے، Global Oil Supply Risk میں اضافہ
خارک اور جاسک کے قریب ایرانی ٹینکروں پر امریکی حملوں کی اطلاع، تیل کی رسد کو نئے خطرات

AP نے امریکی اہلکار کے حوالے سے ایرانی ٹینکروں پر نئی امریکی کارروائی رپورٹ کی ہے؛ ایرانی سرکاری ٹی وی نے خارک اور جاسک کے قریب حملوں کی اطلاع دی۔ امریکی اہلکار نے کارروائی کو بحری جنگی جہاز پر ایرانی میزائل حملوں کی کوشش کا جواب قرار دیا؛ یہ مؤقف اہلکار سے منسوب ہے، آزاد فوجی تحقیق کا نتیجہ نہیں۔ CENTCOM نے 5 ستمبر کو تین ایرانی ٹینکروں کے خلاف کارروائی کا اعلان کیا تھا؛ تازہ حملوں کے تمام اہداف اور نقصان کی تفصیلی عوامی تصدیق باقی ہے۔ خارک ایران کی خام تیل برآمدات کا مرکزی مقام ہے، جبکہ جاسک ہرمز کے مشرق میں واقع ہے؛ ٹینکروں پر حملے اور برآمدی ٹرمینل کو نقصان الگ حقائق ہیں۔ تیل پہلے ہی 100 ڈالر کے قریب رہا ہے؛ مسلسل حملے جہاز رانی، بیمہ اور برآمدی لاگت بڑھا سکتے ہیں، مگر تازہ کارروائی سے رسد میں کمی کی مقدار ابھی واضح نہیں۔

Novartis del-desiran trial failure کے بعد Dyne، Sarepta اور PepGen سمیت DM1 biotech stocks میں selloff
Novartis کے منفی نتائج کا اثر دیگر بایوٹیک کمپنیوں تک پھیل گیا، Dyne کے حصص تقریباً 18 فیصد گر گئے

Novartis کے del-desiran مطالعے کے منفی نتائج کے بعد امریکی تجارت میں Dyne تقریباً 18 فیصد، Sarepta 9 فیصد سے زیادہ اور PepGen 5 فیصد سے زیادہ گر گئے۔ Dyne کے ACHIEVE پروگرام میں بھی ہاتھ کھولنے کا وقت، یعنی vHOT، بنیادی پیمانہ ہے؛ اسی مماثلت نے اس کے آئندہ نتائج کے بارے میں تشویش بڑھائی ہے۔ ACHIEVE کے رجسٹریشن توسیعی گروپ میں 71 شرکا شامل ہیں اور اہم نتائج 2027 کی پہلی سہ ماہی میں متوقع ہیں؛ اس ماہ پیش ہونے والے اعداد الگ گروپ سے متعلق ہیں۔ Sarepta اور PepGen کے علاج مختلف طریقوں اور مراحل میں زیرِ تحقیق ہیں؛ Novartis کا نتیجہ ان کی افادیت یا حفاظت پر براہِ راست فیصلہ نہیں دیتا۔ تازہ فروخت DM1 علاج کے شعبے میں خطرے کے نئے جائزے کی عکاسی کرتی ہے۔ vHOT ناقابلِ استعمال ثابت نہیں ہوا، جبکہ مثبت ابتدائی اعداد یا خوراک بڑھانے کی سفارش بھی منظوری کی ضمانت نہیں۔

امریکی Strategic Petroleum Reserve میں کم ہوتے خام تیل کے ذخائر، بلند Oil Prices اور Strait of Hormuz میں رسدی خطرات
امریکی ہنگامی تیل ذخیرہ 1982 کے بعد کم ترین سطح پر، مشرقِ وسطیٰ کی کشیدگی سے رسد کے خدشات بڑھ گئے

امریکی ہنگامی خام تیل ذخیرہ (SPR) گزشتہ ہفتے تقریباً 12 لاکھ بیرل کم ہوکر 28 کروڑ 54 لاکھ بیرل رہ گیا؛ یہ نومبر 1982 کے بعد کم ترین سطح ہے۔ مارچ میں ذخیرہ تقریباً 41 کروڑ 50 لاکھ بیرل تھا؛ اس تقابلی مقدار سے موجودہ سطح تقریباً 12 کروڑ 96 لاکھ بیرل، یعنی 31 فیصد کم بنتی ہے۔ امریکہ نے 17 کروڑ 20 لاکھ بیرل جاری کرنے کا اعلان کیا تھا، جو عالمی سطح پر 40 کروڑ بیرل تیل اور تیار مصنوعات کی مربوط فراہمی کے منصوبے کا حصہ ہے۔ تبادلے کے تحت حاصل کیا گیا تیل کمپنیوں کو اضافی بیرل کے ساتھ واپس کرنا ہے؛ تاہم مستقبل کی واپسی موجودہ دستیاب ذخیرے میں شمار نہیں کی جاسکتی۔ Brent تقریباً 98 ڈالر کے آس پاس اور خلیجی رسد خطرات کی زد میں ہے؛ کم SPR فوری امریکی قلت ثابت نہیں کرتا، مگر نئے جھٹکے سے نمٹنے کی گنجائش محدود کرتا ہے۔ تجارتی ذخائر اور ملکی پیداوار اس سے الگ ہیں۔

مہنگے خام تیل، گرتے یورپی حصص، کمزور جرمن برآمدات اور ECB کے آئندہ فیصلے کی نمائندہ تصویر
یورپی حصص میں کمی، Brent 98.5 ڈالر پر: کمزور جرمن برآمدات اور ECB کا فیصلہ توجہ کا مرکز

یورپی اوپن میں STOXX 600 تقریباً 0.2 فیصد، DAX 0.3 فیصد اور CAC 40 تقریباً 0.4 فیصد نیچے رہے، جبکہ FTSE 100 تقریباً مستحکم رہا؛ یہ ابتدائی سیشن کی تصویر ہے، حتمی اختتامی قیمتوں کی رپورٹ نہیں۔ Brent تقریباً 98.5 ڈالر فی بیرل تک پہنچنے سے توانائی رسد، کاروباری لاگت اور مہنگائی کے خدشات بڑھے، تاہم ہر یورپی شعبے پر اس کے اثرات یکساں نہیں ہوں گے۔ جرمن برآمدات جولائی میں ماہانہ 0.8 فیصد اور درآمدات 5.7 فیصد کم ہوئیں؛ تجارتی فاضل 21.3 ارب یورو ہوگیا، مگر برآمدات سالانہ بنیاد پر اب بھی بڑھی ہیں۔ Novartis میں تقریباً 8.8 فیصد کمی کا تعلق del-desiran کے مطالعے سے تھا، جبکہ Sandoz تقریباً 2.9 فیصد بڑھا؛ کمپنی مخصوص عوامل کو معاشی دباؤ سے الگ دیکھنا ضروری ہے۔ ECB کا فیصلہ 10 ستمبر کو متوقع ہے؛ اگست کا ابتدائی افراط زر 3.3 فیصد ہے، لیکن آئندہ پالیسی کے لیے توانائی کے ساتھ اجرتیں، بنیادی مہنگائی اور نمو بھی اہم ہیں۔

جاپانی ین 7 ماہ کی بلند ترین سطح پر: USD/JPY گر کر 152.89 تک پہنچ گیا، BoJ ریٹ ہائیک اور کیری ٹریڈ کا تفصیلی جائزہ

USD/JPY ایشیائی سیشن میں گر کر 152.89 پر آ گیا، جو کہ 18 فروری 2026 کے بعد جاپانی ین کی امریکی ڈالر کے مقابلے میں مضبوط ترین قدر ہے۔ جاپان میں جولائی کے دوران حقیقی اجرتوں میں سالانہ بنیاد پر 2.4 فیصد کا ٹھوس اضافہ ہوا، جس نے گھریلو قوتِ خرید کو تحفظ دے کر بینک آف جاپان (BoJ) کے لیے شرحِ سود بڑھانے کا راستہ ہموار کیا ہے۔ دوسری سہ ماہی کی حقیقی GDP growth سالانہ شرح پر ابتدائی 1.1 فیصد سے بڑھا کر 1.4 فیصد کر دی گئی۔ کاروباری سرمایہ کاری بدستور منفی رہی، تاہم اس میں کمی ابتدائی تخمینے سے کم تھی، جبکہ بیرونی طلب نے مجموعی نمو کو اہم سہارا دیا۔ امریکی ڈالر انڈیکس (DXY) پر دباؤ: ڈالر کا اشاریہ گر کر 98.83 کی دو ہفتوں کی کم ترین سطح پر آ گیا، جس سے جوڑی پر نیچے کی جانب دو طرفہ دباؤ قائم ہوا۔ اگرچہ ین مضبوط ہے، تاہم 10 سالہ امریکی ٹریژری ییلڈ 4.79 فیصد پر برقرار رہنے اور خام تیل کی اونچی قیمتوں کے باعث پیدا ہونے والا شرحِ سود کا فرق فیڈ اور ڈالر کے لیے بدستور ایک دفاعی دیوار بنا ہوا ہے۔

LME Copper price record high $14,533: تانبے کی تاریخی قیمت، امریکی COMEX میں ریکارڈ ذخائر اور شنگھائی میں 85 فیصد کمی کا تجزیاتی چارٹ۔
تانبے (Copper) کی عالمی قیمت کا نیا تاریخی ریکارڈ: امریکی ذخائر کا انبار اور چین و یورپ میں رسد کا جغرافیائی بحران

نئی تاریخی بلند سطح: لندن میٹل ایکسچینج (LME) پر تانبا 14,533 ڈالر فی میٹرک ٹن کی نئی تاریخی بلند ترین سطح کو چھو گیا، جس نے جنوری کا ریکارڈ توڑ دیا۔ ذخائر کا جغرافیائی تضاد: امریکہ میں تانبے کے ذخائر ریکارڈ سطح پر پہنچ چکے ہیں، جبکہ چین (SHFE) اور لندن کے گوداموں میں فوری دستیاب دھات نایاب ہو رہی ہے۔ شنگھائی میں 85 فیصد کمی: چین میں شنگھائی فیوچرز ایکسچینج کے زیرِ نگرانی ذخائر مارچ کے وسط کی بلند سطح سے گر کر صرف 63,000 ٹن رہ گئے ہیں، جو جنوری 2024 کے بعد کم ترین سطح ہے۔ امریکی ٹیرف کا اثر: متوقع امریکی تجارتی محصولات اور قیمتوں کے فرق نے عالمی تانبے کے بہاؤ کا رخ زبردستی امریکی گوداموں کی طرف موڑ دیا ہے۔ فوری رسد کا خطرہ: اگر LME سے دھات کا اخراج جاری رہا اور چین میں سپلائی بحال نہ ہوئی، تو مجموعی عالمی پیداوار کے باوجود فزیکل مارکیٹ میں شدید تنگی برقرار رہے گی۔

سعودی تیل کے بحران کے عالمی معیشت پر ممکنہ اثرات اور توانائی کی قیمتوں، عالمی تجارت اور غذائی سپلائی سے جڑے خدشات کو اجاگر کرتی ہوئی  تصویر۔
ایشیائی حصص میں غیر معمولی تیزی: مضبوط امریکی روزگار، 96 ڈالر کا خام تیل اور شرحِ سود کے خطرات کا تقابلی جائزہ

ایشیائی انڈیکسز میں تیزی: جاپان کا Nikkei 225 تقریباً 2% اور جنوبی کوریا کا Kospi تقریباً 3% چڑھے، جبکہ جاپان کے علاوہ وسیع ایشیائی مارکیٹس میں بھی 0.9% اضافہ ہوا۔ امریکی روزگار کا دوہرا اثر: مضبوط US Jobs ڈیٹا نے عالمی نمو پر اعتماد بحال کیا، مگر ساتھ ہی فیڈرل ریزرو کی جانب سے شرحِ سود طویل عرصے تک بلند رکھنے کے خدشات بھی برقرار رکھے۔ توانائی بحران میں استقامت: مشرقِ وسطیٰ کشیدگی اور برینٹ تیل کے 96 ڈالر پر پہنچنے کے باوجود ایشیائی حصص میں کسی بڑے پیمانے کی فروخت (Sell-off) کا دباؤ نہیں دیکھا گیا۔ ین اور نکیئی کا باہمی ربط: ڈالر کے مقابلے جاپانی ین کی مضبوطی کے باوجود Nikkei کا بڑھنا ظاہر کرتا ہے کہ تیزی صرف کمزور کرنسی پر نہیں بلکہ کمپنیوں کی حقیقی طلب پر قائم ہے۔ امریکی تعطیل (Labor Day): آج امریکا میں تعطیل کے باعث وال اسٹریٹ اور کیش ٹریژری مارکیٹس بند ہیں؛ اس ریلی کی حتمی عالمی توثیق منگل کو امریکی سیشن کھلنے پر ہوگی۔

پاکستان کے تجارتی خسارے کی تصویر، جس میں درآمدات کا برآمدات سے زیادہ وزن، کراچی بندرگاہ، صنعتی تجارت، زرمبادلہ ذخائر اور ترسیلاتِ زر دکھائی گئی ہیں۔
پاکستان کا تجارتی خسارہ 18.1 فیصد بڑھ گیا: اگست کی ماہانہ بہتری کیوں گمراہ کن ہو سکتی ہے؟

خسارے میں سالانہ اضافہ: مالی سال 27 کے پہلے دو ماہ (2MFY27) میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، جس کے نتیجے میں تجارتی خلا میں 1.09 ارب ڈالر کا خالص اضافہ ہوا۔ درآمدات بمقابلہ برآمدات: ملکی درآمدات کی سالانہ رفتار (13%) برآمدات کی نمو (7%) کے مقابلے میں تقریباً دو گنی تیز رہی۔ اگست کی ماہانہ حقیقت: اگست کا خسارہ جولائی کے مقابلے میں 19.7 فیصد کم ہو کر 3.17 ارب ڈالر رہا، لیکن اس کی بنیادی وجہ برآمدات کا بڑھنا نہیں بلکہ درآمدات میں 17.7 فیصد اور برآمدات میں 15 فیصد کی بیک وقت ماہانہ گراوٹ تھی۔ سالانہ بگاڑ برقرار: ماہانہ ریلیف کے باوجود اگست 2026 کا تجارتی خسارہ اگست 2025 کے مقابلے میں 10.4 فیصد زائد رہا، جبکہ اگست کی سالانہ امپورٹ نمو (7.4%) ایکسپورٹ نمو (3.8%) سے دو گنی رہی۔ تیل اور روپے کا منظرنامہ: جولائی میں پیٹرولیم درآمدات میں 5.2 فیصد کی سالانہ کمی تھی، لیکن ستمبر میں خام تیل کا 92 ڈالر فی بیرل سے تجاوز کرنا نئے خطرات لا رہا ہے۔ فی الوقت 17.12 ارب ڈالر کے سرکاری ذخائر روپے کو 277.41 پر مختصر مدتی استحکام فراہم کر رہے ہیں۔

پاکستان کے ہفتہ وار میکرو آؤٹ لک کی تصویر، جس میں یورو بانڈ فنانسنگ، زرمبادلہ ذخائر، مہنگائی، تجارتی خسارہ اور مہنگا خام تیل دکھایا گیا ہے۔
پاکستان میکرو ہفتہ وار آؤٹ لک: 3 ارب ڈالر یورو بانڈ کے باوجود مہنگائی، تجارتی خسارہ اور تیل بڑا امتحان

یورو بانڈ فنانسنگ: پاکستان نے دو حصوں (Dual-Tranche) پر مشتمل 3 ارب ڈالر کے یورو بانڈز جاری کیے، جن کے لیے عالمی سرمایہ کاروں کی جانب سے 6 ارب ڈالر کی زبردست مانگ سامنے آئی۔ مہنگائی کی بحالی: اگست میں قومی سالانہ CPI بڑھ کر 11.1 فیصد ہو گئی، جبکہ شہری کور افراطِ زر 8.8 فیصد اور دیہی کور 8.5 فیصد پر برقرار رہی۔ تجارتی خسارے کا پھیلاؤ: جولائی اور اگست میں تجارتی خسارہ 18.1 فیصد بڑھ کر 7.12 ارب ڈالر تک جا پہنچا، کیونکہ درآمدات کی رفتار برآمدات سے تقریباً دو گنا تیز رہی۔ اسٹیٹ بینک کے ذخائر: 28 اگست تک مرکزی بینک کے زرمبادلہ ذخائر 17.12 ارب ڈالر اور مجموعی ملکی سیال ذخائر 22.53 ارب ڈالر رہے، جبکہ انٹربینک میں USD/PKR ریٹ 277.41 پر مستحکم رہا۔ عالمی تیل کا خطرہ: برینٹ خام تیل ہفتے کے اختتام پر 92.68 ڈالر پر بند ہوا؛ 5 ستمبر سے ڈیزل کی قیمت میں 3.74 روپے کا اضافہ معیشت میں پیداواری لاگت کے نئے خدشات پیدا کر رہا ہے۔

پاکستان میں اگست 2026 کی مہنگائی، خوراک اور ایندھن کی بڑھتی قیمتوں، دیہی دباؤ اور اسٹیٹ بینک کی محدود شرحِ سود گنجائش کی تصویر۔
پاکستان میں مہنگائی دوبارہ 11 فیصد سے اوپر: کیا ڈس انفلیشن کا عمل کمزور پڑ رہا ہے؟

ہیڈ لائن مہنگائی: قومی سالانہ CPI جولائی کے 9.2 فیصد سے بڑھ کر اگست میں 11.1 فیصد تک پہنچ گئی، جبکہ ماہانہ رفتار 1.2 فیصد رہی۔ بیس ایفیکٹ اور اصل دباؤ: اگست 2025 کی کم بنیاد نے سالانہ شرح کو اوپر دھکیلنے میں کردار ضرور ادا کیا، لیکن ماہانہ 1.2 فیصد اور WPI میں 2.0 فیصد کا اضافہ ظاہر کرتا ہے کہ مارکیٹ میں قیمتوں کا تازہ دباؤ موجود ہے۔ دیہی آبادی پر زیادہ بوجھ: دیہی مہنگائی 12.2 فیصد رہی جبکہ شہری مہنگائی 10.4 فیصد ریکارڈ کی گئی، جس کی بنیادی وجہ دیہی کنزمپشن باسکٹ میں اشیائے خورونوش کا زیادہ وزن ہے۔ اسٹیٹ بینک کی مانیٹری پالیسی: 11.5 فیصد پالیسی ریٹ اور 11.1 فیصد ہیڈ لائن CPI کے درمیان حقیقی شرحِ سود کا فرق سکڑ کر محض 0.4 فیصد (40 bps) رہ گیا ہے، جس نے 14 ستمبر کے MPC اجلاس میں شرحِ سود میں فوری کٹوتی کے امکانات کو محدود کر دیا ہے۔

🤖

اردو مارکیٹس اسسٹنٹ

لائیو مارکیٹ ڈیٹا کے ساتھ

تعلیمی معلومات — مالی مشورہ نہیں